


0編集部が注目した重点ポイント
① 新成長ドライバーを「社会インフラ」と位置づけセグメントを再編
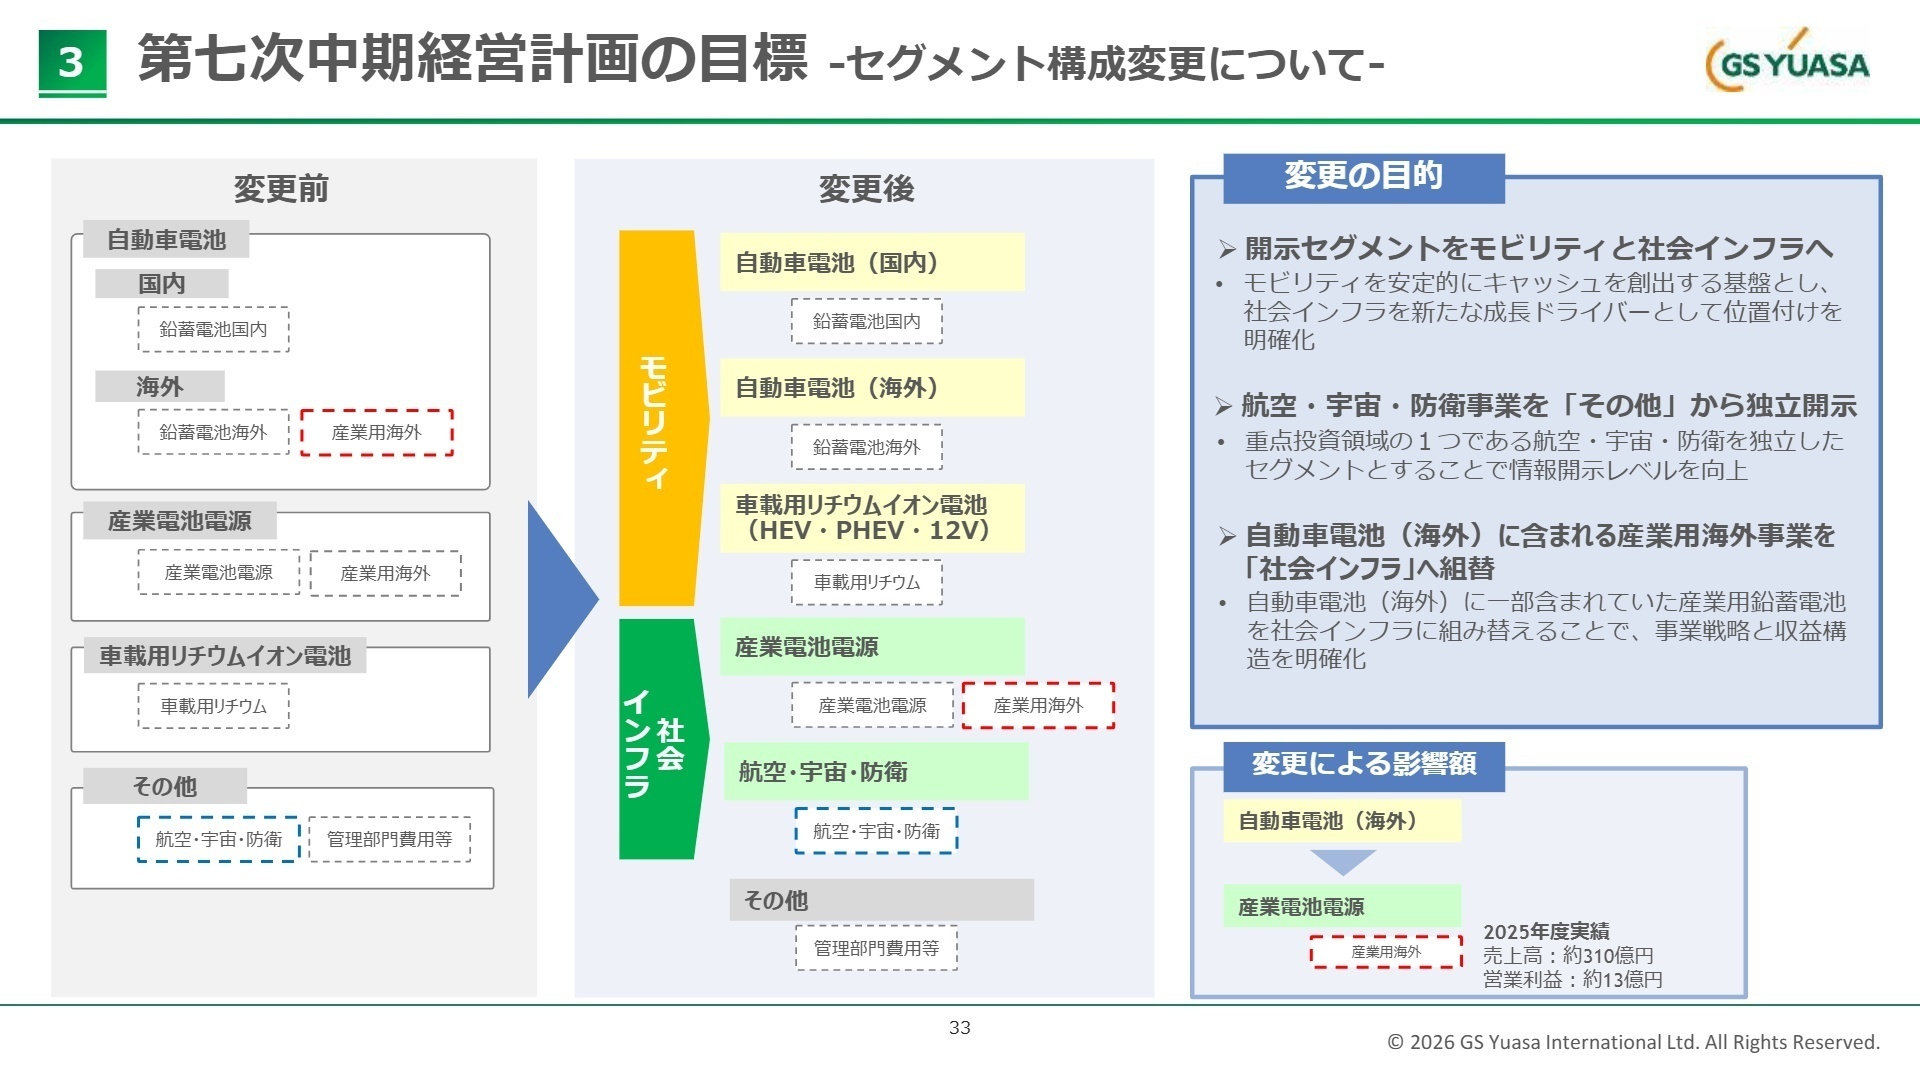
従来の製品別セグメントから、市場アプローチを重視した「モビリティ」と「社会インフラ」の2軸へと事業領域を再定義しました。これに伴い「産業用海外」事業を「社会インフラ」に組み替えるとともに、「航空・宇宙・防衛」事業を独立したセグメントとして新設。第七次中期経営計画を起点に、データセンターや防衛需要を取り込む体制を整えています。
② 価格是正と製品ミックス良化により営業利益が過去最高を更新
自動車電池や産業電池での価格改定、高付加価値製品の販売増加などにより、売上高が過去最高の6,090億円に達しました。収益性の改善が大きく進んだ結果、のれん等償却前営業利益も前年同期比20.2%増の610億円と過去最高を更新し、強固な事業基盤の「稼ぐ力」が証明されています。
③ DOE3.0%目安の累進配当を導入し次期は98円へ大幅増配
今後の成長に応じた株主還元を強化するため、第七次中期経営計画において「株主資本配当率(DOE)3.0%目安+累進配当」を新たな還元方針として導入しました。当期は年間配当金を90円(前期比15円増)とし、次期はさらに98円への増配を予定。単年度の利益変動に左右されない安定的な還元姿勢を明確にしています。
1連結業績ハイライト
出典:決算説明会および長期ビジョン(Vision 2035) アップデート・第七次中期経営計画説明会 P.3
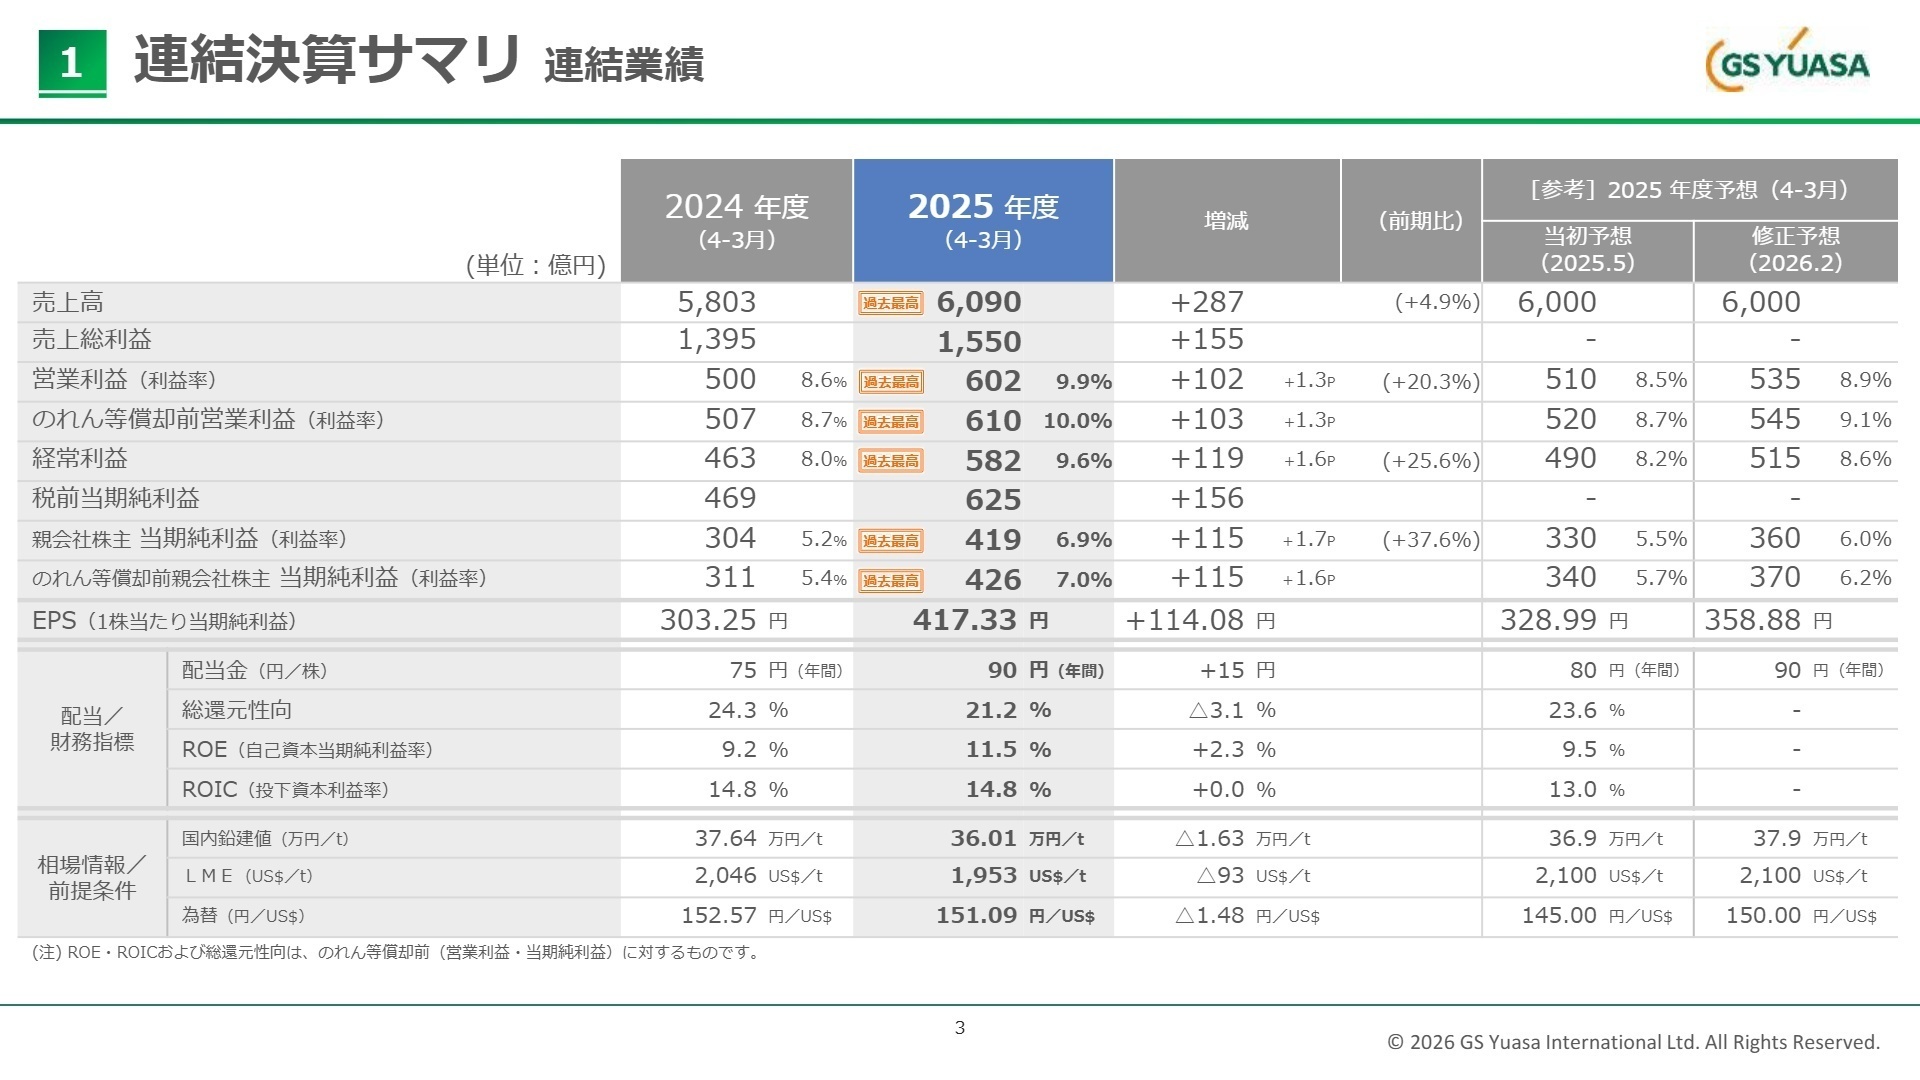
売上高
6,089億円 (前年同期比 4.9%増)
営業利益(のれん等償却前)
610億円 (前年同期比 20.2%増)
経常利益
582億円 (前年同期比 25.6%増)
当期純利益
418億円 (前年同期比 37.6%増)
※のれん等償却前営業利益:経営上の重要な指標として同社が用いている、のれん等の非資金的費用の影響を排除した利益水準。
2026年3月期の通期決算は、全社売上高が前年同期比4.9%増、のれん等償却前営業利益が同20.2%増と大幅な増収増益を達成しました。国内外での販売価格是正や高付加価値製品へのシフトによる製品ミックスの良化が大きく貢献したほか、米国インフレ抑制法(IRA)に伴う補助金計上(35億円)も利益を押し上げました。投資有価証券売却益などの特別利益も寄与し、最終的な純利益は同37.6%増となっています。
進捗状況の評価としては、売上高・各段階利益ともに修正予想を含めた通期目標をクリアしており、非常に順調な着地と言えます。主力領域の需要を確実に取り込みつつ、価格改善を中心とした収益性向上策が実を結んだ形です。
2事業別分析:転職者が活躍できるフィールド
出典:決算説明会および長期ビジョン(Vision 2035) アップデート・第七次中期経営計画説明会 P.33
自動車電池(国内)
事業内容:国内市場向けに車載用鉛蓄電池の製造・販売を展開しています。
業績推移:売上高は1,080億円(前年同期比6.0%増)、営業利益は116億円(同9.5%増)と増収増益でした。
注目ポイント:新車向けは数量横ばいながら価格転嫁が進み、補修向けではアイドリングストップ車用などの高付加価値製品へのシフトが進み利益率が向上しました。成熟市場にあって安定したキャッシュを生み出す基盤事業であり、適正価格の維持と製品ミックスの最適化を担う営業やマーケティング人材が強みを発揮できる領域です。
注目職種:アフターマーケット向け営業、製品企画、価格戦略・マーケティング担当
自動車電池(海外)
事業内容:海外市場における自動車用・二輪用鉛蓄電池等の製造・販売を行っています。
業績推移:売上高は2,645億円(前年同期比1.7%増)、営業利益は244億円(同30.9%増)でした。
注目ポイント:トルコでの販売減や中国拠点譲渡の影響を、アセアン・欧州・豪州の補修向け堅調推移や米国IRA補助金計上でカバーし大幅増益を達成しました。今後はアセアンを中心としたグローバル・サプライチェーンの強化や小規模M&Aを推進する方針であり、海外市場の開拓や地域事業の再構築をリードできるグローバル人材への期待が高まっています。
注目職種:海外事業企画・管理、グローバルサプライチェーン担当、M&A・アライアンス担当
車載用リチウムイオン電池
事業内容:ハイブリッド車(HEV)やプラグインハイブリッド車(PHEV)等向けのリチウムイオン電池の製造・販売です。
業績推移:売上高は899億円(前年同期比8.6%増)、営業利益は49億円(同256.1%増)と大幅に改善しました。
注目ポイント:ホンダや三菱自動車向けなどHEV/PHEV用電池の販売数量が増加したことと、リチウム市況下落による収益性改善が重なり利益が大きく伸長しました。第七次中期経営計画では「既存工場の稼働率向上と原価低減」を掲げており、次世代12Vリチウムイオン電池の開発や生産技術の高度化を担うエンジニアの需要が旺盛です。
注目職種:リチウムイオン電池開発エンジニア、生産技術・プロセス開発エンジニア
産業電池電源
事業内容:再生可能エネルギーの調整用途(ESS)やデータセンター等の非常用電源装置の製造・販売です。
業績推移:売上高は1,240億円(前年同期比9.7%増)、営業利益は184億円(同3.1%増)でした。
注目ポイント:データセンター(AIDC)の需要拡大や原子力向け販売の好調により売上が伸長しました。「蓄電池に係る供給確保計画」の認定を受け、純国産メーカーとしてESS市場でのプレゼンス拡大を図る最重要領域です。設備の保守・運用(O&M)サービスの一貫提供も強みとしており、システム提案営業やAIを活用した保守効率化(DX)の推進人材が求められています。
注目職種:社会インフラ向けシステム営業、O&Mサービスエンジニア、DX・IT企画担当
航空・宇宙・防衛
事業内容:(※当期までは「その他」区分)航空機用、宇宙用、潜水艦用リチウムイオン電池や特殊用途向け熱電池の製造です。
業績推移:旧「その他」区分の売上高は224億円(前年同期比0.2%増)、営業利益は15億円(同29.7%減)でした。
注目ポイント:防衛予算の増額や宇宙開発(アルテミス計画等)の進展を背景に、オンリーワン技術である特殊電池の需要拡大を見込み、独立セグメント化されました。新造艦用や熱電池の増産投資を進めており、極限環境で稼働する最先端の電池開発や品質保証のスペシャリストにとって、国策と連動したダイナミックな事業に携わるチャンスがあります。
注目職種:特殊電池の研究開発エンジニア、品質保証・管理、防衛省向け営業担当
3今後の見通しと採用の注目点
出典:決算説明会および長期ビジョン(Vision 2035) アップデート・第七次中期経営計画説明会 P.34
次期(2027年3月期)の通期業績予想は、売上高6,600億円(前年同期比8.4%増)、営業利益600億円を見込んでいます。中東情勢などの地政学リスクや各種コスト増の懸念を含みつつも、電動車向けリチウムイオン電池や産業向けESSの需要増を確実に取り込み、増収を計画しています。
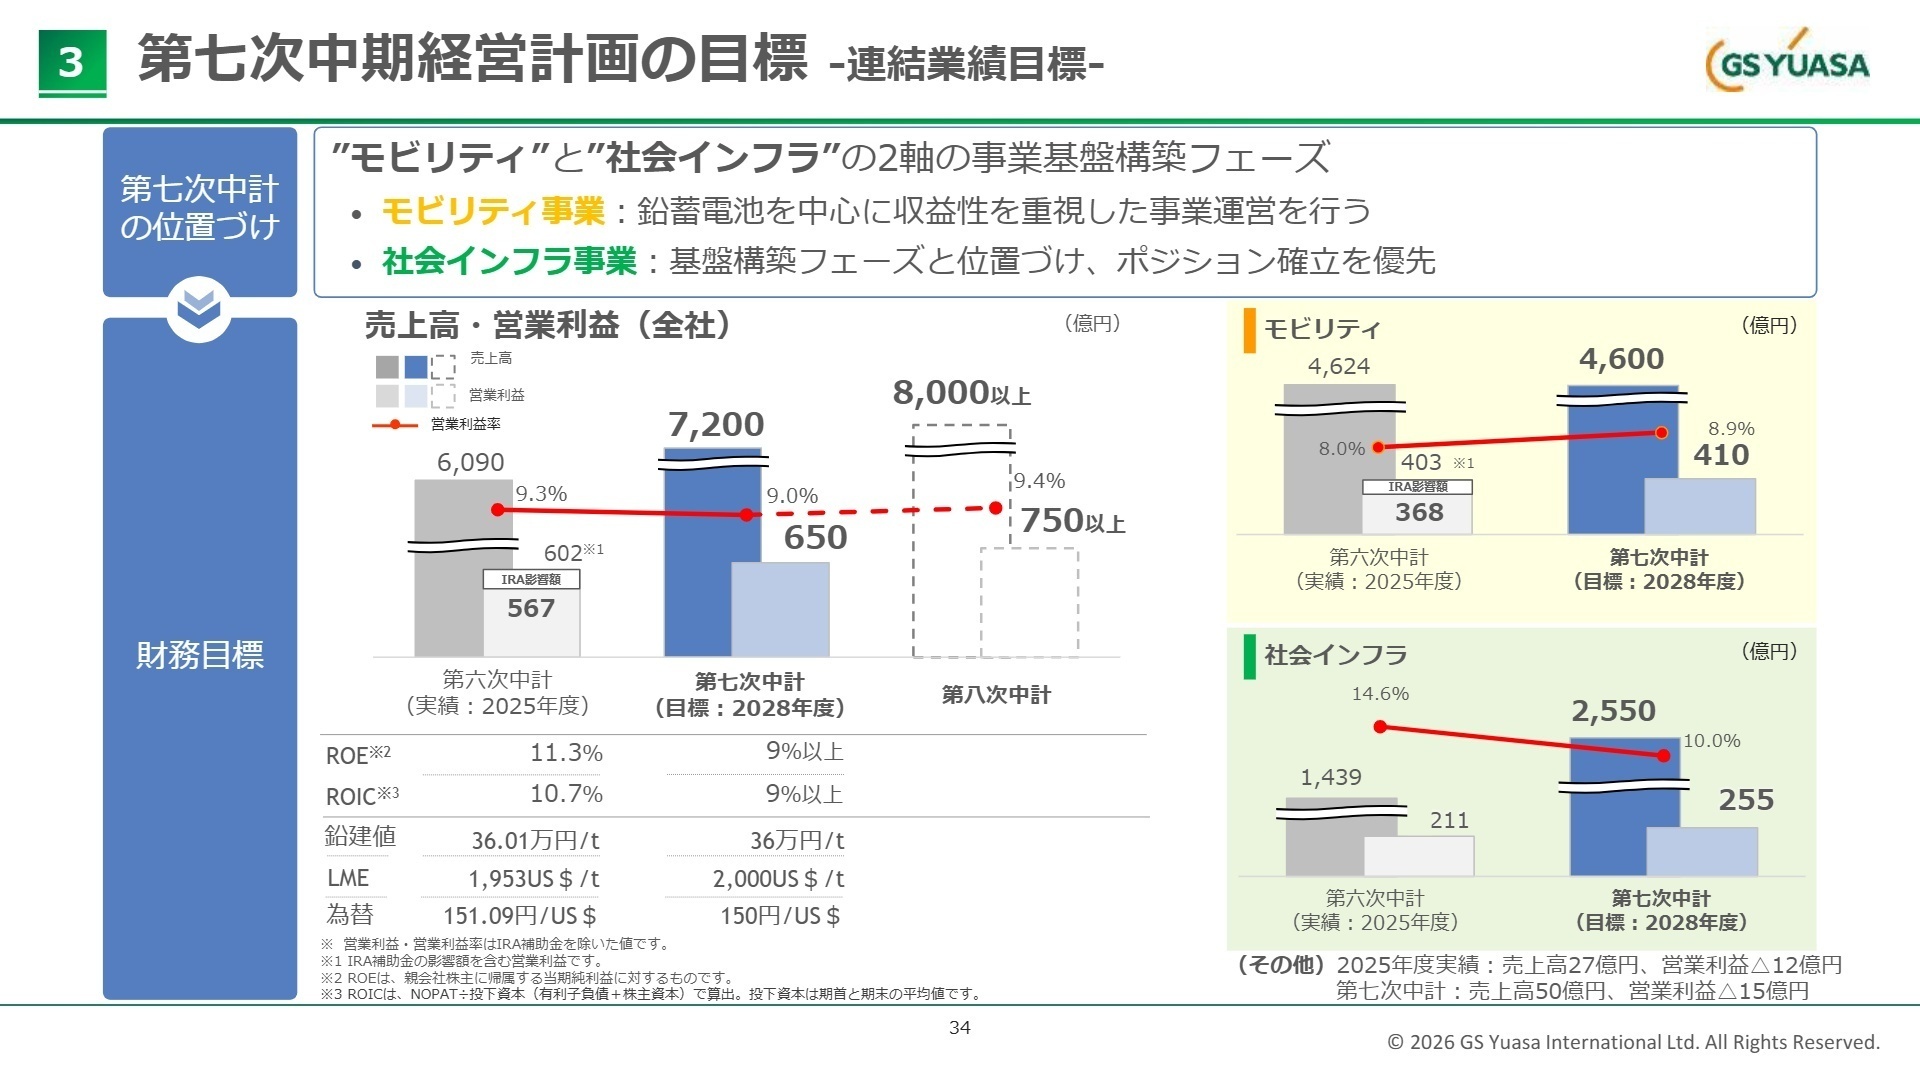
また、新たに発表された第七次中期経営計画では、2028年度に売上高7,200億円、営業利益650億円の目標を掲げました。モビリティ領域(鉛蓄電池等)で安定したキャッシュを創出し、その原資を社会インフラ(ESS、AIDC、防衛など)へ重点投資する戦略です。特にインフラ向けリチウムイオン電池の新工場や防衛用設備の増強に850億円の成長投資を予定しており、中長期的な飛躍を見据えた事業構築フェーズに携わる人材が強く求められています。
4求職者へのアドバイス
志望動機のヒント
ジーエス・ユアサ コーポレーションは現在、鉛蓄電池による安定収益を基盤に、社会インフラを中心とした新領域への事業ポートフォリオ転換という大きな変革期にあります。志望動機では、同社の技術力(高出力・長寿命・信頼性)に共感するだけでなく、自身の専門性が「モビリティの収益最大化」や「社会インフラの市場開拓・システム化」といった具体的な経営目標にどう貢献できるかを明確に伝えると高評価に繋がります。
面接での逆質問例
- 第七次中計で「社会インフラ」を成長ドライバーに掲げていらっしゃいますが、現場レベルでは従来と比べてどのような意識の変化やリソースのシフトが起きていますか。
- モビリティ領域においては収益性の強化が重視されていますが、12V電源の高度化など製品ラインアップ拡充において現在最も注力している技術的課題は何でしょうか。
- データセンター(AIDC)や再エネ向けのESSにおいて、単なる蓄電池の提供にとどまらず、保守・運用(O&M)などサービス面での付加価値向上に向けてどのような人材を必要としていますか。
5転職者が知っておきたい現場のリアル(口コミ)
※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- ジーエス・ユアサ コーポレーション 2026年3月期 決算短信〔日本基準〕(連結)
- ジーエス・ユアサ コーポレーション 2026年3月期 決算説明会および長期ビジョン(Vision 2035) アップデート・第七次中期経営計画説明会







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。