


0編集部が注目した重点ポイント
① 米社買収で超精密加工の海外展開を加速する
2026年5月に米Moore Nanotechnology Systemsの全持分取得(約239億82百万円)を決定しました。光学や航空宇宙向けに強みを持つ同社を2026年後半に子会社化し、工作機械事業のグローバル展開を加速させます。欧米市場での直接販売や技術開発の機会が拡大し、専門人材の重要性が高まっています。
② 中国電池向け減少も工作機械が急成長する
中国におけるEV電池用セパレータフィルム製造装置(BSF)の需要一巡により成形機事業が27.9%減収となる一方、工作機械事業は売上高252億78百万円(前年比18.6%増)、営業利益20億66百万円(同3.5倍)と急成長しました。AI普及に伴う光通信向け特需などが業績を力強く牽引しています。
③ 独社連結と緊急対応で次期受注1,650億円へ
2025年11月に独SHIBAURA MACHINE LWBを取得し欧州事業基盤を確立しました(当期業績未反映)。当期は一時的なのれん減損等で純利益10億28百万円(前年比91.8%減)に留まりましたが、緊急対応施策の推進とM&Aシナジーにより、次期の受注高は1,650億円(前年比38.5%増)へV字回復を見込んでいます。
1連結業績ハイライト
出典:2026年3月期 決算説明資料 P.7
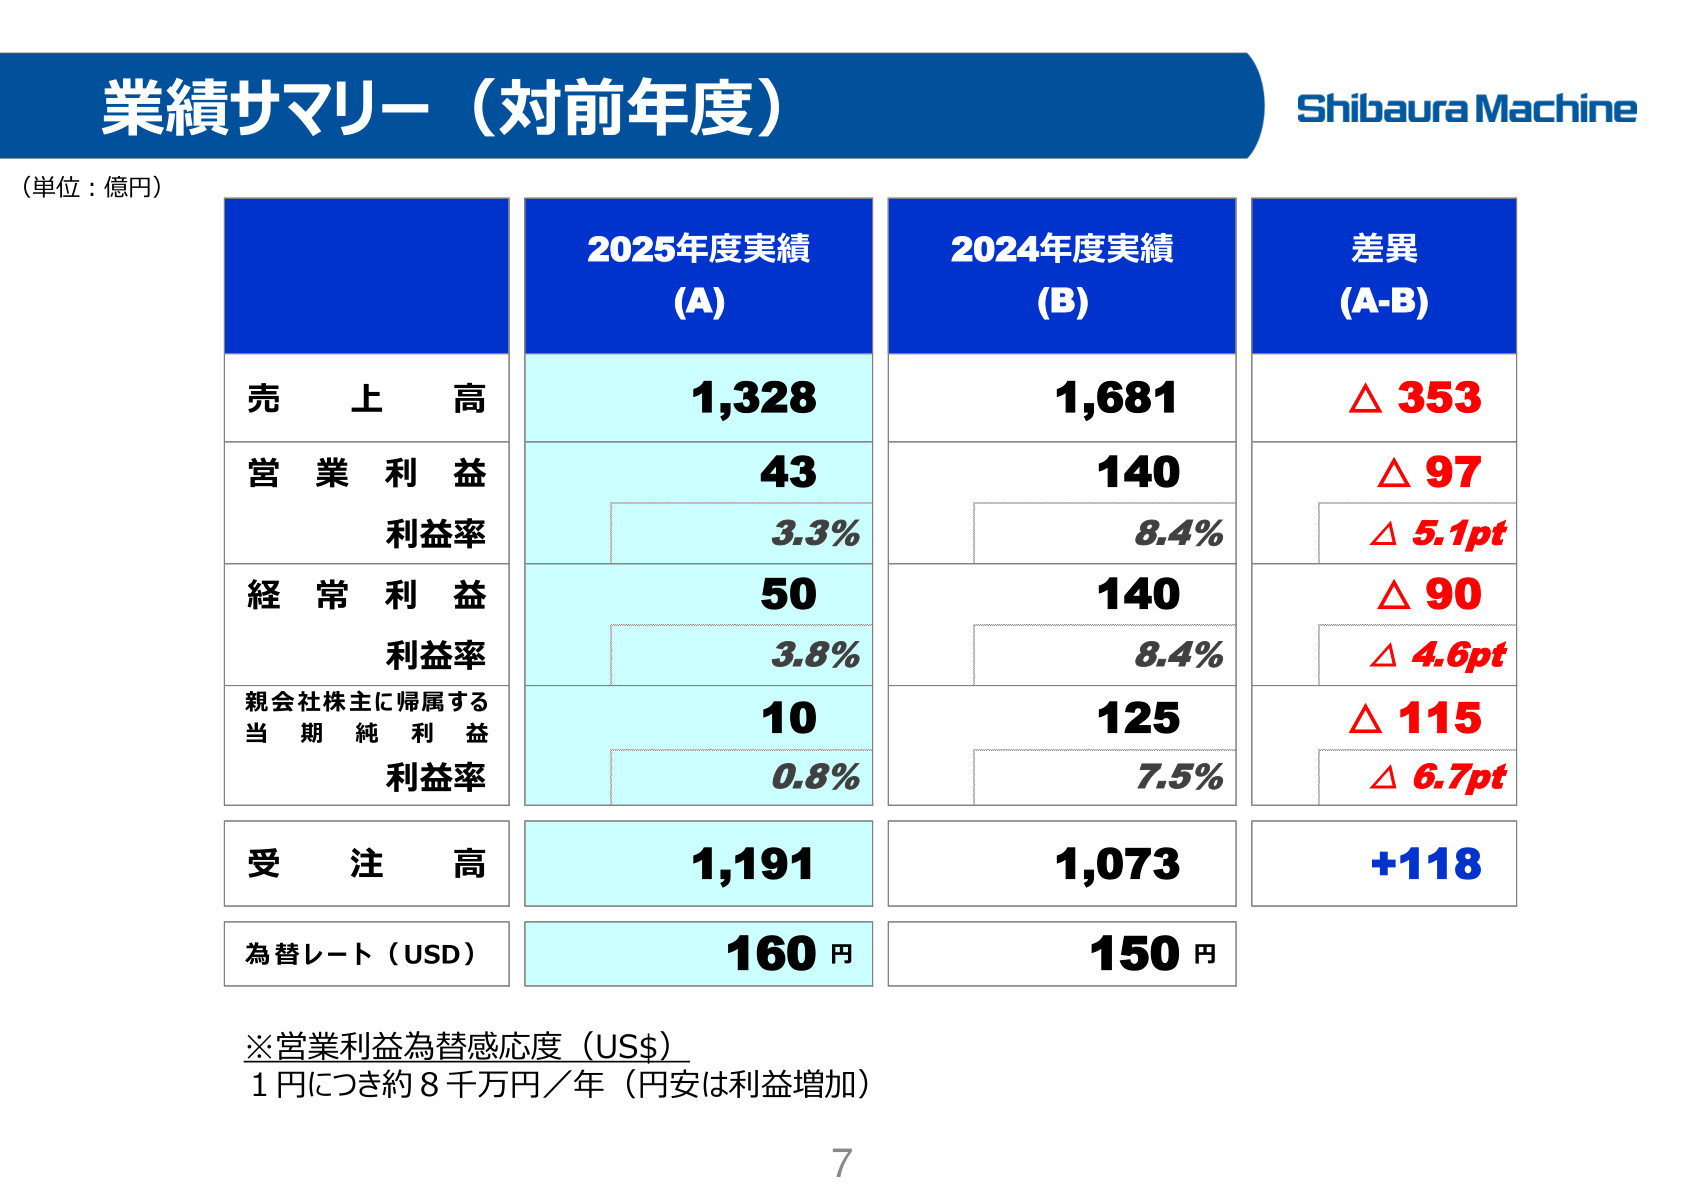
2026年3月期通期の連結業績は、売上高1,328億15百万円(前年同期比21.0%減)、営業利益43億67百万円(同69.0%減)となりました。世界的な自動車市場の設備投資延期や、中国におけるリチウムイオン電池向け製造装置(BSF)の急速な需要一巡が大きく影響しました。当期純利益についても、子会社化した独SHIBAURA MACHINE LWBののれん減損損失計上や特別退職金等により大幅減益となっています。
期初業績予想に対しては売上高・各利益指標とも未達となりましたが、受注高は1,191億56百万円(同11.0%増)へ転じており、進捗状況としては事業ポートフォリオ再構築の過渡期にあると評価できます。
2事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明資料 P.11
成形機事業[射出成形機・ダイカスト・押出]
【事業内容】
射出成形機、ダイカストマシン、押出成形機などの製造・販売を展開しています。
【業績推移】
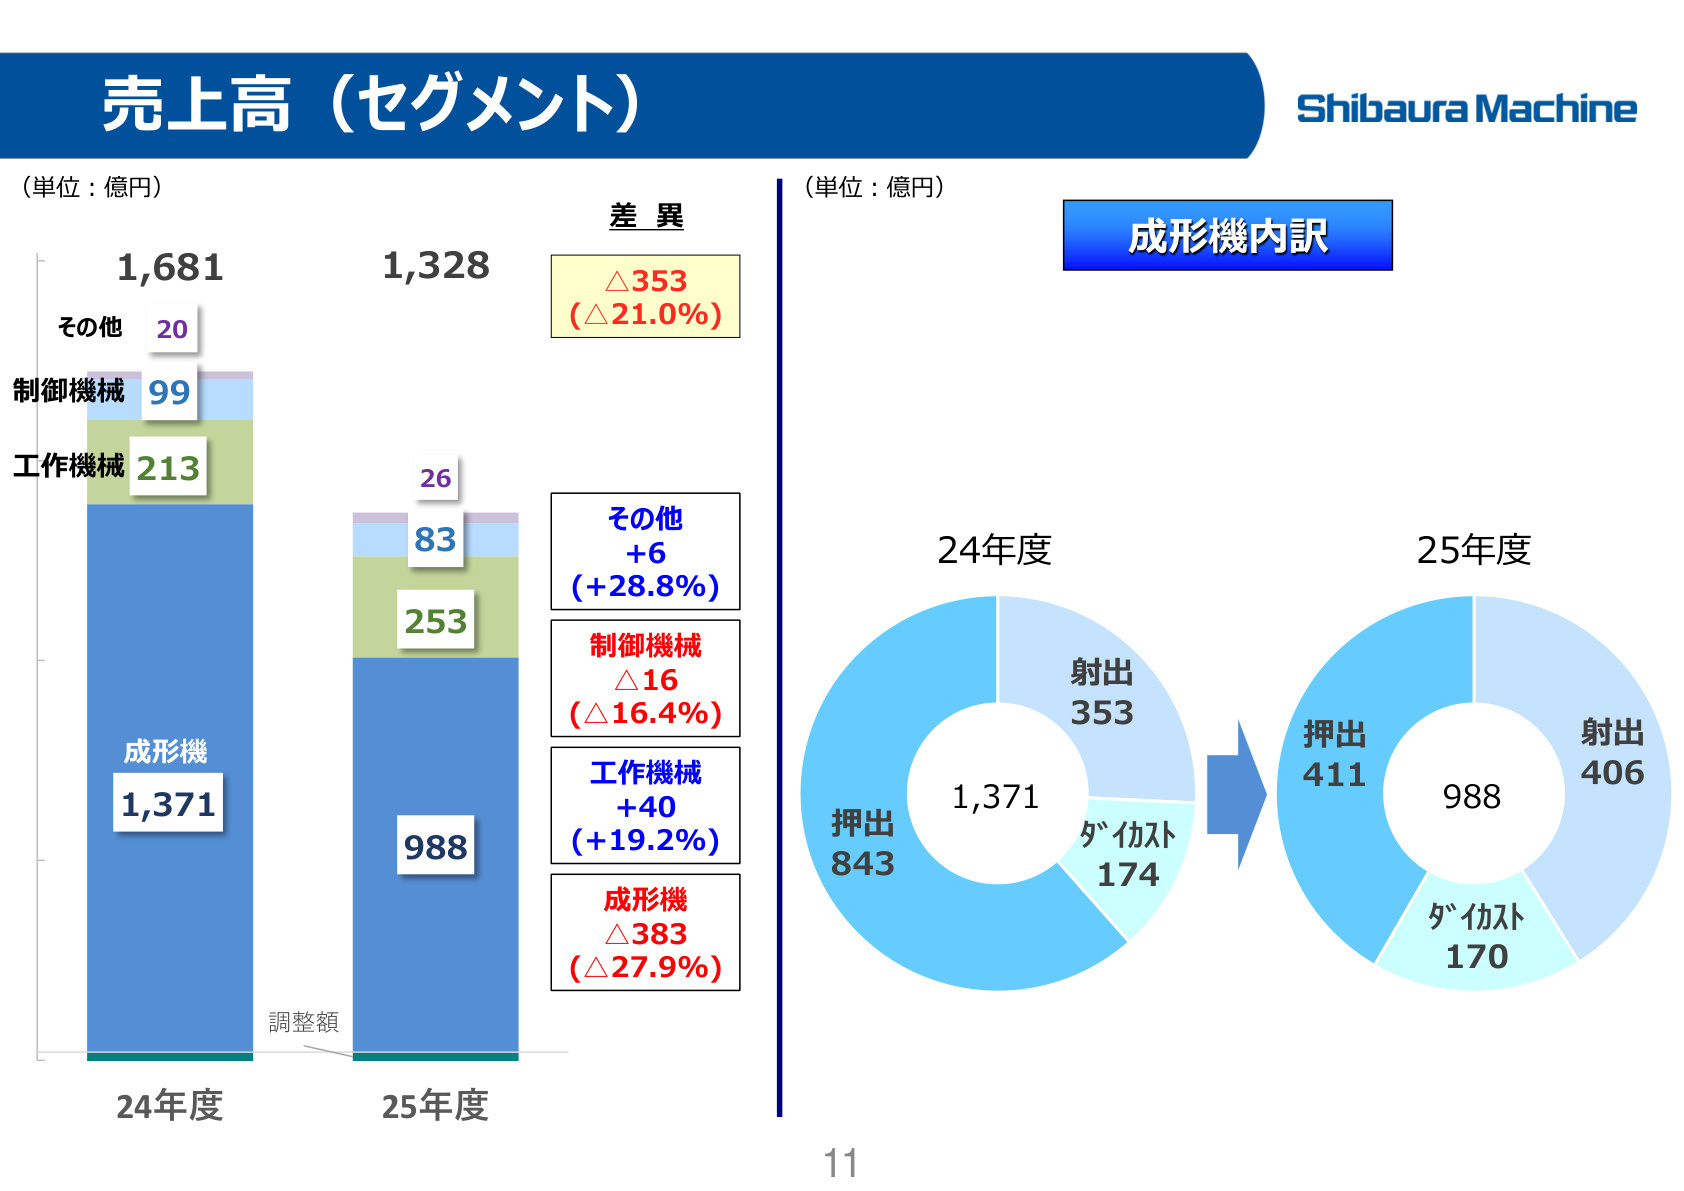
売上高988億54百万円(前年同期比27.9%減)、営業利益27億39百万円(同80.6%減)。(注:独SML社は当期みなし取得のため損益未反映)
【注目ポイント】
中国向けの押出成形機(EV電池用BSF)が大幅減収となった一方、射出成形機は北米や欧州で堅調でした。インド工場の拡張や独SHIBAURA MACHINE LWBの買収により海外生産・販売網を急速に再構築しており、グローバル展開を推進する技術・営業人材の需要が高まっています。
工作機械事業[大型工作機械・超精密加工機]
【事業内容】
大型工作機械(門形機、横中ぐり盤等)および超精密加工機等の製造・販売を行っています。
【業績推移】
売上高252億78百万円(前年同期比18.6%増)、営業利益20億66百万円(同3.5倍)。
【注目ポイント】
AI普及によるデータセンター用光通信向け超精密加工機が特需となり、造船・防衛・エネルギー向けの大型機も極めて好調です。受注高も349億46百万円(同44.9%増)へ激増しており、2026年後半予定の米Moore Nanotechnology Systems社買収と併せて高度な機械設計や海外技術営業の採用が拡大しています。
制御機械事業[産業用ロボット・電子制御]
【事業内容】
産業用ロボット、電子制御装置、システムエンジニアリング装置の製造・販売です。
【業績推移】
売上高65億1百万円(前年同期比19.9%減)、営業損失4億88百万円(前年は営業利益1億8百万円)。
【注目ポイント】
国内の電子制御装置の出荷低迷で一時的な営業赤字となったものの、受注高は68億13百万円(同6.2%増)へ回復しています。人手不足に伴う工場自動化・システムエンジニアリング提案へのシフトを進めており、FAシステムやロボット制御に強い専門人材の活躍機会が存在します。
地域別動向[日本・中国・北米・インド・欧州]
【事業内容】
世界各地の生産・販売・サービス拠点を通じた機械装置のグローバル提供です。
【業績推移】
日本401億円(同4.4%増)、中国462億円(同47.7%減)、北米196億円(同14.6%増)、インド123億円(同5.1%増)。
【注目ポイント】
中国市場への依存度を下げ、成長著しいインドや北米・欧州市場への注力を強めています。海外売上高比率は69.7%と依然として高い水準を保っており、異文化コミュニケーションや国際物流・拠点管理に長けたグローバル人材の重要性が極めて高くなっています。
3今後の見通しと採用の注目点
出典:2026年3月期 決算説明資料 P.21
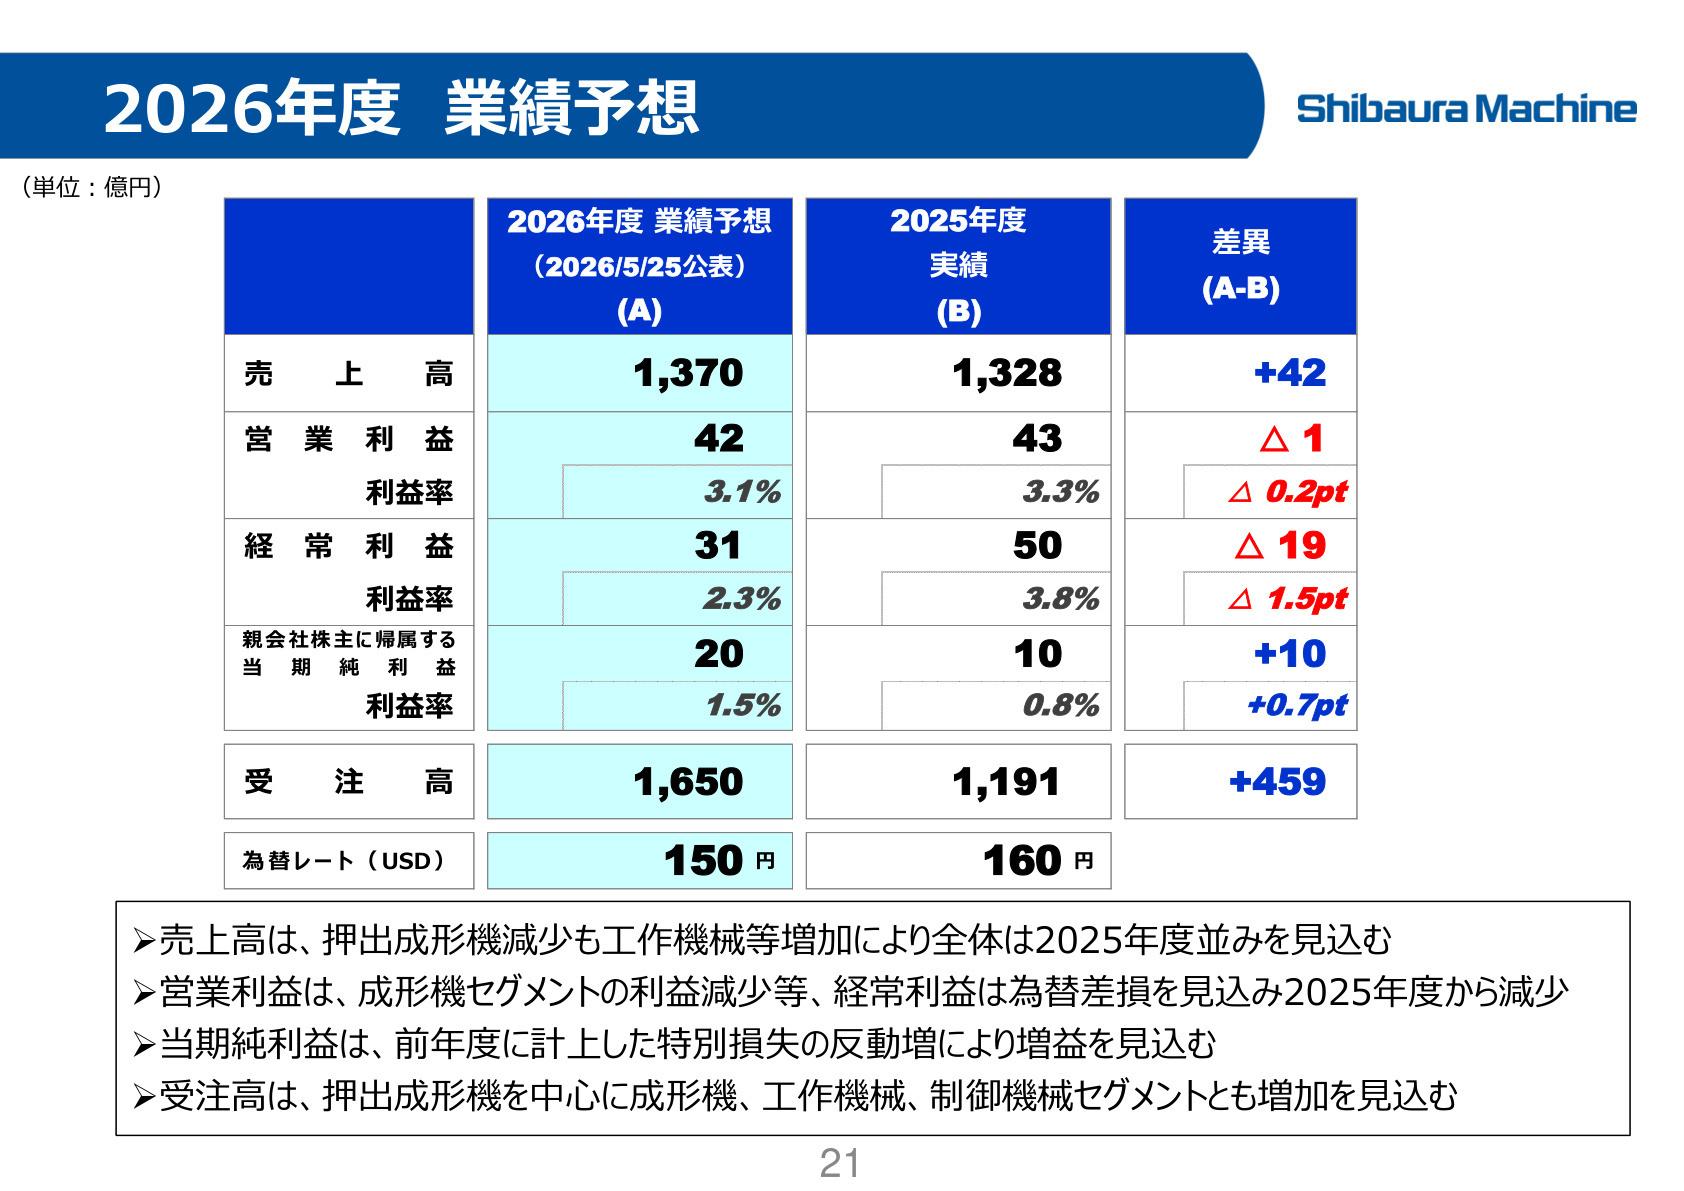
2027年3月期の連結業績予想は、売上高1,370億円(前年比3.2%増)、営業利益42億円(同3.8%減)、当期純利益20億円(同94.4%増)を見込んでいます。売上高は横ばい圏ながら、受注高は押出成形機や工作機械の持ち直しにより1,650億円(同38.5%増)と大幅な回復を予想しています。
中期経営計画「中計2026」の緊急対応施策を推進するとともに、インド新工場の増設や独SHIBAURA MACHINE LWB、米Moore Nanotechnology Systemsの買収(2026年後半子会社化予定)により海外展開を強力に推し進めています。事業基盤の再編に伴い、グローバル市場での製品開発・技術営業・生産管理を主導できる即戦力人材の採用強化が期待されます。
4求職者へのアドバイス
志望動機のヒント
芝浦機械は中国EV市場の一時的な減速に対し、インドでの生産能力拡張や欧州・北米での相次ぐM&Aを通じたグローバル事業ポートフォリオ再構築を急速に進めています。また、AI需要で急成長する超精密加工機分野での世界展開や、ギガキャスト等に対応する大型ダイカスト開発など、最先端のモノづくりをリードしています。「グローバルな生産・販売網の統合に貢献したい」「先端産業向け精密切削技術の海外拡販に挑みたい」といった意欲を伝えることが効果的です。
面接での逆質問例
・「独SHIBAURA MACHINE LWB社や米Moore社など近年のM&A買収先との技術・販売面でのシナジー創出に向け、現在どのようなプロジェクトが進行しているかお聞かせください。」
・「インド新工場の本格稼働や欧米市場強化に伴い、中途入社者に期待されるグローバルでの役割やキャリアパスについて教えていただけますでしょうか。」
5転職者が知っておきたい現場のリアル
経営判断が遅く 言葉だけが先行
経営判断が遅く 言葉だけが先行し、実行力がない 生産設備、空間は遊休が多く 有効活用せずムダを多く感じる 現状を打破しなくてはいけないと皆んなが思っているのに、経営層は何を考えているのかわからない
(機械設計・30代後半・男性) [キャリコネの口コミを読む]在籍年数が長い女性も多数存在するため非常に良い環境なのだろう
在籍年数が長い女性も多数存在するため非常に良い環境なのだろう。また、産休、育休も自在に取れるし、難なく出戻りも可能。 子供が小さいならばフレックスを使用して2時間遅れ出勤、2時間早く退社も可能
(機械設計・30代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 芝浦機械 2026年3月期 決算短信〔日本基準〕(連結)
- 芝浦機械 2026年3月期 決算説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。