


0 編集部が注目した重点ポイント
① 連結売上高・営業利益で過去最高を更新する
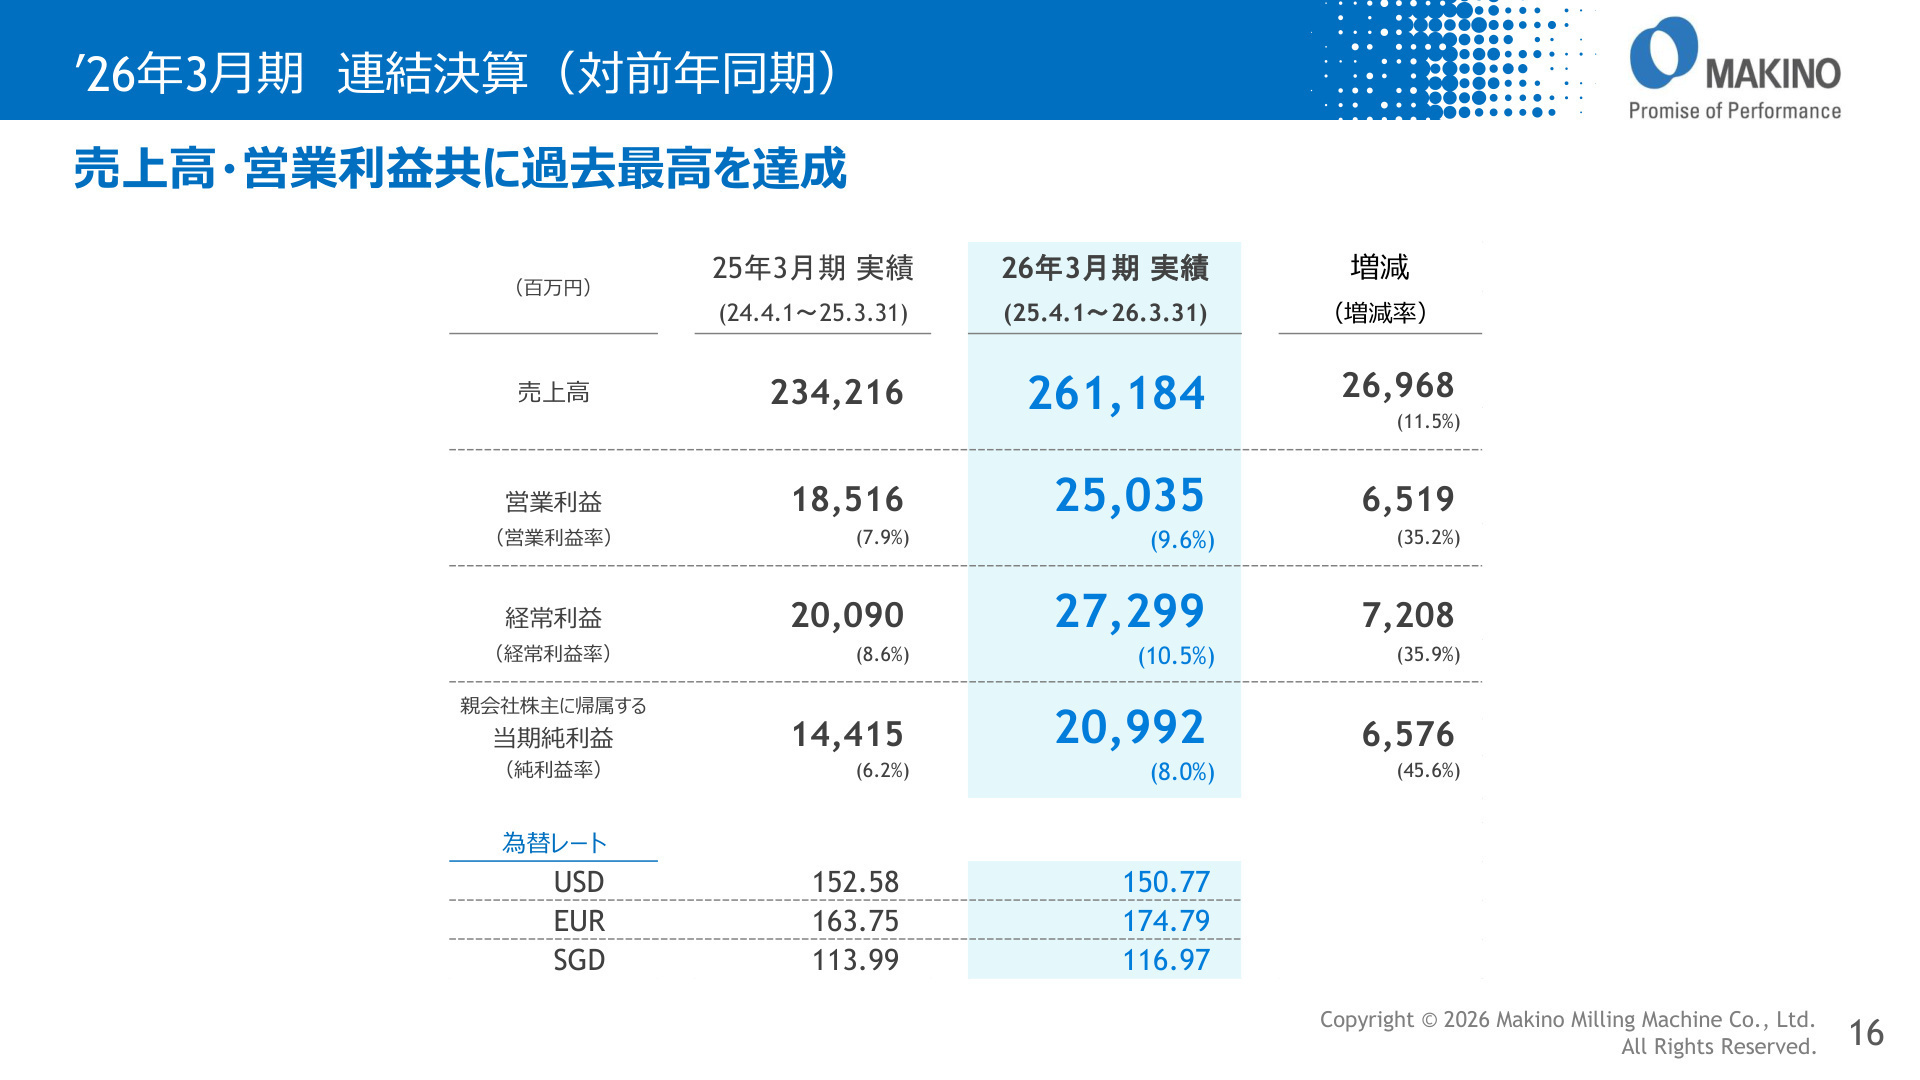
2026年3月期通期の連結売上高は2,611億84百万円(前年同期比11.5%増)、営業利益は250億35百万円(同35.2%増)となり、売上高・営業利益ともに過去最高を更新しました。アジアでの需要拡大や北米での好調な受注が全体を大きく押し上げています。
② アジア市場の需要増が収益成長を強力牽引する
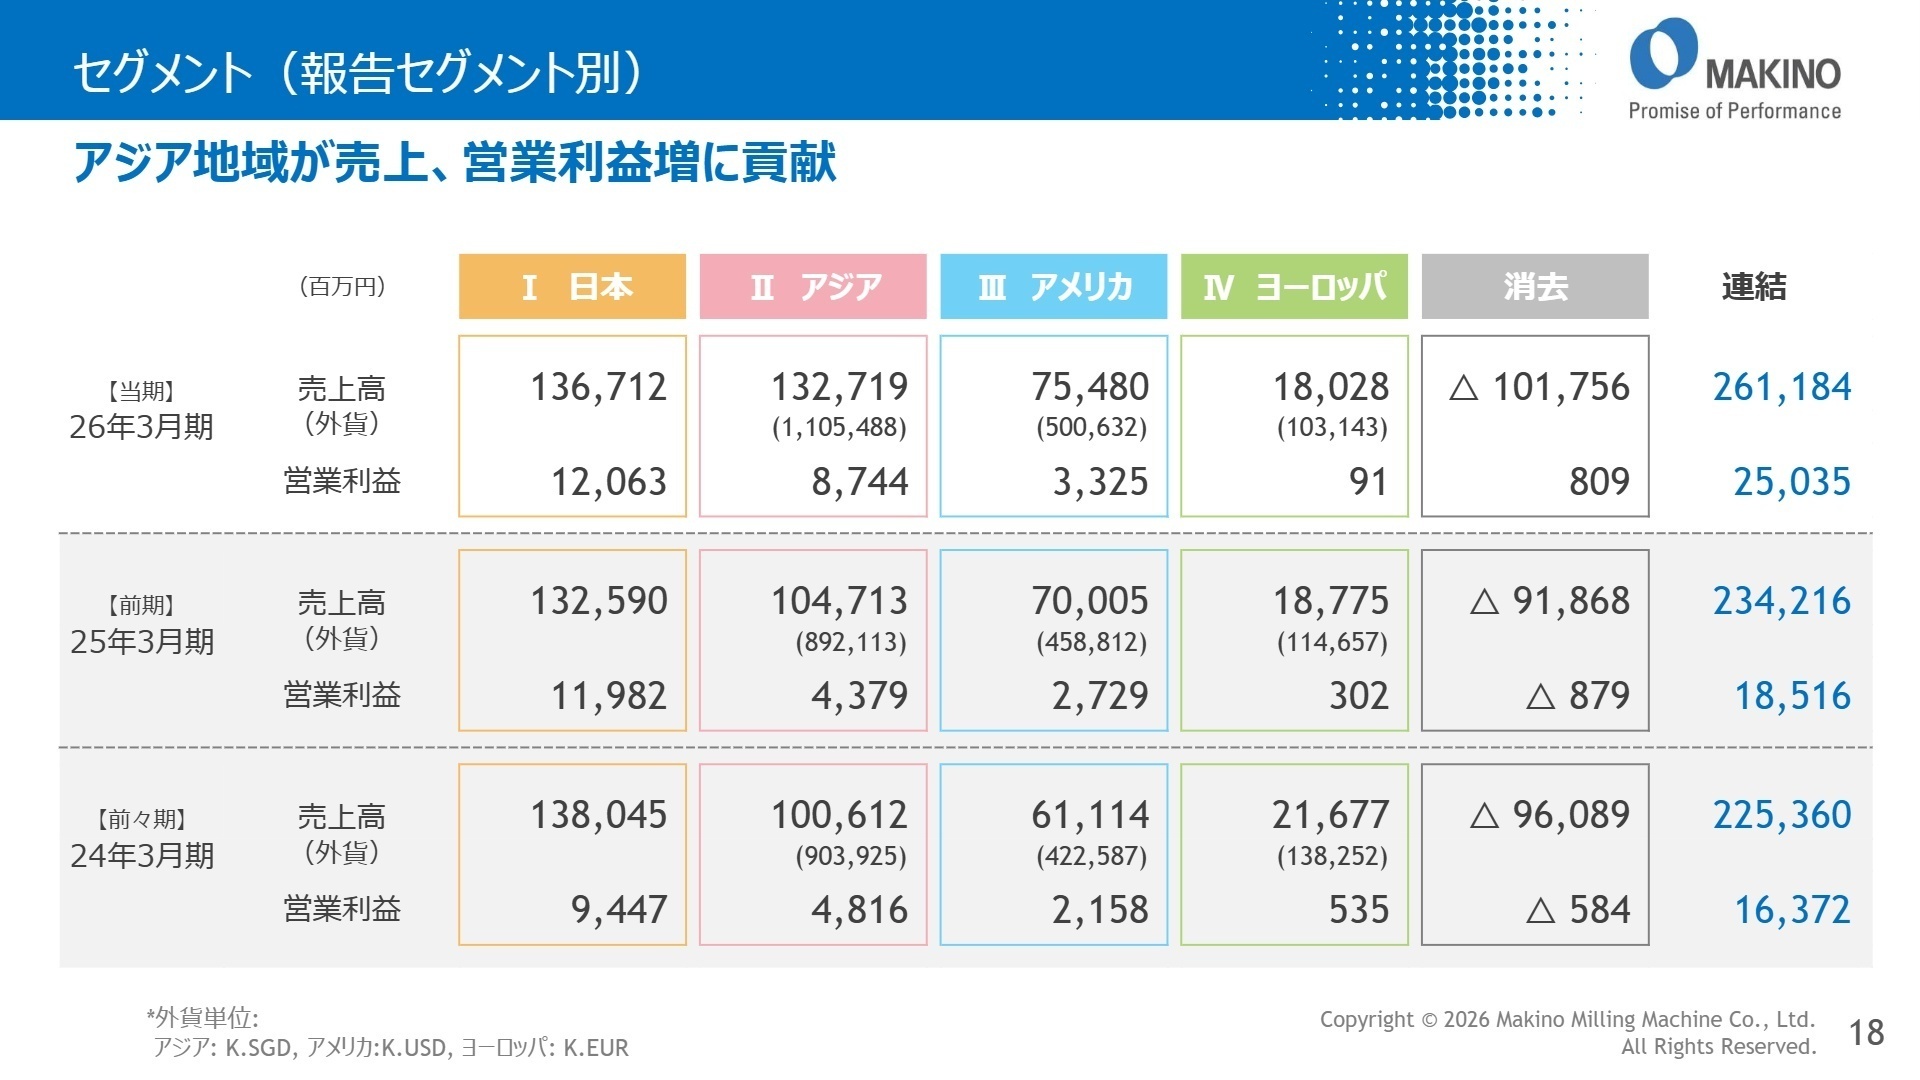
アジア地域のセグメント売上高が1,327億19百万円(前年同期比26.7%増)と急増し、セグメント利益も87億44百万円(同99.7%増)へ倍増しました。中国での新エネルギー車や電気電子部品向け金型需要の拡大が主因であり、海外事業の重要性が一段と高まっています。
③ 2026年6月に富士吉田新工場を稼働予定する
大型機を中心とした生産能力増強のため、富士吉田事業所内に倉庫棟および本体組立工場を建設し、2026年6月からの稼働を計画しています。自動倉庫や粉体塗装の導入、モジュール生産化によりリードタイムを短縮し、モノづくり現場の生産体制強化を進めています。
1 連結業績ハイライト
出典:2026年3月期 決算説明会資料 P.16
当連結会計年度における売上高および営業利益は過去最高を更新しました。アジア市場での新エネルギー車(EV)や電子部品向け金型の強い需要に加え、アメリカにおける航空宇宙産業向けの需要着実な獲得が業績を大きく支えました。連結受注高も2,699億82百万円(前年同期比13.5%増)に達し、過去最高を記録しています。
通期予想に対する進捗状況については、期初に掲げた予想(売上高2,520億円、営業利益238億円)を売上高・各種利益ともに上回る結果となり、通期計画を順調に超過達成する非常に優秀な着地となりました。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明会資料 P.18
セグメントⅠ(日本)
【事業内容】
工作機械の製造・販売および国内グループ会社の統括。高精度マシニングセンタ等の開発・生産を担う基本拠点。
【業績推移】
売上高:1,367億12百万円(前年同期比3.1%増)、セグメント利益:120億63百万円(前年同期比0.7%増)。
【注目ポイント】
上期は自動車関連が低調だったものの、下期は半導体製造装置関連を含む産業機械の部品加工向け受注が増加に転じました。2026年6月の富士吉田新工場稼働にともなう生産能力増強や、自働化システム・次世代制御装置の開発など、エンジニアや生産管理人材への期待が高まっています。
セグメントⅡ(アジア)
【事業内容】
MAKINO ASIA PTE LTDを中心とする、中国・インド・ASEAN地域での工作機械製造および販売事業。
【業績推移】
売上高:1,327億19百万円(前年同期比26.7%増)、セグメント利益:87億44百万円(前年同期比99.7%増)。
【注目ポイント】
中国における新エネルギー車や電気電子部品向けの金型加工機分野が絶好調となり、利益が前年からほぼ倍増する目覚ましい成果を収めました。武漢工場での現地生産能力増強も進んでおり、グローバル事業を推進する営業・エンジニア職種の活躍チャンスが大きく広がっています。
セグメントⅢ(アメリカ)
【事業内容】
MAKINO INC.を中心とした、南北アメリカ地域における工作機械の販売およびエンジニアリングサービス。
【業績推移】
売上高:754億80百万円(前年同期比7.8%増)、セグメント利益:33億25百万円(前年同期比21.8%増)。
【注目ポイント】
関税政策等の影響が懸念されたものの、航空宇宙分野における大型5軸制御マシニングセンタの需要が非常に高水準で推移しました。顧客のサプライチェーン再構築や老朽化更新の動きに対応するため、高度なカスタマイズ技術やエンジニアリング提案力を持つ人材が必要とされています。
セグメントⅣ(ヨーロッパ)
【事業内容】
MAKINO Europe GmbHを中心とした、欧州地域における工作機械販売・サービスサポート。
【業績推移】
売上高:180億28百万円(前年同期比4.0%減)、セグメント利益:91百万円(前年同期比69.9%減)。
【注目ポイント】
欧州域内での投資控えによりセグメント減益となったものの、航空機関連や南欧・東欧での産業機械向け商談は増加傾向を示しています。欧州市場の販売ネットワーク強化や現地ニーズへの迅速な対応を進める営業・サービス体制の強化が課題となっています。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明会資料 P.25
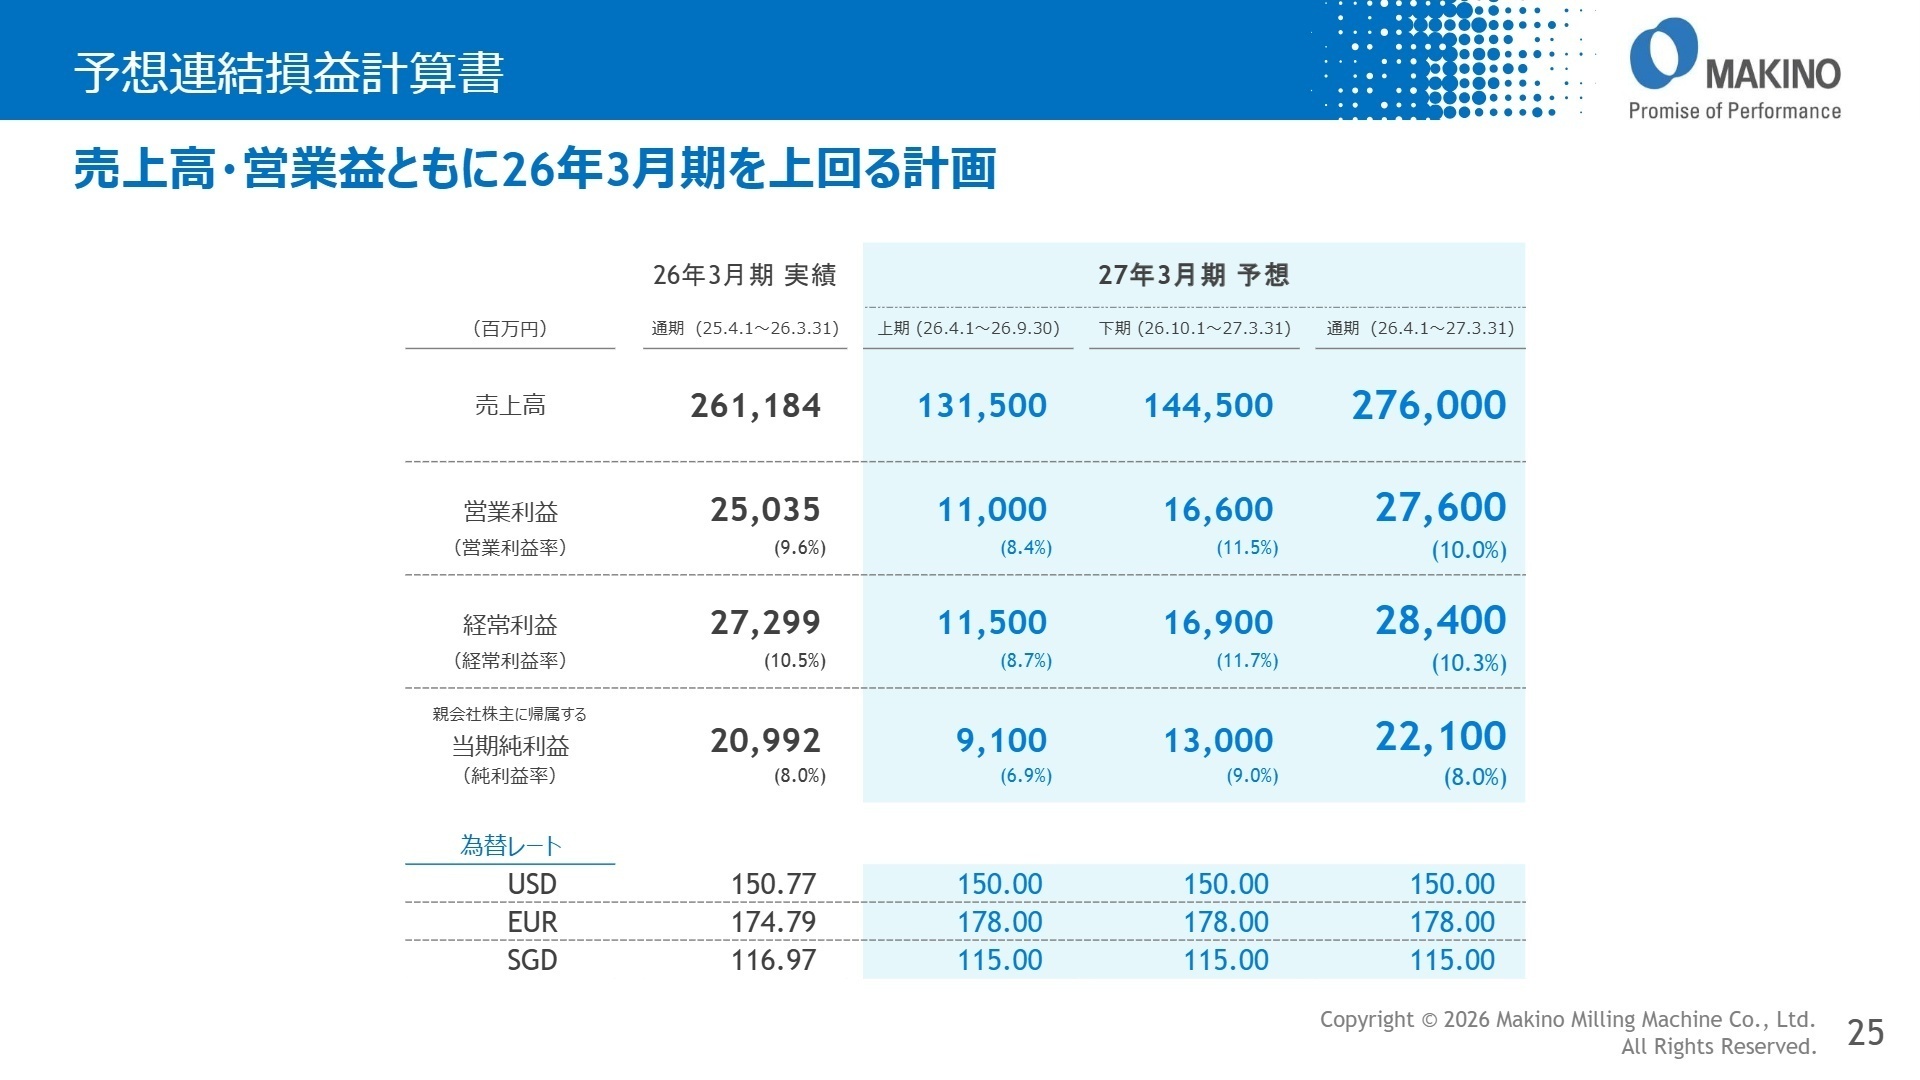
2027年3月期の通期連結業績予想は、売上高2,760億円(前年同期比5.7%増)、営業利益276億円(同10.2%増)、親会社株主に帰属する当期純利益221億円(同5.3%増)と、さらなる業績拡大を見込む強気の計画となっています。連結受注についても2,800億円(当期比3.7%増)を目指します。
人件費等の経費増加が見込まれるものの、増産体制の確立や販売単価の見直し、業務効率改善を推進することで利益を確保する方針です。2026年6月に稼働する富士吉田新工場での生産効率化や、自働化システム・新製品のタイムリーな市場投入が進むため、モノづくりを技術面・DX面から支える高度人材の採用ニーズは今後ますます高まることが予想されます。
4 求職者へのアドバイス
志望動機のヒント
牧野フライス製作所は、高精度マシニングセンタ等の工作機械で世界的な実績を持ち、2026年3月期には売上高・営業利益で過去最高を更新した優良企業です。アジア市場におけるEV・電子部品向け需要の急速な伸びや、北米における航空宇宙分野向けでの強みが明確であり、2026年6月に稼働する富士吉田新工場など意欲的な設備投資も行っています。「グローバル市場での事業成長に貢献したい」「自動化技術や高精度加工技術の進化を通じて製造業の発展を支えたい」といった軸で志望動機を構築すると非常に説得力が高まります。
面接での逆質問例
1. 2026年6月に稼働予定の富士吉田新工場において、モジュール生産や自動倉庫などの導入が進む中、中途採用者が早期に貢献を求められる具体的なプロジェクトや役割について教えていただけますか。
2. アジア地域(中国・インド・ASEAN)でEVや電子部品向けの需要が大きく伸びていますが、海外拠点との連携や現地の顧客ニーズに応えるための技術支援体制はどのようになっていますか。
5 転職者が知っておきたい現場のリアル(口コミ)
社長の顔を真っ先に覚えるべき
突然、社長が通り過ぎていきます。油断していると、見られることとなります。忙しいのに現場にも顔を出すのはすごいと思っています。もちろん社長の顔を真っ先に覚えるべきです。
(研究開発・30代前半・男性) [キャリコネの口コミを読む]立地がよくないのは事実
最寄りの駅から社バスが出ていますが、渋滞など交通に問題が発生すると、業務に支障がでるくらい人が少ないことがあります。一番近い電車は単線で本数が限られるため、立地がよくないのは事実だと思います
(研究開発・30代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。