


0 編集部が注目した重点ポイント
①売上高は10.6%増で過去最高を更新
2026年3月期の連結売上高は前期比10.6%増の2,305億3,100万円に達し、過去最高の業績を更新しました。主力のEC常温3PL事業や輸配送事業の物量拡大に加え、料金改定の成約が進んだことが増収に寄与しています。
②子会社株式取得と持分法適用で基盤拡充
当連結会計年度より、連結子会社ファイズホールディングスが誠ノ真の株式を取得して新規連結へ追加したほか、新設したMOMO Aを持分法適用関連会社としました。グループネットワークとBPO(業務プロセスの外部委託)領域の強化により、事業拡大に伴うキャリア機会が広がっています。
③大型拠点本格稼働で2030年5千億円目指す
中期経営計画2028のもと、旗艦拠点「AZ-COM Matsubushi EAST」が順調に稼働を開始し、2027年3月期には売上高2,500億円の達成を見込んでいます。IT・DX投資や組織再編を前倒しで断行し、長期ビジョンである売上高5,000億円に向けた成長基盤の構築を加速させています。
1 連結業績ハイライト
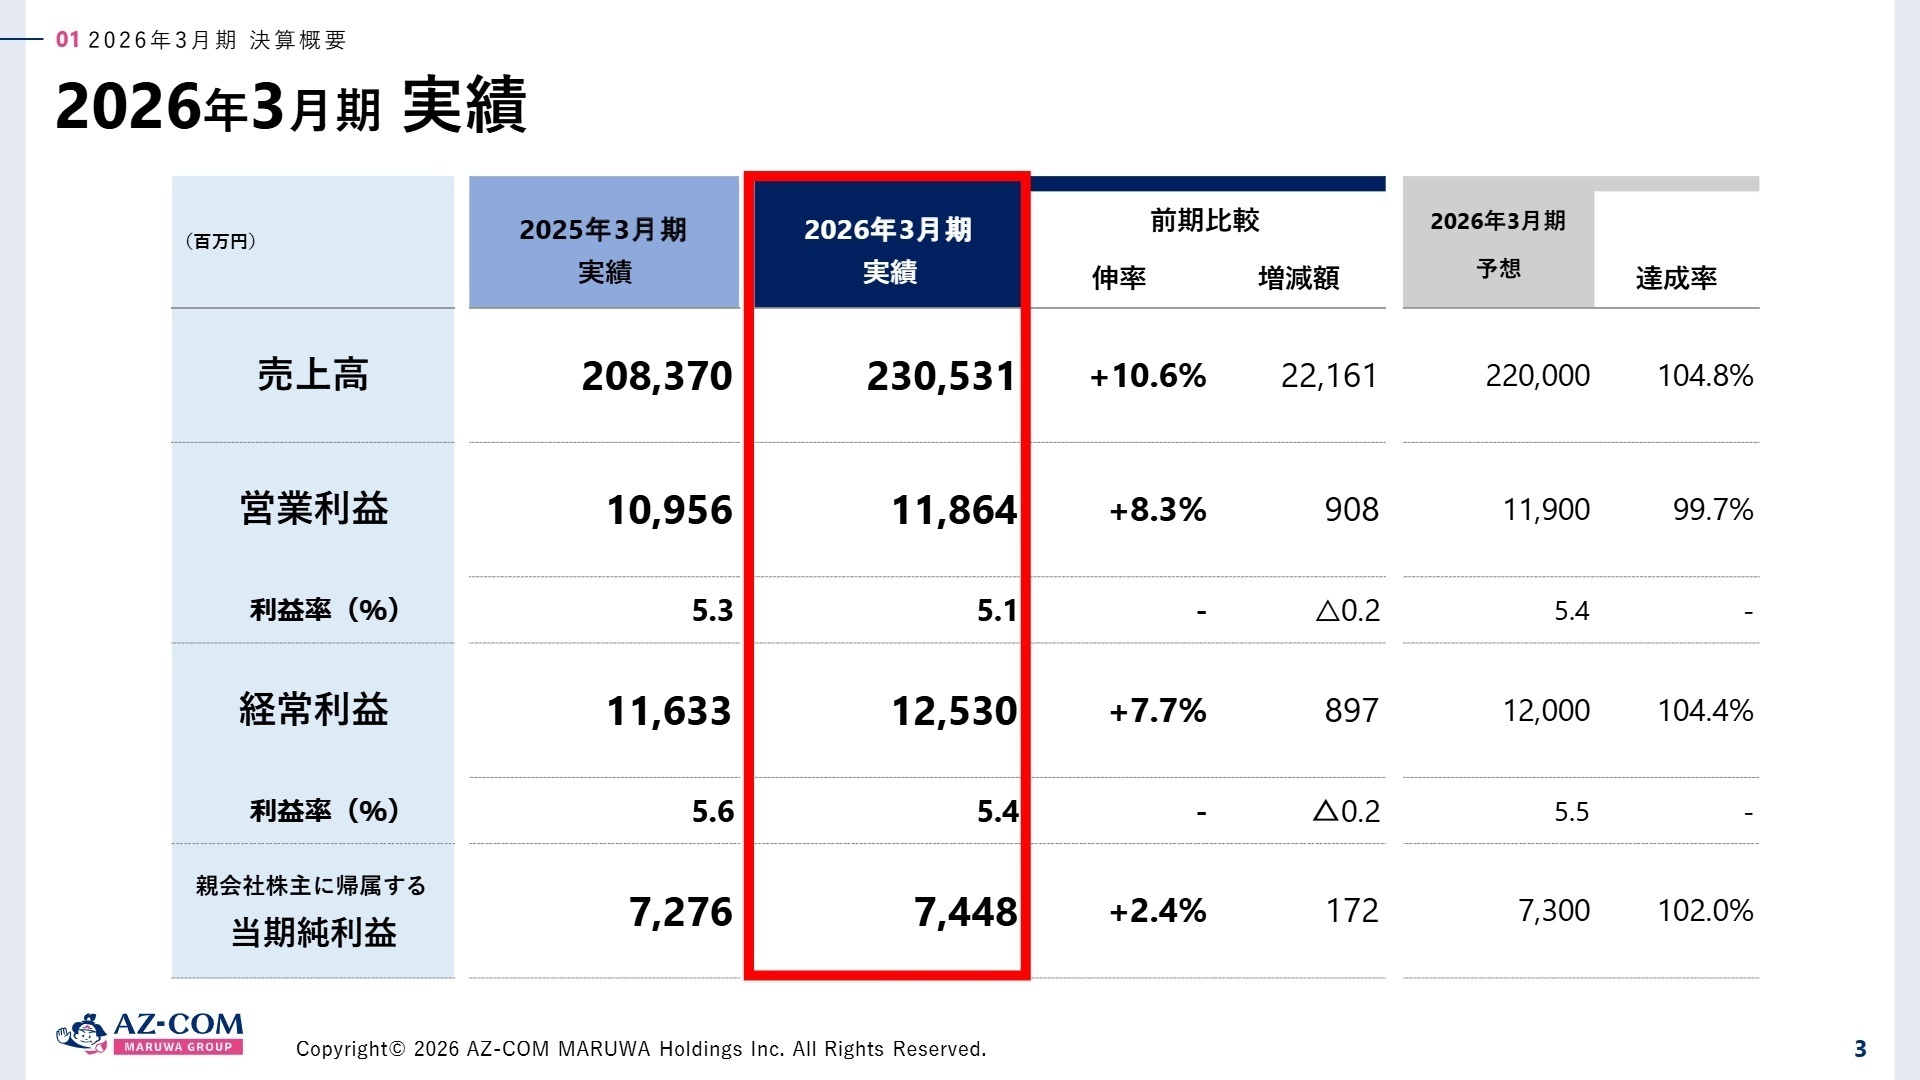
出典:2026年3月期 決算補足資料 P.3
売上高
2,305.31億円
前年同期比: +10.6%
営業利益
118.64億円
前年同期比: +8.3%
経常利益
125.30億円
前年同期比: +7.7%
親会社株主に帰属する当期純利益
74.48億円
前年同期比: +2.4%
当連結会計年度における業績は、売上高2,305億3,100万円(前年同期比10.6%増)、営業利益118億6,400万円(同8.3%増)、経常利益125億3,000万円(同7.7%増)、親会社株主に帰属する当期純利益74億4,800万円(同2.4%増)となりました。新拠点開設に伴う先行投資や賃金上昇があったものの、新規顧客の獲得や全社的な適正運賃・料金収受の推進により収益力の強化が進展しています。
通期予想に対する進捗状況については、通期予想の売上高2,200億円に対して達成率104.8%、営業利益は119億円に対して達成率99.7%、経常利益は120億円に対して達成率104.4%、純利益は73億円に対して達成率102.0%となり、年間計画に対して極めて順調な着地を記録しました。
2 事業別分析:転職者が活躍できるフィールド
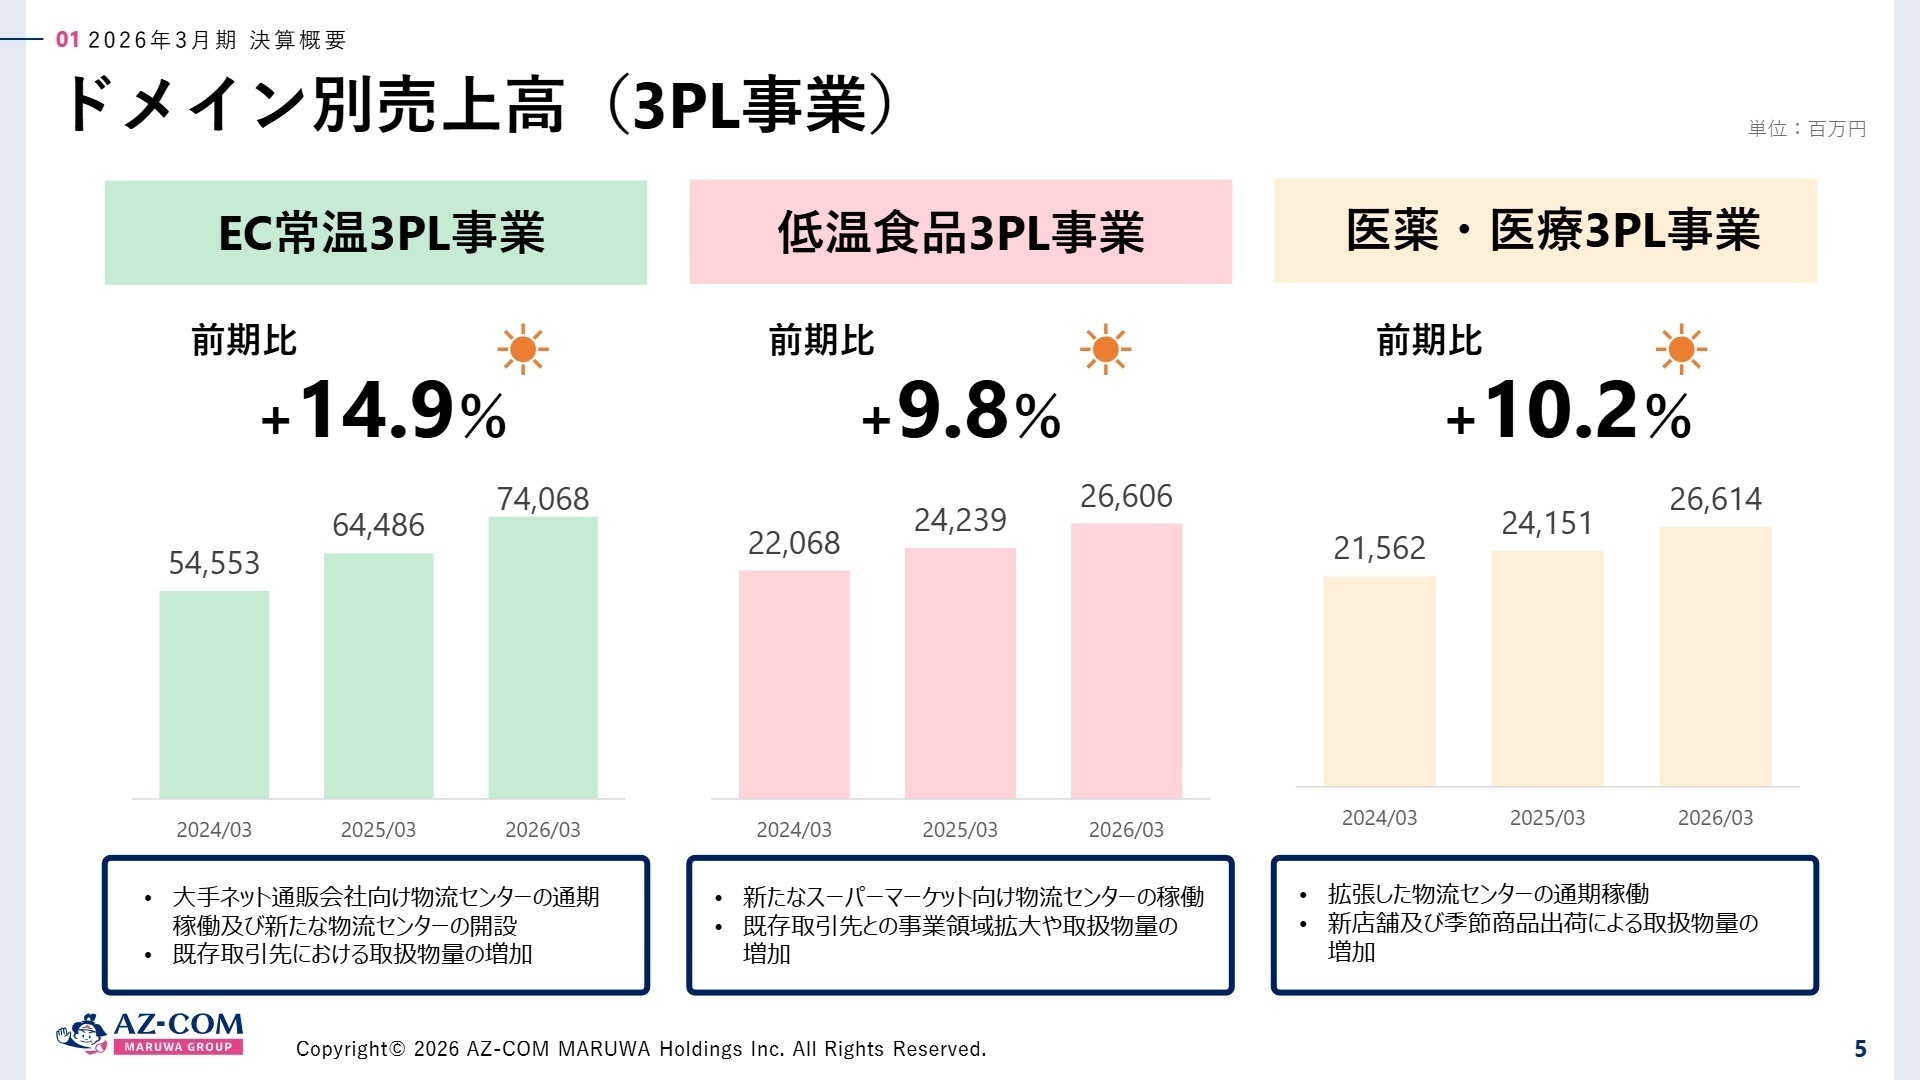
出典:2026年3月期 決算補足資料 P.5
物流事業
【事業内容】 丸和運輸機関や各地域子会社、ファイズグループ等が担う、物流センター運営、一般貨物運送、ECラストワンマイル及び3PL(荷主の物流業務を一括受託するサービス)事業を展開しています。
【業績推移】 外部顧客売上高は2,273億7,700万円(前年同期比10.6%増)、セグメント利益は116億5,000万円(同2.9%増)となり、取扱物量増加と料金改定により増収増益を達成しました。
【注目ポイント】 EC常温3PL事業が前年同期比14.9%増の740億6,800万円、EC常温輸配送事業が同14.6%増の611億7,100万円と高い伸長を示しました。新拠点「AZ-COM Matsubushi EAST」の立ち上げ費用やM・Kロジの顧客関連資産に係る減損損失5億4,500万円を計上したものの、大手ネット通販会社向けの取扱拡大が業績を牽引しています。物流の2024年問題やドライバー不足に対応すべく、配車プラットフォーム構築やセンター運営の標準化を推進できるロジスティクス改革人材の需要が急増しています。
その他
【事業内容】 アズコムデータセキュリティによるBPO(業務外部委託)や文書保管庫賃貸事業、ファイズホールディングスにおける情報システム事業などを手掛けています。
【業績推移】 外部顧客売上高は31億5,400万円(前年同期比13.8%増)、セグメント利益は5億2,700万円(同26.1%増)となり、大幅な増益を記録しました。
【注目ポイント】 アズコムデータセキュリティのBPO新規案件獲得に加え、ファイズグループにおける情報システム事業の受注が順調に寄与しました。グループ全体のIT・DX投資やシェアードサービス拡大方針に伴い、物流現場のバックオフィス効率化やデータ管理基盤の高度化を支えるシステムエンジニアやBPO運用リーダーの獲得が重要視されています。
3 今後の見通しと採用の注目点
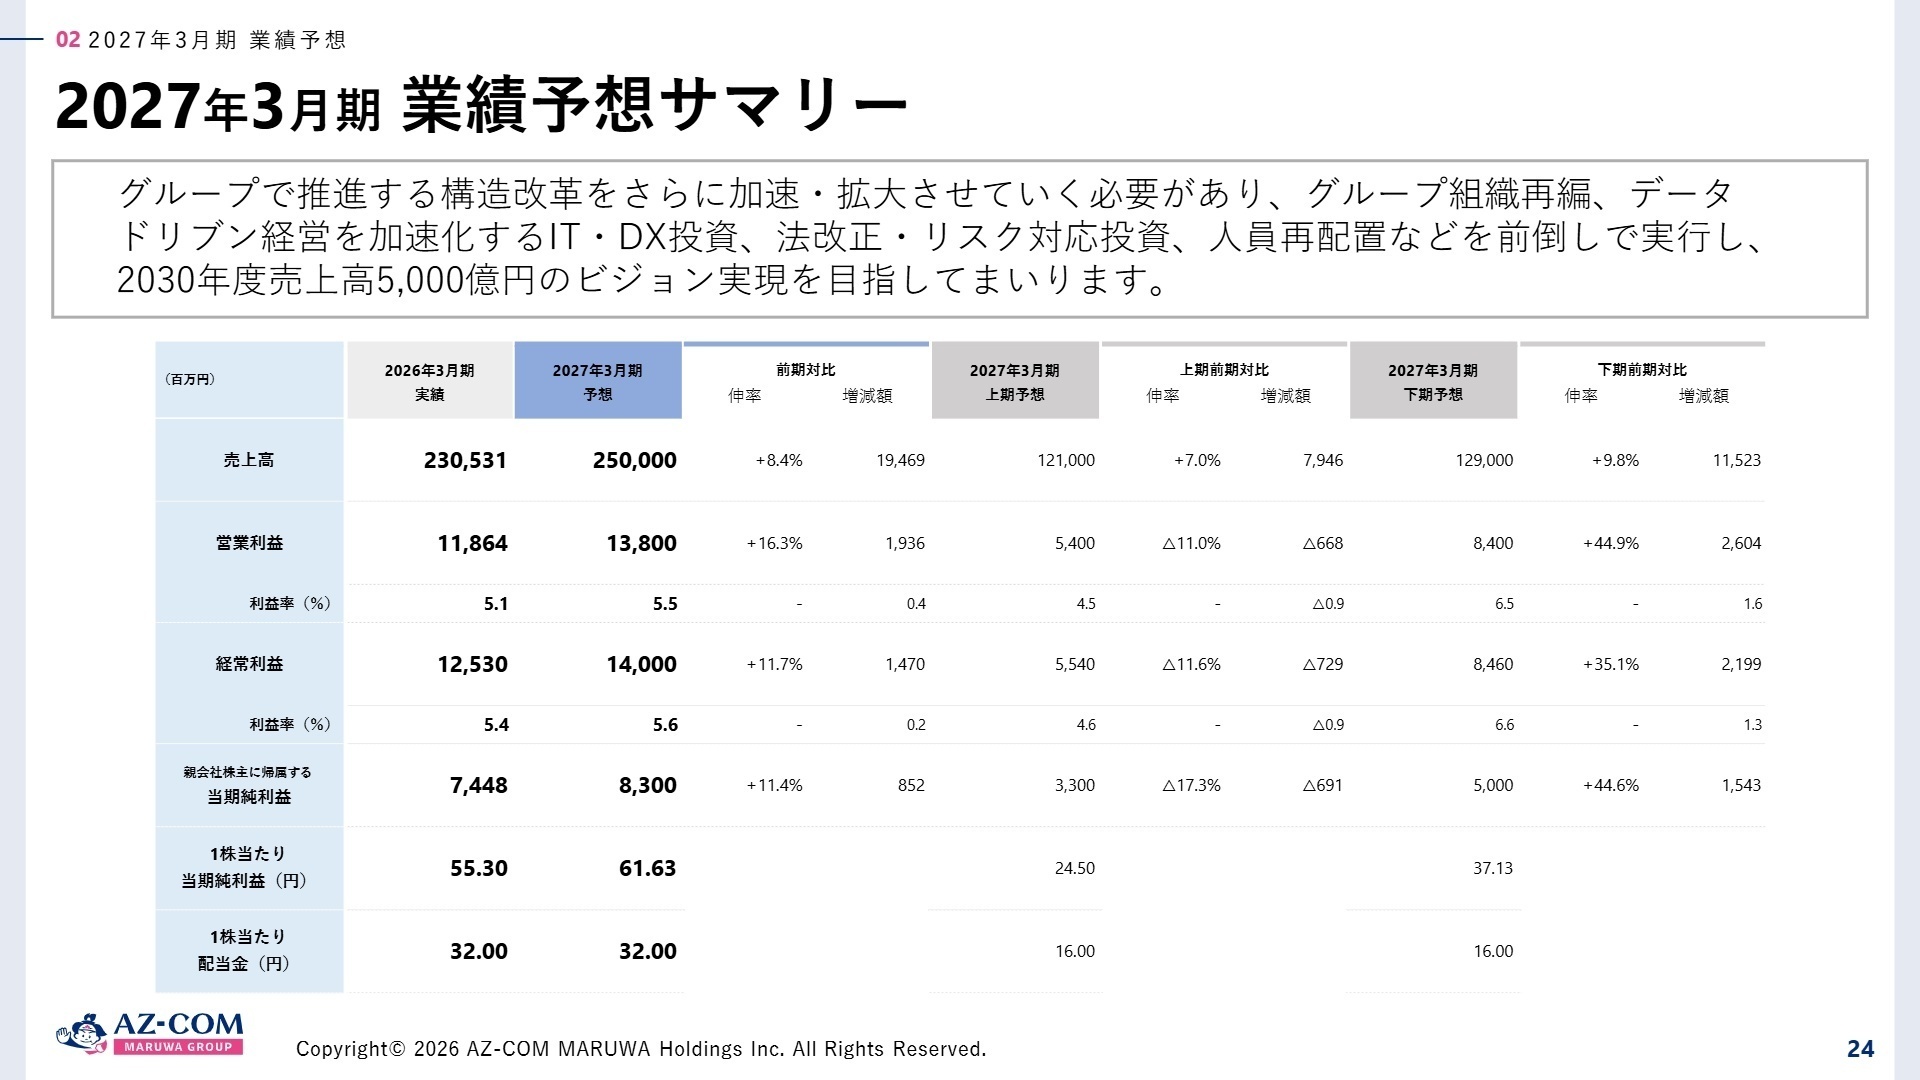
出典:2026年3月期 決算補足資料 P.24
2027年3月期の通期連結業績予想は、売上高2,500億円(前期比8.4%増)、営業利益138億円(同16.3%増)、経常利益140億円(同11.7%増)、親会社株主に帰属する当期純利益83億円(同11.4%増)と増収増益の継続を計画しています。燃料価格高騰(自社4億円+パートナー企業15億円規模の影響)や法改正に伴う賃金上昇などのコスト増を見込むものの、業績予想には50億円の料金改定計画を織り込み、吸収を図る方針です。さらに「AZ-COM Matsubushi EAST」の本格稼働に加え、2029年4月稼働予定の「AZ-COM Matsubushi WEST」など大型投資が継続しており、グループ組織再編やIT・DX投資を前倒しで推進できるマネジメント人材の採用意欲が高まっています。
4 求職者へのアドバイス
志望動機のヒント
同社は「3PL&プラットフォームカンパニー」として、大手ネット通販会社向けのEC物流やドラッグストア・スーパー向けの低温物流において確固たる地盤を築いています。志望動機を構築する際は、以下の視点を盛り込むと説得力が高まります。
- 旗艦センター「AZ-COM Matsubushi EAST」をはじめとする大型免震拠点の展開や、自動化・標準化を通じた高収益型3PLモデルの確立に自身の知見を活かしたい旨を伝える。
- 2,800社超が加盟する「AZ-COMネットワーク」を活用した共同配送や輸配送プラットフォーム構築において、物流の2024年問題解決への貢献をアピールする。
- 単なる運送管理にとどまらず、適正運賃の収受交渉や顧客の効率化義務を支援するCLO(最高物流責任者)型コンサルティングを志向する姿勢を示す。
面接での逆質問例
面接では、経営陣が掲げる構造改革やコスト転嫁の実行プロセスに踏み込んだ質問を行うことで、事業理解の深さを示すことができます。
- 「2027年3月期予想において50億円の料金改定を計画されていますが、荷主とのサーチャージ交渉や価格転嫁を円滑に進めるための体制はどのように整えられていますか?」
- 「AZ-COM Matsubushi EASTの早期フル稼働や坪当たり利益向上に向け、中途入社者に期待される現場改善やIT実装の役割について教えてください。」
- 「2030年度の売上高5,000億円に向けた組織再編において、グループ各社のシェアードサービス化やDX推進に参画する機会はどのように提供されますか?」
5 転職者が知っておきたい現場のリアル(口コミ)
業績はわりかし良好
業績はわりかし良好、大きく利益を上げているのがアマゾンの部門なのでアマゾンから切られるとどうするのかわからない。また業績と社員の給与は比例しないが、代表がときどき資産を与えてくれる。
(物流サービス・20代前半・男性) [キャリコネの口コミを読む]中途入社はいきなり現場に放り出される
新卒入社の場合は研修があり、その後現場配属なので割とスムーズに業務に入れる。中途入社はいきなり現場に放り出される、忙しい拠点だと相手している暇がない。
(物流サービス・20代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算補足資料








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。