


0 編集部が注目した重点ポイント
①海外子会社の決算期を統一し4期連続で過去最高益を更新する
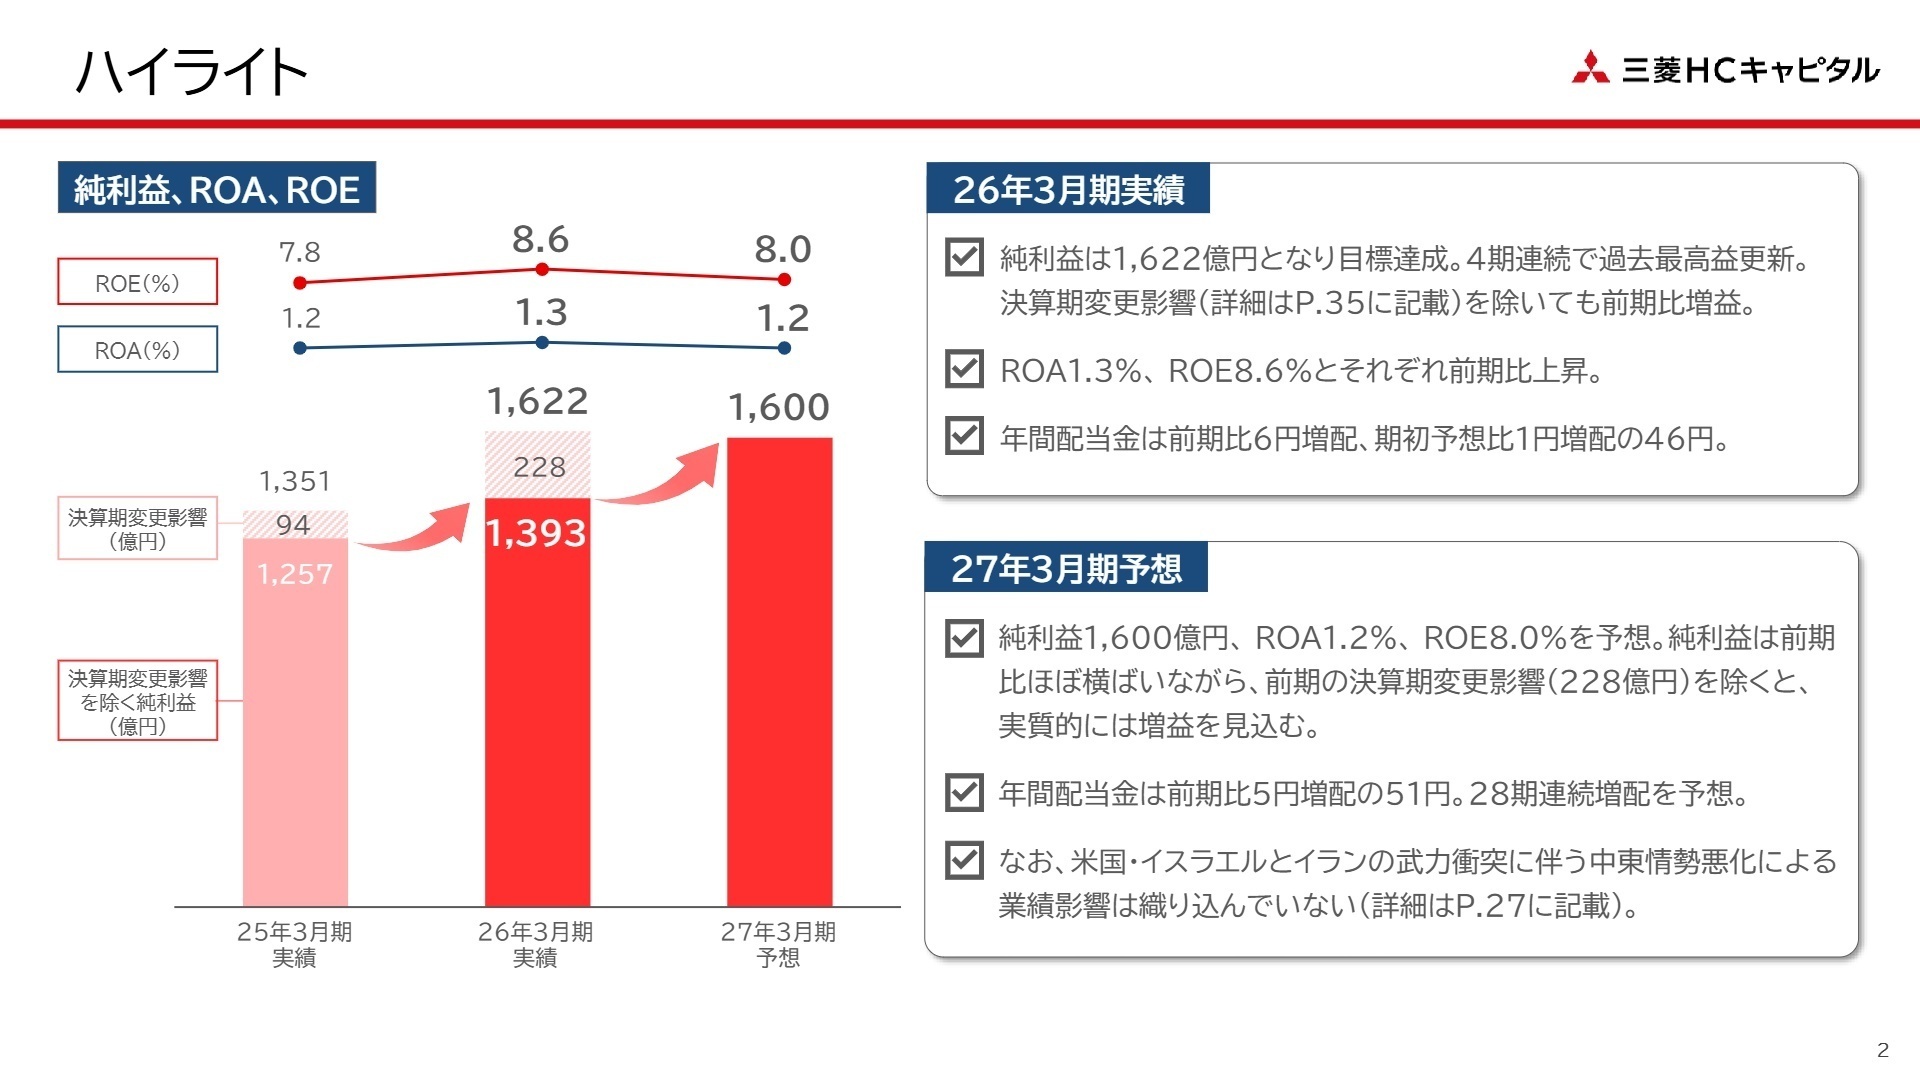
当期より航空・ロジスティクスの海外連結子会社3社の決算日を12月から3月へ変更し、15カ月決算に伴う純利益228億円の押し上げ効果が発生しました。この影響を除いたベースでも実質増益を確保し、親会社株主に帰属する当期純利益は前期比20.0%増の1,622億円を達成しています。
②組織改編でモビリティを統合し新6セグメント体制へ再編する
2026年4月1日付の組織改編に伴い、翌2027年3月期より「モビリティ」を「ロジスティクス」に統合し、全7セグメントから新6セグメント体制へと移行します。また海外カスタマー内の地域区分も整理されるなど、事業横断的な総合ソリューションの提供体制が一段と強化されます。
③米州の貸倒費用を半減させ事業ポートフォリオの改善を進める
米州事業における商用トラック分野の貸倒関連費用が前期比で181億円減少し、グループ全体の信用コスト抑制に大きく寄与しました。同事業の構成割合を2024年3月末の47%から34%へ計画的に引き下げており、リスク・リターンの最適化を着実に前進させています。
1 連結業績ハイライト
出典:2026年3月期 決算概要資料 P.2
売上高
2兆2,153億円
前期比 +6.0%
営業利益
2,404億円
前期比 +28.5%
経常利益
2,360億円
前期比 +22.0%
当期純利益
1,622億円
前期比 +20.0%
当連結会計年度の業績は、航空やロジスティクス分野におけるインカムゲイン(保有資産からの基礎的収益)の伸長に加え、Engine Lease Finance(elfc)など海外子会社3社の決算期変更に伴う3カ月分の取込期間調整(純利益+228億円)が寄与しました。英国自動車ローン手数料問題に関連する引当金繰入(約115億円)を特別損失等に計上したものの、米州トラック事業の貸倒費用減少や不動産の売却益計上によって力強く吸収しています。
通期予想の親会社株主に帰属する当期純利益1,600億円に対して実績は1,622億円となり、達成率は101.4%に達して計画を達成し4期連続で過去最高益を更新しました。年間配当金も期初予想の45円から1円増配の46円(前期比6円増配)で着地しています。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算概要資料 P.10
カスタマーソリューション
【事業内容】
法人・官公庁向けファイナンス、省エネソリューション、販売金融、不動産リースおよび各種金融サービスを展開します。
【業績推移】
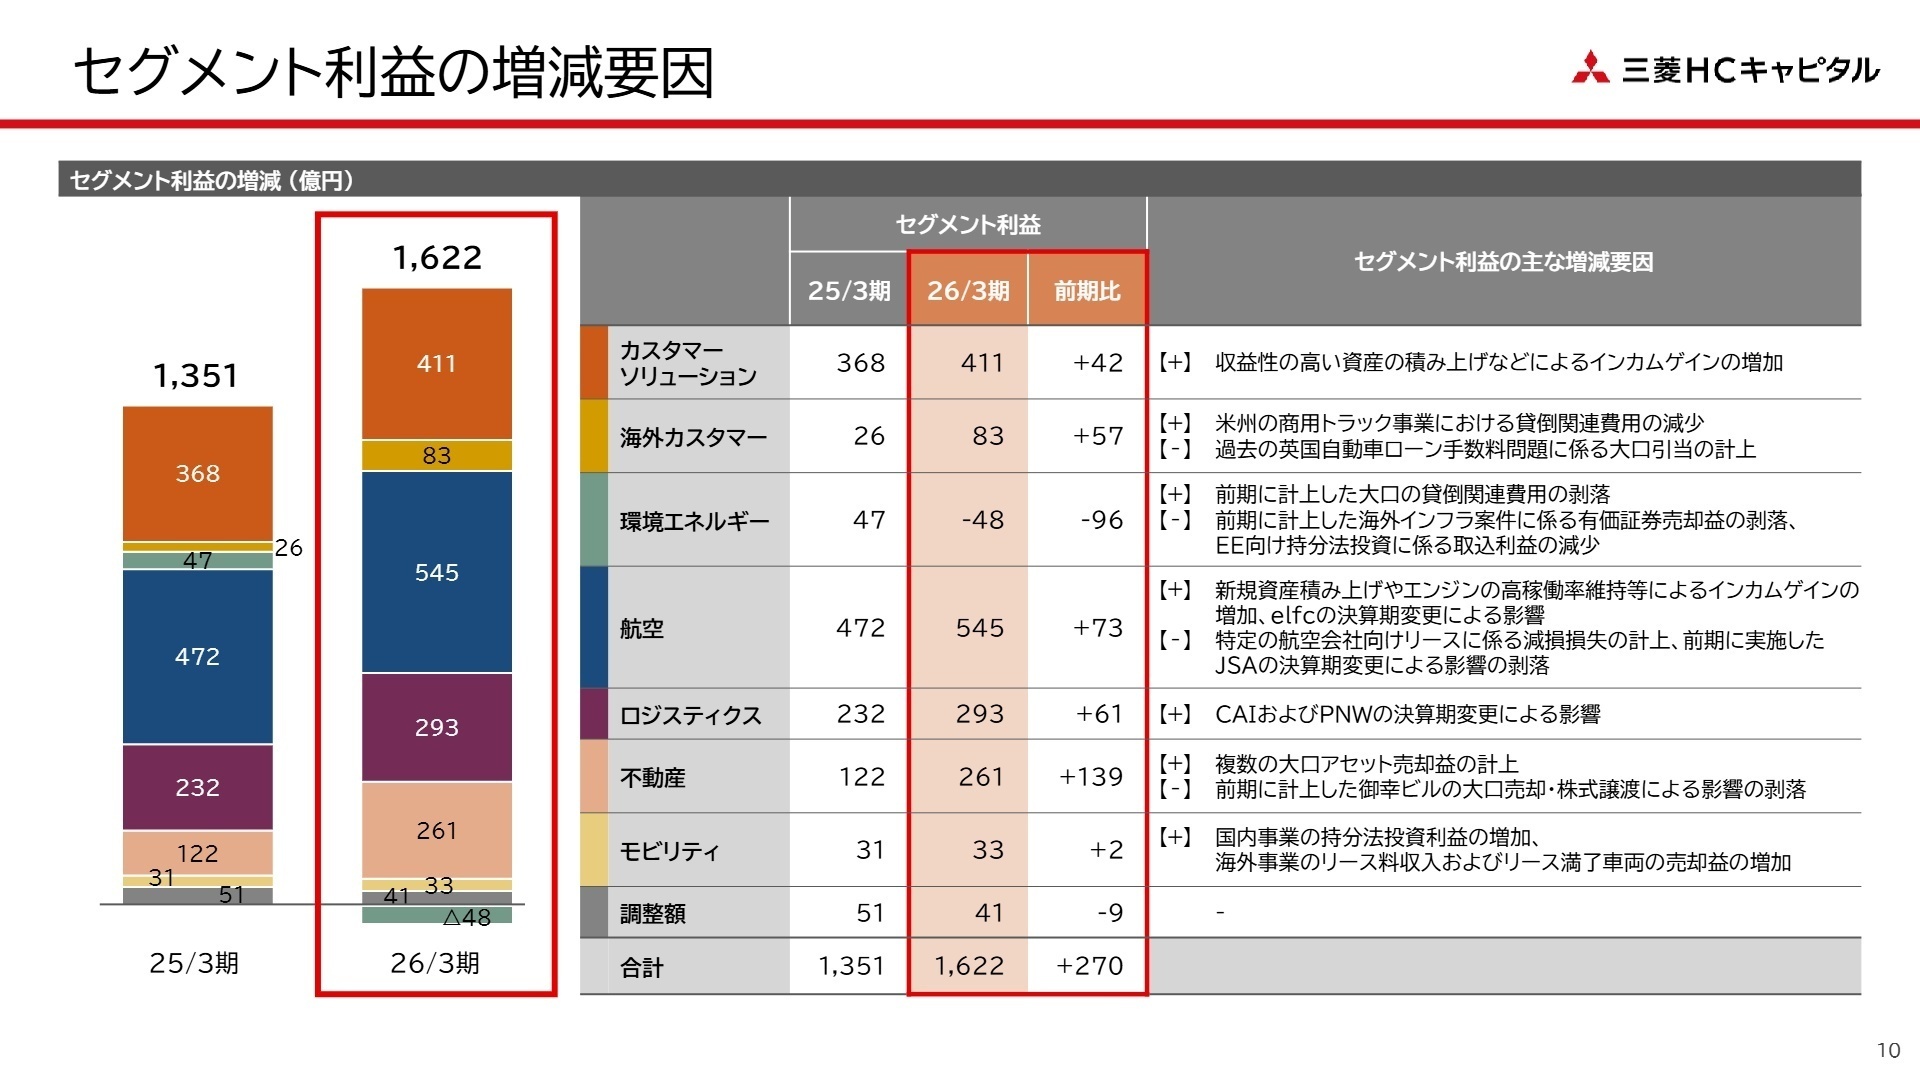
売上高は1兆200億円、セグメント利益は前期比11.5%増の411億円となり、貸倒費用の低位推移も寄与して増益を確保しました。
【注目ポイント】
前期にあった積水リースの売却による減収影響を、収益性の高い優良アセットの積み上げでカバーしました。独自の低炭素設備支援プログラム「GX Assessment Lease」の地域金融機関連携や、顧客のDX・省エネ推進を支える高付加価値型サービスが拡大しており、従来のリースにとどまらない提案力を持つ人材が求められています。
注目職種:法人ソリューション営業、GX・省エネソリューション企画
海外カスタマー(欧州・米州・中国・ASEAN)
【事業内容】
Mitsubishi HC Capital UKやMitsubishi HC Capital America等を通じ、海外各地域で販売金融やリースを提供します。
【業績推移】
セグメント利益は前期比213.8%増の83億円でした。欧州は123億円、米州は1億円と黒字化し、中国は△49億円、ASEANは8億円でした。
【注目ポイント】
欧州では過去の自動車ローン手数料問題に伴う特別損失計上があったものの事業自体は堅調です。米州では商用トラック事業の審査厳格化により貸倒費用が前期比181億円改善しました。中国の構造改革費用計上など地域ごとの課題に対処しつつ、ポートフォリオ再構築と現地ガバナンスを担う国際金融人材が不可欠となっています。
注目職種:海外リスクマネジメント・審査、グローバル企画管理
環境エネルギー
【事業内容】
三菱HCキャピタルエナジー等を中心に、国内外の再生可能エネルギー発電事業や環境関連ファイナンスを展開します。
【業績推移】
売上高460億円、セグメント損益は前期比96億円減少し△48億円の損失となりました。前年の有価証券売却益剥落が響きました。
【注目ポイント】
出資先European Energyの取込利益減少や評価損により当期は赤字となりましたが、再エネ運転開始済み持分容量は1,760MWへ拡大しました。系統用蓄電池の着工や分散型蓄電池ソリューションなど、次世代エネルギー事業の開発パイプラインは豊富であり、プロジェクト開発を推進できる専門技術者やファイナンス設計者の需要は堅調です。
注目職種:再エネプロジェクト開発、系統用蓄電システム技術営業
航空
【事業内容】
Jackson Square Aviation(JSA)による航空機リースおよびEngine Lease Finance(elfc)によるエンジンリースを展開します。
【業績推移】
売上高3,396億円、セグメント利益は前期比15.5%増の545億円となり、航空旅客需要の回復を背景に高収益を維持しました。
【注目ポイント】
elfcの決算期変更影響(+89億円)に加え、エンジンの高稼働率維持と機体売却が業績を牽引しました。特定の航空会社向けリースに係る減損(売上原価計上146億円)を吸収する収益力があります。新型機比率78.9%、新型エンジン比率79.7%へ高まっており、環境性能の高い最新鋭機材のトレーディング・アセットマネジメント実務人材が活躍可能です。
注目職種:航空機・エンジンアセットマネジメント、エアライン営業
ロジスティクス
【事業内容】
CAI Internationalによる海上コンテナリース事業およびPNW Railcarsによる北米鉄道貨車リース事業を主軸とします。
【業績推移】
売上高1,789億円、セグメント利益は前期比26.3%増の293億円と大幅な増益を達成しました。
【注目ポイント】
子会社2社の決算期変更影響(+62億円)に加え、鉄道貨車のアセット売却益やリース料収入が堅調でした。翌期からはモビリティが統合され、海上・陸上・車両を横断した総合物流ソリューションへと進化します。世界的なサプライチェーン再編に対応する運航管理や機材売買の専門人材が求められています。
注目職種:コンテナ・貨車フリート管理、グローバル物流営業
不動産
【事業内容】
三菱HCキャピタルリアルティ等を通じて不動産投資、ファイナンス、私募ファンド組成およびアセットマネジメントを行います。
【業績推移】
売上高1,106億円、セグメント利益は前期比114.3%増の261億円となり、大幅な増益を達成しました。
【注目ポイント】
前期にあった御幸ビルディング売却益の剥落を乗り越え、複数の大口アセット売却を機動的に実行しました。国内投資事業の資産残高は4,567億円へ急伸しており、リノべる社との合弁会社「リテラム」による不動産再生事業など、回転型ビジネスモデルの推進を担う不動産アクイジション・AM経験者の活躍の場が広がっています。
注目職種:不動産投資アクイジション、不動産アセットマネージャー
モビリティ
【事業内容】
国内外における自動車オートリース、フリートマネジメントおよび各種モビリティ付帯サービスを展開します。
【業績推移】
売上高67億円、セグメント利益は前期比9.1%増の33億円となり、安定した収益基盤を維持しました。
【注目ポイント】
国内持分法投資利益の増加や、海外での満了車両売却益が伸長しました。グループ合算の車両管理台数は64.7万台に達しています。翌期からはロジスティクスセグメントへの統合が決定しており、EV化支援やAI配車など次世代モビリティサービスを物流インフラと掛け合わせて創出できる人材が重視されます。
注目職種:オートリース営業、モビリティDXサービス開発
3 今後の見通しと採用の注目点
出典:2026年3月期 決算概要資料 P.26
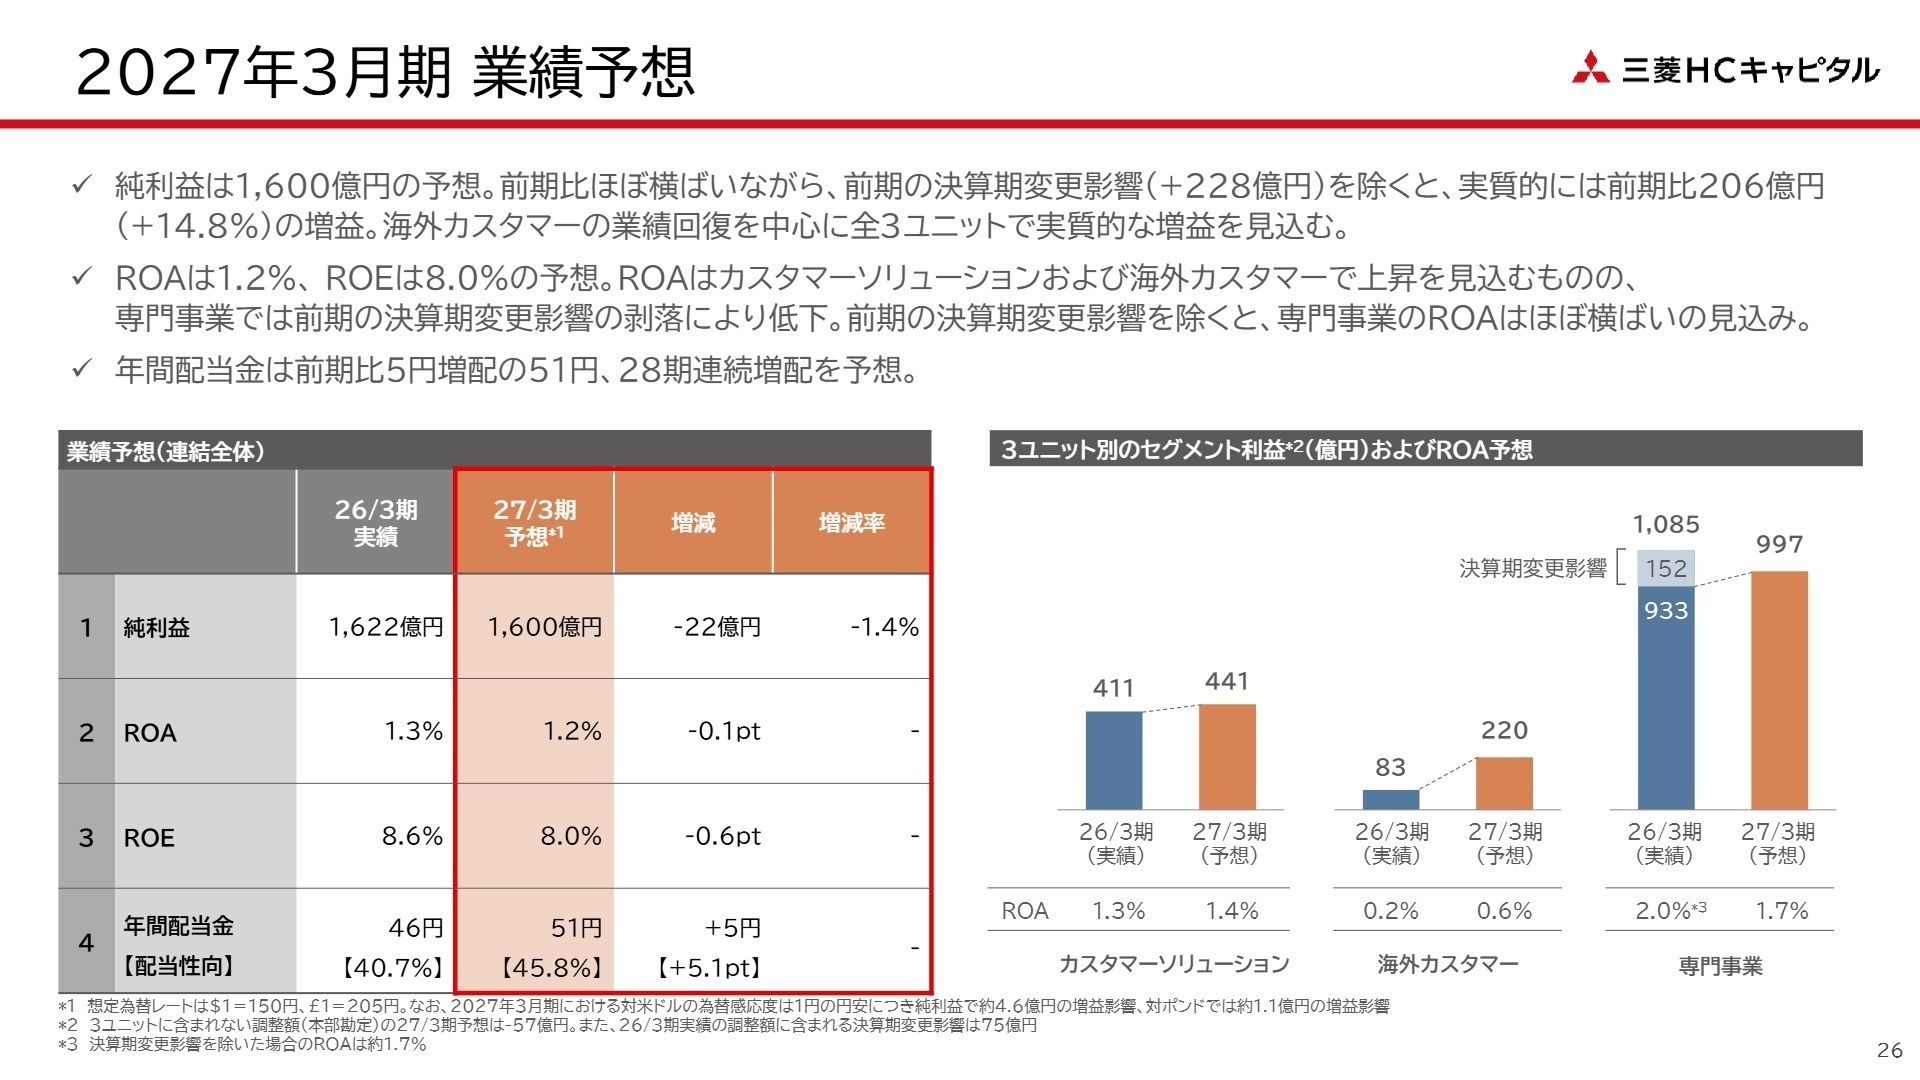
2027年3月期の連結業績予想は、親会社株主に帰属する当期純利益で前期比1.4%減の1,600億円を見込んでいます。一見すると微減益ですが、前期に計上された子会社決算期変更による一過性の増益効果(228億円)を除くと、実質的には前期比206億円(+14.8%)の増益計画です。海外カスタマーの業績回復と高収益アセットの積み上げにより、全ユニットで持続的な成長を想定しています。
株主還元では、年間配当金を前期比5円増配の51円(配当性向45.8%)とし、28期連続増配を予想しています。なお、中東情勢の緊迫化に伴う影響は現時点で業績予想に織り込まれていませんが、平時より耐性のある強固な資金調達体制を維持しています。2027年3月期からスタートする新中期経営計画「2028中計」に向けて、アセットビジネスの高度化と新規事業開発を主導できる中核人材の積極採用が続く見通しです。
4 求職者へのアドバイス
志望動機のヒント
三菱HCキャピタルは、単なる金融・リース業にとどまらず、航空機・エンジン、海上コンテナ、不動産、再生可能エネルギーといった実物アセットを自ら保有・運用する「インカムゲインとアセット関連損益の両輪経営」を確立しています。
志望動機を構築する際は、総資産13兆円超という巨大な資本力とグローバルネットワークを背景に、「特定のアセット領域でいかに付加価値を高められるか」を語ることが有効です。特に米州事業の立て直しに見られるポートフォリオ管理や、モビリティとロジスティクスの統合による新たな事業創出へのコミットメントを自身の強みと紐づけて提示すると高い評価につながります。
面接での逆質問例
質問例1:「2027年3月期よりモビリティがロジスティクスセグメントに統合されますが、陸上・海上・航空にまたがる物流サプライチェーン全体の機能融合に向けて、中途入社者にはどのようなシナジー創出が期待されていますか?」
質問例2:「新中期経営計画『2028中計』においてROEが最重要指標に位置づけられる中、環境エネルギーや海外カスタマーなど各事業において、投下資本利益率(ROIC)やリスク・リターンを現場レベルでどのように意識して案件開発を進めていますか?」
5 転職者が知っておきたい現場のリアル(口コミ)
基本的に役員は三菱UFJ銀行OBのポスト
基本的に役員は三菱UFJ銀行OBのポスト。 プロパーの役員も出て来ているが、数年で入れ替わる三菱UFJ銀行OBによって会社の方向性は変わる。 変化が激しい時代なので、誤った方向に進み続けることはないが、前任否定が基本なので、2回転くらいすると、前はダメだったことがOKになったりするので、賢いプロパー社員は機を見てうまく立ち回っている。
(金融関連職・40代前半・男性) [キャリコネの口コミを読む]基本給は少なめ
基本給は少なめ。ボーナス比率が高い。 一定の役職以上で頑張れば結構貰えるが、全体としては銀行や証券と比べると2割は低い。 その分、定年まで働けるし、仕事も比較的楽。
(金融関連職・40代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算概要資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。