


0 編集部が注目した重点ポイント
①売上高1,392億円と全利益で過去最高を更新する
当期は売上高が前期比14.6%増の1,392億1,600万円、営業利益が34.3%増の172億100万円に達し、各段階利益ともに過去最高を更新しました。手持工事の順調な進捗と採算性の向上により売上総利益率は21.8%へ改善し、高い収益性を伴う成長を実現しています。
②基礎・地盤改良が19.3%増と業績を力強く牽引する
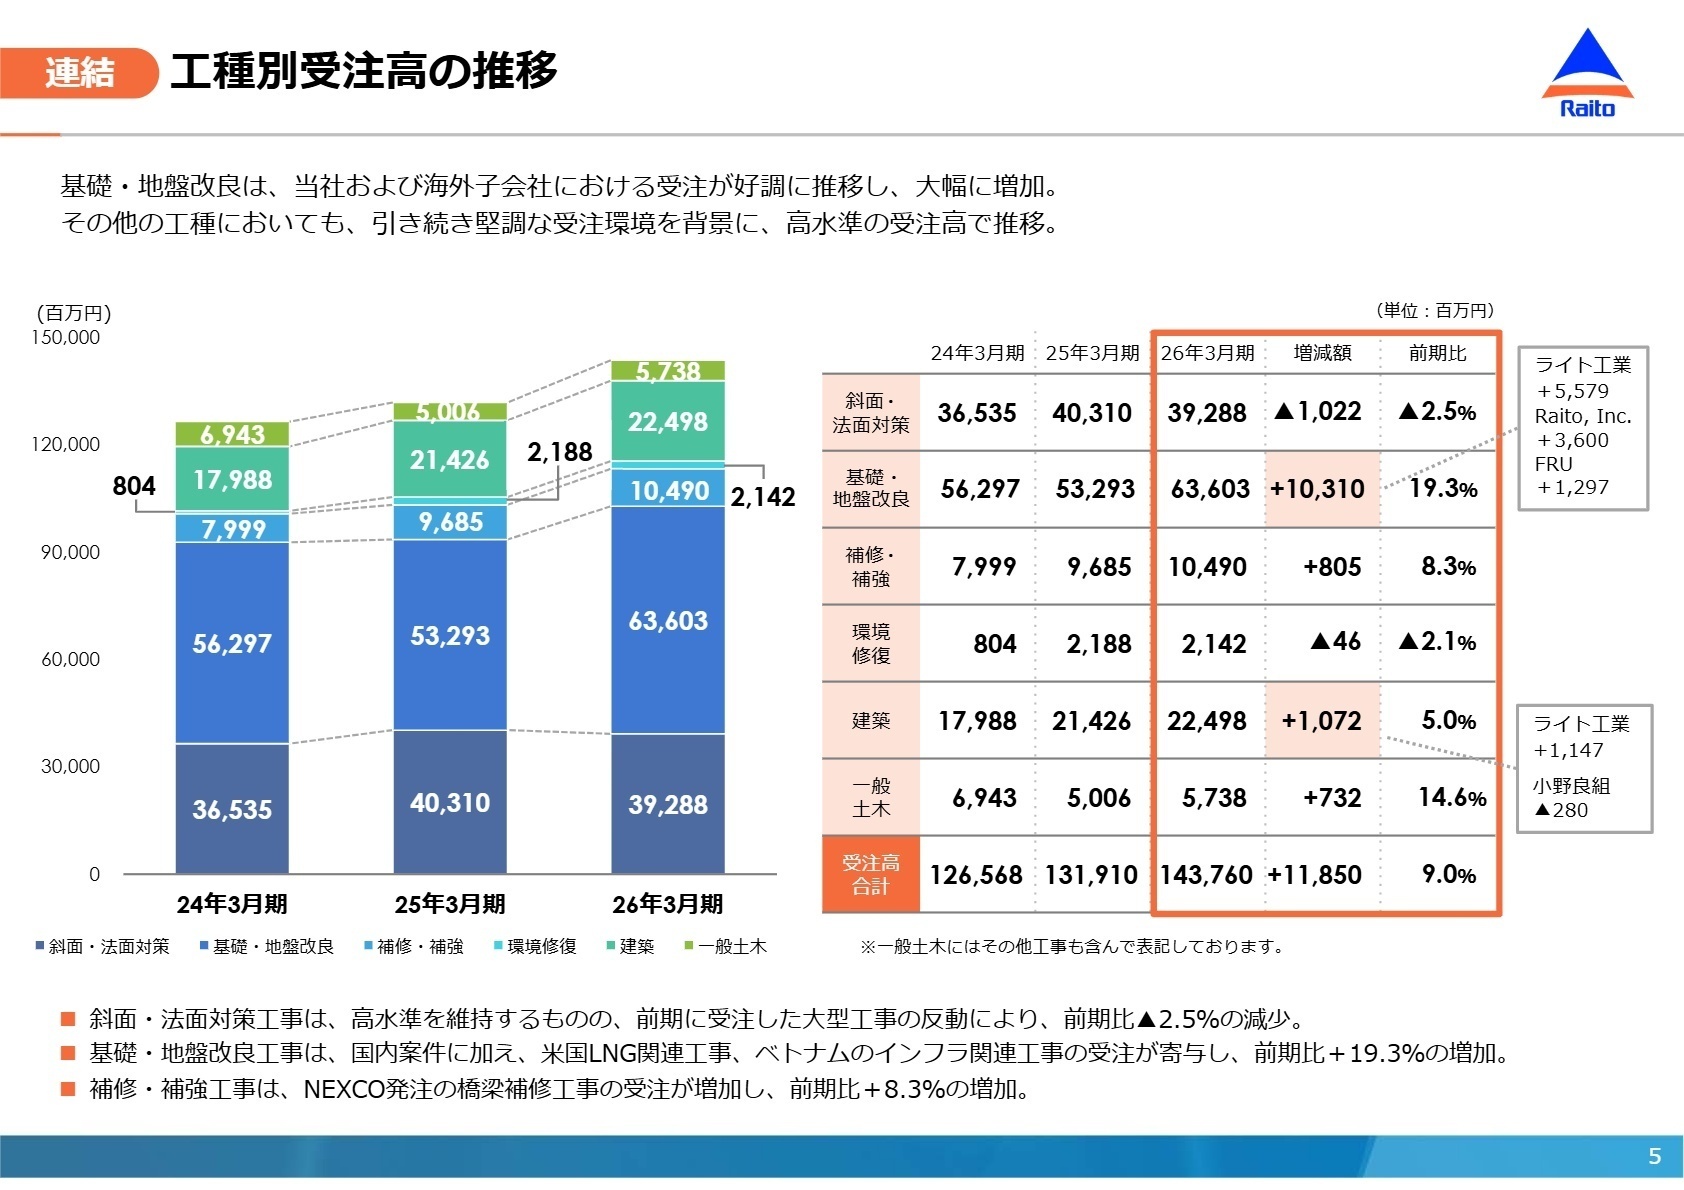
連結受注高は前期比9.0%増の1,437億6,000万円を記録しました。主力の基礎・地盤改良工事が国内案件や米国LNG関連工事の受注に支えられ、受注高636億300万円(19.3%増)と過去最高受注の牽引役となり、今後の施工拡大を支える盤石な基盤を固めています。
③米国子会社の営業益が144%増と海外収益が急伸する
米国子会社のRaito, Inc.において大型繰越工事の施工が順調に進捗し、売上高113億5,800万円、営業利益13億4,200万円(前年比144.0%増)を達成しました。海外事業の収益貢献度が大きく拡大しており、グローバルな事業推進体制が一段と強固になっています。
1 連結業績ハイライト
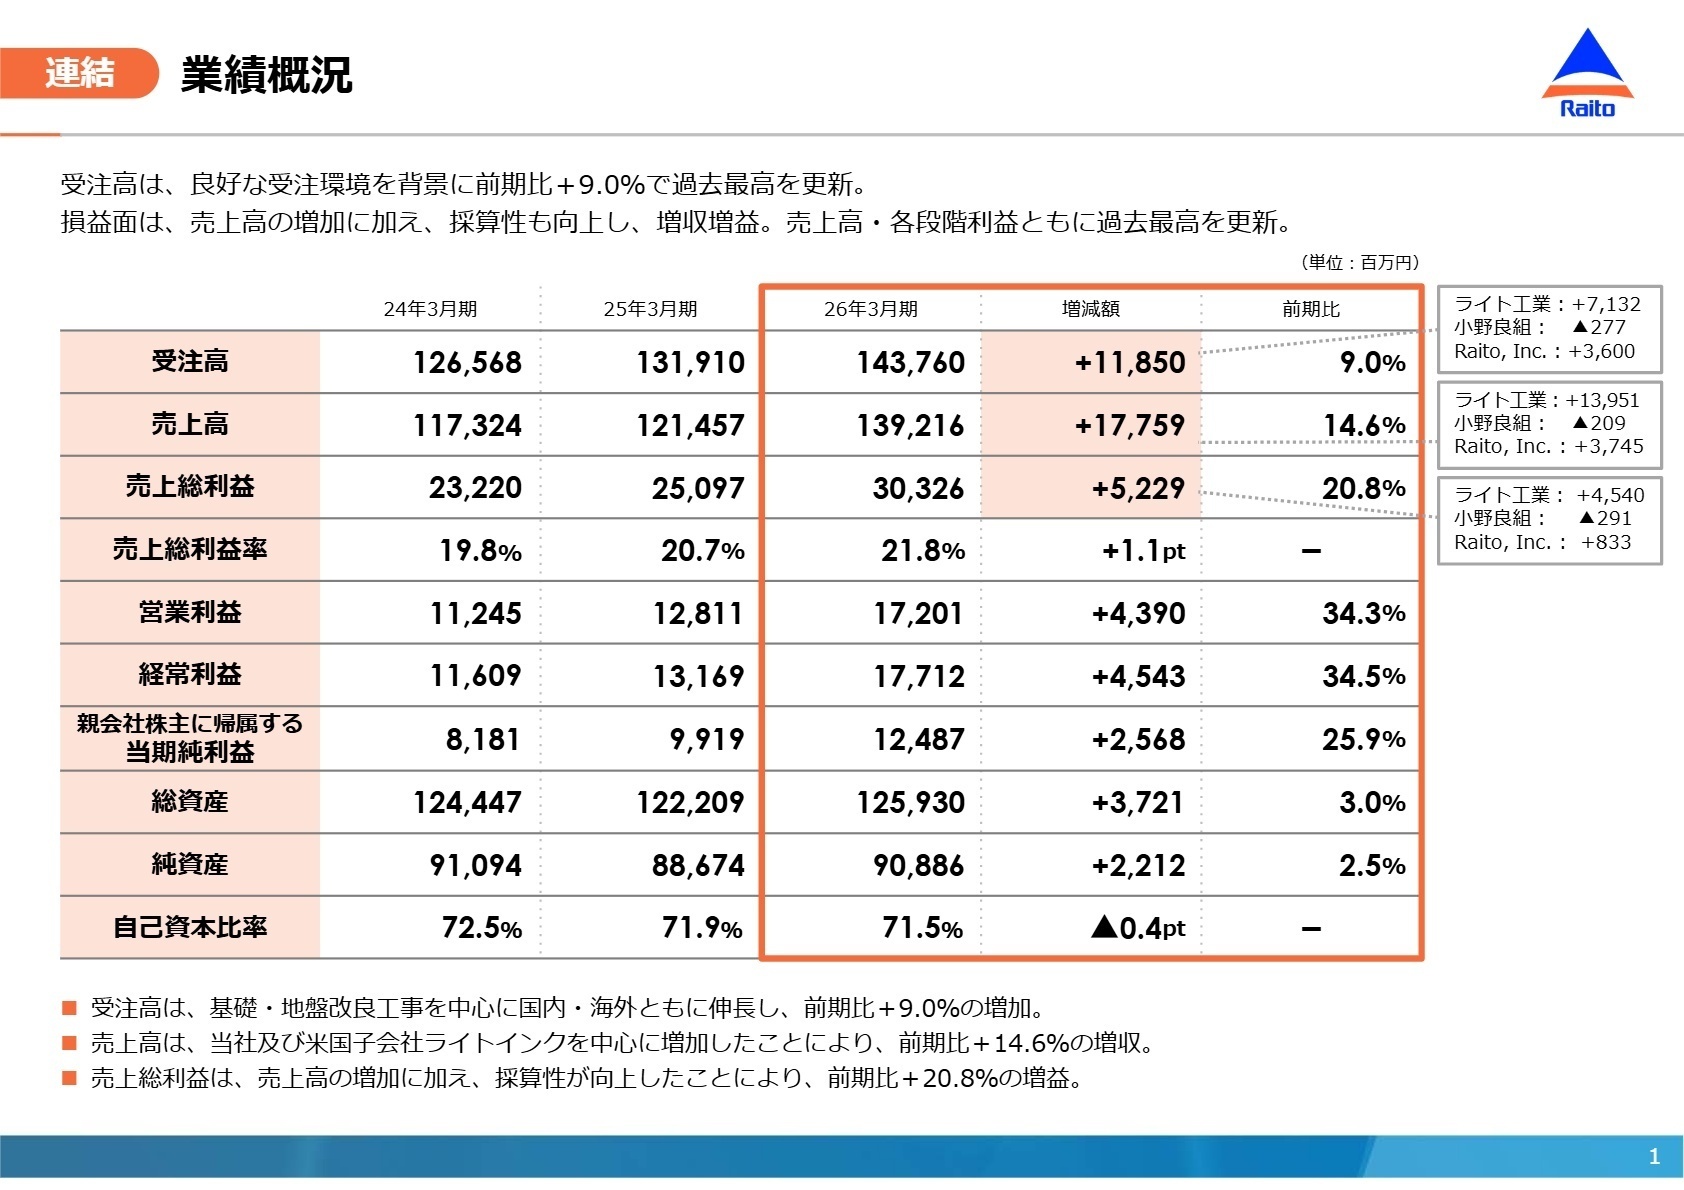
出典:2026年3月期 決算説明会資料 P.1
売上高
1,392億16百万円
前期比 +14.6%
営業利益
172億1百万円
前期比 +34.3%
経常利益
177億12百万円
前期比 +34.5%
親会社株主に帰属する当期純利益
124億87百万円
前期比 +25.9%
当連結会計年度における業績は、官民両面での良好な受注環境を背景に極めて堅調に推移しました。手持工事の消化が進捗したことで売上高が伸長したことに加え、施工体制の効率化と選別受注による工事採算性の向上が寄与し、大幅な増収増益を達成しています。売上総利益率は期初計画の21.0%を上回る21.8%(前期比+1.1ポイント)へ向上しました。
通期業績の進捗状況および着地評価について、売上高・営業利益・経常利益・当期純利益の主要4指標すべてにおいて期首想定を上回り、極めて順調な着地となりました。自己資本比率も71.5%と高い安全性を維持しており、次期以降の設備投資や株主還元に向けた財務基盤も強固です。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明会資料 P.5
建設事業
【事業内容】
斜面・法面対策工事、基礎・地盤改良工事、補修・補強工事、環境修復工事、一般土木工事および建築工事等の施工を展開しています。
【業績推移】
外部顧客売上高は前期比14.7%増の1,390億2,700万円、セグメント利益は前期比34.1%増の171億5,300万円と大幅な増収増益を記録しました。
【注目ポイント】
専業土木分野における高い技術的優位性を背景に、民間非住宅投資や国土強靱化関連工事を強力に取り込みました。工種別では、国内民間大型工事や海外案件が寄与した基礎・地盤改良工事が売上高626億8,900万円(19.4%増)と躍進しました。現場の採算管理や施工自動化が利益率向上に直結しており、難度の高い特殊土木を統括できる施工管理技術者の需要が一段と高まっています。
その他事業
【事業内容】
報告セグメントに含まれない商品資材販売事業、リース事業および訪問介護事業等で構成されています。
【業績推移】
外部顧客売上高は前期比33.9%減の1億8,900万円となったものの、セグメント利益は前期比109.1%増の4,600万円と増益を達成しました。
【注目ポイント】
事業規模そのものは連結全体に対して極めて限定的ですが、建設周辺資材の供給や機材リースなど、グループの総合的な建設関連サービスを側面から支えています。効率的な業務運営とコスト適正化を徹底したことで、売上規模が縮小する中でも利益率の向上を実現しました。
地域別実績:日本
【事業内容】
国内全域における専業土木(法面・地盤改良等)および首都圏を中心とした建築工事全般を担っています。
【業績推移】
売上高は前期比11.5%増の1,231億8,100万円となり、連結業績の基盤として力強く伸長しました。
【注目ポイント】
防災・減災および国土強靱化関連の政府建設投資が底堅く推移し、民間非住宅投資も活発に推移しました。単体での純民間向け受注高は核燃料再処理施設や関西国際空港関連などの大型地盤改良工事の受注により前期比48.4%増と急増しており、高度な施工技術を有する技術者へのニーズが非常に強固です。
地域別実績:北米
【事業内容】
米国子会社のRaito, Inc.を通じて、現地のエネルギーインフラ等を対象とした特殊地盤改良工事を手掛けています。
【業績推移】
売上高は前期比49.2%増の113億5,800万円と大幅な増収を達成し、急成長を遂げました。
【注目ポイント】
大型LNG関連工事の増工分や新規受注工事が寄与し、工事採算性の改善と間接費率の低下によって営業利益も13億4,200万円(前年比144.0%増)へ拡大しました。北米市場でのプレゼンスが確立されつつあり、海外プロジェクトを推進できる技術者・管理マネジメント層の重要性が高まっています。
地域別実績:その他
【事業内容】
ベトナム子会社を中心とした東南アジア地域におけるインフラ関連の地盤改良工事等を展開しています。
【業績推移】
売上高は前期比39.0%増の46億7,600万円となり、力強い二桁成長を記録しました。
【注目ポイント】
ベトナム現地でのインフラ整備工事の受注が伸長し、連結子会社の業績拡大を牽引しました。経済発展に伴うインフラ老朽化や軟弱地盤対策の需要が継続して見込まれる中、アジア新興国での現地オペレーションを統括できる人材の活躍の場が広がっています。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明会資料 P.13
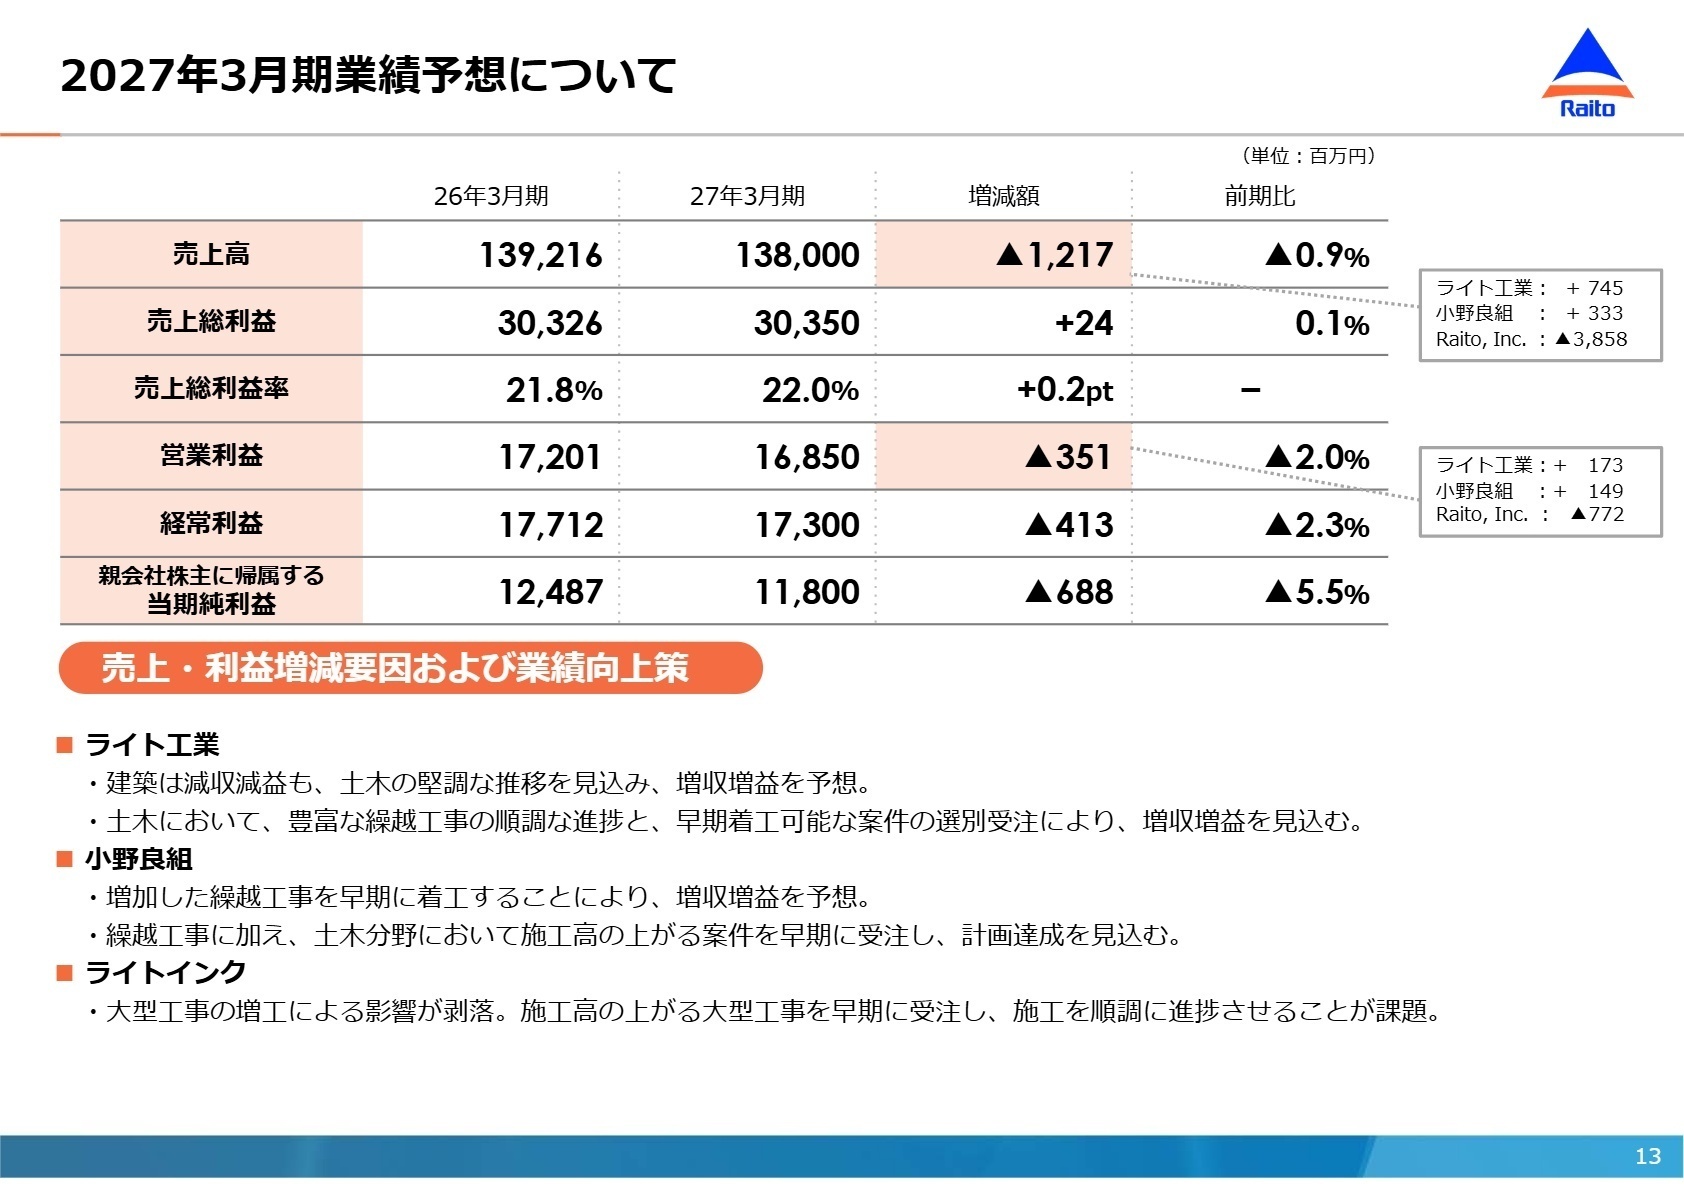
2027年3月期の通期連結業績予想は、売上高1,380億円(前期比0.9%減)、営業利益168億5,000万円(同2.0%減)、経常利益173億円(同2.3%減)、親会社株主に帰属する当期純利益118億円(同5.5%減)を見込んでいます。米国子会社の大型工事増工分の剥落を見込むため微減を想定しているものの、国内土木では豊富な手持工事を背景に増収増益の継続を予想しています。
国内市場では「第1次国土強靱化実施中期計画」等に基づく予算執行が期待され、斜面対策や橋梁補修、地盤改良といった同社コア事業の需要は極めて堅調です。また株主還元方針として中期経営計画期間中の「累進配当」継続を掲げ、2027年度にはDOE(株主資本配当率)6%以上を目標とするなど、安定した経営基盤を背景に早期着工可能な案件を管理・推進できる中核人材の採用に積極的な姿勢が続きます。
4 求職者へのアドバイス
志望動機のヒント
同社は法面保護や地盤改良、インフラ補修など、防災・減災に直結する専業土木分野で業界屈指の技術力を誇ります。2026年3月期は売上高1,392億円、営業利益172億円とともに過去最高益を更新しており、自己資本比率71.5%という盤石な財務体質を有しています。
志望動機を構築する際は、「国土強靱化という社会的要請の高いインフラ防衛に専門技術で貢献したい」という軸に加え、北米やベトナムなど海外事業の拡大フェーズにおいて、自身の施工管理経験や技術的専門性をどのように発揮できるかを具体的に言語化すると説得力が増します。
面接での逆質問例
質問例1:「2026年3月期は国内民間大型工事や米国案件の寄与で基礎・地盤改良工事が大幅に伸長しましたが、今後さらなる採算性向上を図るにあたり、現場の施工管理体制やデジタル省力化に関して中途採用者に期待される役割は何でしょうか?」
質問例2:「2027年3月期は北米子会社での大型案件剥落に対し、施工高の上がる案件の早期受注と着工が課題として挙げられていますが、海外事業と国内技術部門の知見共有はどのような体制で進められているのでしょうか?」
5 転職者が知っておきたい現場のリアル(口コミ)
遠方現場で出張が多い
遠方現場で出張が多いことや、勤務時間が長いため家を空けざるを得ないことが多かった。独身時代は特に問題なかったが、家庭を持つと働き方を変えようと思った。
(施工管理・20代後半・男性) [キャリコネの口コミを読む]工事が終わった時の達成感が大きい
公共工事がほとんどのため、誰かの役に立つ仕事をしているとは思うことができる。 工事が終わった時の達成感が大きいので、その時はやりがいを感じる。
(施工管理・20代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- ライト工業株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- ライト工業株式会社 2026年3月期 決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。