


0編集部が注目した重点ポイント
①2nd STREETの100店出店で営業利益が26.6%増えた
2nd STREETは当期に国内外で合計100店舗を新規出店し、店舗数は1,079店舗とGEOを抜いてグループ最多になりました。中心商材の衣料・服飾雑貨は売上高1,223億円(前期比19.7%増)と伸び、連結営業利益は142億円(同26.6%増)に拡大しています。店舗網の拡大が利益成長に直結しており、店舗運営や買取を担う人材のキャリア機会が広がっています。
②2026年10月、セカンドリテイリングへ商号を変更する
2026年10月1日付で商号を「株式会社セカンドリテイリング」へ変更することを公表しました(資料作成時点では6月の定時株主総会での定款変更承認が条件)。目的はリユース事業を中核とする方向性の明確化とグローバル展開の加速です。社名変更自体は前期比の業績比較に影響しませんが、リユース事業や海外事業でのキャリア機会は中長期的に拡大する可能性があります。
③GEO DIGITAL BASEでグループ初のゲーム機修理を始める
当期中に新フォーマット「GEO DIGITAL BASE」の展開を開始しました(当期末1店舗)。GEO・GEO mobileのゲーム・スマホのノウハウを基盤に、買取・販売に加えてiPhone修理やゲオグループ初となるゲーム機修理、端末レンタル、設定や料金プランの無料相談を提供します。物販中心の店舗から無形サービスへ領域が広がり、技術・接客の専門職に新たな機会が生まれています。
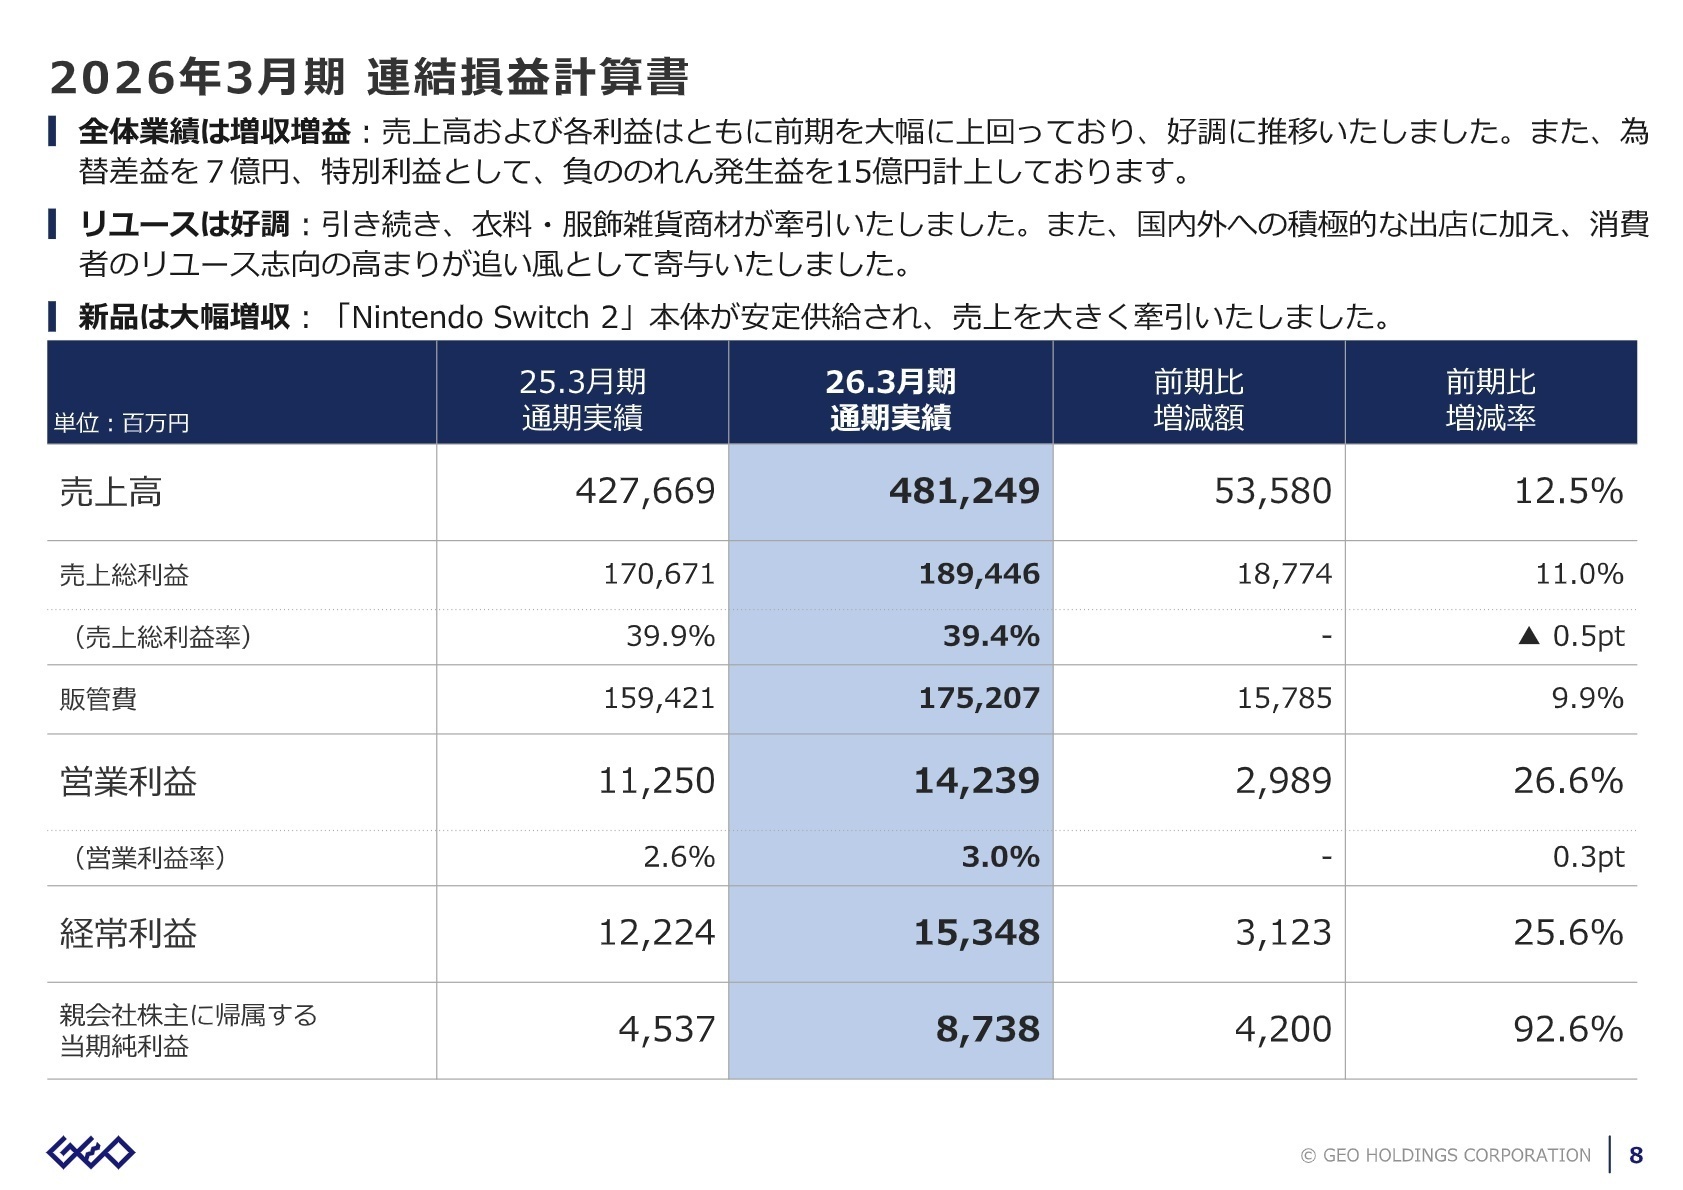
1連結業績ハイライト
出典:株式会社ゲオホールディングス 2026年3月期 決算説明資料 P.8
売上高
4,812億円
前期比 +12.5%
営業利益
142億円
前期比 +26.6%
経常利益
153億円
前期比 +25.6%
親会社株主に帰属する当期純利益
87億円
前期比 +92.6%
売上高はリユースの衣料・服飾雑貨(1,223億円、前期比19.7%増)と、「Nintendo Switch 2」本体の安定供給を背景とした新品(1,243億円、同25.5%増)が牽引しました。人件費が同13.8%増となる中でも、広告宣伝費の内製化などで販管費の伸びを9.9%に抑え、営業利益率は3.0%(同0.3pt改善)に高まりました。純利益の大幅増には、2025年11月28日付の株式会社セカイズの株式取得に伴う負ののれん発生益15億円(取得価額が受け入れた純資産を下回ったことによる一時的な特別利益)や為替差益7億円も寄与しており、前期には無い一時的要因を含む点に注意が必要です。一方、収益性が低下した店舗等で減損損失42億円を計上しています。
通期決算のため進捗率による評価は対象外ですが、国内2nd STREETの出店は当初計画60店舗に対し64店舗を前倒しで実行し、計画を上回りました。販管費も「概ね想定の範囲内」と説明されており、事業計画は順調に進んだと評価できます。
2事業別分析:転職者が活躍できるフィールド
出典:株式会社ゲオホールディングス 2026年3月期 決算説明資料 P.9
セカンドストリート事業
【事業内容】衣料・服飾雑貨や家具・家電などのリユース品を買取・販売する「2nd STREET」を国内外1,079店舗展開。株式会社セカンドストリートや2nd STREET USA, Inc.などが運営を担います。
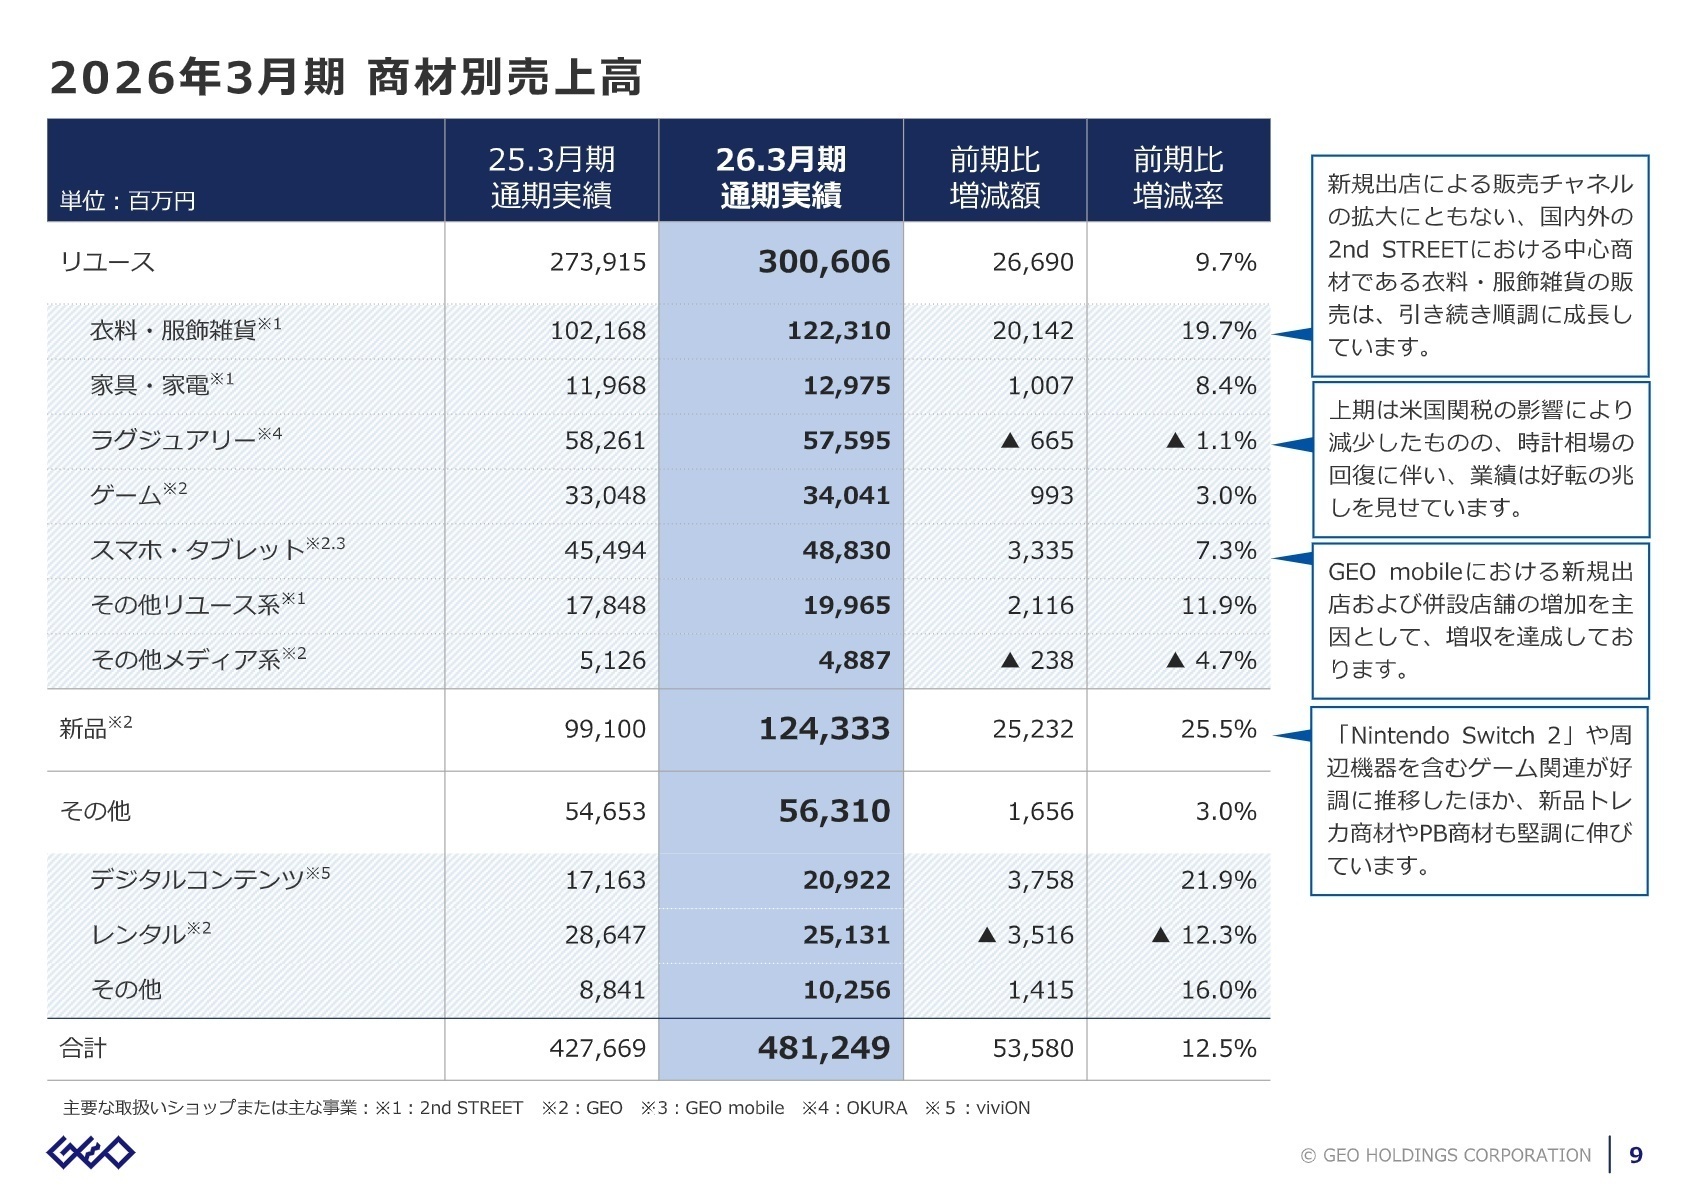
【業績推移】売上高は1,552億円(前期比17.6%増)。中心の衣料・服飾雑貨は売上総利益も777億円(同19.9%増)と、利益を伴う成長を実現しました。
【注目ポイント】当初2029年3月期に掲げた「国内1,000店舗」を2年前倒しし2027年3月期に達成する計画で、2036年3月期には国内1,500店舗体制を目指します。運営は「標準化・単純化・専門化」の3つの原則に基づき、本部で決めた業務を現場で完全実行するモデルです。国内では出張買取部署の独立による大型商材の調達強化、海外では店長候補等の人材開発体系の整備を掲げています。
ゲオ事業
【事業内容】ゲーム・スマホ等の買取販売や新品ゲーム販売、DVD・CD・コミックのレンタルを行う「GEO」「GEO mobile」を1,027店舗展開。株式会社ゲオ、株式会社ゲオストア、株式会社ワールドモバイルなどが担います。
【業績推移】売上高は877億円(前期比4.9%増)。リユースのスマホ・タブレットは488億円(同7.3%増)、売上総利益は同13.8%増と伸びました。
【注目ポイント】GEO・GEO mobileはリユースのスマホ・タブレット端末で約35%のシェア1位(同社推定)を持ち、目標の800店舗も達成しました。今後はデジタル領域を主軸とした店舗フォーマットへの転換を進め、修理や設定サポート等の無形サービスの提供体制を整備する方針です。専門知識を持つスタッフの対面接客で付加価値収益を高める戦略のため、端末知識と接客力を持つ人材の活躍余地が広がっています。
ラグジュアリー事業
【事業内容】時計・バッグ・宝飾品などを個人買取や法人向けオークションで調達し、店舗・EC(電子商取引)・オークション等で販売。株式会社OKURA、Ookura Investments Limitedなどが担います。
【業績推移】売上高は575億円(前期比1.1%減)。上期は米国関税政策で主力商材の流通が停滞しましたが、商材ミックス改善で売上総利益は同2.8%増益となりました。
【注目ポイント】時計相場の回復に伴い業績は好転の兆しと説明されています。「おお蔵市場」「JWA」「WWA」というオークション事業を持ち、2027年3月期は在庫運用の適正化や小売販路の見直し、オークション事業のオンライン化を進めます。相場影響への対策としてオークション利用による滞留在庫リスク低減策が投資家との対話(質疑)で言及されており、相場判断や鑑定の専門性が問われる領域です。
新品
【事業内容】GEO店舗を中心に、ゲーム機本体・ソフトや周辺機器、トレーディングカード、PB(プライベートブランド)商材などの新品を販売しています。
【業績推移】売上高は1,243億円(前期比25.5%増)、売上総利益は206億円(同15.8%増)。「Nintendo Switch 2」本体とトレーディングカードのヒット作が大幅増収を牽引しました。
【注目ポイント】ゲーム機本体の発売初期の旺盛な需要は一時的な要因で、会社側は需要が一巡し、市場は安定的なソフトウェア需要が主導する局面へ移行すると見ています。投資家との対話(質疑)でも新品商材の反動減の可能性が言及されました。圧倒的な店舗網による利便性を生かして普及期の需要を取り込む方針で、売れ筋の見極めや在庫管理を担う人材が重要になります。
その他(デジタルコンテンツ・レンタル等)
【事業内容】viviONグループによる二次元コンテンツダウンロードサイト「DLsite」などのデジタルコンテンツ事業と、GEO店舗でのレンタル等。株式会社viviONなどが担います。
【業績推移】売上高は563億円(前期比3.0%増)。デジタルコンテンツが209億円(同21.9%増)と2割超の伸びを示す一方、レンタルは251億円(同12.3%減)と縮小しています。
【注目ポイント】「DLsite」は14言語でサービスを展開し、配信作品は196万作品に到達しました。マンガに音と声を加えた「comipo」やクリエイター支援の「Ci-en」も手掛けます。デジタルコンテンツ事業は「育成領域」として事業領域の拡大に経営資源を重点投入する対象に位置付けられており、プラットフォーム運営や多言語展開に関わる人材の需要が見込まれます。
地域別:日本
【事業内容】2nd STREET国内931店舗、GEO 1,027店舗、Luck Rack 45店舗、カプセル楽局61店舗などが集まる、グループの中核市場です。
【業績推移】所在地別売上高は4,330億円(前期比14.6%増)で、連結売上高の約9割を占めます。
【注目ポイント】国内リユース市場は2024年の3兆2,628億円から2030年に4兆円へ拡大すると予測されています(リユース経済新聞)。同社は衣料・服飾品、家具・家電、携帯・スマホのリユースで国内シェア1位(同社推定)です。2027年3月期は2nd STREET国内100店舗、Luck Rack 30店舗、カプセル楽局20店舗の出店を計画しており、店舗運営・買取人材の継続的な採用ニーズが見込まれます。
地域別:北米
【事業内容】米国で2nd STREETを55店舗展開(2nd STREET USA, Inc.)。現地での買取商品を基本に、低価格帯から高価格帯まで幅広い衣料・服飾雑貨を提供しています。
【業績推移】所在地別売上高は158億円(前期比34.4%減)。同期間、ラグジュアリー事業では米国関税政策による主力商材の流通停滞が説明されています。
【注目ポイント】2nd STREETの米国店舗は前期末47店舗から55店舗へ増加し、2027年3月期は12店舗の出店で出店済みエリアのドミナント(集中出店)を強化します。2030年3月期の目標は100店舗です。現地従業員の育成も順調と説明されており、流行や天候に合わせたスピード対応や日本型ホスピタリティを現地で再現できる人材が求められます。
地域別:アジア
【事業内容】台湾・マレーシア・タイ・シンガポール・香港で2nd STREETを計93店舗展開。マレーシアでは日本で買取した「Used in Japan」の衣料・服飾を輸入し各店舗へ供給しています。
【業績推移】所在地別売上高は311億円(前期比21.6%増)。当期はシンガポール・香港へ新規進出し、各2店舗を出店しました。
【注目ポイント】2027年3月期は台湾6・マレーシア6・タイ6・シンガポール2・香港6店舗の出店を計画しています。台湾では人材育成とコスト管理の強化、タイでは買取と販売を国内で完結するモデルの構築を進めます。内製化した基幹システムをオープン時から活用してグローバル展開を加速する方針で、海外店舗の立ち上げを担う人材の活躍の場が広がっています。
地域別:その他
【事業内容】決算短信の地域区分で、オセアニア、アフリカ、ヨーロッパ、南米が含まれます。資料内に具体的な事業内容の記載はありません。
【業績推移】所在地別売上高は12億円(前期は0.6億円)と、規模は小さいものの大きく増加しました。
【注目ポイント】同社は2036年3月期までに海外1,000店舗を目標としています。リユース世界市場は2026年の2,450億ドルから2036年には1兆ドルを超えるとの見方が資料で示されており、衣料・服飾雑貨のリユース市場はヨーロッパでCAGR(年平均成長率)21.8%と、地域別で最も高い成長が見込まれています。
3今後の見通しと採用の注目点
出典:株式会社ゲオホールディングス 2026年3月期 決算説明資料 P.16
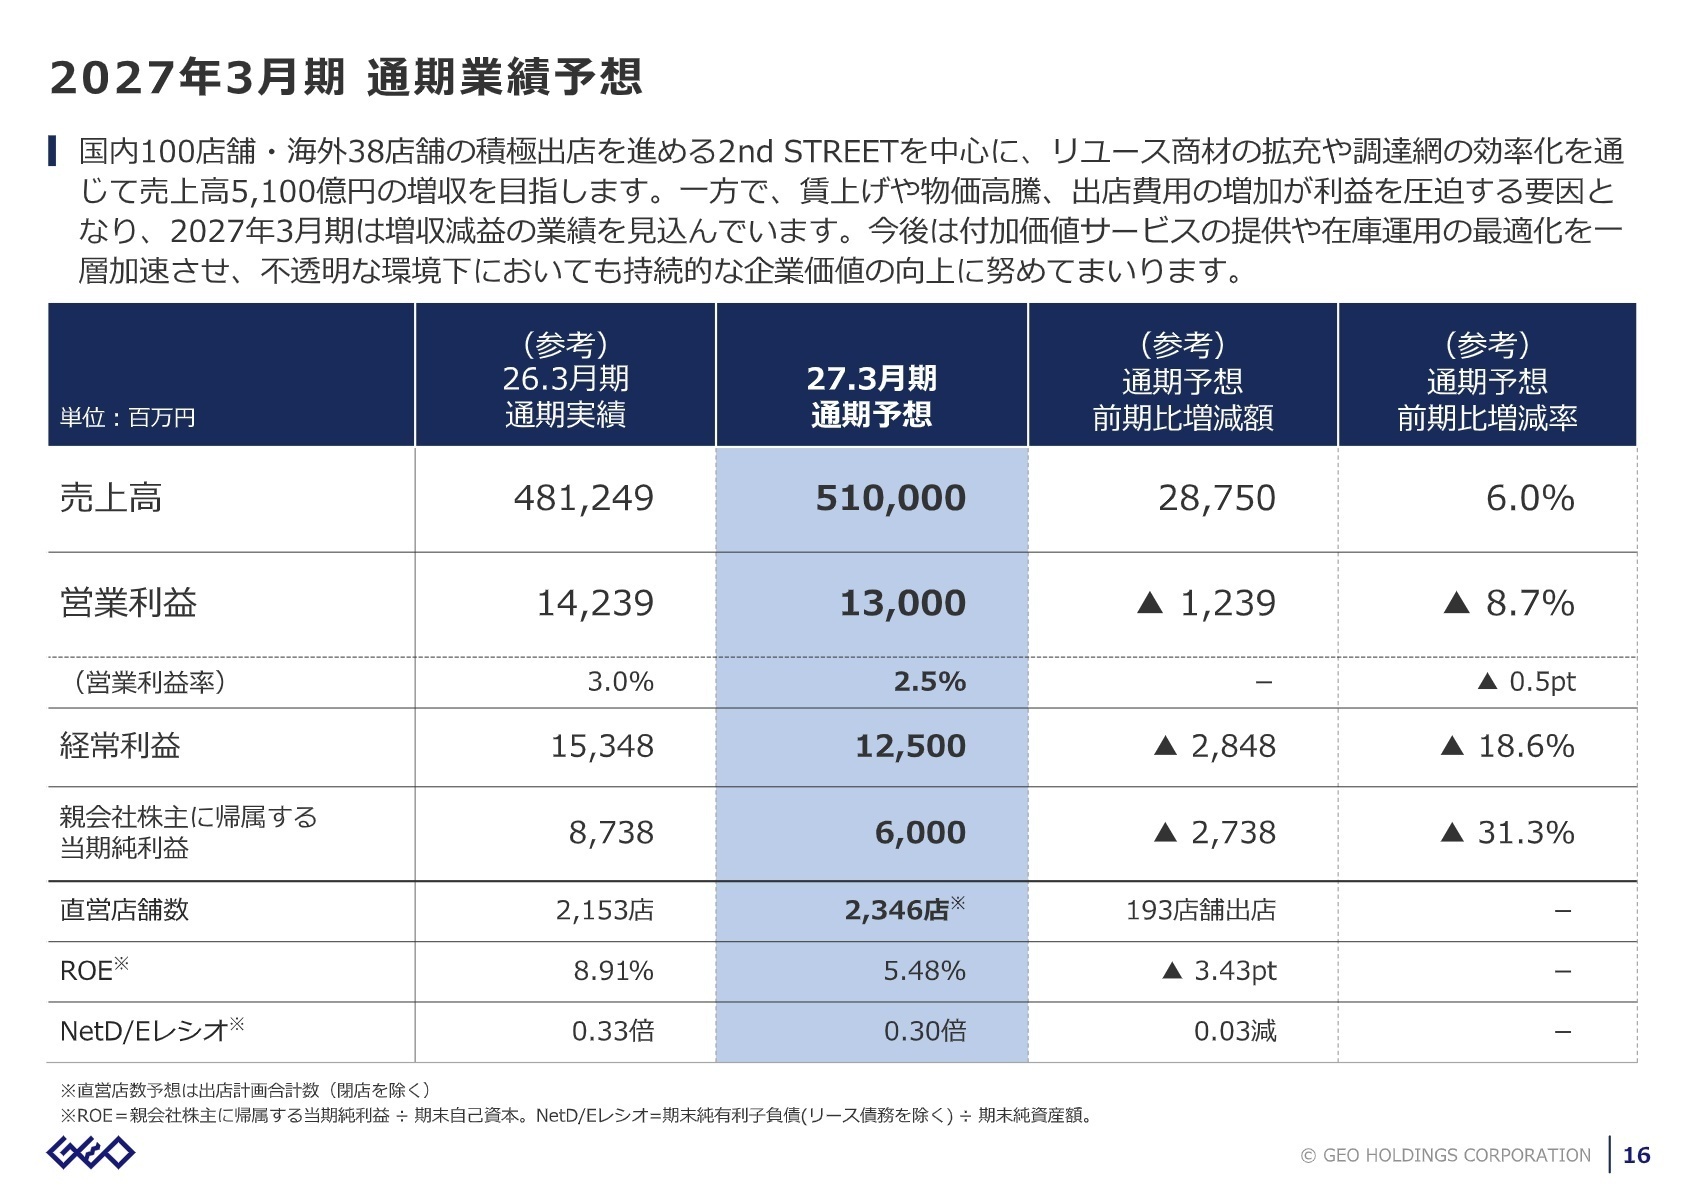
2027年3月期は売上高5,100億円(前期比6.0%増)、営業利益130億円(同8.7%減)、経常利益125億円(同18.6%減)、純利益60億円(同31.3%減)の増収減益を見込みます。2nd STREETの国内100店舗・海外38店舗を中心に、直営で193店舗の出店を計画しています。新品ではゲーム機本体の需要一巡が想定されており、来期ガイダンスについて新品商材の反動減の可能性が示唆されたことが質疑応答で言及されています。
同じく質疑応答で言及された内容として、営業利益率の向上策にはローコストオペレーションの徹底が挙げられ、海外展開は「課題はあるが成長の要」とされ、認知度の拡大や人材育成が課題に挙げられています。M&Aについては「シナジー効果が見込まれる企業を検討」と言及されています(確定した案件の公表ではありません)。
長期的には2035年度にグループ連結売上高1兆円、グループ全体で5,000店舗(うち海外1,000店舗)を目指しています。当面のROE(自己資本利益率)目標は8%以上で、2026年3月期実績は8.91%でした。今後は付加価値サービスの提供や在庫運用の最適化を一層加速させる方針です。
4求職者へのアドバイス
HINT志望動機のヒント
同社は「豊かで楽しい日常の暮らしを提供する」を企業理念に掲げ、商号を「セカンドリテイリング」へ変更することでリユース事業を中核とする方向性を明確にしました。志望動機では、「リユース業界で圧倒的な世界一を目指す」という目標や国内1,000店舗の2年前倒し、海外1,000店舗構想に共感したうえで、買取・個品管理というリユース業特有の高度なマネジメントに挑戦したい、という切り口が有効です。スマホ領域ならGEO DIGITAL BASEの修理・相談などの無形サービス、ラグジュアリー領域なら鑑定やオークションなど、志望事業に即した具体性を持たせると説得力が増します。
Q&A面接での逆質問例
- 「国内1,000店舗の目標を2年前倒しする中で、標準化・単純化・専門化の運営原則を現場で徹底するために、店長や店舗スタッフにはどのような育成の仕組みがありますか。」
- 「海外展開は成長の要と位置付けられていますが、海外店舗の立ち上げに日本の社員が関わる機会や、そのために求められる経験を教えてください。」
- 「GEO DIGITAL BASEのような無形サービスを伸ばすうえで、修理や相談対応のスキル習得をどのように支援していますか。」
5転職者が知っておきたい現場のリアル(口コミ)
全体としては基本的な福利厚生は整っている
社員割引や各種制度は用意されているものの、忙しさもあり十分に活用できていないと感じることもありました。全体としては基本的な福利厚生は整っているものの、特別手厚いというよりは一般的な水準で、制度の使いやすさには改善の余地があると感じました。
(20代前半男性・店長・正社員) [キャリコネの口コミを読む]残業代はしっかり支給される点は安心できる
店舗の人員体制や店長の考え方によって働きやすさは大きく左右されると思います。さらに、急なシフト変更も少なくなく、プライベートの予定が崩れることもありました。とはいえ、残業代はしっかり支給される点は安心できる部分です。長く続けるには体力面だけでなく、ある程度柔軟に働き方を受け入れる姿勢も必要だと感じました。
(20代前半男性・店長・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 株式会社ゲオホールディングス 2026年3月期 決算短信〔日本基準〕(連結)
- 株式会社ゲオホールディングス 2026年3月期 決算説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。