


0 編集部が注目した重点ポイント
①海外鉄鋼事業が79億円の大幅増益を達成し高成長を牽引する
2026年3月期において、海外鉄鋼事業の営業利益は前期比79億円増益の61億円へと劇的に好転しました。ベトナムでの旺盛な需要に加え、北米市場での操業安定化と価格上昇が寄与しており、グローバル事業の拡大に伴うグローバル人材の活躍機会が大きく広がっています。
②2027年3月期は国内の諸コスト増により減益を見込む
次期の連結業績予想では、売上高3,600億円(前期比14.2%増)を見込む一方、経常利益は140億円(前期比13.6%減)への減益が予想されています。国内建設市場の需要停滞とエネルギー費・諸資材コストの高騰が要因であり、現場における徹底したコスト削減と収益構造の改革が急務となっています。
③米国子会社へ100百万米ドルの追加出資を行い投資を加速する
2026年4月、連結子会社の米国共英製鋼会社を通じて、孫会社のビントン・スチール社へ100百万米ドルの追加出資を完了しました。北米での大規模投資計画に向けた資金調達の一環であり、海外拠点での大型設備投資プロジェクトや生産性向上に携わる技術・管理人材のニーズが高まっています。
1 連結業績ハイライト
出典:2026年3月期 決算説明資料 P.4
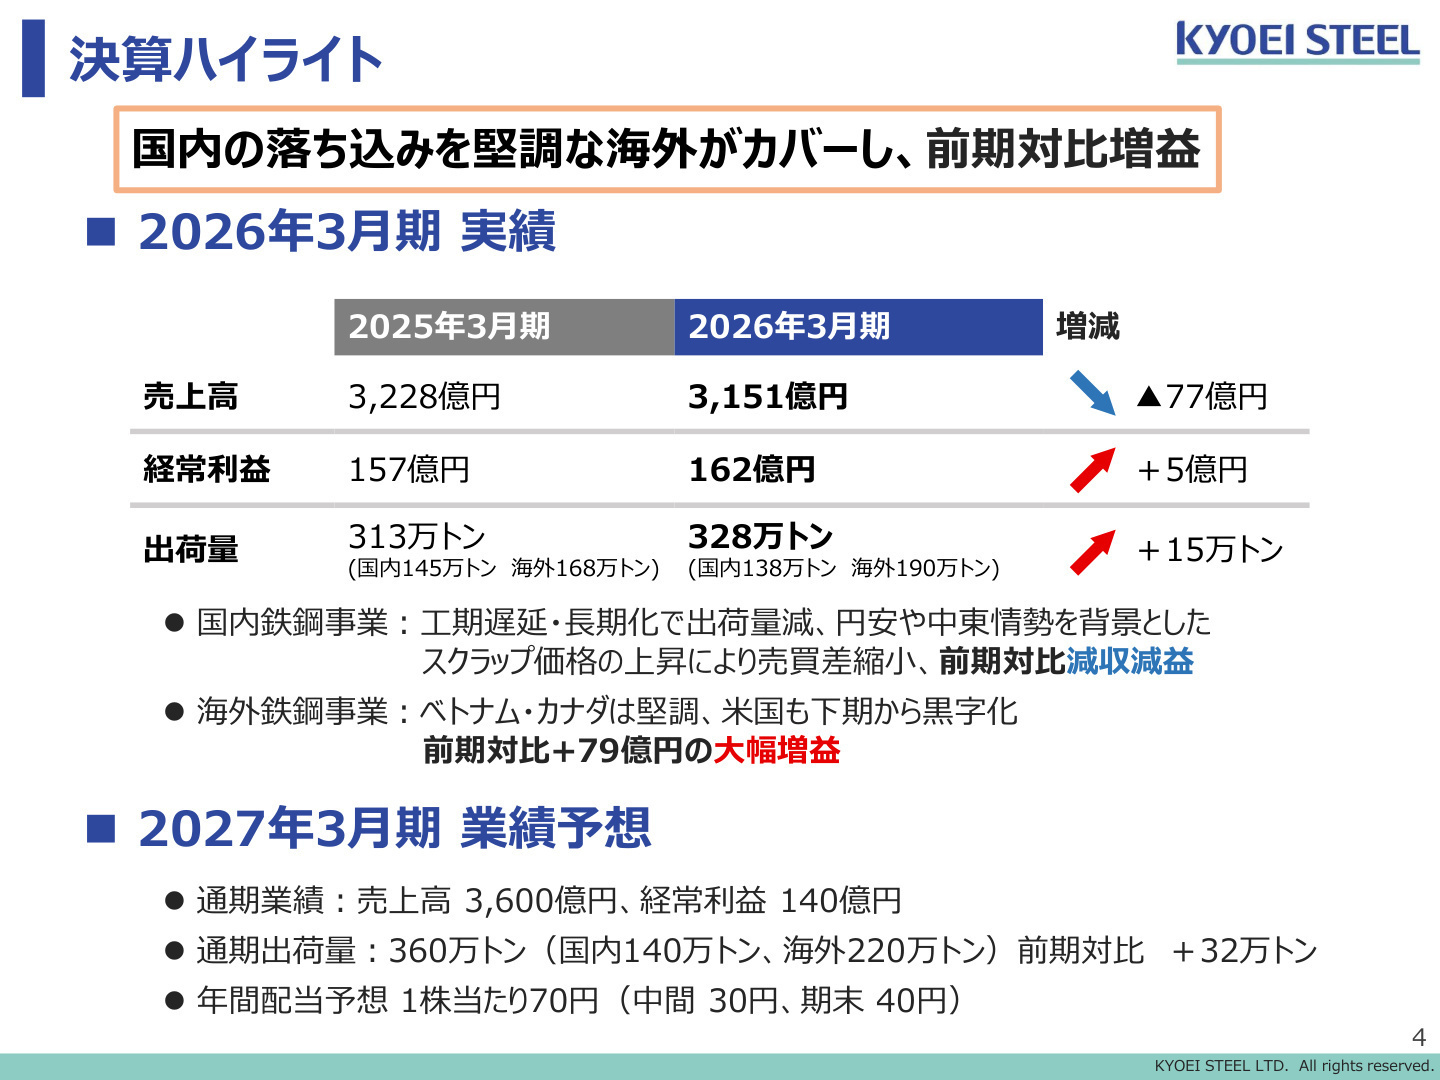
共英製鋼の2026年3月期通期業績は、連結売上高が前期比2.4%減の3,151億6百万円となったものの、連結営業利益は前期比10.7%増の169億67百万円、連結経常利益は同3.0%増の162億11百万円を記録しました。国内では人手不足に伴う工期遅延やスクラップ価格の上昇により減益を余儀なくされましたが、ベトナムや北米を中心とした海外鉄鋼事業の業績大幅改善が全体を牽引しました。
通期計画に対する進捗においては、前回発表予想(売上高3,170億円、営業利益170億円、経常利益160億円)を上回る着地となり、グループの「世界3極体制」の強みが発揮された堅調な通期決算であると評価できます。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明資料 P.7
国内鉄鋼事業
【事業内容】
国内における土木・建設用鋼材(異形棒鋼等)の製造・販売および運搬事業を展開しています。
【業績推移】
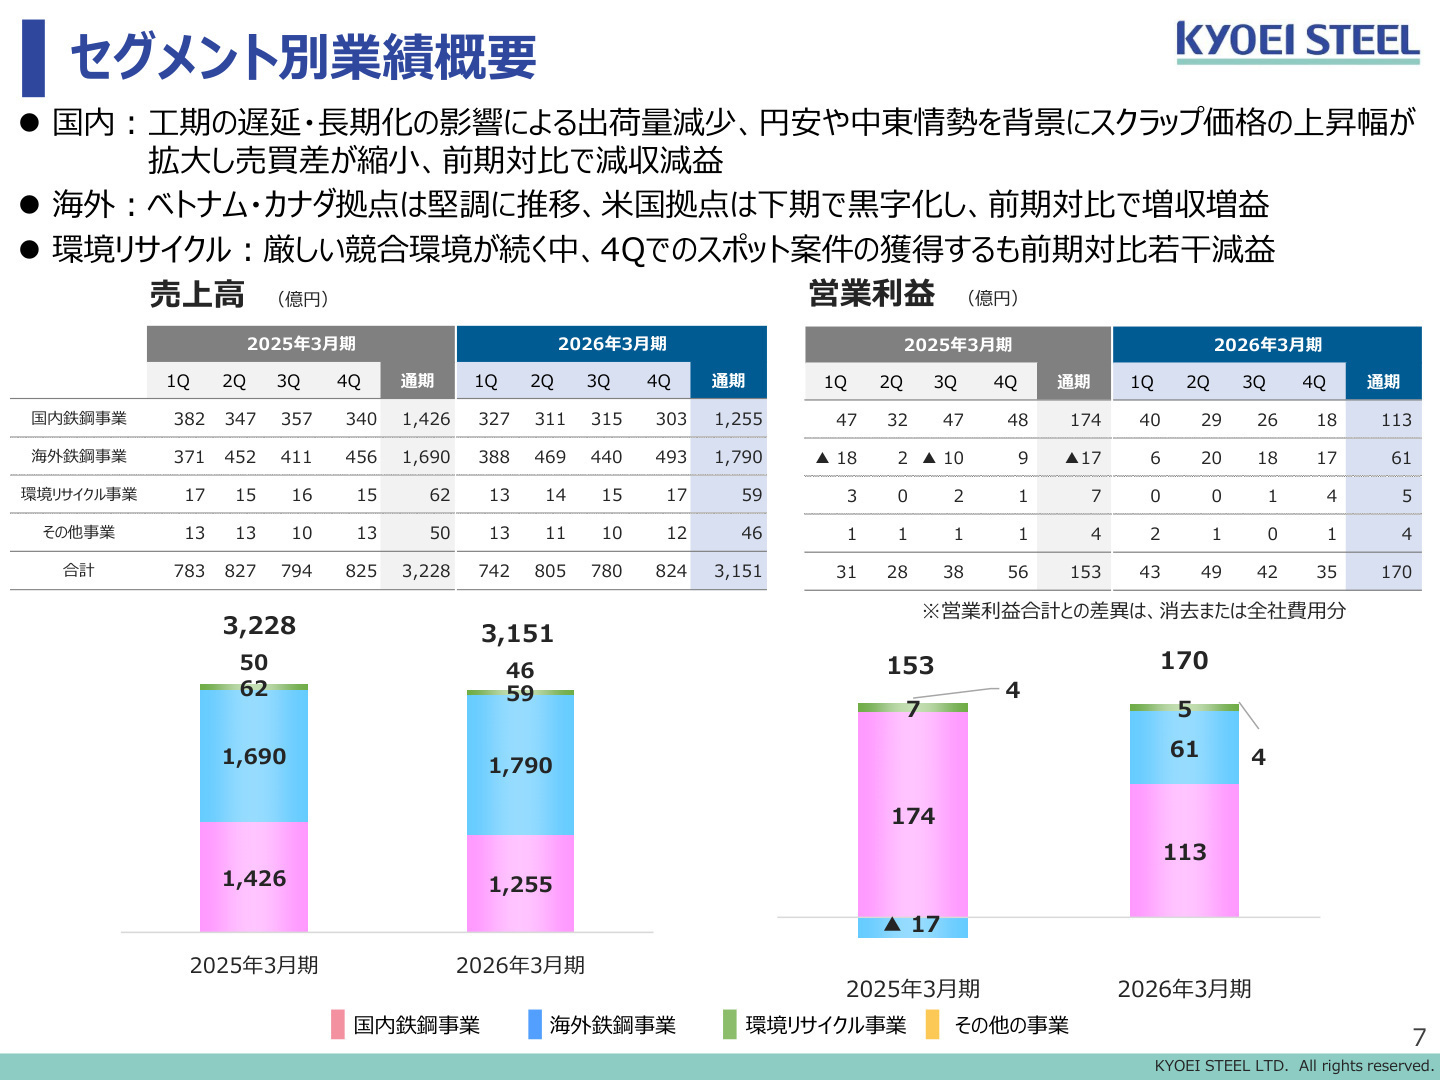
売上高は前年同期比12.0%減の1,255億27百万円、営業利益は前年同期比35.2%減の112億58百万円と減収減益となりました。
【注目ポイント】
建設現場の人手不足による工期遅延で製品出荷量が減少したほか、原材料スクラップ価格の上昇により売買価格差が縮小しました。厳しい需要環境下でも価格転嫁と「エシカルスチール」の拡販を進めており、製造コスト削減や営業戦略の再構築を推進する専門人材の重要性が高まっています。
海外鉄鋼事業
【事業内容】
ベトナム拠点(ビナ・キョウエイ・スチール等)および北米拠点(アルタ・スチール、ビントン・スチール)で鉄鋼事業を展開しています。
【業績推移】
売上高は前年同期比5.9%増の1,789億88百万円、営業利益は61億43百万円の黒字化(前年同期は17億13百万円の損失)を達成しました。
【注目ポイント】
ベトナムではインフラ投資を中心とする強固な鋼材需要を取り込み大幅増益。北米でも操業改善や市況上昇により下期から営業黒字化を果たしました。海外事業の急成長に伴い、現地法人の経営管理、グローバルサプライチェーン統括、技術支援を行える人材への需要が拡大しています。
環境リサイクル事業
【事業内容】
医療廃棄物および産業廃棄物の中間・最終処理、再生砕石の製造・販売を行っています。
売上高は前年同期比4.8%減の59億45百万円、営業利益は前年同期比18.9%減の5億46百万円となりました。
【注目ポイント】
医療廃棄物分野での厳しい競合環境が続く中、下期に産業廃棄物分野での大型個別物件を獲得し約4億円の営業利益を計上しました。今後は難処理廃棄物の受け入れ拡大や許認可の拡充を進めており、環境ソリューション提案営業や企画管理の体制強化が求められています。
その他の事業
【事業内容】
ベトナムでの港湾事業や、国内・ベトナムにおける鋳物製品の製造・販売等を行っています。
売上高は前年同期比6.9%減の46億46百万円、営業利益は前年同期比5.1%減の4億25百万円となりました。
【注目ポイント】
ベトナム鋳物事業の需要が堅調に推移し、前期並みの安定した利益水準を維持しています。地域密着型のインフラ基盤事業として安定的な収益基盤を支えており、業務改善やオペレーション管理を担う総合職人材が活躍しています。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明資料 P.18
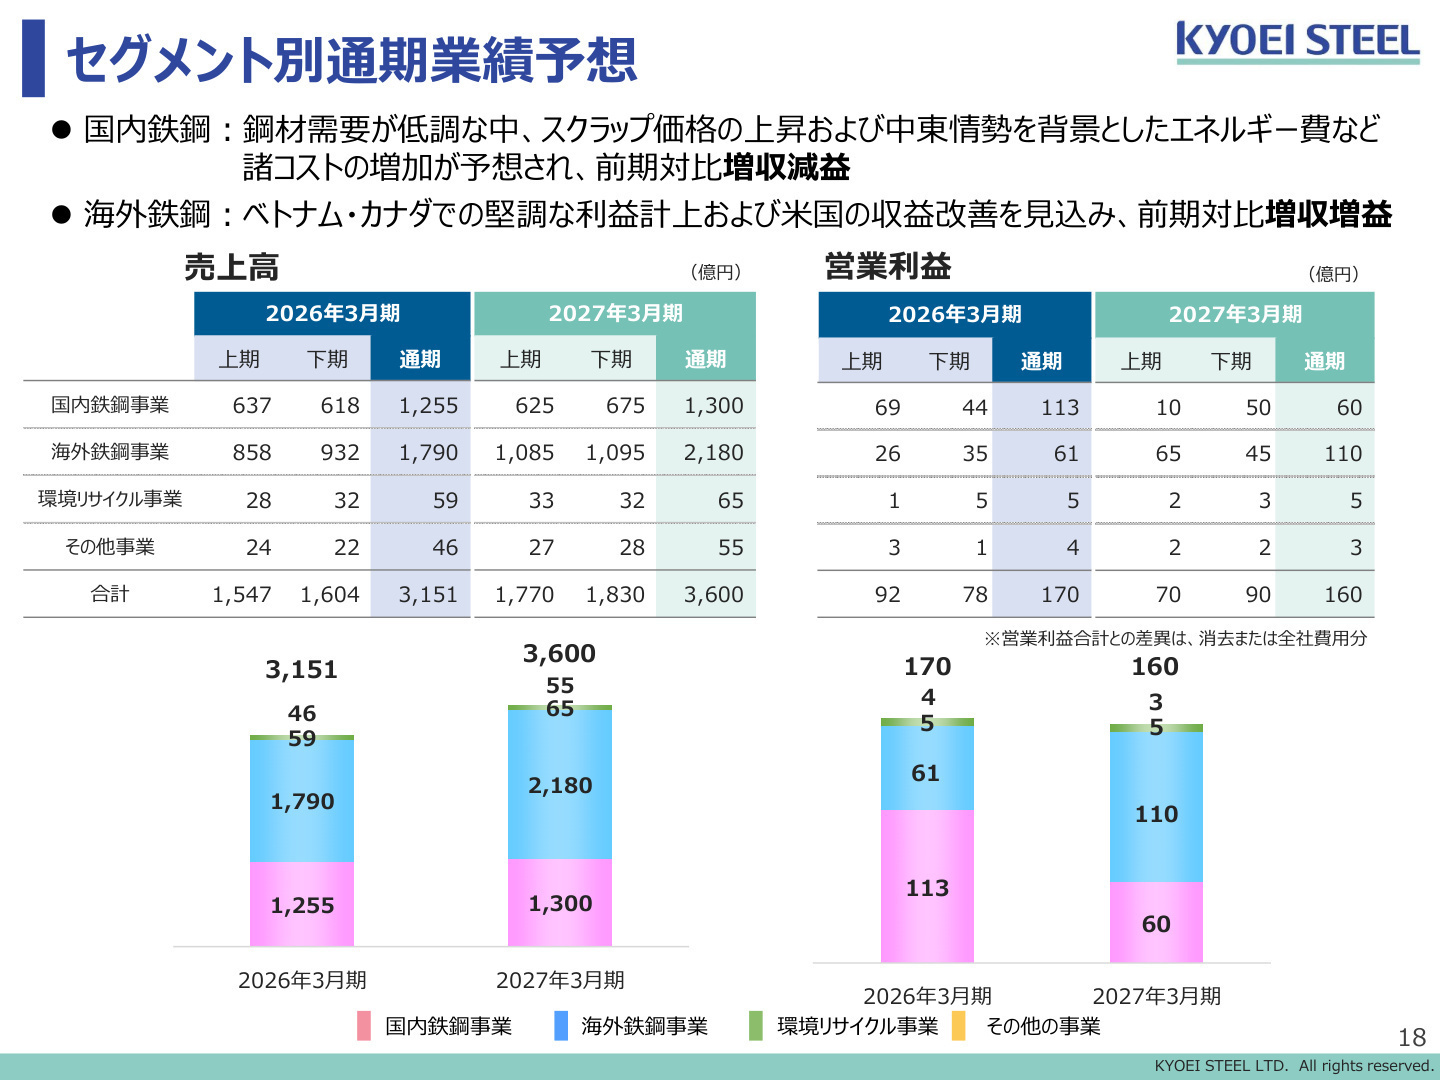
2027年3月期の通期業績予想は、連結売上高3,600億円(前期比14.2%増)、営業利益160億円(同5.7%減)、経常利益140億円(同13.6%減)が見込まれています。国内鉄鋼事業においてはエネルギー費や諸資材コストの増加から厳しさが残るものの、海外鉄鋼事業では売上高2,180億円、営業利益110億円と大幅な増収増益を計画しています。
特に米国拠点のビントン・スチール社では、100百万米ドルの追加出資を背景とした大規模設備投資を推進し、現行工場の操業安定化と生産能力増強を図ります。これにより、海外プロジェクト推進、エンジニアリング、グローバル事業管理の分野で中途採用人材が果たすべき役割が一層拡大しています。
4 求職者へのアドバイス
志望動機のヒント
共英製鋼は「世界3極体制(日本・ベトナム・北米)」を展開し、海外事業が利益の新たな柱として急成長しています。特にベトナムや北米での設備投資・拠点改善が進む中、「グローバル市場で事業基盤の強化に貢献したい」という軸は強力なアピールとなります。また、環境負荷低減に寄与する「エシカルスチール」や環境リサイクル事業への取り組みに触れ、サステナビリティと事業成長を両立させる姿勢に共感を示すことも有効です。
面接での逆質問例
- 「米国ビントン・スチール社への大規模投資に伴い、国内から海外拠点への技術支援やプロジェクト参画の機会はどのように提供されていますか?」
- 「国内建設市場の需要低下に対し、製品単価の引き上げや『エシカルスチール』の拡販に向け、営業・生産の現場では具体的にどのような施策に取り組んでいますか?」
- 「環境リサイクル事業において、難処理廃棄物の受け入れ拡大に向けた新規開拓や許認可取得の体制は今後どのように強化される方針でしょうか?」
5 転職者が知っておきたい現場のリアル
ある程度の我慢は仕方がないといったネガティブな発想は持つべきではない
管理職が女性だから、ある程度の我慢は仕方がないといったネガティブな発想は持つべきではないでしょう。 敏感な女性ほどそういう感情を察知し、良好な関係は築きにくくなるだろう。むしろ、優秀な女性を貴重な戦力として接することは当然という大前提が必要な時代だと思います。
(IR・42歳女性・正社員) [キャリコネの口コミを読む]会社が古臭い
会社が古臭いので、新しいことにチャレンジすることで何か突破口を開くことが出来るかも。 鉄の世界はもう、海外勢に負けるのみ。行政も悪いとも思う。 ブランドのチャネル戦略の明確化と、戦略に沿った様々なビジネス対策プランを立案できる。 インセンティブがほとんどないので、自分で切り開くしかない。
(IR・42歳女性・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 共英製鋼株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- 共英製鋼株式会社 2026年3月期 決算説明資料








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。