


0 編集部が注目した重点ポイント
①価格是正と材料転換で幅広く増益を達成する
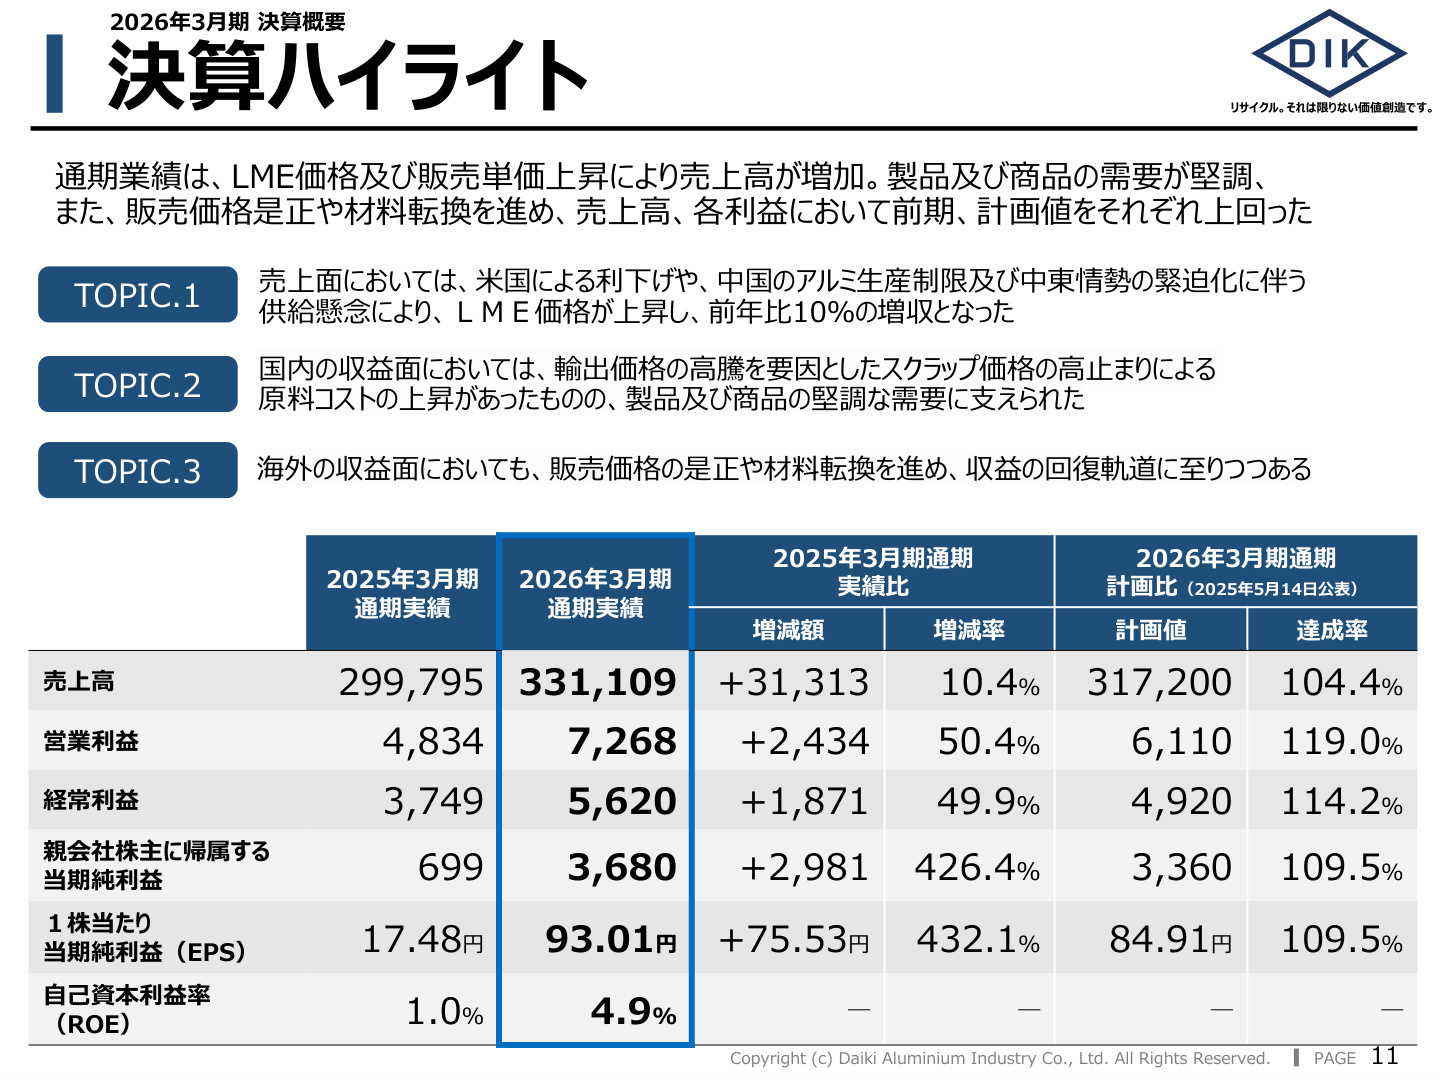
2026年3月期の連結業績は、売上高3,311億9百万円(前期比10.4%増)、営業利益72億68百万円(前期比50.4%増)を記録しました。スクラップ価格の高止まりがあったものの、海外市場での販売価格是正や材料転換が進んだ結果、親会社株主に帰属する当期純利益は36億80百万円(前期比426.4%増)となり、大幅な収益回復を果たしています。
②海外拠点の販売数量回復が成長を牽引する
海外セグメントにおける製品販売数量は、インドネシア、インド、マレーシアなどの連結子会社を中心に回復し、通期累計で253,110トン(前期比2.2%増)へと伸長しました。地政学リスクやエネルギー価格高騰の懸念がある中でも、現地需要の増勢を捉えた営業展開が実を結んでいます。
③2027年3月期は過去最高の売上高3,867億円を目指す
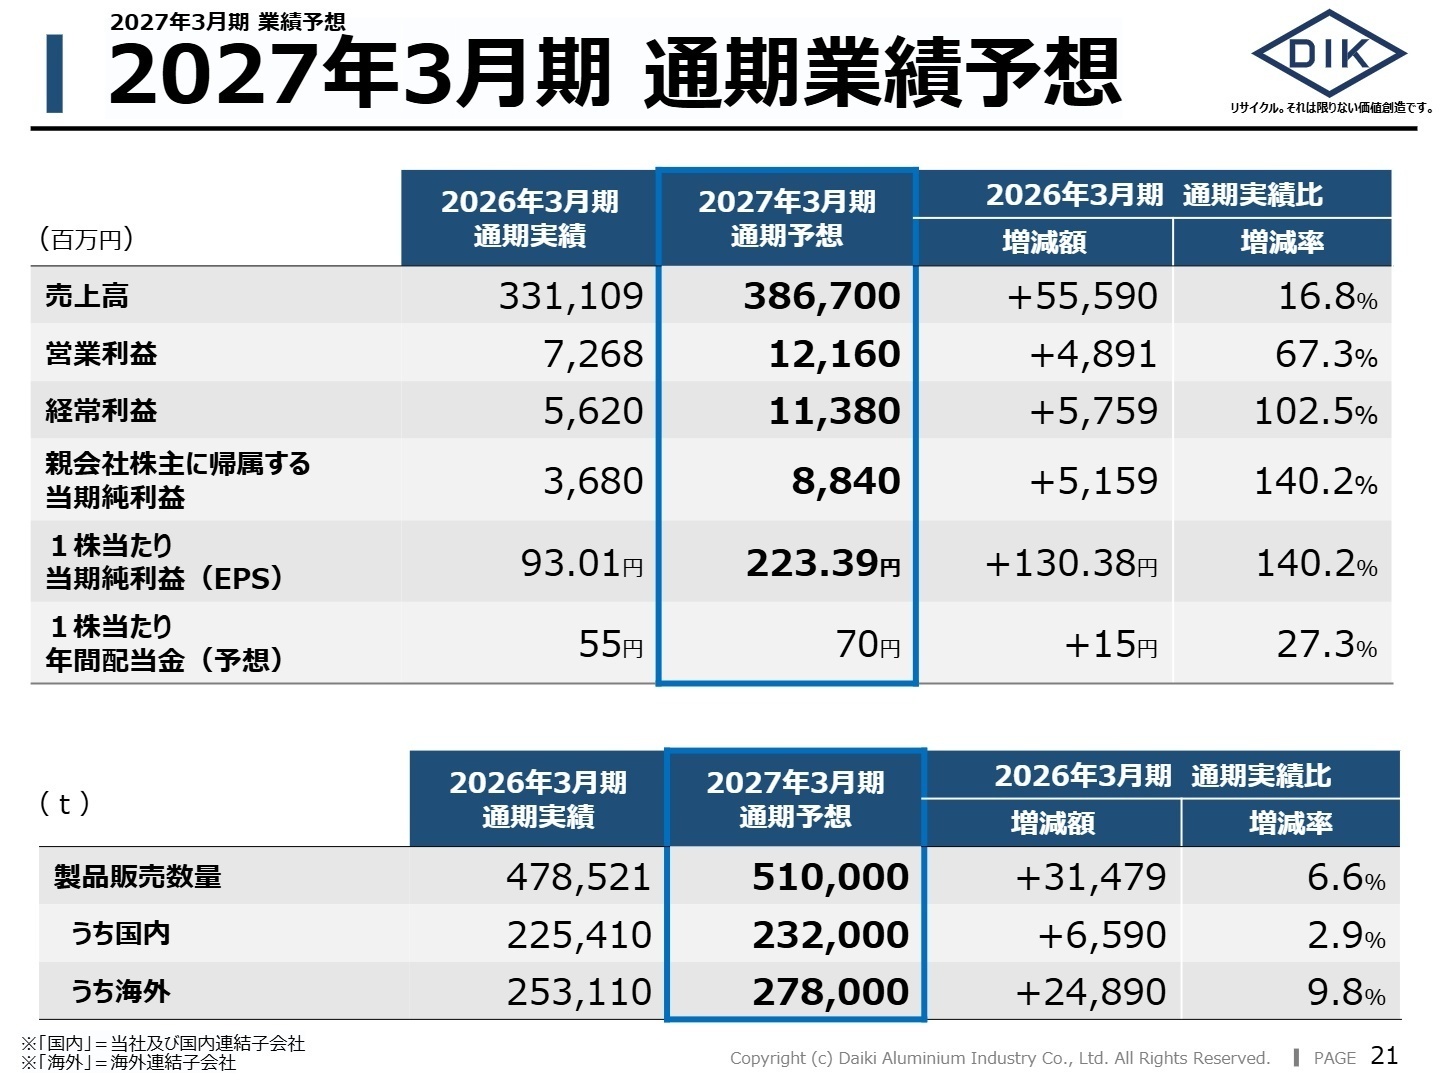
次期(2027年3月期)の業績予想として、連結売上高3,867億円(前期比16.8%増)、営業利益121億60百万円(前期比67.3%増)を見込んでいます。LME価格の上昇や年間51万トンの製品販売計画を背景に、売上高は過去最高更新を計画しており、事業拡大に伴うグローバル人材の需要が高まっています。
1 連結業績ハイライト
出典: 2026年3月期 決算補足説明資料 P.11
当連結会計年度における業績は、米国利下げや中東情勢を受けたLME市況の上昇に加え、製品および商品の需要が底堅く推移したことが増収に寄与しました。国内では原料スクラップ高止まりの悪影響を受けたものの、販売価格の適正化や原料シフトといった取り組みによって利益率が向上しました。
通期計画との比較においては、計画売上高317,200百万円に対し達成率104.4%、計画営業利益6,110百万円に対し達成率119.0%を達成しており、業績の進捗状況は非常に好調に推移したと評価できます。
2 事業別分析:転職者が活躍できるフィールド
出典: 2026年3月期 決算補足説明資料 P.5
合金事業
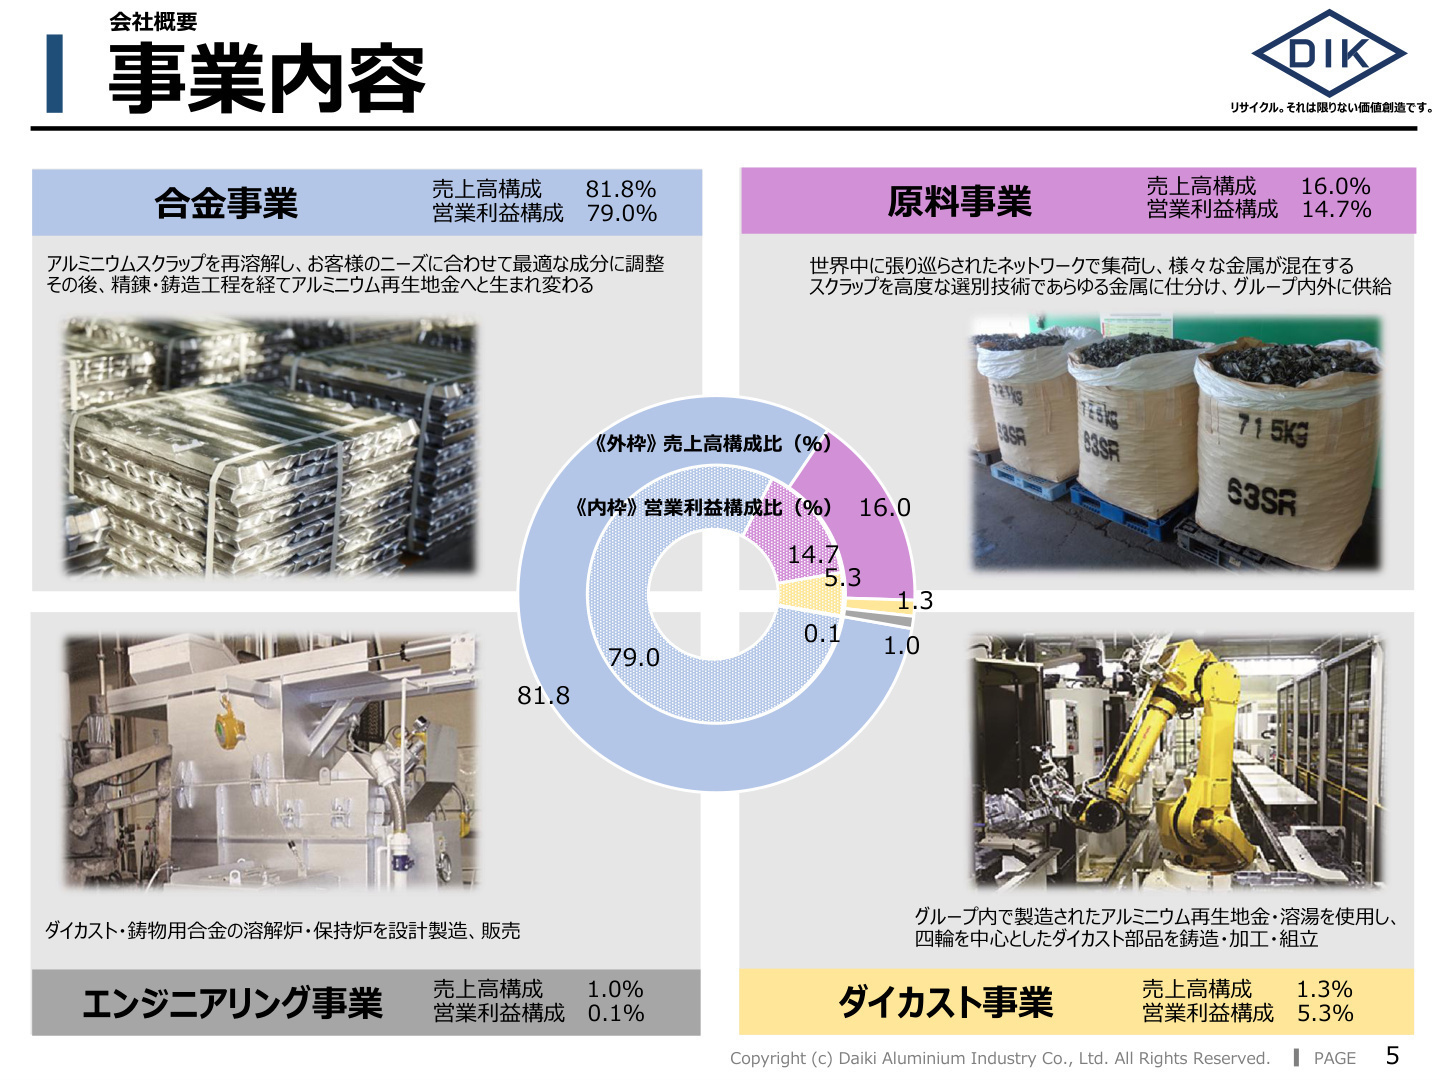
事業内容:アルミスクラップを再溶解・精錬・鋳造し、自動車や輸送機器向けを中心とした再生アルミ合金地金を製造・販売するグループ中核領域です。
業績推移:売上高構成比81.8%、営業利益構成比79.0%を占めます。海外拠点(インドネシア、インド、マレーシア)での販売増が収益伸長に大きく寄与しました。
注目ポイント:カーボンニュートラルの進展により脱炭素素材としての再生アルミ需要が高まっています。原料価格変動に対応する購買体制の強化や、多様なスクラップを精密に最適成分へ調整する生産技術力の向上を推進中であり、金属精錬技術者や国際調達の専門人材の活躍期待が高まっています。
原料事業
事業内容:世界各地のネットワークを通じて金属スクラップを集荷し、高度な選別技術により多種多様な金属を仕分けして内外に供給する事業です。
業績推移:売上高構成比16.0%、営業利益構成比14.7%を誇り、安定したグループ原料調達の基盤として高い収益性を確保しています。
注目ポイント:低炭素資源としてのアルミスクラップ競争が世界的に激化する中、高度選別技術の導入とリサイクルサプライチェーンの最適化が至急の課題です。グローバルなリサイクルネットワークを拡大するため、トレーディングやリサイクル技術開発推進担当者が必要とされています。
エンジニアリング事業
事業内容:アルミニウム溶解炉・保持炉および周辺省エネ設備、システムの設計・製作・販売ならびにメンテナンスを行っています。
業績推移:売上高構成比1.0%、営業利益構成比0.1%と規模は小ぶりながら、グループ内工場の省エネ設備更新や外部顧客向けシステム提供を担います。
注目ポイント:脱炭素社会に対応した過熱水蒸気キルン等の高効率溶解システムの導入ニーズが急増しています。省エネ・環境配慮型の加熱技術やプラント設計能力を持つプラント設計エンジニアや機械設計者への需要が継続しています。
ダイカスト事業
事業内容:自社製の再生アルミ地金や溶湯を活用し、四輪車向けを中心とした高精度なダイカスト部品を製造(鋳造・加工・組立)しています。
業績推移:売上高構成比1.3%、営業利益構成比5.3%と高い利益率を維持し、川下分野への高付加価値化に貢献しています。
注目ポイント:自動車産業における構造変化や車体軽量化ニーズに応えるため、複雑形状品や薄肉成形の高品質加工が求められます。金型設計や加工技術、徹底した品質管理体制を維持・強化するための品質保証・製造技術スペシャリストの存在が重要となっています。
3 今後の見通しと採用の注目点
出典: 2026年3月期 決算補足説明資料 P.21
2027年3月期の通期業績予想において、大紀アルミニウム工業所は売上高386,700百万円(前期比16.8%増)、営業利益12,160百万円(前期比67.3%増)という大幅な増収増益計画を掲げています。グループ全体の製品販売数量も前期の478,521トンから年間510,000トン(前期比6.6%増)へと拡大させる方針です。
国内白河工場や亀山工場での過熱水蒸気キルン設置工事、タイ子会社における新工場建設や溶解炉更新といった大型設備投資が順次実施されており、リサイクル技術の高度化と生産能力の強靭化が進んでいます。一方で、中東情勢の長期化に伴う原油・物流コスト上昇や地政学的リスクには注視が必要とされています。同社では海外子会社の価格スプレッド確保と販売是正を加速させており、グローバルな事業運営を担える技術者・企画職・SCM人材の採用機会が一層広がる見通しです。
4 求職者へのアドバイス
志望動機のヒント
脱炭素社会の実現に向けて、アルミニウムのリサイクルは環境負荷低減の中核的テーマとなっています。大紀アルミニウム工業所は再生アルミ地金のリーディングカンパニーとして、先進的な集荷・選別・精錬技術を有しています。
志望動機を構築する際は、「サーキュラーエコノミー構築への貢献」や「グローバルなリサイクルネットワークの拡大」を軸に、自身の技術力や国際調達・営業・プラントエンジニアリングの経験がいかに同社の成長計画(2027年3月期の販売量51万トン計画等)に寄与できるかをアピールすると説得力が高まります。
面接での逆質問例
- 「海外市場(インドネシア・インド・マレーシア等)での販売数量増加に対応するため、国内と海外拠点の連携において中途採用者に求められる具体的な役割や期待を教えていただけますか。」
- 「白河工場や亀山工場での過熱水蒸気キルン設置など高効率化への投資が進んでいますが、現場エンジニアに求められる新技術への適応やスキル開発の環境はどのように整えられていますか。」
- 「原材料価格の乱高下に対応するための購買体制構築や高付加価値化の取り組みにおいて、他部署と横断的に協働するプロジェクトの機会はどの程度存在しますか。」
5 転職者が知っておきたい現場のリアル
前職より収入アップしたがとても大変
前職より収入アップしたがとても大変。人間関係や機械トラブル。単純作業ではないので覚える事も多く一苦労。ベアは8000円くらいある。
(技術関連職・20代後半・男性) [キャリコネの口コミを読む]仕事の進め方も臨機応変が多く、適応できないとつらい
定着率げとても悪く、人間も人に物を教えれるタイプの人じゃ無い人たちが多く見受けられる。機械的トラブルも多く仕事の進め方も臨機応変が多く、適応できないとつらい。
(技術関連職・20代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 株式会社大紀アルミニウム工業所 2026年3月期 決算短信〔日本基準〕(連結)
- 株式会社大紀アルミニウム工業所 2026年3月期 決算補足説明資料








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。