


0 編集部が注目した重点ポイント
①アーステクニカを子会社化し機械事業を大幅強化する
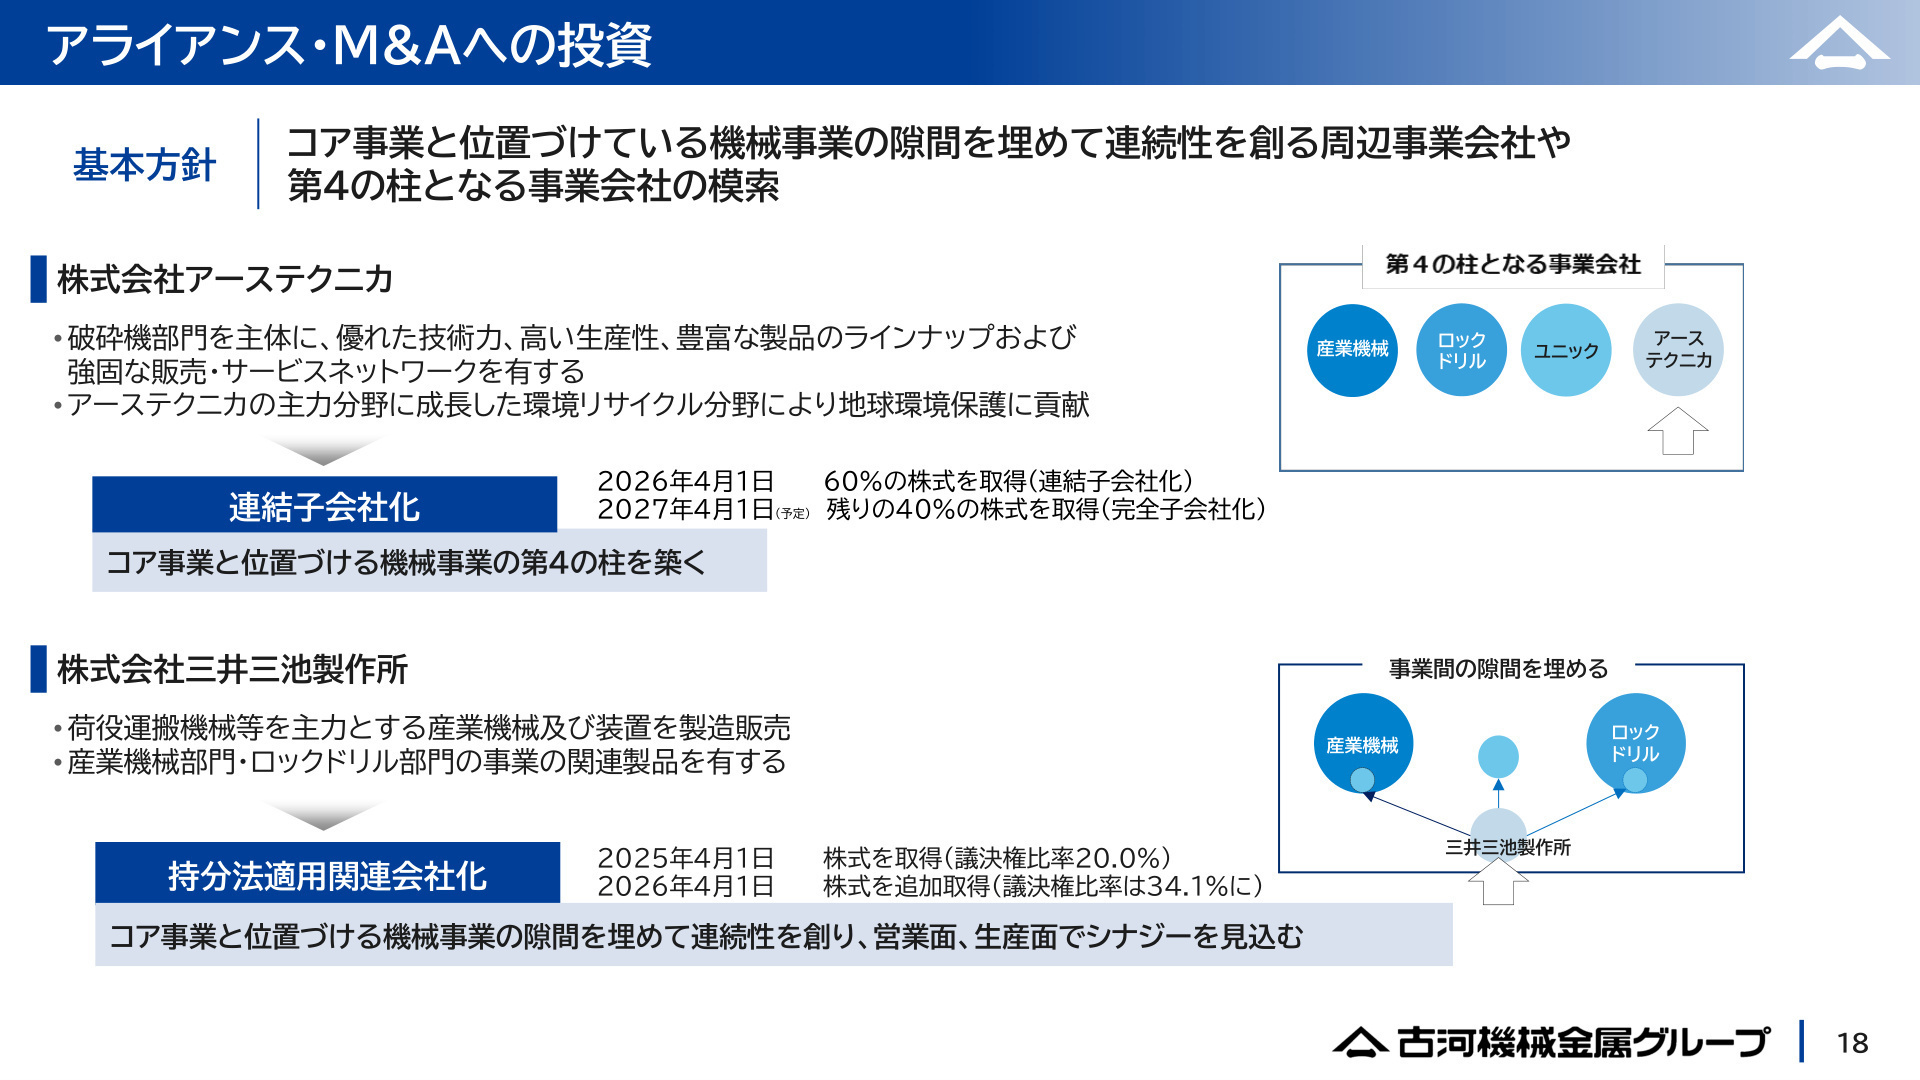
古河機械金属は2026年4月1日付でアーステクニカの株式60%を取得し、連結子会社化を完了しました。2027年3月期からは「アーステクニカ部門」を機械事業の新たな柱として新設予定です。環境リサイクル機器や破砕機分野での技術補完が進み、エンジニアリングや営業職種においてキャリア機会が大きく広がります。
②三井三池製作所の持分法適用会社化で隙間を埋める
2025年4月の株式取得に続き、2026年4月1日には議決権比率を34.1%に引き上げて三井三池製作所を持分法適用関連会社化しました。荷役運搬機械等の相互補完により、産業機械・ロックドリル両部門との製品・技術シナジー創出に向けたアライアンスを強化しています。
③2026年3月期は増収営業増益を達成する
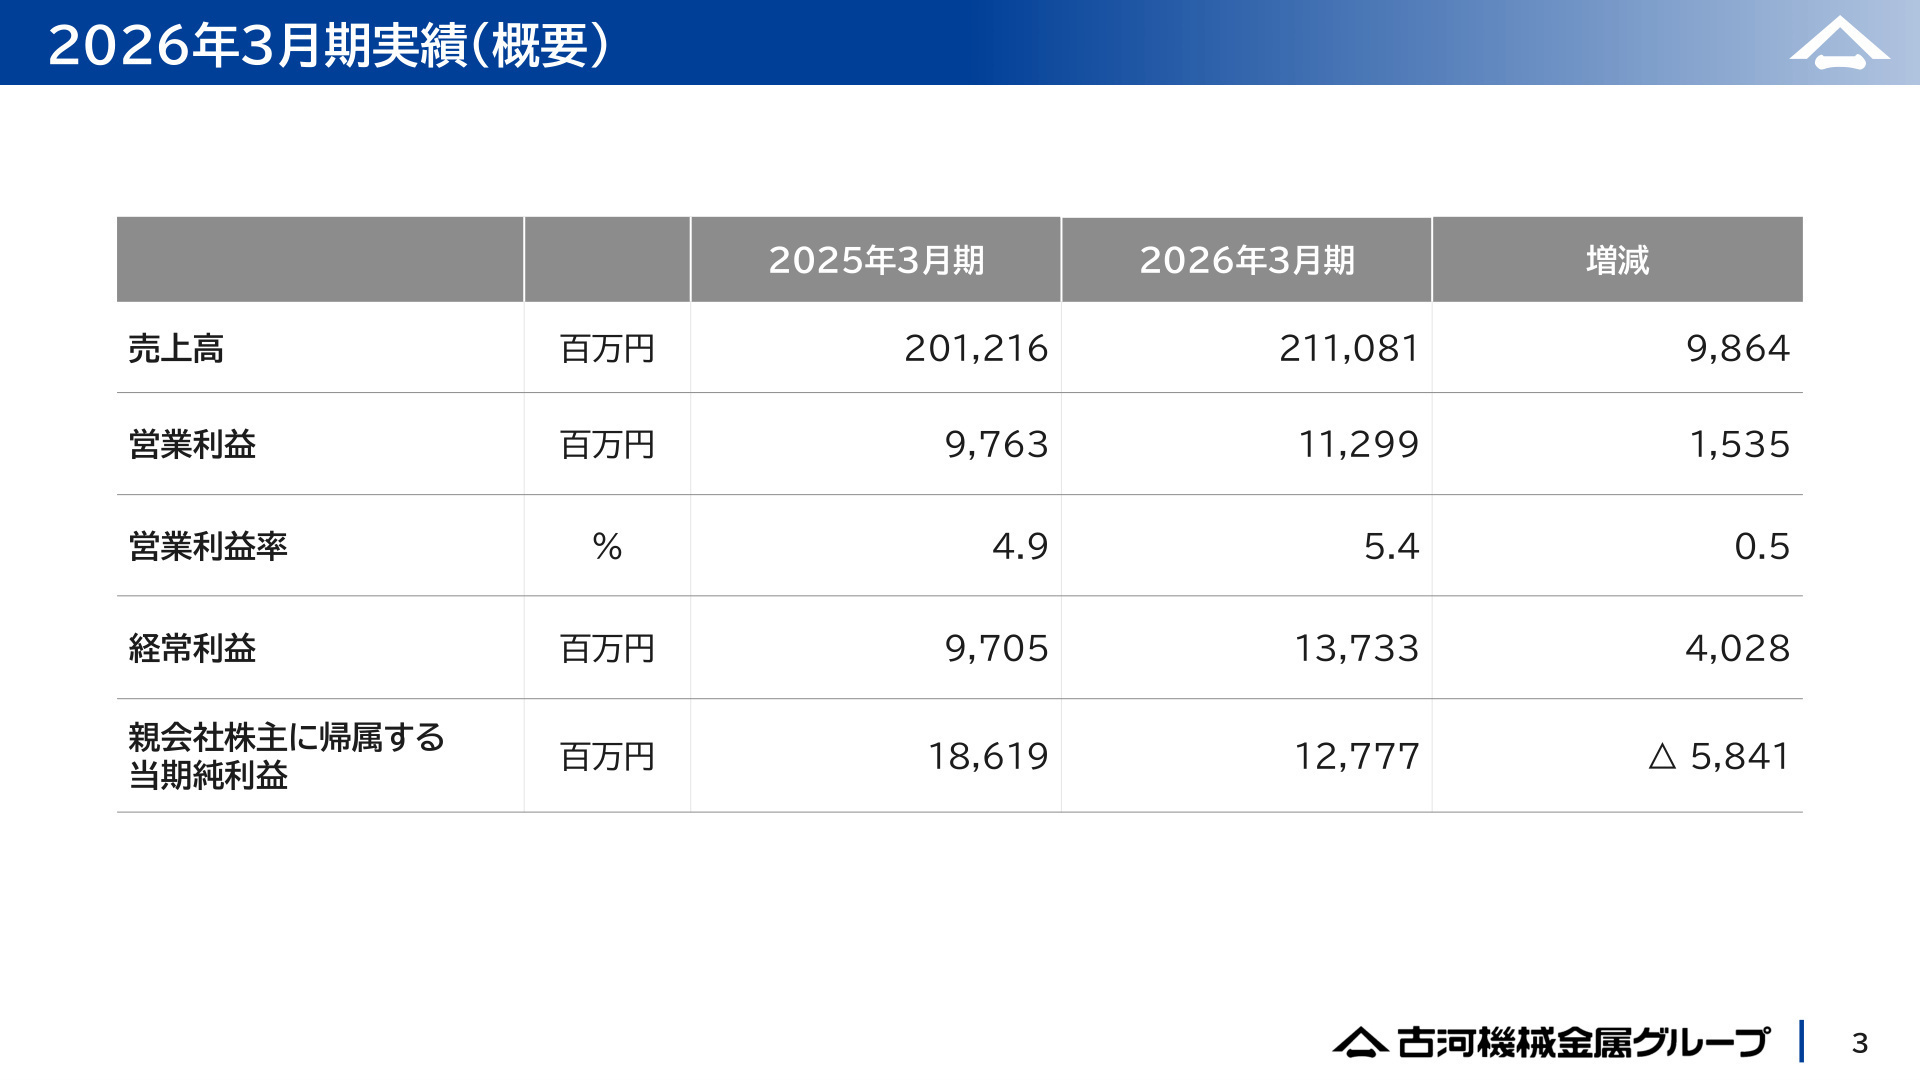
2026年3月期の通期連結業績は、売上高211,081百万円(前年比+4.9%)、営業利益11,299百万円(前年比+15.7%)と本業の営業増益を達成しました。金属部門における海外相場の上昇や電子・化成品部門の需要回復が業績を牽引し、収益基盤の改善が進んでいます。
1 連結業績ハイライト
出典:2026年3月期 決算説明会資料 P.3
2026年3月期の通期連結業績は、素材事業における金属部門の海外価格上昇や電子部門の需要回復、ならびに営業外での持分法による投資利益(3,110百万円)の増加などが貢献し、売上高・営業利益・経常利益の各段階で前年を上回る結果となりました。当期純利益については投資有価証券売却益の減少により前年同期比減益となったものの、全体として堅調な業績水準を維持しています。
通期目標に対する実績評価としては、期初および期中に掲げた計画に対して各事業が計画的に推移し、営業利益は前年同期比で+15.7%の増益を達成するなど着実な成果を挙げました。営業活動によるキャッシュ・フローも3,409百万円の純収入へ改善しており、次期に向けた事業投資基盤が整えられています。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明会資料 P.8
産業機械部門
事業内容:砕石プラント、各種破砕・粉砕機、ポンププラント、橋梁工事およびベルトコンベヤの製造・販売・施工請負。
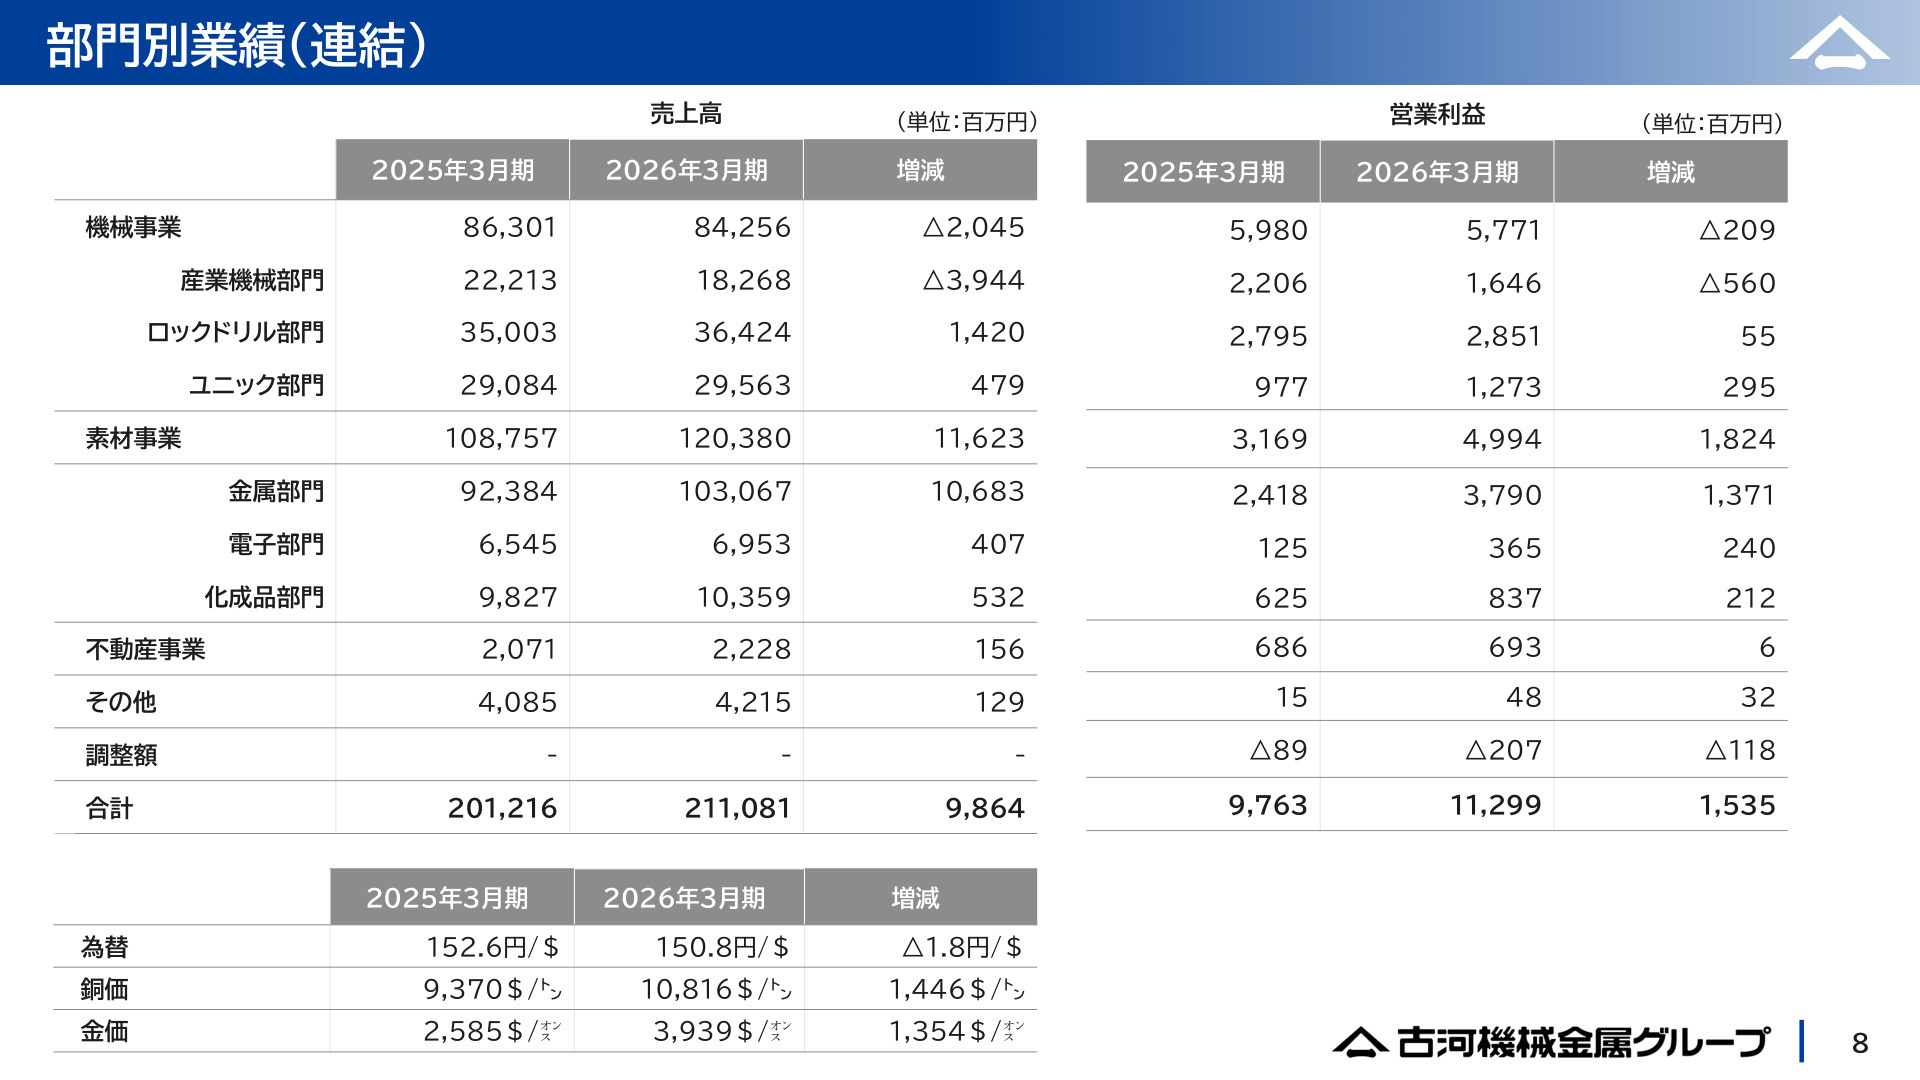
業績推移:売上高18,268百万円(前年比-17.8%)、営業利益1,646百万円(前年比-25.4%)。
注目ポイント:砕石プラントやポンププラントの売上減少に伴い減収減益となったものの、プロジェクト型の大型案件における工程管理や原価管理のマネジメント体制強化を進めています。密閉式吊下げ型コンベヤ等の社会課題解決型製品の提案強化に向け、エンジニアリング力とプロジェクト管理力を備えた人材が求められています。
ロックドリル部門
事業内容:油圧ブレーカ、油圧クローラドリル、トンネルドリルジャンボ等の鉱山・土木用機械の製造・販売。
業績推移:売上高36,424百万円(前年比+4.1%)、営業利益2,851百万円(前年比+2.0%)。
注目ポイント:北米およびアフリカ市場を中心とした海外向け油圧クローラドリルの出荷好調により増収増益を達成しました。自動化・省力化に対応する全自動ドリルジャンボ等の開発・普及を進めており、海外市場の開拓や先進技術開発を担う専門人材への期待が高まっています。
ユニック部門
事業内容:ユニッククレーン、ミニ・クローラクレーン、ユニックキャリアの製造・販売。
業績推移:売上高29,563百万円(前年比+1.6%)、営業利益1,273百万円(前年比+30.3%)。
注目ポイント:国内での出荷減をアジア市場向け製品の伸長で補い、増収増益を確保しました。原材料価格高騰への価格転嫁を進めつつ、生産プロセスの最適化を推進しています。グローバル供給網の再構築やコスト構造改善を推進する企画・生産技術人材が活躍できる分野です。
金属部門
事業内容:電気銅、電気金、電気銀、硫酸等の製造・委託製錬および販売。
業績推移:売上高103,067百万円(前年比+11.6%)、営業利益3,790百万円(前年比+56.7%)。
注目ポイント:海外相場の上昇および金属価格変動影響による価格差益(+40.0億円)の計上により大幅な増益を達成しました。小名浜製錬との委託製錬契約終了に伴う事業見直しが進んでおり、資源リスク管理やトレーディング戦略の高度化を担う人材が重要視されています。
電子部門
事業内容:高純度金属ヒ素、窒化アルミセラミックス、コア・コイル等の製造・販売。
業績推移:売上高6,953百万円(前年比+6.2%)、営業利益365百万円(前年比+192.0%)。
注目ポイント:高純度金属ヒ素の販売増や単価上昇に加え、半導体製造装置向け窒化アルミセラミックスの需要回復が進み、大幅な営業増益を記録しました。増産に向けた設備投資を実施済みであり、半導体・電子材料分野でのプロセス開発エンジニアやセールスエンジニアの重要性が高まっています。
化成品部門
事業内容:酸化銅、亜酸化銅、硫酸、ポリ硫酸第二鉄溶液等の化学製品の製造・販売。
業績推移:売上高10,359百万円(前年比+5.4%)、営業利益837百万円(前年比+33.9%)。
注目ポイント:AIサーバー向けパッケージ基板用の酸化銅需要が回復し、販売価格の上昇も寄与して増収増益となりました。成長市場である高度電子材料分野にリソースを集中しており、先端基板向け製品の拡販や製造品質の向上を担う専門技術者の需要が拡大しています。
不動産事業
事業内容:オフィスビル・商業施設等の不動産賃貸業および管理取引業。
業績推移:売上高2,228百万円(前年比+7.5%)、営業利益693百万円(前年比+1.0%)。
注目ポイント:主力ビルである室町古河三井ビルディング(COREDO室町2)の空室率改善により着実な賃料収入を確保しています。アンカー資産としての安定収益源として、グループ全体の経営基盤を支える重要な役割を果たしています。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明会資料 P.18
2027年3月期の通期連結業績予想は、売上高235,700百万円(前年比+11.7%)、営業利益9,000百万円(前年比-20.3%)を見込んでいます。新設される「アーステクニカ部門」の新規連結(売上予想21,200百万円)や機械事業全体の増収により、売上高は過去最高水準を更新する計画です。一方で、営業利益については前期にあった金属部門の価格差益の剥落や委託損益の悪化を織り込んでいるため減益予想となっています。
2026年度は次期中期経営計画に向けた準備期間と位置づけられており、アーステクニカおよび三井三池製作所とのPMI(統合プロセス)の推進、ならびに社会課題解決型の高付加価値製品への投資を推進します。機械事業を中心とする事業ポートフォリオ変革に伴い、M&A後の統合を担う経営企画や技術統合エンジニアの採用機会が一段と高まっています。
4 求職者へのアドバイス
志望動機のヒント
古河機械金属では、アーステクニカの連結子会社化や三井三池製作所の持分法適用会社化を通じた「機械事業の第4の柱形成」と事業間連携が急速に進んでいます。環境リサイクル、防災・減災、インフラ更新といった社会課題に直結する製品群に注力する同社において、「どの技術・製品領域でどのような顧客課題を解決したいか」を自らの実務経験と結びつけてアピールすることが、採用選考における強力な志望動機となります。
面接での逆質問例
1. 「アーステクニカの新規連結および三井三池製作所とのアライアンスに伴い、営業・技術・生産の各現場で具体的にどのようなシナジー創出が進められているか教えてください。」
2. 「2027年3月期からの新セグメント体制と全社費用配賦の変更に伴い、各事業部門に求められる業績評価基準やキャリアパスの変化についてお聞かせください。」
5 転職者が知っておきたい現場のリアル
多くもなく少なくもなく
多くもなく少なくもなく、ほどほどだと思います。総合商社や金融のような高給取りにはなれないかもしれませんが、小売や飲食店のように安くもなくほどほどのお金がもらえる企業じゃないかな。。。まあ、うちの会社に限った話ではないかもしれませんが、メーカー全般はどこもそんなものだと思いますよ。
(カウンターセールス・20代前半・男性) [キャリコネの口コミを読む]残業は少なかったように思います
残業は少なかったように思います。あくまで同期と比較しての話であり、他の会社ではどれくらい残業するのが一般的なのかわかりませんが、個人的な感想として、残業多いなあと感じることはめったになかったです。仮にあったとしても残業代はきっちり支払われますし、コンプライアンスを守っている会社だと思います。
(カウンターセールス・20代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 古河機械金属株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- 古河機械金属株式会社 2026年3月期 決算説明会資料/中期経営計画2025の総括









上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。