


0 編集部が注目した重点ポイント
① 為替・助成金効果で純利益135億円を確保する
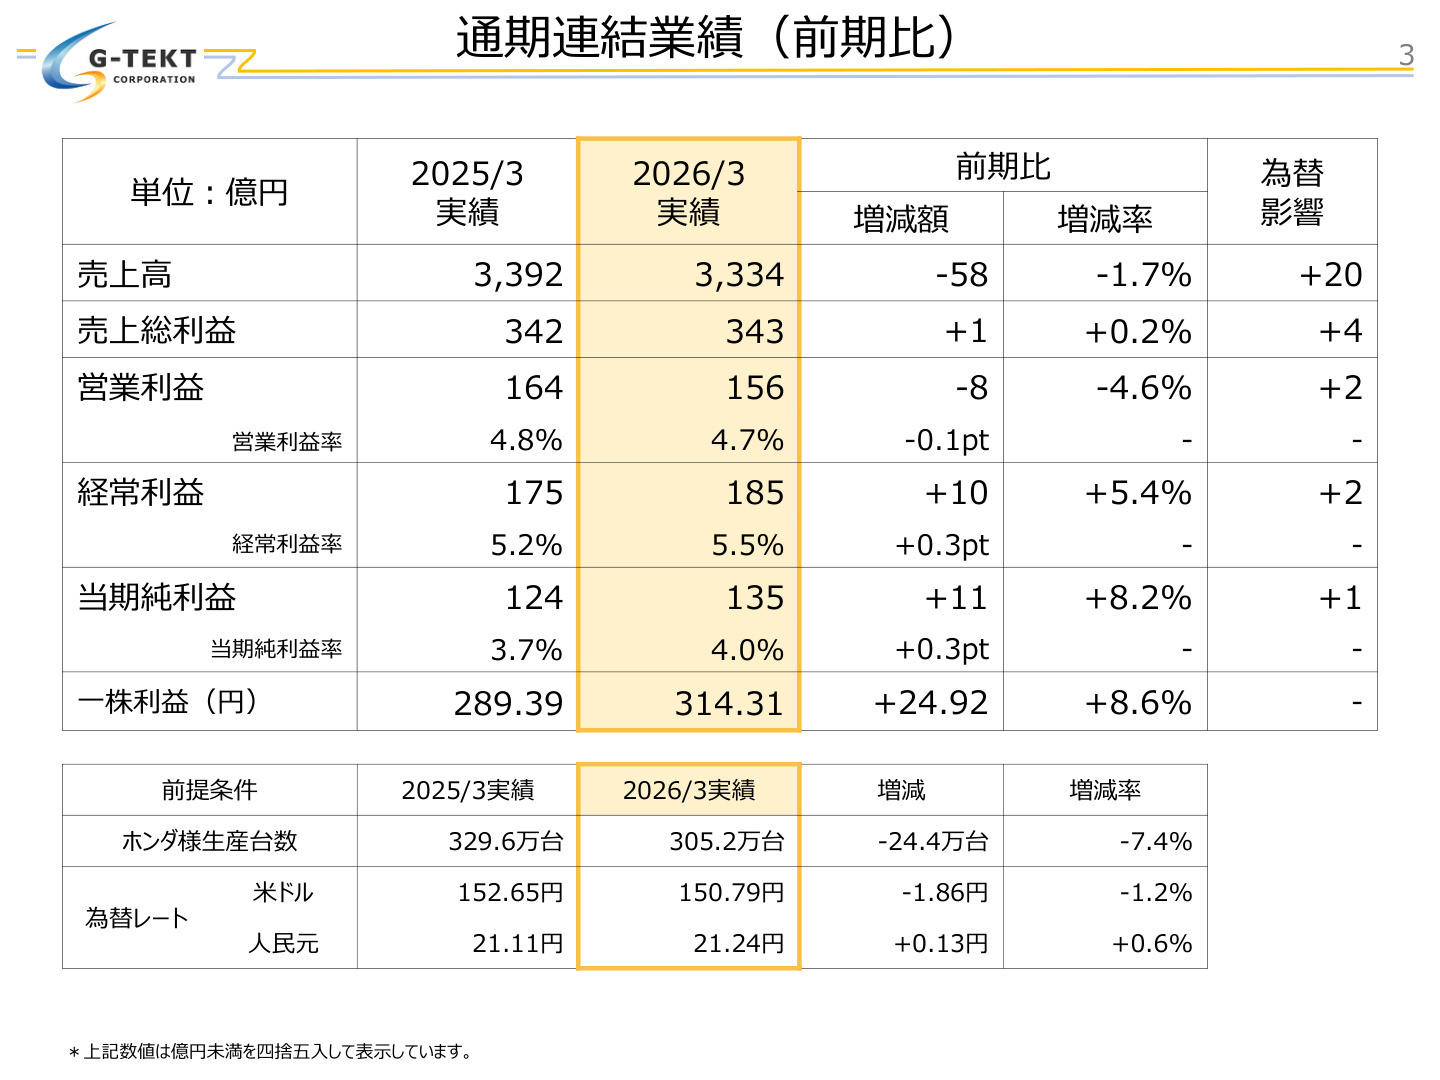
2026年3月期は北米での生産調整や欧州のサイバー攻撃影響等により営業利益は156億円(前期比4.6%減)となったものの、為替差益や助成金収入の計上により、親会社株主に帰属する当期純利益は前期比8.2%増の135億円を確保しました。
② 次期は新車種立ち上げで売上高3,590億円を目指す
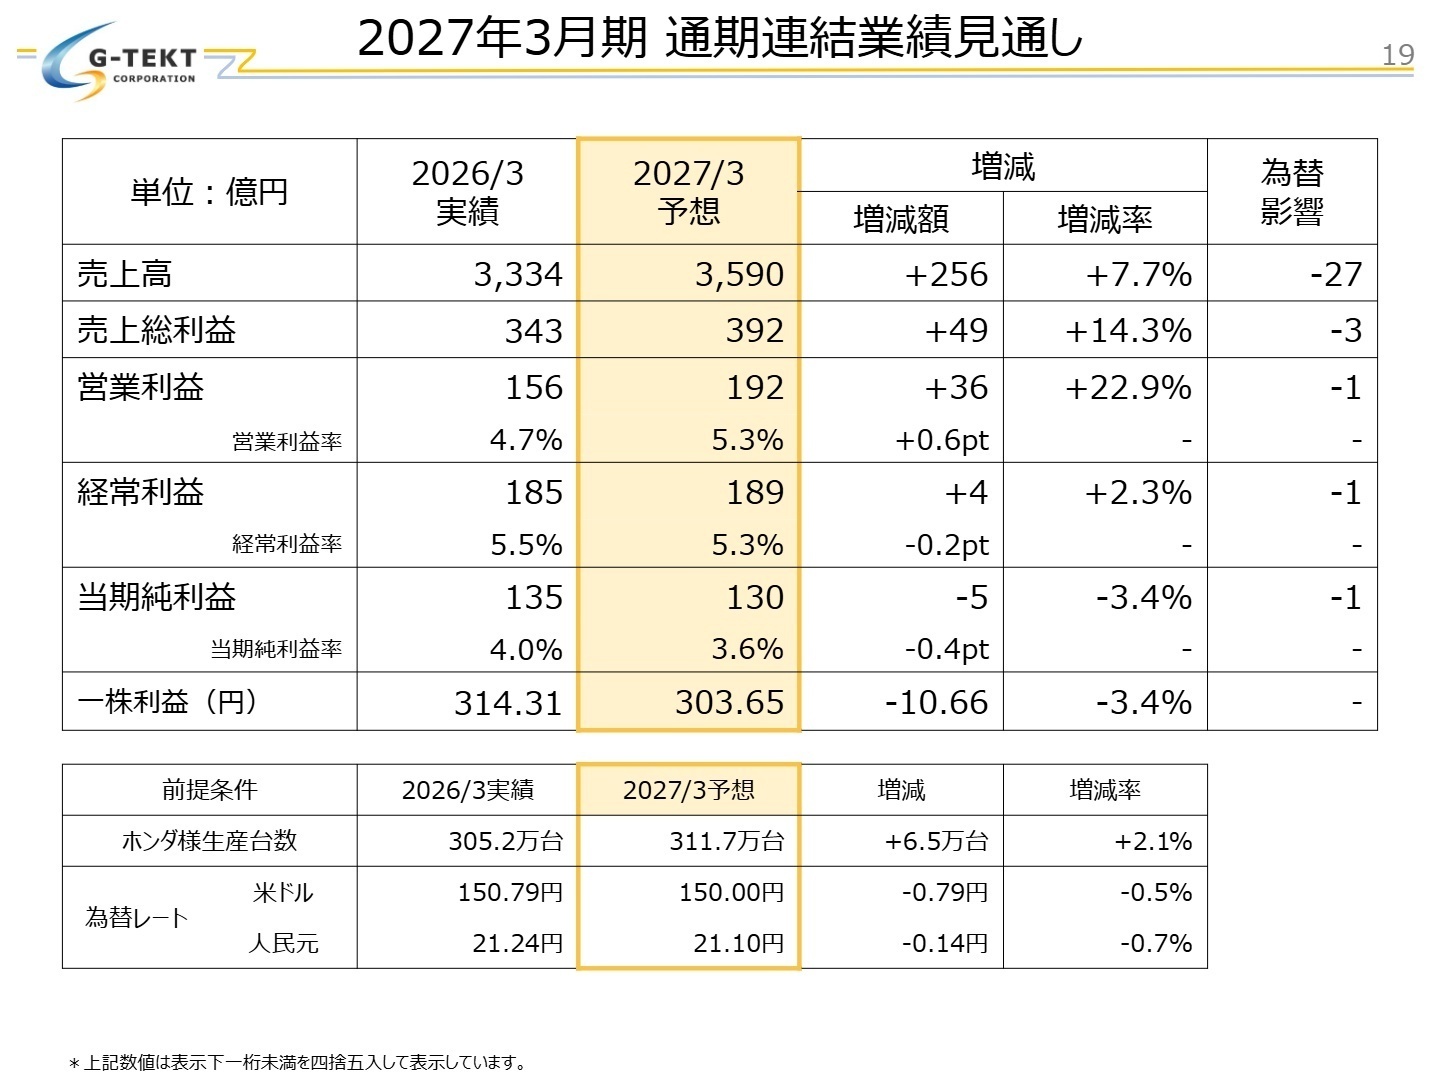
2027年3月期は欧州やアジアにおける得意先の新機種開発および量産開始に伴い、車種開発売上と台当たり単価の向上が見込まれます。通期の売上高は前期比7.7%増の3,590億円、営業利益は前期比22.9%増の192億円へとV字回復を見込んでいます。
③ 年間配当96円を達成分に加え次期も増配を計画する
2026年3月期の年間配当金は期末配当の増配により1株あたり96円(前期比9円増配)を達成しました。さらに2027年3月期も年間98円への連続増配を計画しており、配当性向30.5%と安定した株主還元基盤を継続しています。
1 連結業績ハイライト
出典:2026年3月期 決算説明会資料 P.3
2026年3月期の通期業績は、車種開発売上の増加や為替影響があったものの、主要得意先の生産調整やインフレに伴う労務費高騰が響き、売上高333,413百万円(前期比1.7%減)、営業利益15,623百万円(前期比4.6%減)となりました。一方で為替差益や助成金の計上により経常利益および当期純利益は過去の計画を上回る着地となりました。
通期目標に対する実績としては、本業の営業利益で減益となったものの、最終利益段階では強固な財務構造と営業外収益に支えられ増益での着地を果たしており、業績基盤の底堅さが示されています。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明会資料 P.10
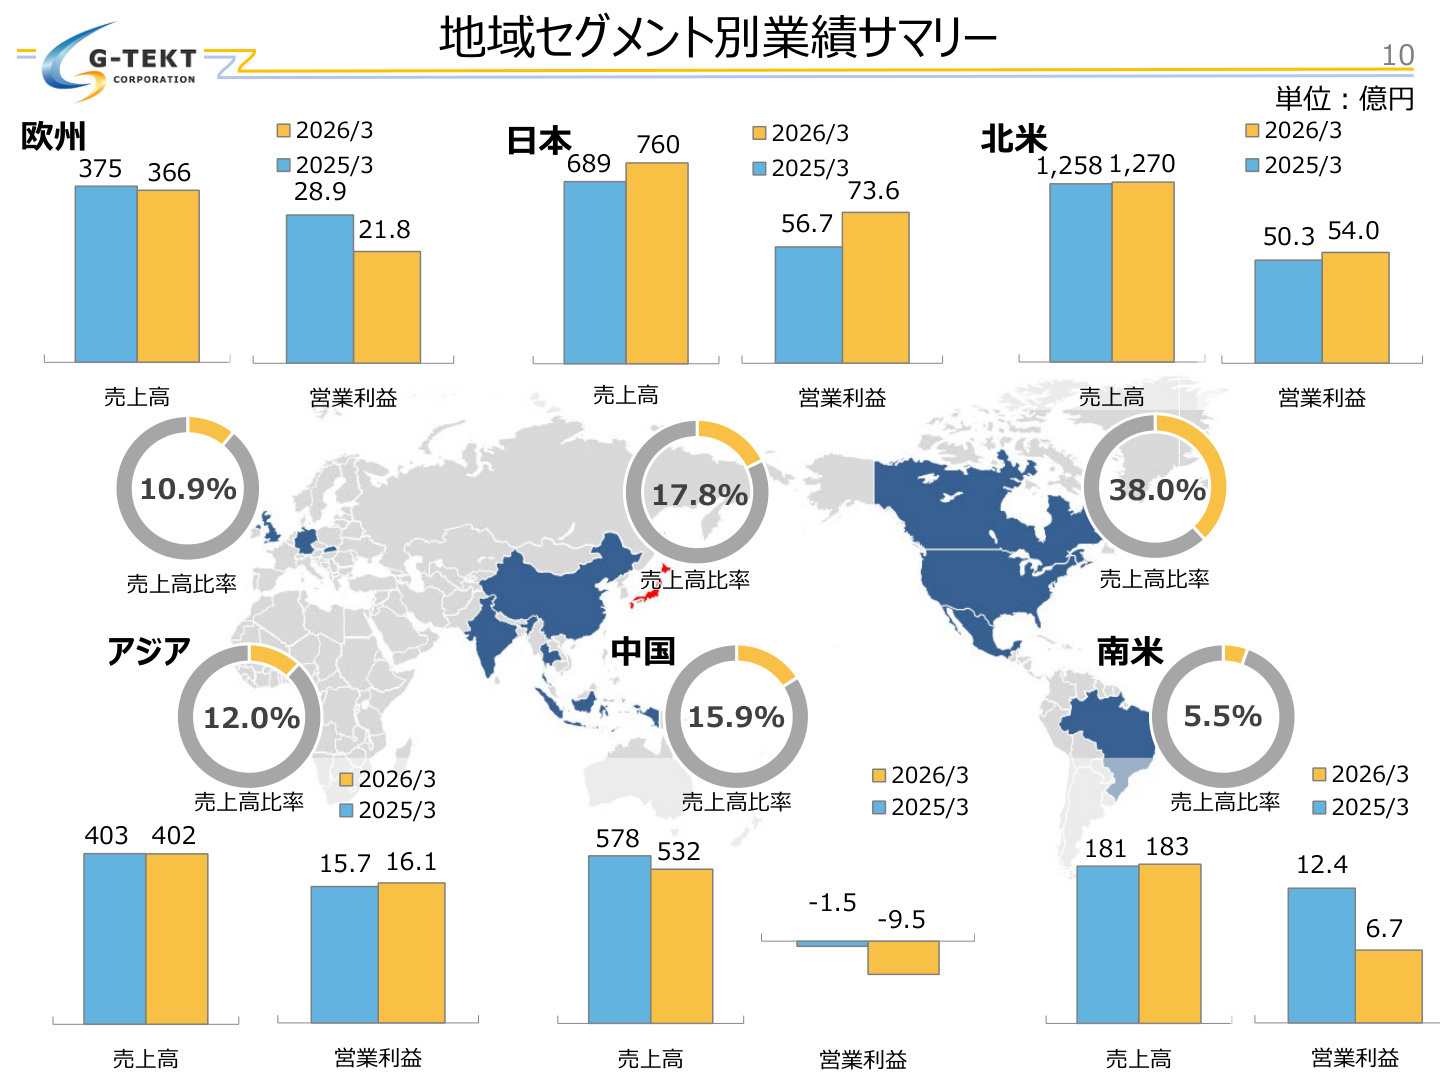
日本
事業内容:国内における車体プレス部品・金型等の製造および新規車種開発体制の展開。
業績推移:売上高 75,980百万円(前期比+10.2%)、営業利益 7,356百万円(前期比+29.8%)。
注目ポイント:得意先の生産台数増加に加え、金型や試作といった車種開発売上が大きく伸び増収増益を達成しました。労務費の上昇や新工場の償却費先行を吸収して利益率が向上しており、次世代車(EV/HEV)向け製品の立ち上げが加速しています。新工場稼働や生産ライン効率化に伴い、高度な生産技術人材の需要が高まっています。
北米
事業内容:北米市場向けの車体骨格部品の現地生産および大型プレス受託。
業績推移:売上高 127,012百万円(前期比+1.0%)、営業利益 5,402百万円(前期比+7.5%)。
注目ポイント:半導体不足に伴う主要得意先の生産調整を受けつつも、車種開発売上の増加により増収を確保しました。生産効率改善による労務費抑制や諸経費の削減策が功を奏し増益を達成しています。今後は自動化投資や生産能力拡大投資を予定しており、グローバルプロジェクトの管理ノウハウを持つ人材が求められます。
欧州
事業内容:欧州拠点における自動車骨格パーツの製造および日系・現地完成車メーカーへの供給。
業績推移:売上高 36,582百万円(前期比-2.5%)、営業利益 2,183百万円(前期比-24.4%)。
注目ポイント:取引先へのサイバー攻撃影響等による一時的生産停止や減産、労務費高騰が響き減収減益となりました。しかし、次期に向けては新機種の量産開始に伴う金型・設備売上の回復が見込まれています。環境規制に適合した超ハイテン材加工など最先端技術の現地立ち上げが進行中です。
アジア
事業内容:タイなど東南アジア地域での車体部品製造および周辺国への輸出業務。
業績推移:売上高 40,215百万円(前期比-0.1%)、営業利益 1,606百万円(前期比+2.4%)。
注目ポイント:主要得意先の減産影響を受けたものの、車種開発売上の貢献と減価償却費等の経費削減により営業増益を保持しました。新興国市場における新車種原単位の向上に向けたライン再構築が進んでおり、現地オペレーション改善やコスト構造改革に秀でた人材の機会が広がっています。
中国
事業内容:中国現地法人を通じた自動車ボディパーツの製造・販売。
業績推移:売上高 53,171百万円(前期比-7.9%)、営業損失 -947百万円(前年は-145百万円の赤字)。
注目ポイント:日系メーカーの現地販売不振と大幅な減産により営業損失が拡大しました。労務費抑制や経費削減を進めつつ、現地新興EVメーカーからの受注獲得や車種構成の転換を図る構造改革を推進しています。劇的な環境変化に対応できる事業再構築・営業戦略のプロフェッショナルが期待されています。
南米
事業内容:ブラジル拠点での車体部品製造および中南米市場向けアセンブリ。
業績推移:売上高 18,254百万円(前期比+1.1%)、営業利益 665百万円(前期比-46.2%)。
注目ポイント:自然災害に伴う取引先の生産停止などの悪条件があったものの、為替影響により増収となりました。一方で減産による操業度低下と労務費高騰で減益を余儀なくされています。足元では新車種立ち上げに伴う設備投資の準備が進められており、現地サプライチェーン最適化のエンジニアが重宝されます。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明会資料 P.19
2027年3月期は、売上高359,000百万円(前期比7.7%増)、営業利益19,200百万円(前期比22.9%増)と大幅な業績回復を予想しています。欧州およびアジア市場における得意先の新機種開発・量産開始が本格化し、金型・設備売上の伸長と台当たり単価の増加が業績を強力に牽引する見通しです。
設備投資面では、北米を中心とする自動化投資や生産能力拡大に向けて総額371億円(前期比155億円増)というアグレッシブな投資計画が策定されています。これに伴い、新ライン立ち上げや自動化・省人化技術の実装を主導できる技術人材の採用が全社的に最優先課題となっています。
4 求職者へのアドバイス
ジーテクトはEV・HEVなどパワートレインの多様化に対応する技術革新と、グローバルな生産体制の再構築を推進しています。面接では「自動車業界変革期における高張力鋼板(ハイテン材)や新構造骨パーティング技術への強い関心」を示すとともに、日本国内の新工場稼働や海外拠点での自動化・省人化設備投資への貢献意欲を具体的にアピールすることが効果的です。
- 2027年3月期に向け北米等の自動化投資が大きく増加しますが、現場エンジニアに期待される具体的な役割やプロジェクト推進体制について教えていただけますか?
- 欧州やアジアで新機種の量産開始が控えていますが、中途採用者がグローバル車種の開発・量産立ち上げに関わる機会はどの程度ありますか?
- 中国市場の構造改革や現地EVメーカーとの取引拡大に向け、どのような新規技術やスキルを持つ人材が即戦力として求められているかをお伺いしたいです。
5 転職者が知っておきたい現場のリアル
残業はあるが働きやすさは問題無いと思う
活躍できるが、管理職ともなればかなり残業が有るので子育てとの両立は難しいだろうと思います。残業はあるが働きやすさは問題無いと思う。
(20代後半男性・研究開発・正社員) [キャリコネの口コミを読む]上位役員クラスまでになるまでは一般の中小企業と同等
福利厚生手当はゼロで、基本給、少しの役手当、残業と交通費のみで、上位役員クラスまでになるまでは一般の中小企業と同等と思う。法律で残業規制がかかると年収は激減し夜勤などなければ役無し中堅社員だと手取り20ほどと思うのでボーナス次第。
(20代後半男性・研究開発・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 株式会社ジーテクト 2026年3月期 決算短信〔日本基準〕(連結)
- 株式会社ジーテクト 2026年3月期 決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。