


0 編集部が注目した重点ポイント
①米国汎用住宅材事業から撤退する
当期において、米国の住宅向け汎用外装材事業からの撤退を決定し、関連する特別損失5,401百万円を計上しました。不採算の汎用住宅領域から退き、高粗利な商業施設向け高級品(コマーシャル事業)へリソースを集中させる構造改革を推進しています。北米でのキャリア形成を狙う人材には、対象領域の変化を捉えたアプローチが求められます。
②営業利益が前期比34.6%増と伸長する
2026年3月期の連結営業利益は9,355百万円(前期比+34.6%)となり、幅広く利益率が改善しました。国内市場での価格改定効果や製造・固定費の抑制が寄与し、新設住宅着工件数の減少というアゲインストな環境下においても、本業での稼ぐ力を大幅に向上させています。
③国内非住宅分野への拡大を進める
住宅市場の縮小を見据え、中途採用・組織強化の軸を「国内非住宅市場」および「リフォーム分野」へとシフトしています。新築非住宅向け新構造や改修工法(ニチハMARCシステム等)の展開を加速させており、非住宅向け売上高は11,523百万円(前期比+13.2%)と順調に拡大しています。
1 連結業績ハイライト
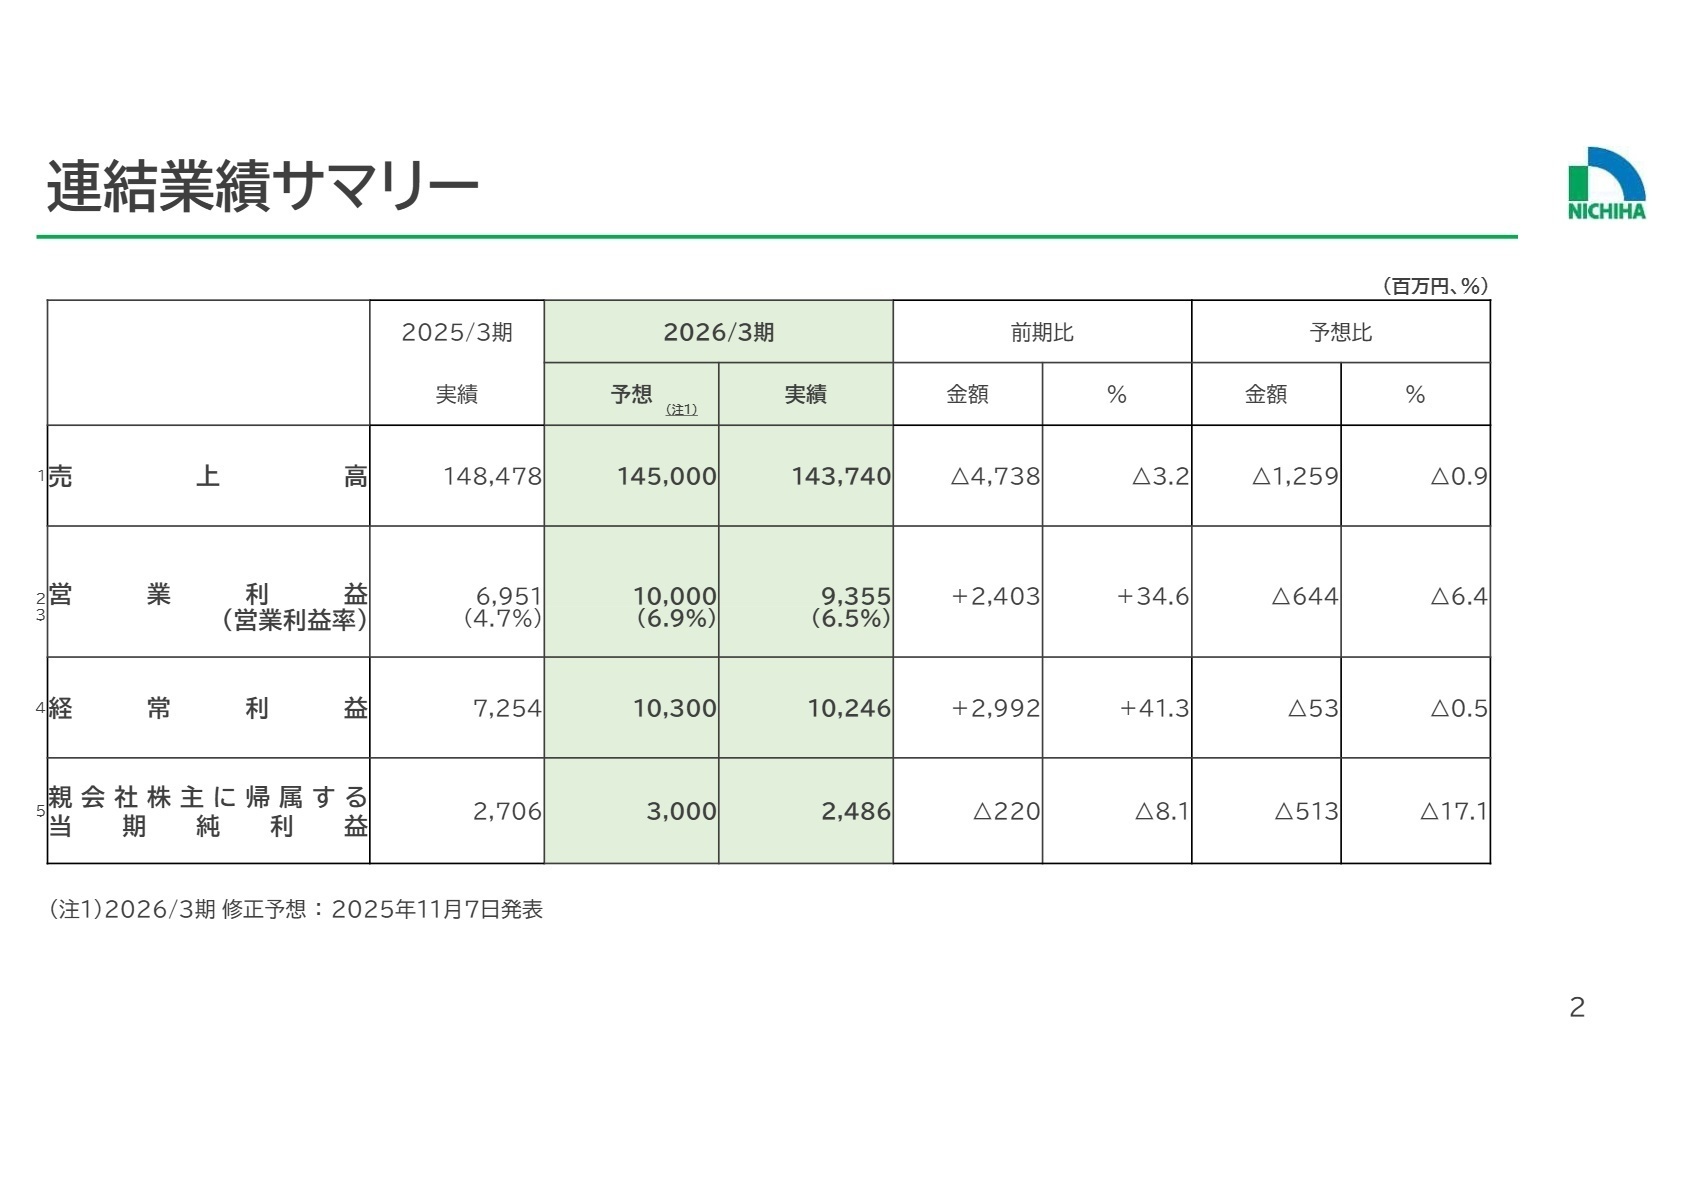
出典:2026年3月期 決算説明資料 P.2
2026年3月期の通期連結業績は、売上高が前期比3.2%減の143,740百万円となったものの、営業利益は前期比34.6%増の9,355百万円、経常利益は前期比41.3%増の10,246百万円を記録しました。国内住宅市場での着工戸数減少という逆風下において、適切な価格改定の実施と原価削減策が奏功し、営業利益率は4.7%から6.5%へと高まりました。一方、当期純利益は米国の住宅向け汎用外装材事業からの撤退に伴う特別損失5,401百万円の計上により、前期比8.1%減の2,486百万円にとどまっています。
通期実績の確定結果として、期初・修正予想(営業利益10,000百万円)に対して売上・利益ともにわずかに下回ったものの、本業の収益構造改革は確実に進展しています。不採算事業の整理を終えたことで事業基盤が再構築されており、次期以降における収益性の改善に向けた足がかりを築いたと評価できます。
2 事業別分析:転職者が活躍できるフィールド
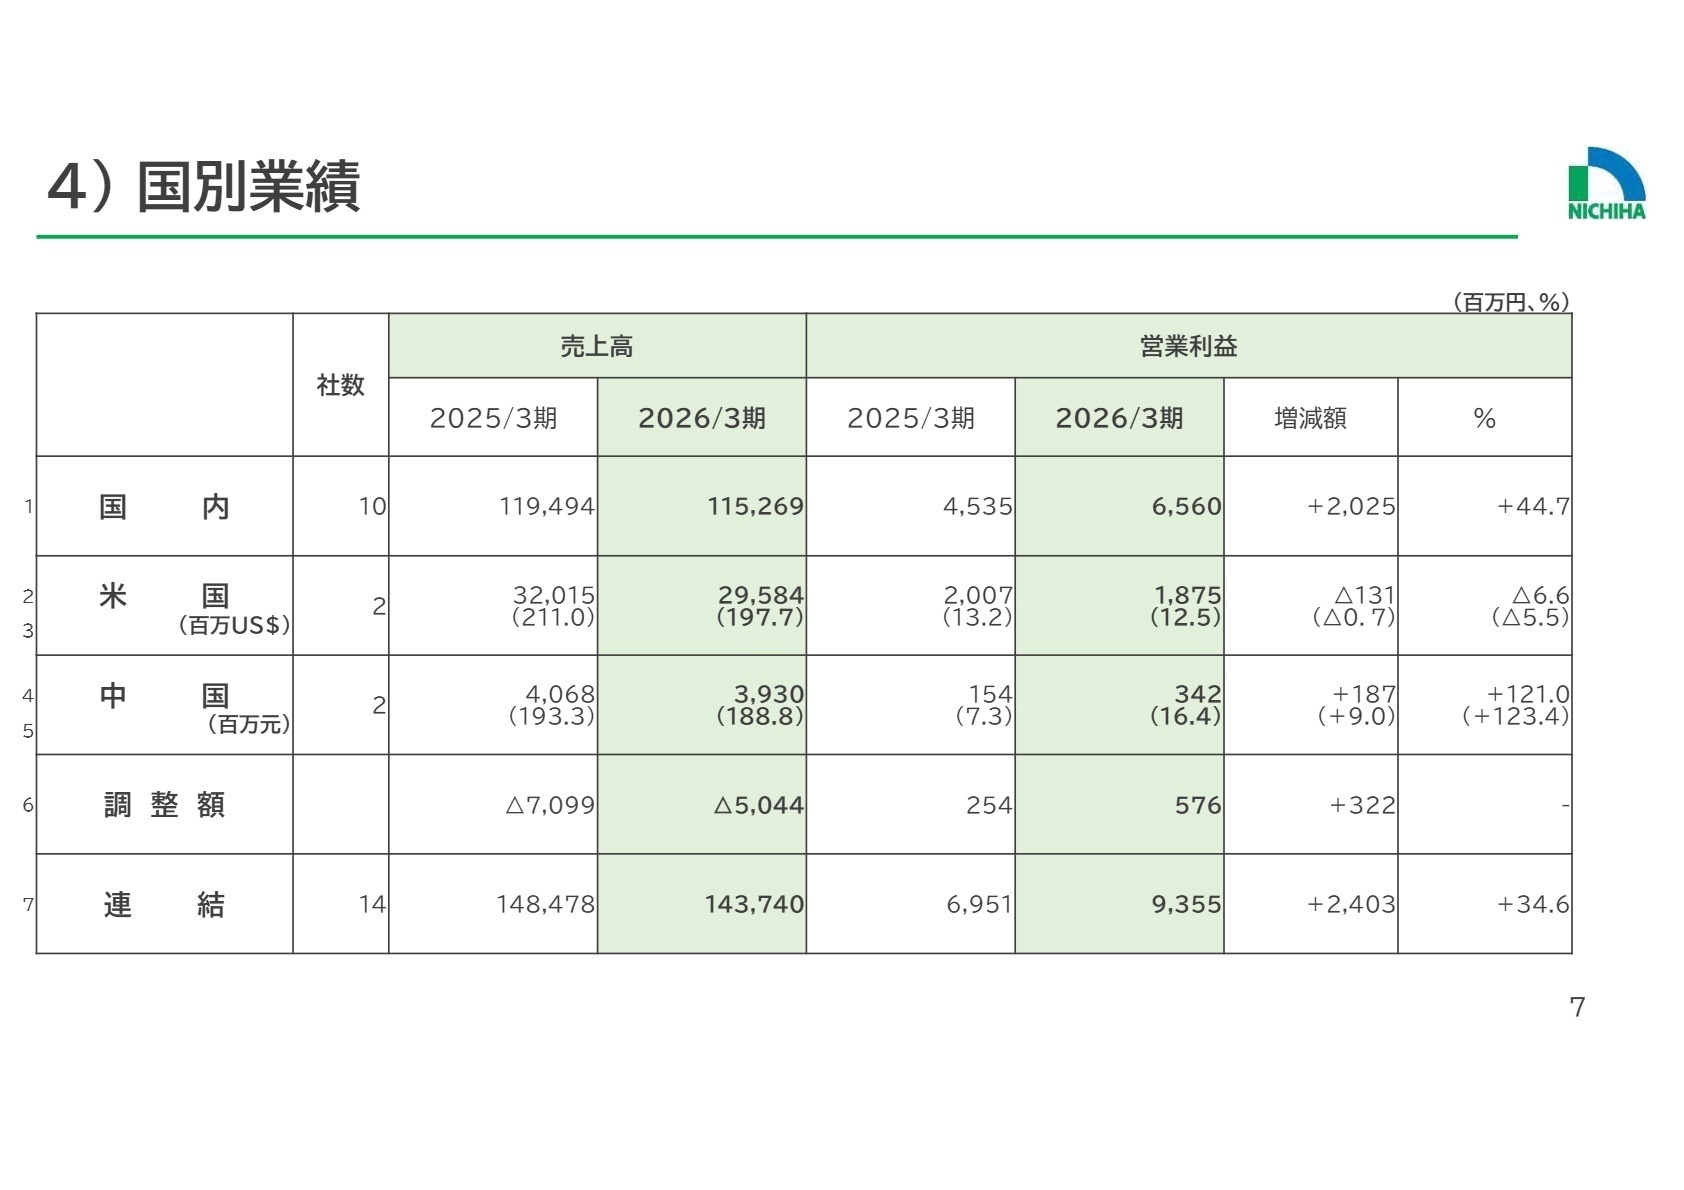
出典:2026年3月期 決算説明資料 P.7
国内事業
【事業内容】
窯業系・金属系外装材の製造販売をはじめ、非住宅分野やリフォーム向け建材の企画開発・販売を展開。
【業績推移】
売上高は115,269百万円(前年同期比-3.5%)、営業利益は6,560百万円(前年同期比+44.7%)と大幅増益。
【注目ポイント】
新設一戸建住宅市場が縮小する中、高付加価値製品(16mm厚以上のプレミアム品)へのシフトと価格適正化、国内子会社の統合・集約などの収益改善策が実を結んでいます。さらに非住宅(中高層ビル、店舗等)やリフォーム分野への積極的な市場開拓を推進しており、新たな施工工法や環境配慮型製品の営業提案・技術開発領域で専門人材の需要が高まっています。
米国事業
【事業内容】
米国現法人を通じた商業施設向け外装材(コマーシャル事業)および住宅向け汎用外装材の製造・販売。
【業績推移】
売上高は29,584百万円(197.7百万US$、前年同期比-7.6%)、営業利益は1,875百万円(前年同期比-6.6%)。
【注目ポイント】
住宅向け汎用材事業からの撤退を決定した一方、商業施設向けのコマーシャル事業(高級品)は売上高151.4百万US$(前年同期比+6.6%)、営業利益21.9百万US$(前年同期比+25.7%)と非常に高い成長性と収益性を示しています。リソースを成長領域へ集中させる戦略のもと、グローバルな事業管理や現地マーケティングを推進する人材への期待が大きくなっています。
中国他事業
【事業内容】
中国等の海外現地法人を通じた建材の製造・販売およびグループ事業の拠点運用。
【業績推移】
売上高は3,930百万円(前年同期比-3.4%)、営業利益は342百万円(前年同期比+121.0%)と大幅改善。
【注目ポイント】
事業清算や子会社資産の整理・譲渡(浙江興滙実業有限会社への固定資産譲渡等)を進め、オペレーションの最適化を図った結果、損益分岐点が下がり営業利益が急拡大しました。拠点再編と管理の効率化を推進する経営管理・法務分野のキャリア機会が存在します。
その他事業
【事業内容】
繊維板事業、外装工事施工事業、FP(フォームプレスト)関連事業等。
【業績推移】
売上高は9,632百万円(前年同期比+0.5%)と着実に推移。
【注目ポイント】
主力の外装材事業を補完し、施工現場における総合力を高める周辺事業を展開しています。特に省エネや施工省力化に対応する工事関連サービスや各種建材の施工ソリューション提案において実務人材の需要が維持されています。
3 今後の見通しと採用の注目点
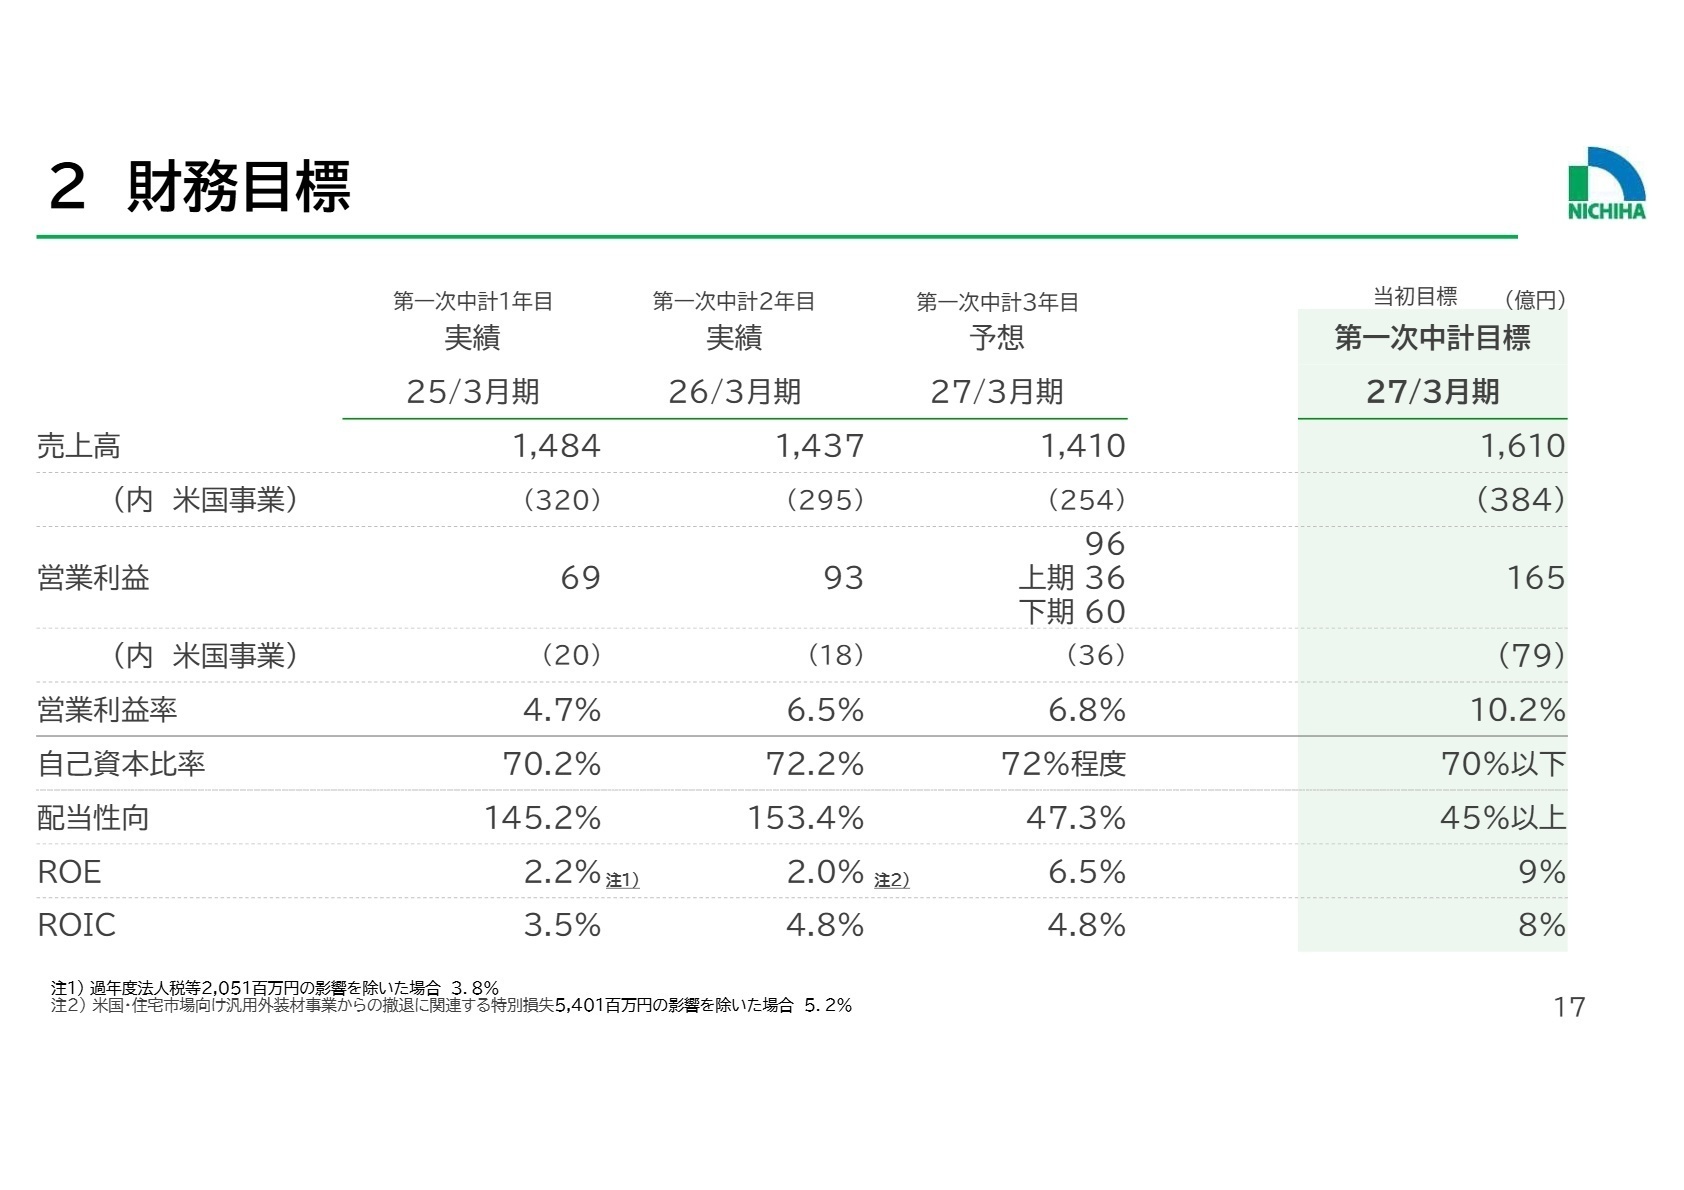
出典:2026年3月期 決算説明資料 P.17
2027年3月期の通期連結業績予想として、売上高141,000百万円(前期比-1.9%)、営業利益9,600百万円(前期比+2.6%)、親会社株主に帰属する当期純利益8,000百万円(前期比+221.7%)を計画しています。米国での特別損失の一巡や構造改革の効果により、最終利益の大幅な伸びを見込んでいます。
中期経営計画達成に向けた取り組みとして、トラックドライバー不足に対応する「物流新倉庫建設(投資額46.8億円、2028年稼働予定)」などの物流効率化を推進しています。適地生産の拡大により年間2.5億円程度のコスト削減を見込むなど、供給網の刷新を図っています。これに伴い、物流DX、生産ライン統廃合・最適化、環境配慮型新製品(オフセットサイディング等)の開発を主導できる即戦力人材の採用ニーズが拡大傾向にあります。
4 求職者へのアドバイス
志望動機のヒント
ニチハは国内住宅市場の縮小というトレンドに対し、「非住宅分野への拡大」と「米国コマーシャル事業の強化」を成長の柱として明確に掲げています。また、物流新倉庫建設や適地生産の推進など、物流効率化・コスト構造改革に注力しています。
面接では「住宅市場の変化を見据えた新規開拓・高付加価値製品の販売促進活動にどう貢献できるか」や、「物流革新・サプライチェーン再編において自身の専門知識をどう活かせるか」を具体的なエピソードとともに提示することが効果的です。
面接での逆質問例
質問例1:
「国内非住宅分野への注力において、新工法(プラスターモエン外壁防火構造やリフォーム工法)の市場浸透を加速させるにあたり、現場の営業・技術チームで最も直面している課題は何でしょうか?」
質問例2:
「米国の住宅汎用材撤退とコマーシャル事業への集中を受け、国内の本社組織と海外現地法人との連携・サポート体制はどのように変化していますか?」
5 転職者が知っておきたい現場のリアル
40歳〜50歳代が最も多い
20〜30歳代の若手が少なく、最近まで若手の退職が続いてます。40歳〜50歳代が最も多いので、社員の平均年齢が年々上がっています。若手が辞める理由は給料の少なさや仕事の面白さがない点、入社前とのギャップが大きかったなどがあります。
(研究開発・30代前半・男性) [キャリコネの口コミを読む]扱う商品が重量物であり、力仕事が多い
扱う商品が重量物であり、力仕事が多いため、女性は少ないです。産休、育休は基本的に取れますし、女性に配慮した仕事を与えてくれます。
(研究開発・30代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- ニチハ 2026年3月期 決算短信〔日本基準〕(連結)
- ニチハ 2026年3月期 決算説明資料(2026年5月28日)









上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。