


0 編集部が注目した重点ポイント
①米国子会社の買収で米州事業を拡大し売上高786億円を達成する
アイダエンジニアリングは2026年3月期、北米の自動機・搬送装置メーカーであるHMS社(2025年4月取得)およびDallas社(2025年10月取得)を相次いで完全子会社化しました。これにより現地調達ニーズに対応する体制が整い、連結売上高は前年同期比+3.5%の78,647百万円に達し、北米領域におけるキャリア機会が大幅に拡大しています。(※買収企業は取得時期により前四半期と単純比較不可)
②高粗利のサービス事業伸長で営業利益56.9億円へ増益する
電気自動車(EV)向け投資の停滞や関税影響でプレス機単体の需要が伸び悩む一方、既存機の改修や保守を担うサービス売上が拡大しました。収益性の高い事業ミックスへの転換やプレス機の採算改善が寄与し、連結営業利益は前年同期比+2.9%の5,690百万円を確保し、事業の堅牢性を示しています。
③新中計で株主還元を強化し配当性向50.3%へ拡充する
新中期経営計画「AIDA Growth 30」のもと、成長投資と株主還元の推進を表明しました。株主資本配当率(DOE)3%以上を目指す方針を掲げ、2026年3月期の年間配当金を当初予想から増配して39円に引き上げました。連結配当性向は50.3%となり、安定的な財務基盤を背景とした積極還元を継続しています。
1 連結業績ハイライト
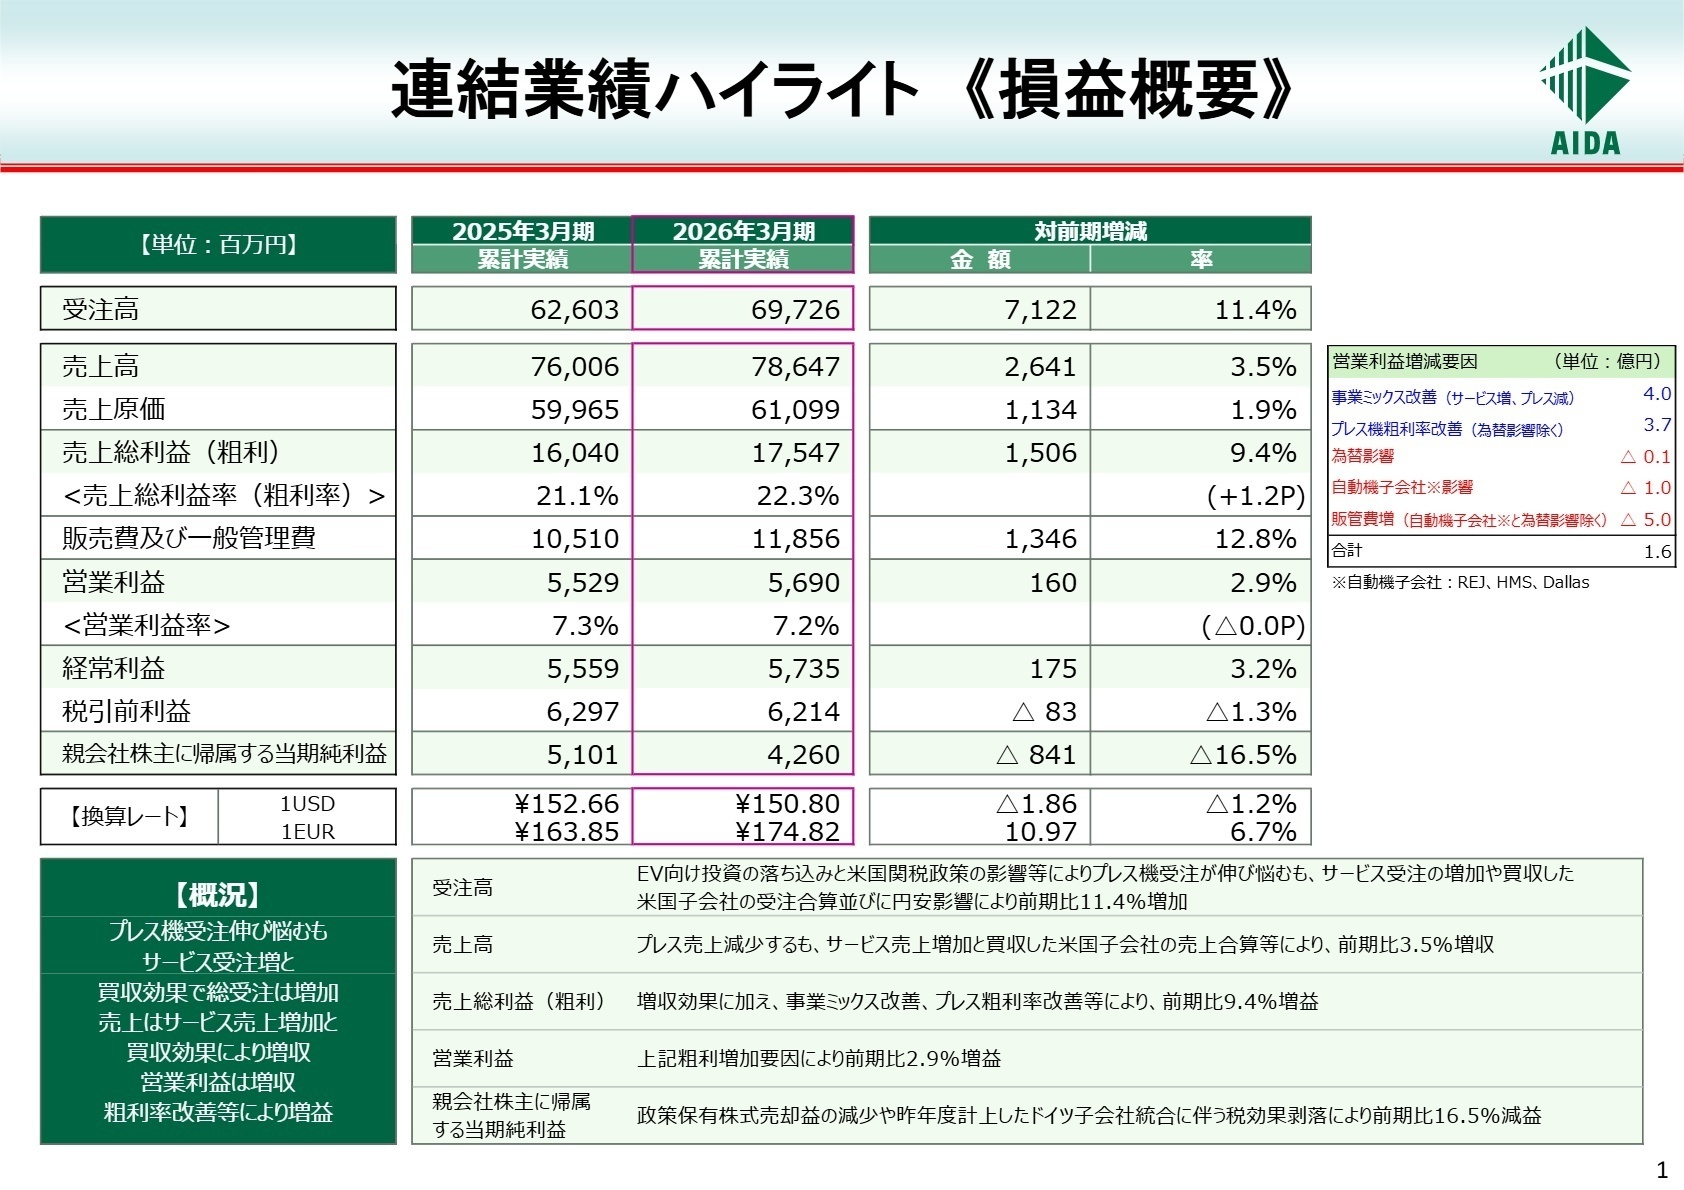
出典:2026年3月期 決算説明資料 P.2
当連結会計年度におけるアイダエンジニアリングの売上高は78,647百万円(前期比+3.5%)、営業利益は5,690百万円(前期比+2.9%)となり、外部環境の不透明感のなかでも利益水準を底上げしました。新規連結した米国子会社2社の業績合算や、利益率の高いサービス売上の増加、さらにはプレス機自体の粗利率改善が主因です。一方、政策保有株式の売却益減少や、前年度に実施した法人税等の調整剥落により、親会社株主に帰属する当期純利益は4,260百万円(前期比-16.5%)となりました。
通期の業績目標および受注計画はおおむね想定どおりの着地であり、事業構造の変革が順調に成果に結実していると評価できます。
2 事業別分析:転職者が活躍できるフィールド
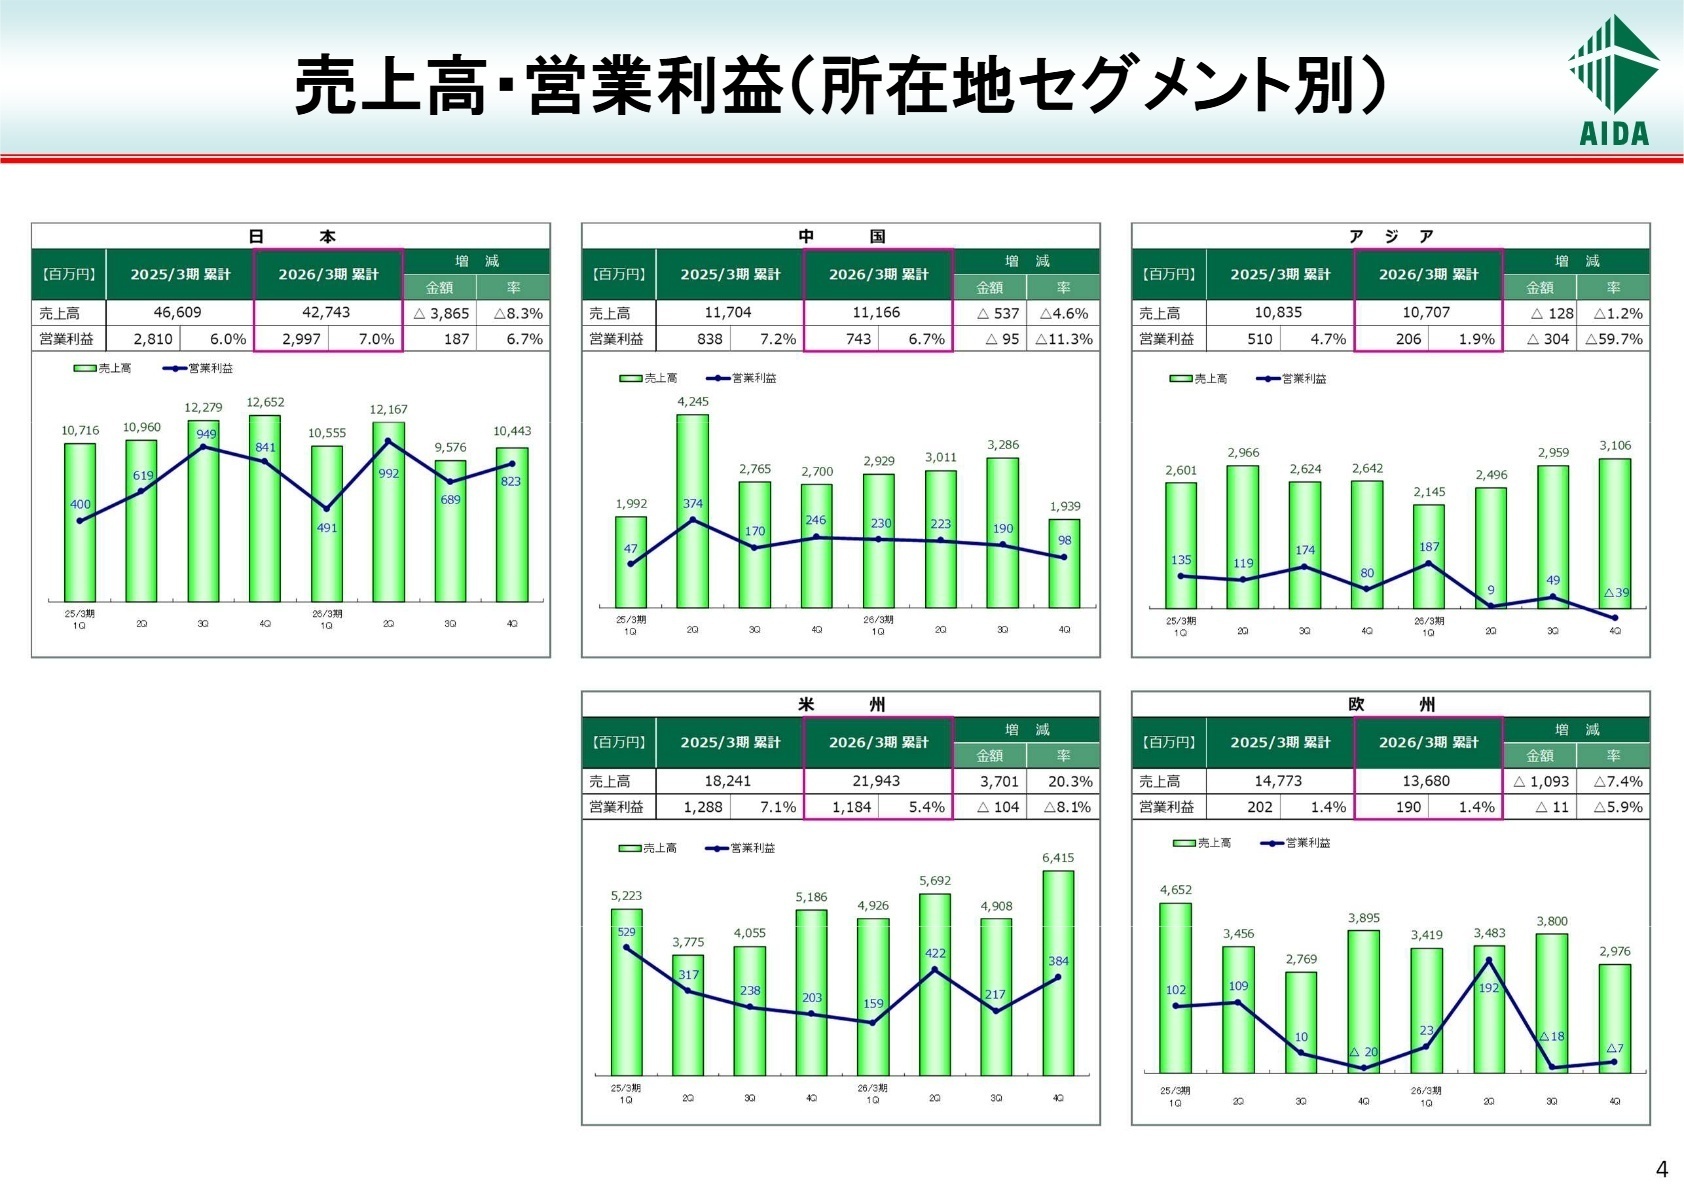
出典:2026年3月期 決算説明資料 P.5
日本
事業内容:国内における汎用プレス機・高速プレス機・各種自動化装置の製造・販売および保守サービス。
業績推移:売上高42,743百万円(前期比-8.3%)、セグメント利益2,997百万円(前期比+6.7%)。
注目ポイント:汎用プレス機等の売上台数は減少したものの、個別プレス機のプロジェクト採算改善やリプレイス・保守などのサービス需要獲得が進みました。マザー工場としての技術革新と高粗利ビジネスの比率を高める取り組みが実を結んでいます。
中国
事業内容:中国市場向けの汎用・個別プレス機および関連自動化システムの現地生産・販売・サービス。
業績推移:売上高11,166百万円(前期比-4.6%)、セグメント利益743百万円(前期比-11.3%)。
注目ポイント:汎用プレス機の売上は堅調に増加したものの、顧客の設備投資慎重姿勢により高速プレスやサービス案件が伸び悩み減収減益となりました。現地ニーズに特化したカスタム提案力や価格競争力の強化に向けた最適化が期待されます。
アジア
事業内容:東南アジア(シンガポール・マレーシア等)を中心とする東南アジア市場向け機器の製造・販売。
業績推移:売上高10,707百万円(前期比-1.2%)、セグメント利益206百万円(前期比-59.7%)。
注目ポイント:高速プレス機の出荷遅延や粗利率低下が響き大幅減益となりました。一方で汎用機の受注は回復傾向にあり、サプライチェーン見直しの動きに合わせたセールス体制の再構築が重要視されています。
米州
事業内容:米国をはじめとする南北アメリカ市場でのプレス機・自動機ラインの設計・製造・販売。(注:2025年4月にHMS社、10月にDallas社を完全子会社化し連結対象へ追加)
業績推移:売上高21,943百万円(前期比+20.3%)、セグメント利益1,184百万円(前期比-8.1%)。
注目ポイント:M&Aによる売上上積みが寄与し大幅増収を達成。買収に伴うアドバイザー費用や現地販管費の増加により利益は一時的に押し下げられましたが、プレス機と搬送自動機の一体型システム提供体制が確立され、今後の高成長が見込まれます。
欧州
事業内容:欧州地域(主にイタリア拠点等)での大型個別プレス機や自動車向けプレス成形システムの供給。
業績推移:売上高13,680百万円(前期比-7.4%)、セグメント利益190百万円(前期比-5.9%)。
注目ポイント:大型個別プレス機およびサービスの売上が伸長したものの、汎用プレス機の減収が響きました。粗利率は着実に改善しており、今後は欧州自動車業界の構造変化に応じた特化型ソリューション提案がカギを握ります。
3 今後の見通しと採用の注目点
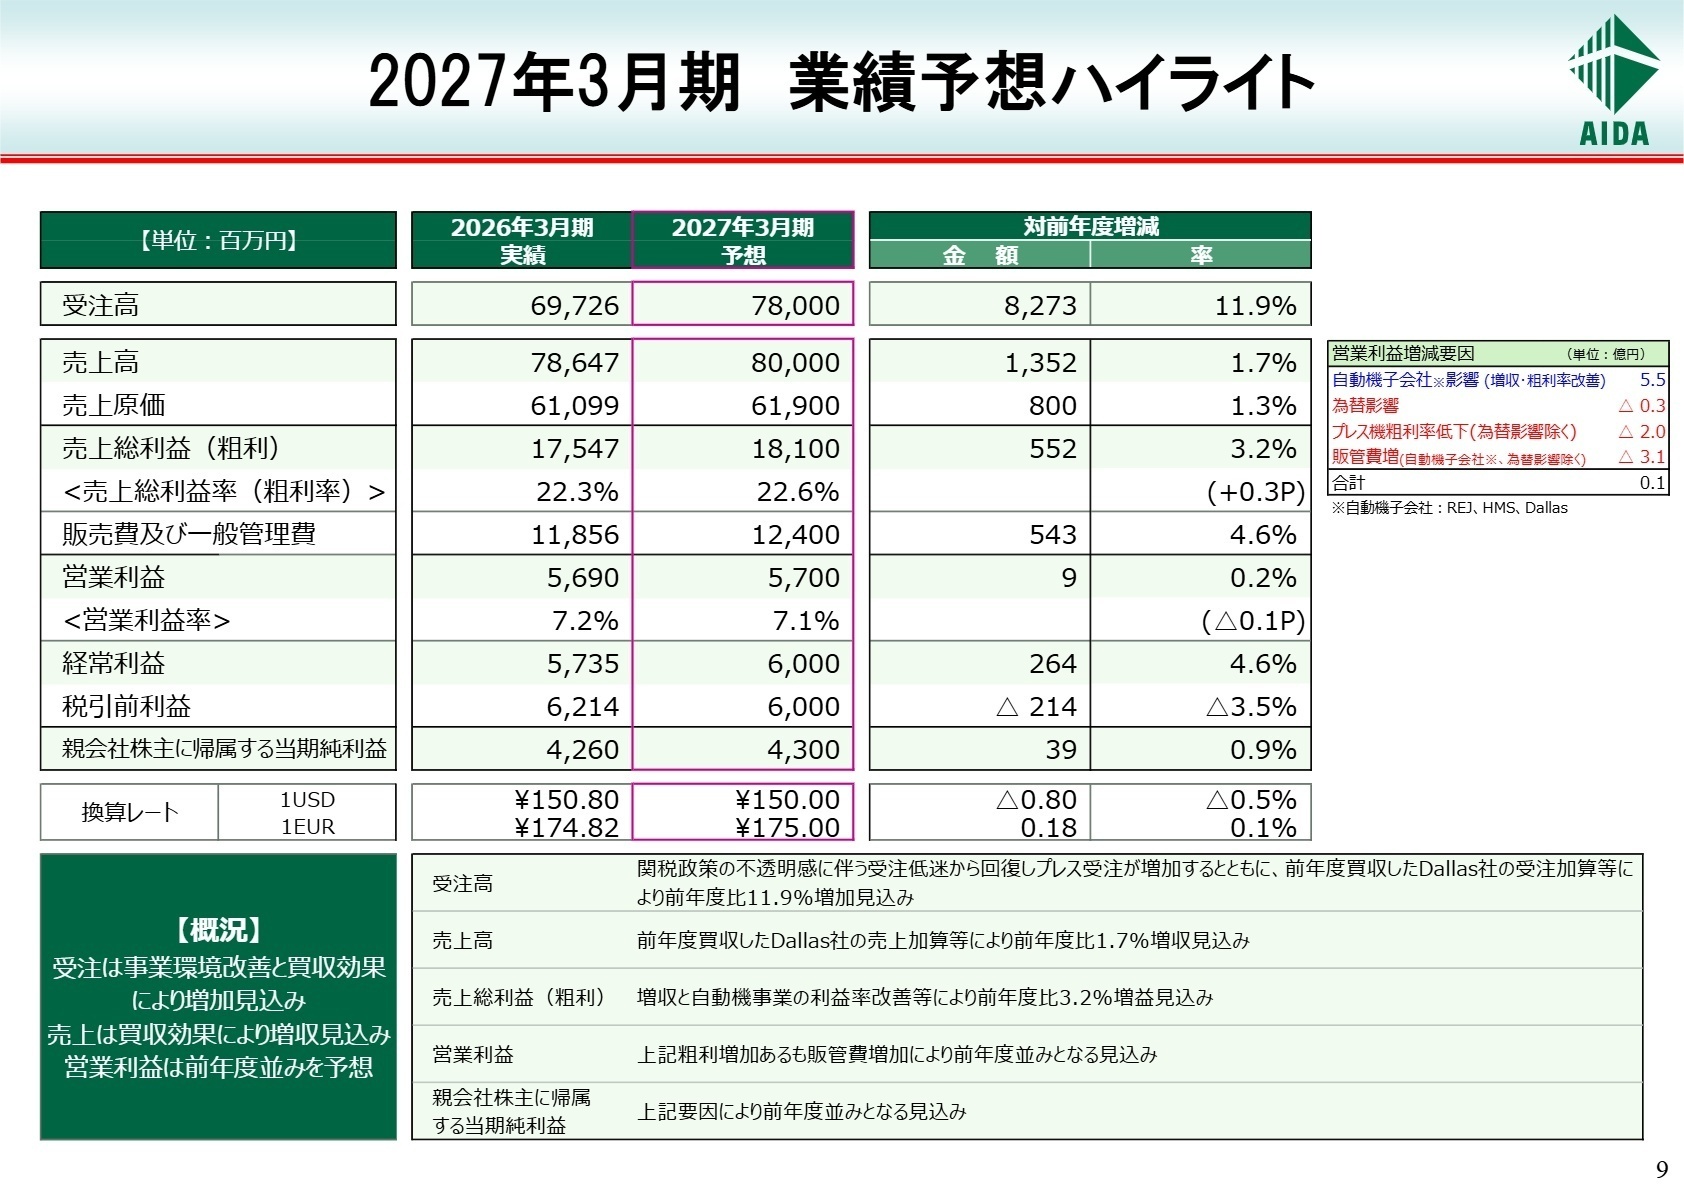
出典:2026年3月期 決算説明資料 P.10
アイダエンジニアリングの2027年3月期通期予想は、売上高80,000百万円(前期比+1.7%)、営業利益5,700百万円(前期比+0.2%)、受注高78,000百万円(前期比+11.9%)を見込んでいます。関税懸念等で停滞していた北米投資の回復とともに、子会社化を行ったDallas社・HMS社との共同運用によるシナジーがフル寄与する見通しです。
特に米州においてはデトロイト近郊に統合拠点を擁し、プレス機単体から周辺自動機・フィーダーまでをワンストップで自社提供できる体制が強みとなります。AIを活用した自動化システムの開発やグローバル連携を担う専門人材の採用意欲が高まっています。
4 求職者へのアドバイス
志望動機のヒント
アイダエンジニアリングは単なる機械メーカーから、搬送・制御・AIを統合した「プレス成形システムの総合ソリューションプロバイダー」へと変貌を遂げています。特にHMS社やDallas社の買収を通じた米州自動化体制の強化は大きな転換点です。自らの技術やPM経験を活かし、グローバルでのシステム統合や現地調達ニーズに応える生産・開発体制の構築に貢献したいというストーリーは非常に説得力があります。
面接での逆質問例
1. 米国で買収したHMS社およびDallas社との拠点・開発統合において、本邦のエンジニアリング部門や開発チームはどのように連携・統括を行っていく方針でしょうか?
2. サービス事業の利益率向上に向けて、IoTやAIを活用した予兆保全などの高度サービス開発において、現在求められている技術人材の役割について教えてください。
5 転職者が知っておきたい現場のリアル
仕事の対象はスケールが大きい
一台の機械の設計を丸ごと担当できる。製品設計を通じて、世界の自動車の生産に間接的に関わることができる。機種によって3階建てビルに匹敵する大きい機械を設計する機械もある(さすがに一人では設計しないが)。仕事の対象はスケールが大きいので検収後の達成感はとても大きいと思う。
(40代前半男性・機械設計・正社員) [キャリコネの口コミを読む]保養所が山中湖にある。
保養所が山中湖にある。かなりリーズナブルに泊まることができる。ただ、古い民宿であるため、期待はしないほうがいい。
(30代前半男性・技術・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- アイダエンジニア 2026年3月期 決算短信〔日本基準〕(連結)
- アイダエンジニア 2026年3月期 決算説明資料








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。