


0 編集部が注目した重点ポイント
①GX事業を新設し大幅増収・黒字化を達成する
当連結会計年度より中期経営計画の方針に基づき、新報告セグメントとして「GX(グリーントランスフォーメーション)事業」を追加・独立化しました。大型水素製造設備などの豊富な受注残高の進捗が寄与し、売上高は18,322百万円(前期比+273.0%)、セグメント利益は645百万円(前期は22百万円の赤字)となり、初年度から劇的な黒字化を果たしました。
②全事業が計画を超過し大幅な増収増益を記録する
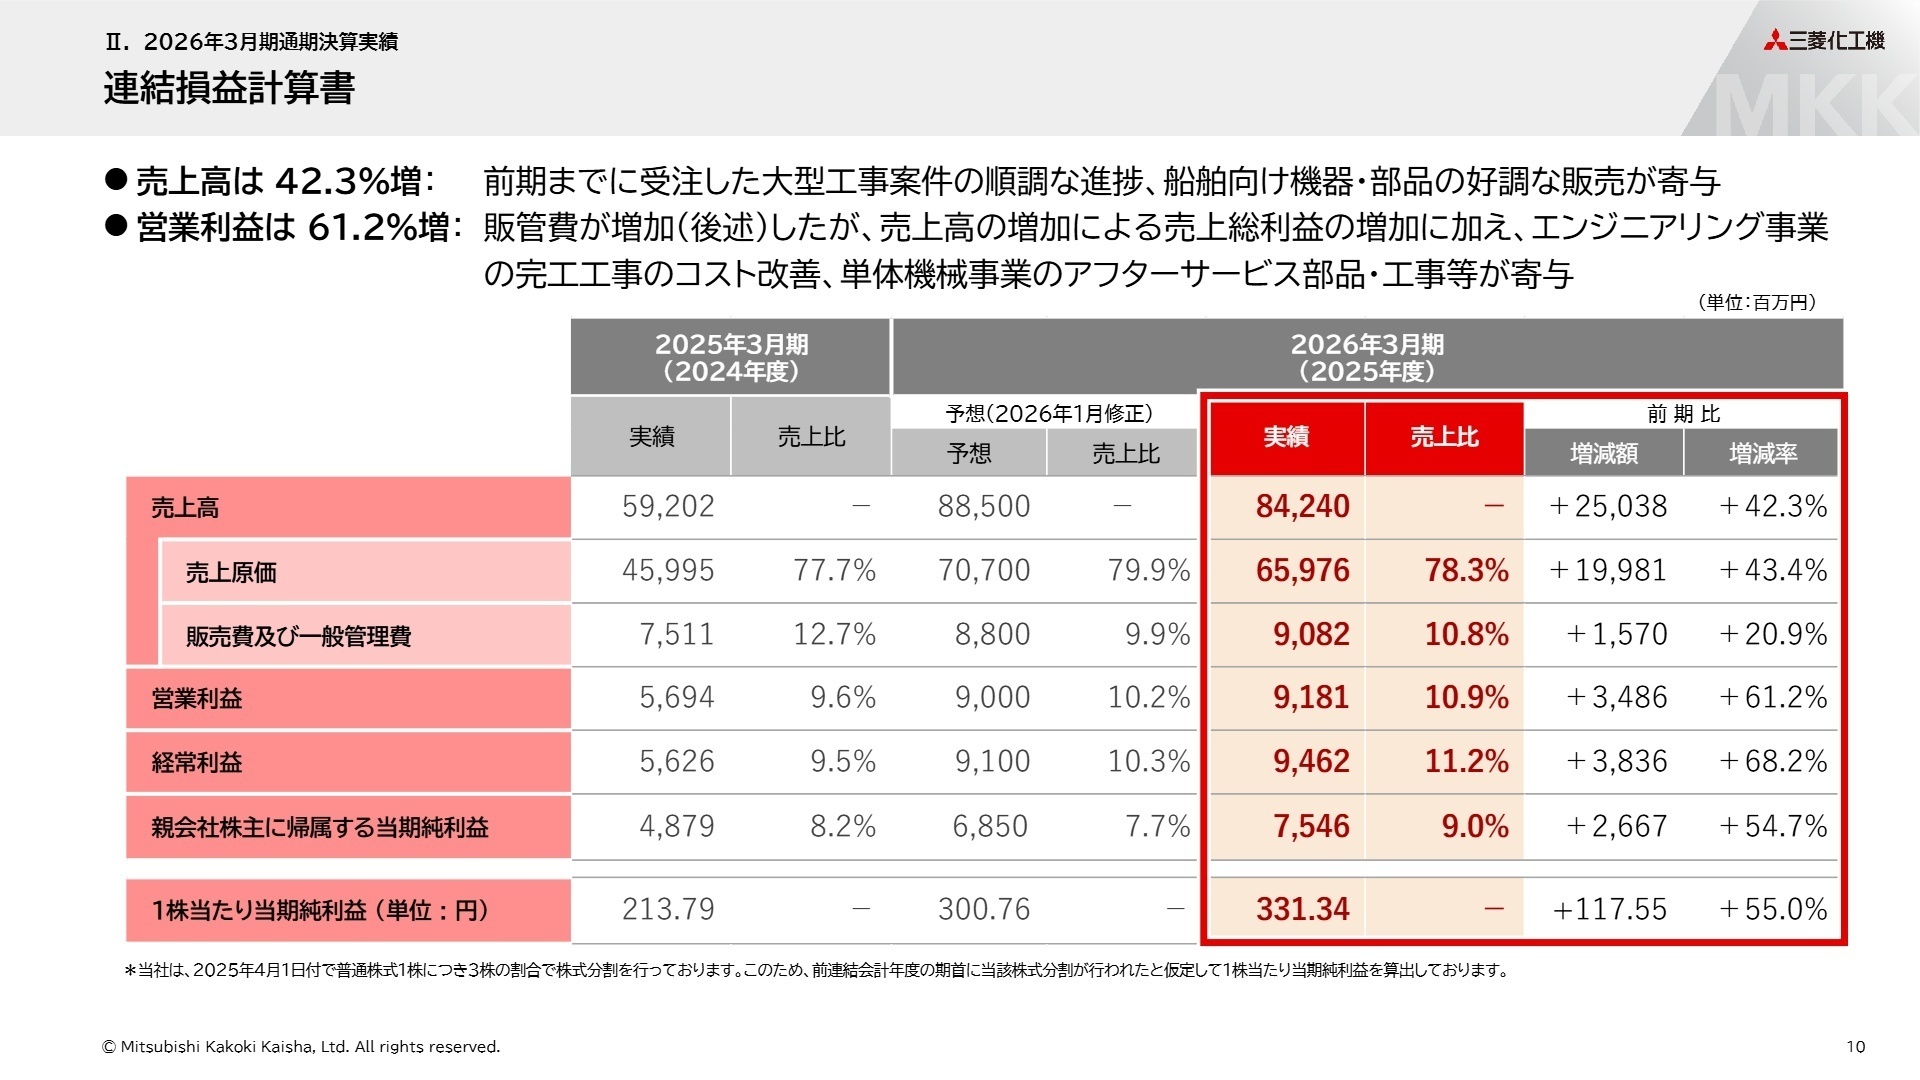
2026年3月期の通期実績は、連結売上高が前期比+42.3%の84,240百万円、営業利益が前期比+61.2%の9,181百万円に達しました。大型工事の順調な進捗、完工コスト改善、船舶向け機器やアフターサービス部品の好調な販売が相乗効果を生み、すべての事業セグメントで中期経営計画の利益目標を大幅に超過達成しています。
③2050経営ビジョンの売上1,000億円目標を6年前倒しする
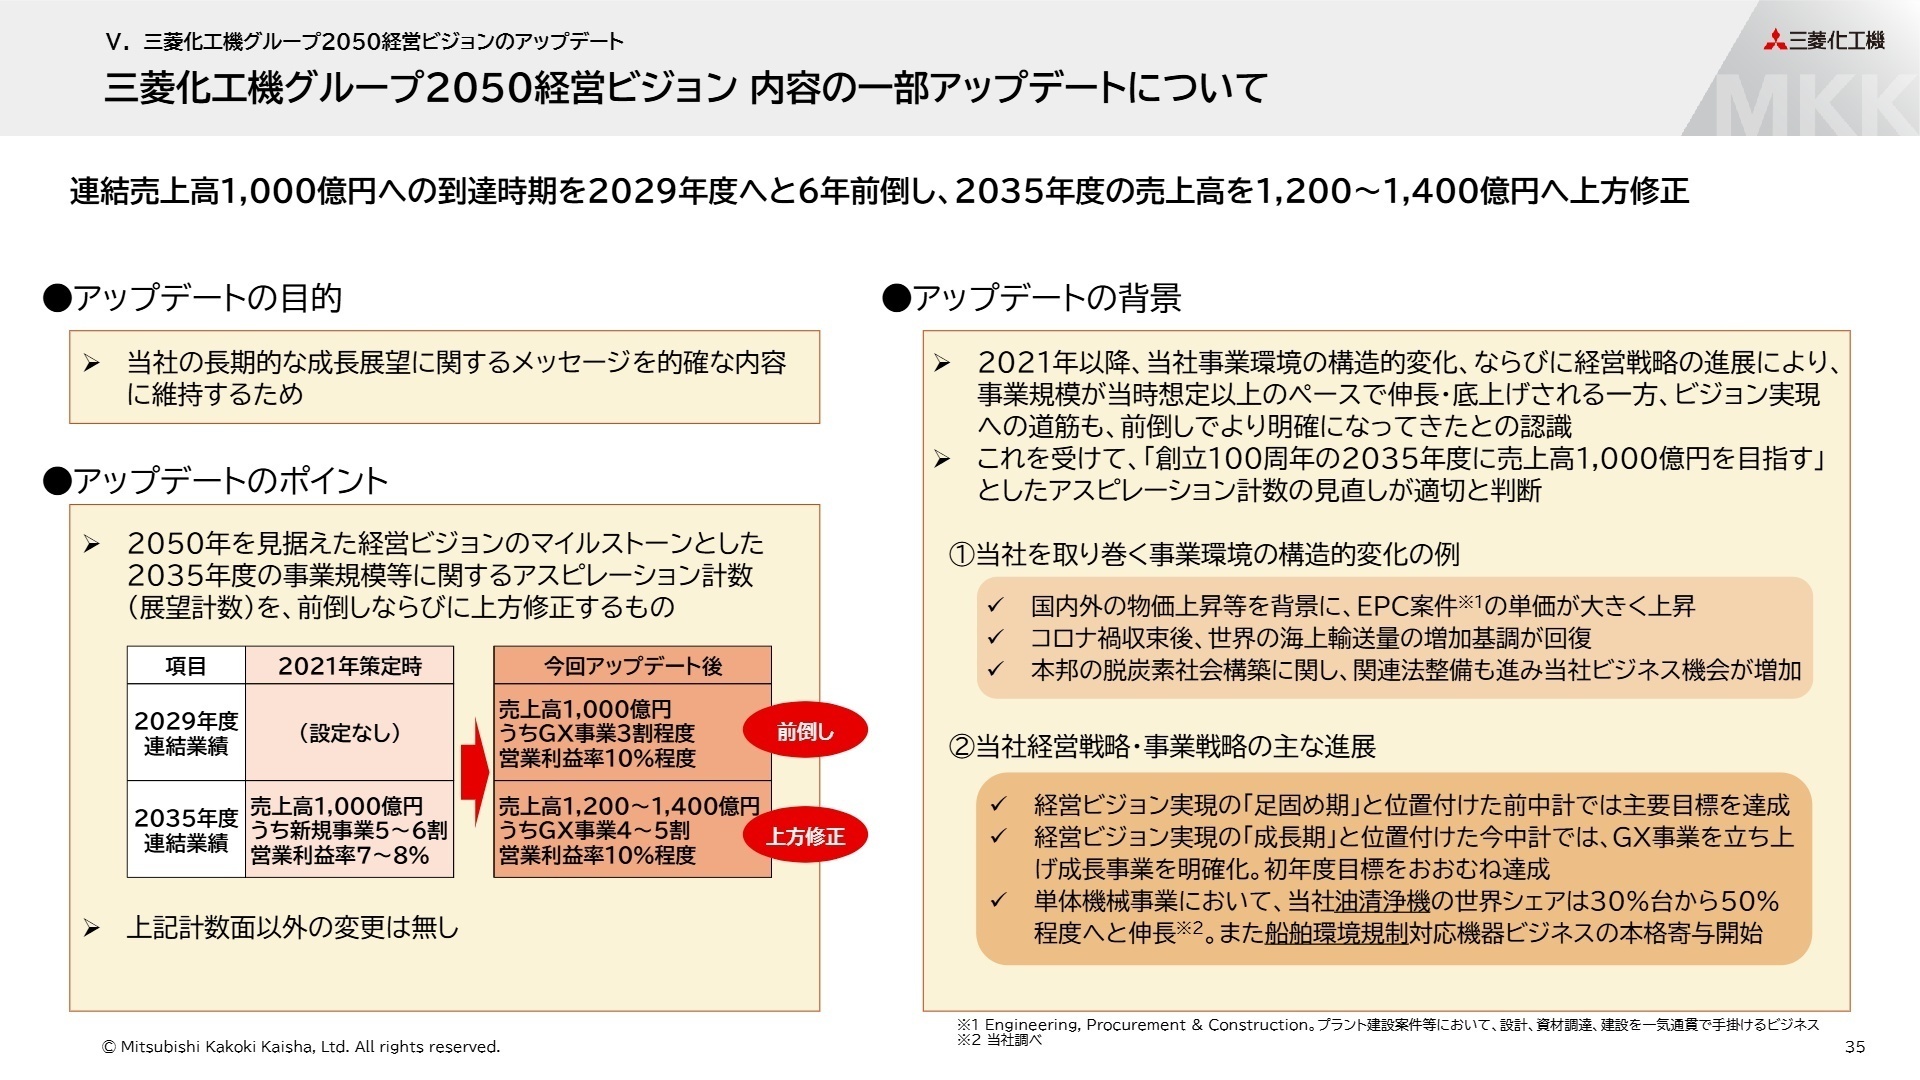
構造的変化と戦略の進展を踏まえ、「三菱化工機グループ2050経営ビジョン」をアップデートしました。従来は2035年度の創立100周年目標としていた「連結売上高1,000億円」の到達見通しを2029年度へと6年前倒しし、2035年度の目標値を1,200〜1,400億円へと上方修正しました。
1 連結業績ハイライト
出典:2026年3月期 決算説明会資料 P.10
売上高
84,240百万円
前年同期比 +42.3%
営業利益
9,181百万円
前年同期比 +61.2%
経常利益
9,462百万円
前年同期比 +68.2%
親会社株主に帰属する当期純利益
7,546百万円
前年同期比 +54.7%
三菱化工機の2026年3月期通期連結業績は、売上高・各段階利益ともに前期実績を大きく上回り大幅な増収増益となりました。売上高は84,240百万円(前期比+42.3%)、営業利益は9,181百万円(前期比+61.2%)となり、研究開発費や人件費などの販売管理費の増加を売上増に伴う粗利益の増加と完工コスト改善で十分に吸収しました。
期初に掲げていた中期経営計画における当期目標値(売上高84,500百万円、営業利益7,500百万円)と比較しても、営業利益は目標を22.4%上回る順調な進捗を見せており、事業ポートフォリオの変革と収益力の強化が着実に業績へと結実しています。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明会資料 P.27
エンジニアリング事業
【事業内容】
都市ガス・石油関連プラント、各種化学工業用プラント、水処理装置や下水処理施設などの各種プラント設備における設計・調達・建設(EPC)事業を手掛けています。
【業績推移】
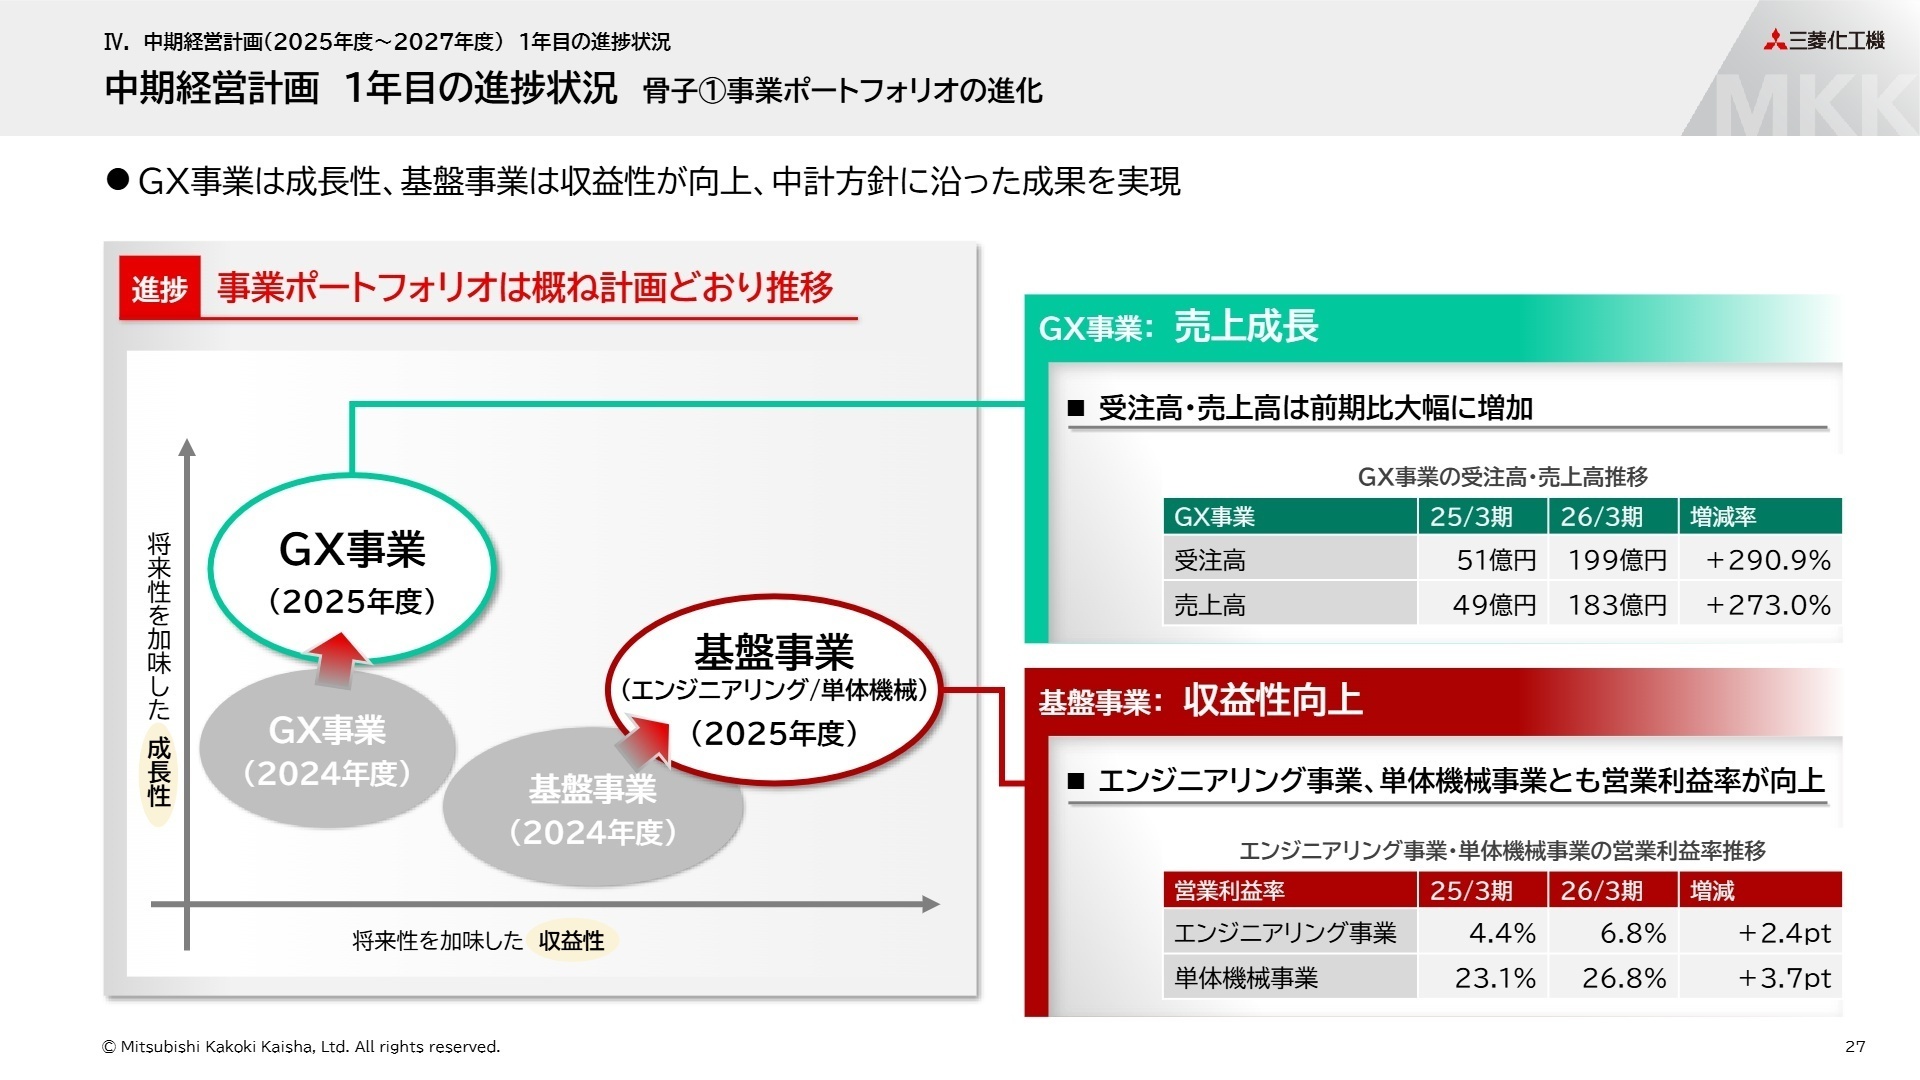
売上高は前年同期比+25.2%の45,747百万円、セグメント利益は前年同期比+92.8%の3,124百万円となり、大幅な増収増益を記録しました。
【注目ポイント】
国内ケミカルプラント(半導体素材関連プラント等)や下水処理施設といった大型手持工事の順調な工事進捗が業績を牽引しました。完工工事における厳格な原価管理によるコスト改善や追加工事の獲得が寄与し、営業利益率は前期の4.4%から6.8%へと大幅向上しています。高度な施工管理力とEPCプロジェクト管理の強化に向け、専門人材の需要が高まっています。
注目職種: プラントエンジニア(プロセス・機械・電気・計装)、EPC施工管理、プロジェクトマネージャー
単体機械事業
【事業内容】
船舶向け油清浄機や各種分離機・ろ過機、海水取水用除塵設備、撹拌機など、高い市場シェアを誇る単体産業機械の開発・製造・販売を展開しています。
【業績推移】
売上高は前年同期比+13.6%の20,170百万円、セグメント利益は前年同期比+32.1%の5,410百万円と、安定した高収益基盤を維持しています。
【注目ポイント】
好調な造船・海運市況を背景に、主力の油清浄機本体および部品、環境規制対応機器の需要が非常に強い水準で推移しました。特に収益性の高いアフターサービス部品・保守工事の拡大が利益を大幅に押し上げ、セグメント利益率は26.8%という非常に高い水準を達成。生産体制の強化やグローバル営業ネットワークの拡張を狙い、機械設計や国際営業のキャリア機会が広がっています。
注目職種: 機械設計開発エンジニア、海外技術営業、生産技術・品質保証、カスタマーサービスエンジニア
GX事業(当期より新設)
【事業内容】
水素製造設備(HyGeia等)、水素ステーション、バイオガス利活用、SAF(持続可能な航空燃料)製造設備、微細藻類利活用技術など、脱炭素社会の実現に資する成長領域領域です。
【業績推移】
受注高は前年同期比+290.9%の19,974百万円、売上高は前年同期比+273.0%の18,322百万円となり、セグメント利益は645百万円と黒字転換を果たしました。
【注目ポイント】
クリーンエネルギー需要の高まりを受け、大型水素製造設備やSAF製造向けなどの大型案件の獲得が相次ぎました。売上高の急増によって成長投資やR&Dコストを吸収し、初年度から明確な黒字化を達成した点が大きな特徴です。最先端技術の社会実装を主導する研究開発スペシャリストや、新規事業立ち上げを牽引できる事業開発人材の採用が加速しています。
注目職種: 水素・環境技術R&Dエンジニア、GX事業開発・企画、アライアンス推進、新規顧客開拓営業
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明会資料 P.35
2027年3月期の連結業績予想は、売上高80,000百万円(前期比▲5.0%)、営業利益8,800百万円(前期比▲4.2%)を見込んでいます。大型工事の集中的な完工に伴い前期比では若干の減少となるものの、中期経営計画における目標値(売上高77,000百万円、営業利益7,500百万円)を大きく上回る高水準を維持する計画です。
半導体素材関連プラントやGX分野での好調な需要が継続しており、受注高は81,000百万円(前期比+13.6%)とさらなる伸長を予測しています。長期面では「2050経営ビジョン」を一部修正し、売上高1,000億円の到達目標年度を従来の2035年度から2029年度へ6年前倒ししました。中核拠点である本社・川崎製作所の再編やDX推進(AI導入・工場DX)などモノづくり機能の高度化にも注力しており、中長期で組織を牽引する専門人材の積極採用が期待されます。
4 求職者へのアドバイス
志望動機のヒント
三菱化工機は、分離・ろ過技術というコア技術を基盤に、プラントエンジニアリングと産業機械製造の両面で確固たる地位を築いてきたエンジニアリング企業です。当期からは「GX事業」を新セグメントとして独立させ、大型水素製造設備やSAF製造設備などの脱炭素技術において急速な成長を達成しています。
また、売上高1,000億円目標を2029年度へと6年前倒しするなど変革期を迎えています。「伝統的なモノづくりと最先端のグリーンテクノロジーを融合させ、脱炭素社会の実現に貢献したい」「急成長するGX分野で自身のエンジニアリングスキルや事業開発能力を発揮したい」というストーリーは、非常に説得力の高い志望動機となります。
面接での逆質問例
質問例1: 当期よりGX事業が独立セグメント化され、初年度から劇的な黒字化を果たされましたが、今後特に注力する製品領域(大型水素製造設備、SAF関連、バイオガス等)における技術開発やチーム体制の強化方針について教えてください。
質問例2: 「2050経営ビジョン」のアップデートにより、連結売上高1,000億円の目標年度が2029年度へと6年前倒しされました。この目標達成に向けて、エンジニアリング現場におけるDX(AI導入や工場DX)の推進状況と、中途採用者に期待される役割についてどのように捉えられていますか。
質問例3: 単体機械事業で油清浄機などの世界シェア拡大やアフターサービス強化が進む中、グローバル市場での競争力を高めるためにどのような人材育成や組織開発に取り組まれているか伺えますでしょうか。
5 転職者が知っておきたい現場のリアル(口コミ)
個性が少ない方が組織的に好まれる
三菱系の会社で組織の三菱との事で、組織的に判断する社風が在り独断で判断する事は少ない様に感じられます。但し、事なかれ主義的な場面もあり能力的に一般的で、個性が少ない方が組織的に好まれる。どの組織でも同様な風潮ではあると思われるが・・・。 特出する才能や能力は好まれず、正論であったとしても組織的に逸れる人員が少ない方を選択する温和な社風であり、率先垂範は好まれない。 将来的な企業としての可能性を考慮すると、バイタリティーが乏しく感じられる。
(プラント施工管理・40代前半・男性) [キャリコネの口コミを読む]残業・休日出勤については自己管理的な要素が多い
現地工事対応での職種であれば、設計問わず現場では納期優先となり残業・休日出勤は当然となり、残業・休日出勤を嫌うのであればプラント建設系では難しいと思います。製造系の部門もあり製造部門系であれば残業・休日出勤の頻度は低い様に思います。 残業・休日出勤については自己管理的な要素が多い様に思われます。
(プラント施工管理・40代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 三菱化工機 2026年3月期 決算短信〔日本基準〕(連結)
- 三菱化工機 2026年3月期 決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。