


0 編集部が注目した重点ポイント
①大型M&Aにより新日本造機を完全子会社化する
酉島製作所は2026年2月、住友重機械工業より新日本造機の株式100%を取得し完全子会社化することを発表しました。2026年7月(2027年3月期2Q)の株式譲渡実行を予定しており、買収額は約149億円となる見込みです。石油化学分野に強みを持つ同社の参画により、回転機械の総合メーカーとしての事業基盤が大幅に強化され、プラントエンジニアやサービスエンジニアのキャリア機会が大きく広がります。
②AIデータセンター需要を捉え過去最高の売上高を達成する
2026年3月期通期の連結売上高は前年同期比7.4%増の929億27百万円に達し、過去最高売上を更新しました。生成AIの爆発的な普及に伴うデータセンター向け電力需要の急増を背景に、北米等での火力発電プラント向けボイラ給水ポンプの大量受注を獲得。市場環境の変化へ即応する高度な営業力・製造体制が業績拡大を結実させています。
③インストールベース蓄積により高収益サービス事業が成長する
世界中で稼働するポンプの累積納入台数(インストールベース)の蓄積を活かし、アフターサービス事業の売上高が前年同期比18.1%増の300億円へ成長しました。エジプトやアメリカでのサービス拠点新設などグローバルネットワークを強化しており、高利益率なサービス事業の拡大が全体の収益基盤を安定化させています。
1 連結業績ハイライト
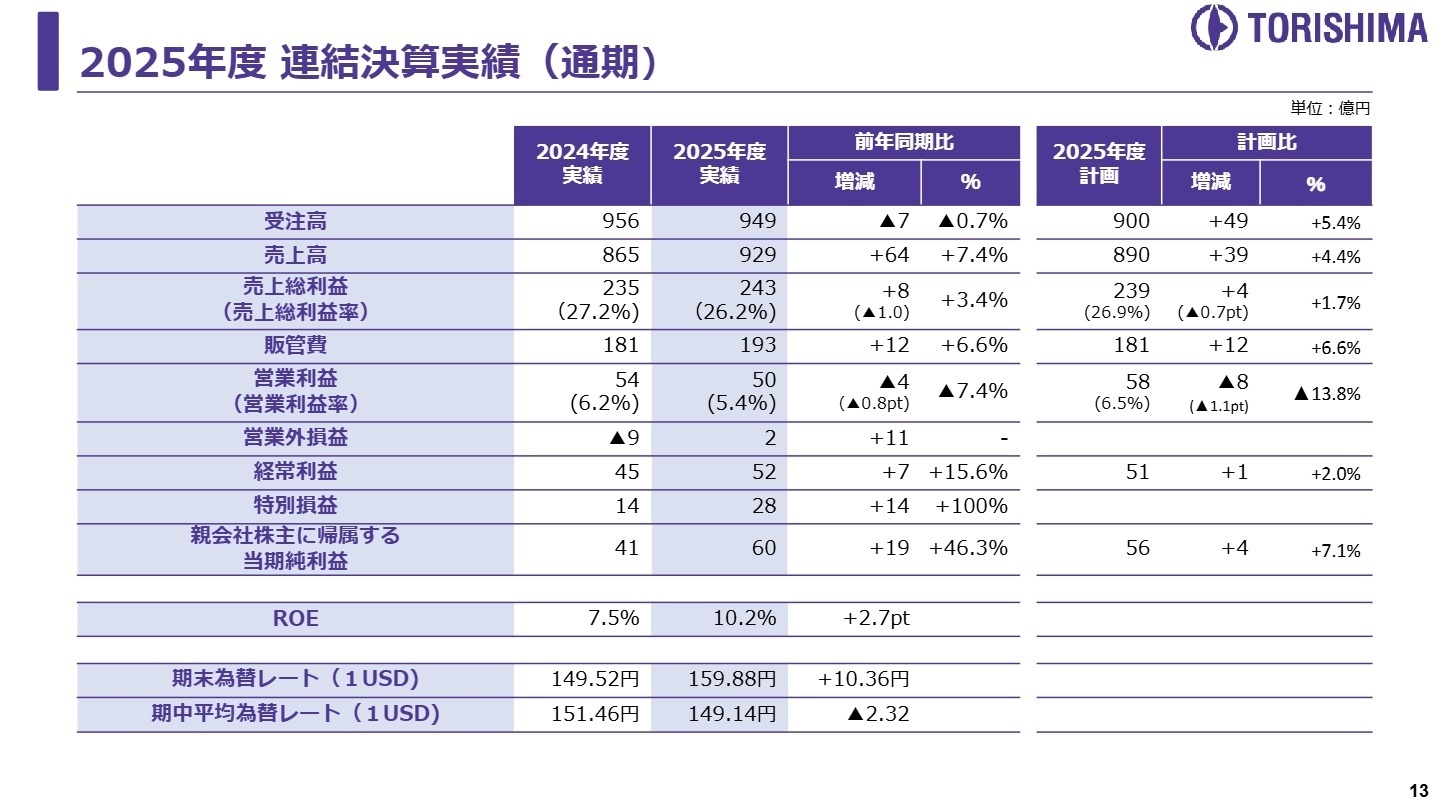
出典:2025年度(2026年3月期)連結決算説明資料 P.13
2026年3月期通期の業績は、売上高が前年同期比7.4%増の929億27百万円となり、当初計画の890億円を大幅に上回って着地しました。営業利益はコスト増加や人件費等の影響により前年同期比8.2%減の50億5百万円となりましたが、為替差損の縮小(前年同期△17億11百万円から△4億65百万円へ改善)に伴い経常利益は前年同期比14.6%増の52億4百万円を確保。さらに政策保有株式の売却を進めたことで特別利益(投資有価証券売却益28億44百万円)を計上し、親会社株主に帰属する当期純利益は前年同期比46.1%増の59億45百万円と大幅な最終増益を達成しました。
通期計画に対する評価としては、売上高および経常利益、当期純利益において計画を上回る進捗率を記録しており、事業展開は極めて順調に推移したと評価できます。受注残高も1,061億99百万円(前年同期比1.9%増)と高水準を維持しており、来期以降の収益基盤も強固です。
2 事業別分析:転職者が活躍できるフィールド
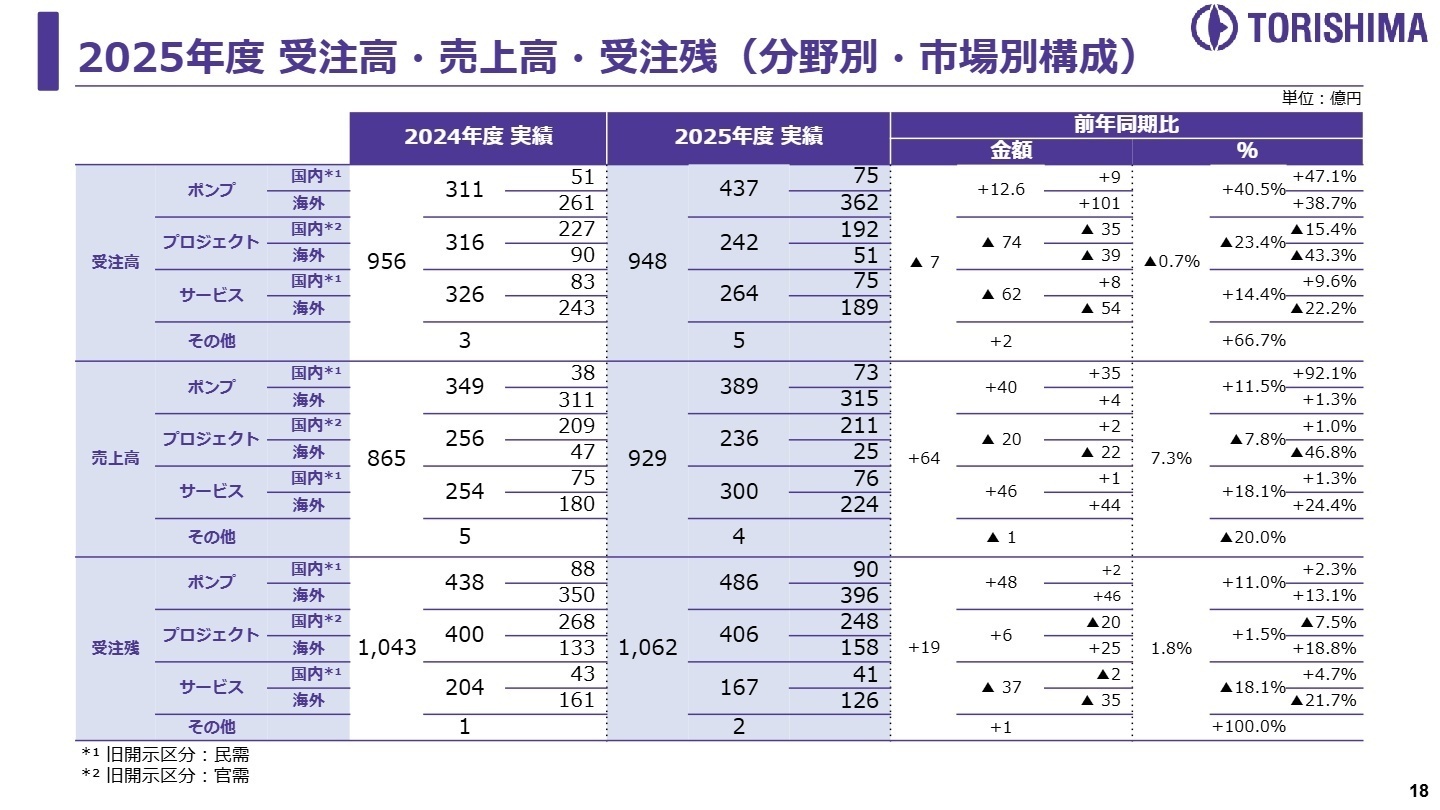
出典:2025年度(2026年3月期)連結決算説明資料 P.18
ポンプ分野
【事業内容】
火力発電プラント、海水淡水化プラント、一般産業向けなどの高効率・高圧ポンプ製品の設計・製造・販売を行っています。
【業績推移】
売上高は前年同期比11.5%増の389億円。国内民需向け(73億円、前年同期比92.1%増)が牽引し、受注高も437億円(40.5%増)と大幅伸長しました。
【注目ポイント】
生成AI急拡大に伴う世界的な電力需要増を 背景に、北米やアジア向けのボイラ給水ポンプ需要が著しく高まっています。流体解析(CFD)技術や超電導モータを用いた液化水素ポンプ開発など最先端技術の投入が進んでおり、高い製品開発力と高度な設計ノウハウを持つ機械設計エンジニアへのニーズが急増しています。
プロジェクト分野
【事業内容】
官公需中心の雨水排水・上下水道インフラ、ならびに海外の大規模水インフラ・海水淡水化等のプラント建設工事請負・EPC事業を展開しています。
【業績推移】
売上高は前年同期比7.8%減の236億円。国内官公需は211億円(1.0%増)と安定推移した一方、海外プロジェクトの過渡期により海外売上は減少しました。
【注目ポイント】
激甚化する気候変動・水害への「事前防災」として、国土強靱化推進に伴う雨水排水ポンプの更新・新設ニーズが強固です。耐水モータ一体型ポンプなどの防災ソリューションが賞を受賞するなど評価が高く、水インフラの施工管理や施工計画を担う実務経験者の活躍の場が拡大しています。
サービス分野
【事業内容】
国内外の既設ポンプに対するメンテナンス、修繕、パーツ供給、スマート保全ソリューション(ReRAMS等)の提供を行っています。
【業績推移】
売上高は前年同期比18.1%増の300億円と大幅伸長。特に海外サービス売上が224億円(24.4%増)と急成長を遂げ、高収益化に寄与しました。
【注目ポイント】
グローバル拠点(中東・北米・エジプト等)の増設に伴い、顧客の至近距離で機動的に対応する体制を強化中。インストールベースの拡大に伴い安定したストックビジネスとして成長しており、フィールドエンジニアや海外サービス拠点のマネジメント人材の重要性が一段と高まっています。
その他分野
【事業内容】
周辺関連機器の製造・販売およびその他の付帯事業を行っています。
【業績推移】
売上高は前年同期比20.0%減の4億円、受注高は5億円(66.7%増)となりました。
【注目ポイント】
主力3分野の補完機能を担うポジションであり、全体最適化に向けた効率的な生産管理体制の構築が進められています。
【参考】地域別業績動向
地域別売上構成では、日本が364億円(全体の39.2%)、中東が248億円(26.7%)、アジアが119億円(12.9%)、欧米が85億円(9.1%)、アフリカが74億円(8.0%)となっています。特に中東市場では海水淡水化・発電プラント向けで圧倒的なポジションを維持しており、288名の社員と8箇所の拠点を展開。全地域を網羅したグローバル事業戦略により、地政学リスクを分散しながら安定した成長を追求しています。
3 今後の見通しと採用の注目点
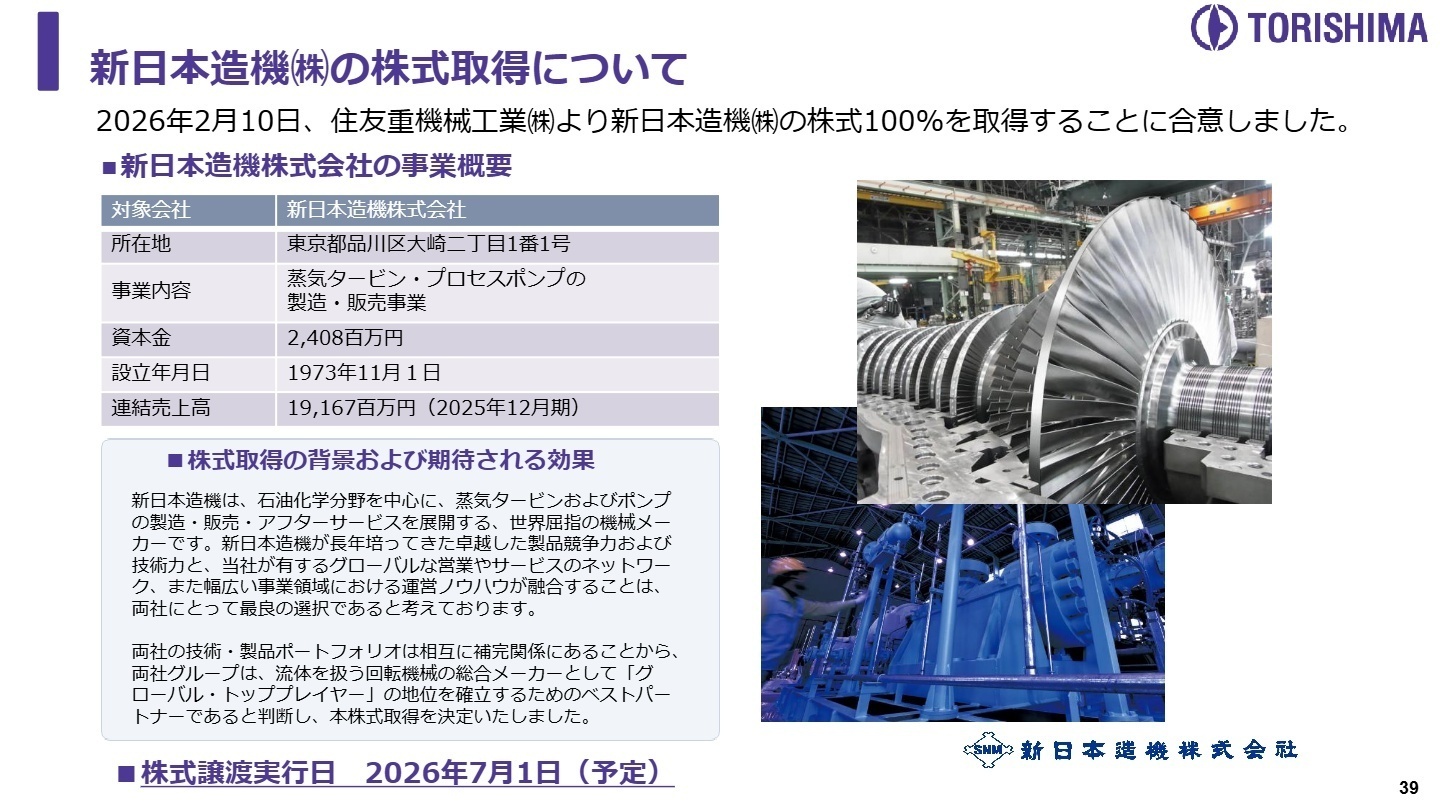
出典:2025年度(2026年3月期)連結決算説明資料 P.39
2027年3月期(2026年度)の連結通期業績予想として、売上高955億円(前年同期比2.8%増)、営業利益52億円(前年同期比4.0%増)、受注高960億円を計画しています。この業績予想には2026年7月取得予定の新日本造機の業績は含まれておらず、株式譲渡の完了後にM&A反映後の修正中期計画が公表される見込みです。新日本造機(年間売上高約191億円)が加わることで、連結売上高1,000億円の目標達成が前倒しで視野に入ってきます。
技術開発面では、脱炭素社会に向けた水素・アンモニア関連(世界初の大流量液化水素ポンプ受注など)や、省エネ大賞を受賞した「スーパーエコポンプ」などの次世代製品の展開を強化。さらにサービス売上を2030年3月期までに350億円規模へ引き上げる方針を掲げています。グローバル市場での事業拡大と構造改革の推進に伴い、技術開発・グローバル営業・PMI(買収後の統合プロセス)対応人材の積極採用が予想されます。
4 求職者へのアドバイス
志望動機のヒント
酉島製作所は、世界的な「エネルギー課題の解決」と「安全安心な社会の構築(防災・水インフラ)」という社会性の高い事業領域でグローバルトップクラスの地位を誇ります。志望動機を構築する際は、単にポンプメーカーとしての側面だけでなく、「AI発展に伴う電力インフラ需要への即応力」や「新日本造機のM&Aに伴う回転機械総合メーカーへの進化」という動的な成長フェーズに着目することが効果的です。自身の技術力やグローバル経験が、同社の「Lifetime Value最大化(高収益サービス事業の拡大)」にどう貢献できるかを具体的に伝えることがアピールにつながります。
面接での逆質問例
質問例1: 2026年7月に予定されている新日本造機様の完全子会社化に伴い、技術開発や海外サービス網の相互活用(クロスセル)について、現場レベルではどのような統合プロジェクトが計画されていますか?
質問例2: AIデータセンター向け電力インフラ需要の急増に対し、製造のリードタイム短縮に向けた「フロントローディング」を徹底されているとお聞きしました。設計・生産管理部門において中途採用者に期待される役割は何ですか?
5 転職者が知っておきたい現場のリアル
競合他社と闘える特許が少ない点が一番の問題
設計部門はほとんどが手配屋となっており、本当に理解している人、応用が効く人が少ない。中堅社員の多くが辞めてしまい、若手主体になっていることもそれに拍車をかけている。また、競合他社と闘える特許が少ない点が一番の問題であると感じる。
(技術関連職・20代後半・男性) [キャリコネの口コミを読む]能力・業績評価で適正な評価を受ければ給料は上がる
能力・業績評価で適正な評価を受ければ給料は上がる。ただ基本水準は中小企業並で低い。ボーナスはだいたい5ヶ月分は固い。業績に連動してベースアップも適正に行われている。
(技術関連職・20代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 株式会社酉島製作所 2026年3月期 決算短信〔日本基準〕(連結)
- 株式会社酉島製作所 2025年度(2026年3月期)連結決算説明資料(2026年5月14日発表)







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。