


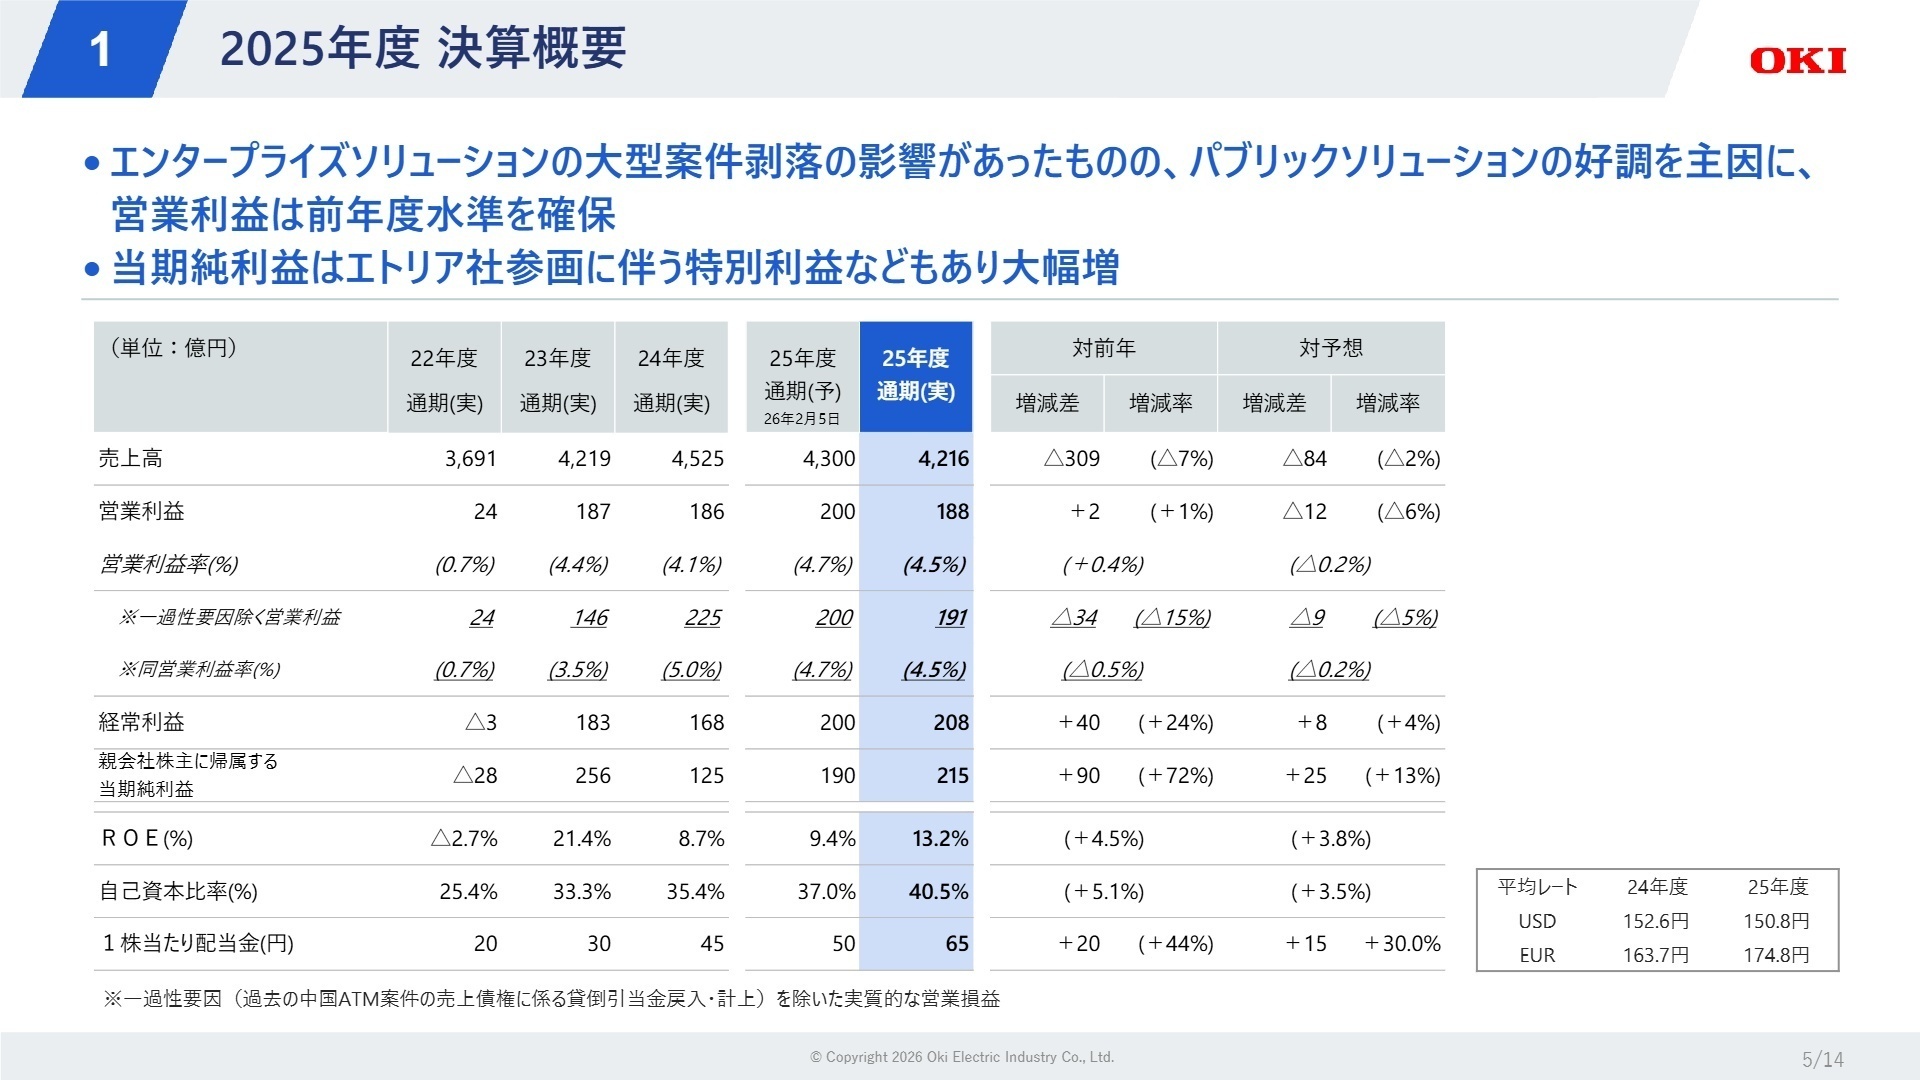
①エトリア参画益で純利益が215億円に大幅増加する
2025年5月に連結子会社の事業を吸収分割によりエトリアへ承継させたことで、事業譲渡益などの特別利益を計上しました。これにより親会社株主に帰属する当期純利益は前年比72.4%増の215億円へ急増し、財務基盤の強化と事業ポートフォリオ再編が大きく進展しています。
②2026年度より報告セグメントを3区分に再編する
従来の4区分体制から、2026年度(2027年3月期)より「パブリックソリューション」「金融ソリューション」「コンポーネント&マニュファクチャリング」の3区分へ移行します。戦略市場である社会インフラ・防衛および金融分野での競争力を強化し、専門人材の最適配置とキャリア機会拡大を推進します。
③パブリック事業の営業利益が181億円に伸長する
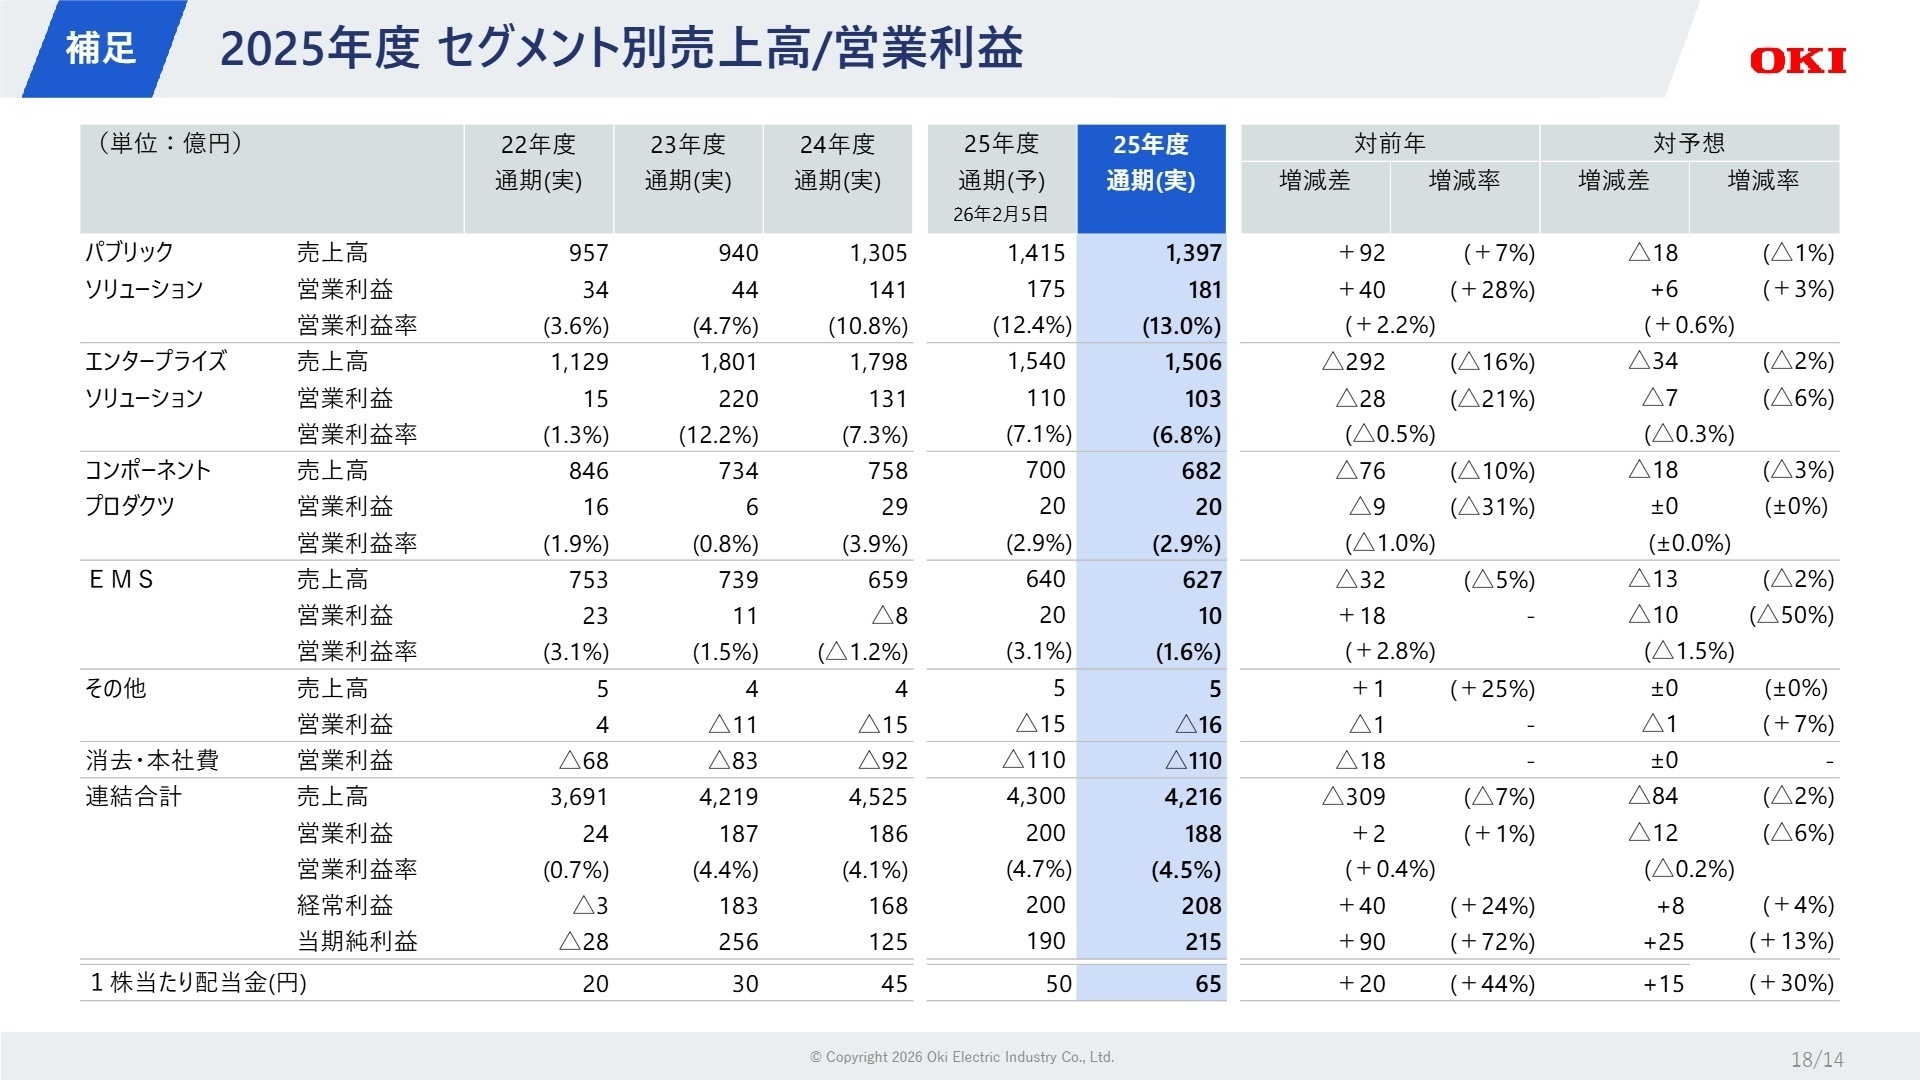
社会インフラソリューション(消防・防災分野)の成長と、防衛需要の拡大に伴う特機システム(水中音響等)の堅調な推移により、同事業の営業利益は前年比28.7%増の181億円に達しました。官公庁や防衛向けの重要インフラ領域でシステムエンジニアの需要が非常に高まっています。
出典:2025年度 決算概要 P.5
当連結会計年度の売上高は、エンタープライズソリューションにおける前年度の大型案件剥落の反動減等により、前年同期比6.8%減の4,216億円となりました。一方で営業利益は、パブリックソリューションの好調や構造改革の推進により188億円(前年同期比1.2%増)を確保しました。さらにエトリアへの参画に伴う事業譲渡益などの特別利益が寄与し、親会社株主に帰属する当期純利益は215億円と大幅な増益を達成しています。
通期計画との比較においては、売上高(予想比2.0%減)および営業利益(予想比6.0%減)は若干下回ったものの、パブリック分野の力強い伸びと事業再編による一過性益の創出により、自己資本比率は40.5%に達するなど財務基盤の着実な回復が確認でき、全体として業績は概ね順調に推移しています。
出典:2025年度 決算概要 P.18
パブリックソリューション
【事業内容】 交通・防災・官公庁向け社会インフラシステムおよび防衛関連水中音響機器などの開発・提供。
【業績推移】 売上高は1,397億円(前年比+7.1%)、営業利益は181億円(前年比+28.7%)と増収増益。
【注目ポイント】 消防・防災分野が売上拡大を牽引したほか、防衛需要の高まりを背景に水中音響機器等の特機システムが堅調に推移しました。ミッションクリティカルな社会インフラや防衛案件の受注拡大に対応するため、信頼性の高い大規模システム開発やネットワーク設計を担える専門技術者の採用ニーズが一段と強まっています。
エンタープライズソリューション
【事業内容】 ATM、現金処理機、金融営業店システム、各種端末の開発・保守サービス展開。
【業績推移】 売上高は1,506億円(前年比-16.3%)、営業利益は103億円(前年比-21.4%)の減収減益。
【注目ポイント】 前年度の大型案件剥落により減収減益となりましたが、国内金融市場での機器更改案件や保守・監視などのオペレーション支援ビジネスは順調に拡大しました。ベトナム新工場の稼働や生産効率化により営業利益率7.0%を死守しており、金融端末のDX化やグローバル展開(インド・アジア)を推進できるSE・事業推進人材が求められています。
コンポーネントプロダクツ
【事業内容】 エッジデバイス(IoT)、PBX、ビジネスホン、LEDプリンター等の機器提供。
【業績推移】 売上高は682億円(前年比-10.1%)、営業利益は20億円(前年比-32.7%)。
【注目ポイント】 国内外の需要変動を受け減収減益となったものの、エトリア社参画に伴う新体制への移行や構造改革を迅速に実行しました。商品ラインナップの拡充や新機種投入に向けた販売体制の再構築を進めており、組み込み開発スキルやグローバルな商品企画・マーケティング力を有する人材に活躍の場が広がっています。
EMS
【事業内容】 設計・生産受託サービス(D/EMS)、プリント配線板、精密ケーブル等の製造販売。
【業績推移】 売上高は627億円(前年比-4.8%)、営業利益は10億円(前年△8億円から黒字化)。
【注目ポイント】 市況低迷による在庫調整でD/EMS事業は苦戦したものの、AI半導体および航空宇宙向けプリント配線板の新規開拓が奏功し、セグメント全体の損益が黒字へ転換しました。先端分野の受託案件獲得と高難度基板・ケーブルのプロセス技術強化を担うエンジニアや提案営業がキーマンとなっています。
その他
【事業内容】 主に将来事業創出に向けたR&D投資やグループ共通の用役提供事業。
【業績推移】 売上高は5億円(前年比+3.0%)、営業損失は16億円(前年比1億円の悪化)。
【注目ポイント】 将来の持続的成長や新事業創出に不可欠な研究開発活動を継続的に展開しています。高度な要素技術の研究開発やオープンイノベーションを主導する研究・新規事業推進人材の参画が期待される領域です。
出典:2025年度 決算概要 P.12
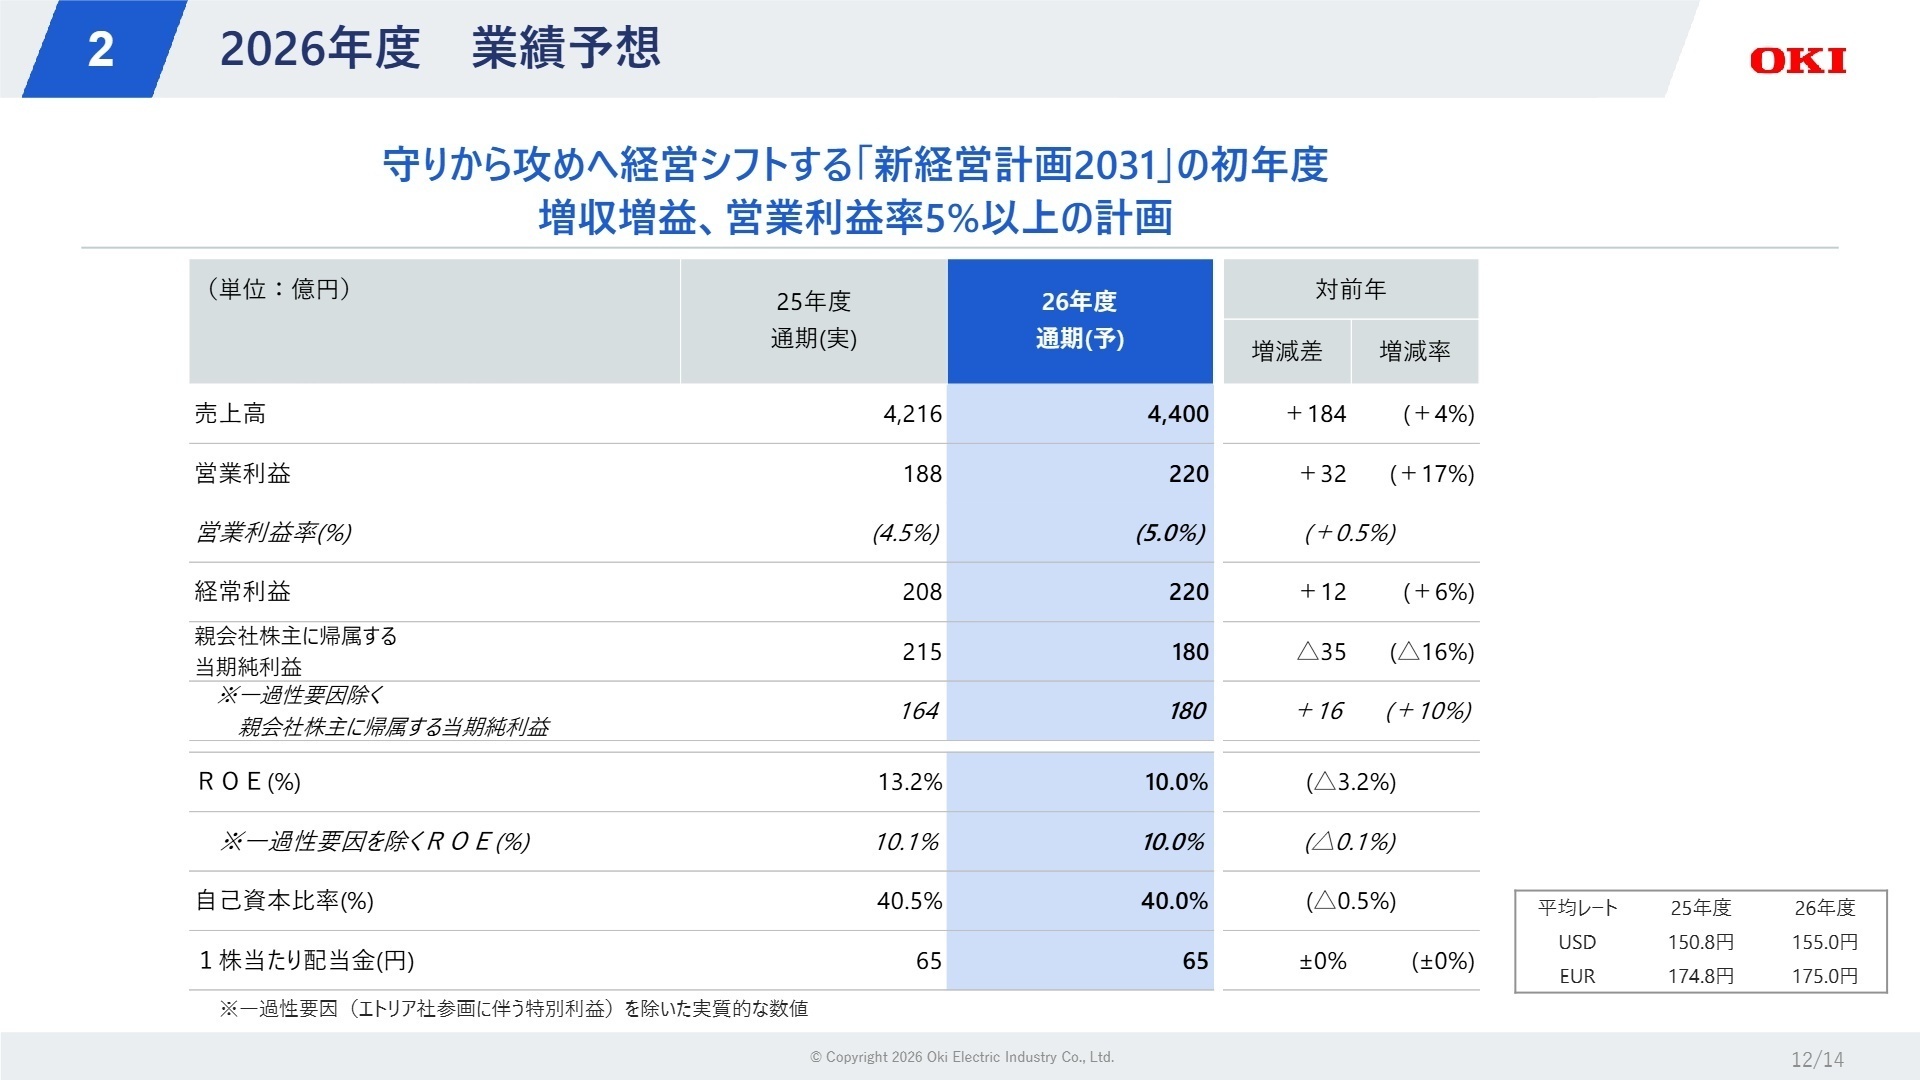
2026年度(2027年3月期)の通期業績予想として、売上高4,400億円(前年比4.4%増)、営業利益220億円(前年比16.7%増)、営業利益率5.0%の達成を計画しています。一過性要因を除いた実質的な親会社株主に帰属する当期純利益も180億円(実質10%増益)を見込み、「新経営計画2031」の初年度として増収増益の達成を狙います。なお、2026年10月に予定している日立製作所とのATM合弁会社設立の影響は業績予想に織り込まれていません。
2026年度からの組織変更により、報告セグメントは「パブリックソリューション」「金融ソリューション」「コンポーネント&マニュファクチャリング」の3区分へ整理されます。戦略市場である社会インフラ・防衛や金融DXへの経営リソース集中が進むため、同重点分野におけるシステムエンジニアやプロダクトマネージャー等のキャリア採用意欲は一段と高まる見通しです。
志望動機のヒント
沖電気工業は「新経営計画2031」の始動に伴い、構造改革による事業基盤の再構築を経て「守りから攻めへ」と経営体制をシフトさせています。特に、防衛需要の高まりや消防・防災などのパブリックソリューション分野での強みに加え、エトリア社参画や2026年度からの新セグメント(社会インフラ、金融DX、先端受託製造・部品)への再編が進んでいます。志望動機では、自身のスキルがこれら成長分野での新イノベーションや強固なインフラ基盤構築にどのように貢献できるかを具体的にアピールすることが効果的です。
面接での逆質問例
「2026年度からの新セグメント体制(パブリック・金融・コンポーネント&マニュファクチャリング)への移行に伴い、中途採用者に特に期待される役割や、配属先部署における具体的に注力すべき最新の技術開発テーマについて伺えますでしょうか。」
「2026年10月に予定されている日立製作所とのATM合弁会社設立をはじめ、金融ソリューション領域における新たなサービス展開や国内・海外の事業連携シナジーに向けて、現場でどのような取り組みが進んでいるかお教えください。」
グレード4のポジションが一番おいしい
グレード制をひいており、グレード4のポジションが一番おいしいです。年収も800万円台にのると思います。残業すれば900万円前後いきます。
(代理店営業・30代後半・男性) [キャリコネの口コミを読む]職場の雰囲気はザ昭和の日本企業という印象です
職場の雰囲気はザ昭和の日本企業という印象です。営業はチームでの決起会という名の飲み会が多いです。社風はそこまで厳しくなくゆるりとしています。
(代理店営業・30代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 沖電気工業 2026年3月期 決算短信〔日本基準〕(連結)
- 沖電気工業 2025年度 決算概要(2026年5月13日発表)








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。