


編集部が注目した重点ポイント
①経営資源集約のためUIS事業をコネクタ事業へ統合する
2026年度(2027年3月期)より、事業規模が縮小傾向にあったインターフェース・ソリューション(UIS)事業を主力のコネクタ事業へ統合します。独立セグメントとしての非効率性を解消し、経営資源を集約して効率化を加速させることで、車載・産業機器向けソリューションの開発体制を刷新する狙いです。
②自動車・産機向けが伸長し売上高2,279億円を確保する
2026年3月期通期の売上高は前年比+2.8%の2,278億72百万円と増収を確保しました。自動車市場での先進運転支援システム(ADAS)向け需要や、期後半の産業機器・インフラ市場の回復が牽引した一方、主要原材料(金・銅)価格の高騰や新製品立ち上げに伴うコスト負担が響き、営業利益は89億37百万円(同△42.8%)にとどまりました。
③売価調整と原価改善で営業利益95億円への回復を目指す
2027年3月期の通期予想では、売上高2,400億円(前期比+5.3%)、営業利益95億円(同+6.3%)を見込みます。原材料費の高止まりに対し、顧客との適正な売価交渉の推進や省材料化などの原価改善を加速させるほか、収益性の高い航機事業(油田掘削向け等)の拡大により利益回復を図る計画です。
連結業績ハイライト
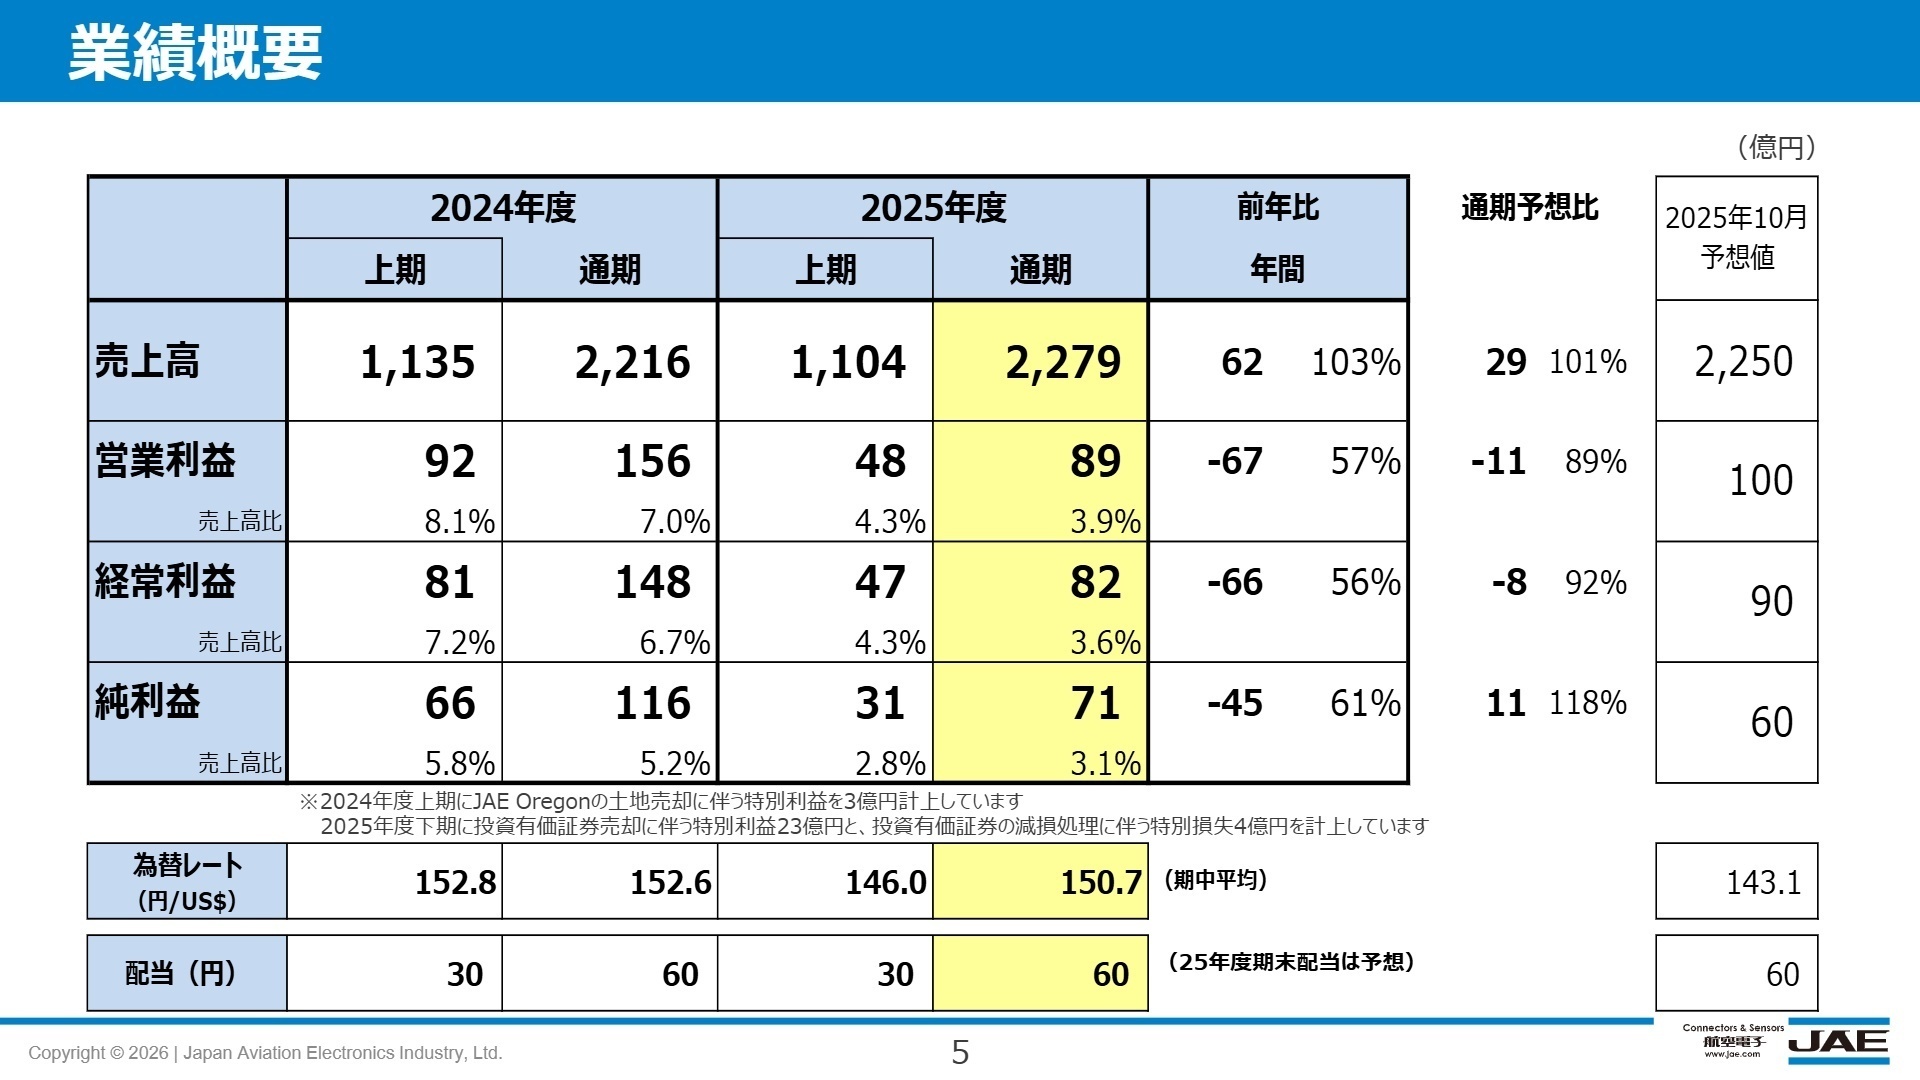
出典:2025年度決算説明会資料 P.5
2026年3月期は、自動車市場での日系顧客向け車載カメラやADAS関連コネクタの伸長、さらに期後半における産業機器・インフラ向けの需要回復が売上高を後押ししました。一方で利益面は、期後半にかけた金や銅といった主要原材料費の急騰、競争激化に伴う販売価格下落、自動車・携帯機器市場における新製品立ち上げコストなどの影響を大きく受け、大幅な減益を余儀なくされました。
通期予想に対する評価としては、2025年10月時点の会社予想に対し、売上高は101%(予想2,250億円に対し2,279億円)と上振れて着地したものの、営業利益は89%(予想100億円に対し89.4億円)にとどまる結果となりました。会社側は足元の原価高騰に対する価格転嫁と製造コスト削減を最優先課題に掲げています。
事業別分析:転職者が活躍できるフィールド
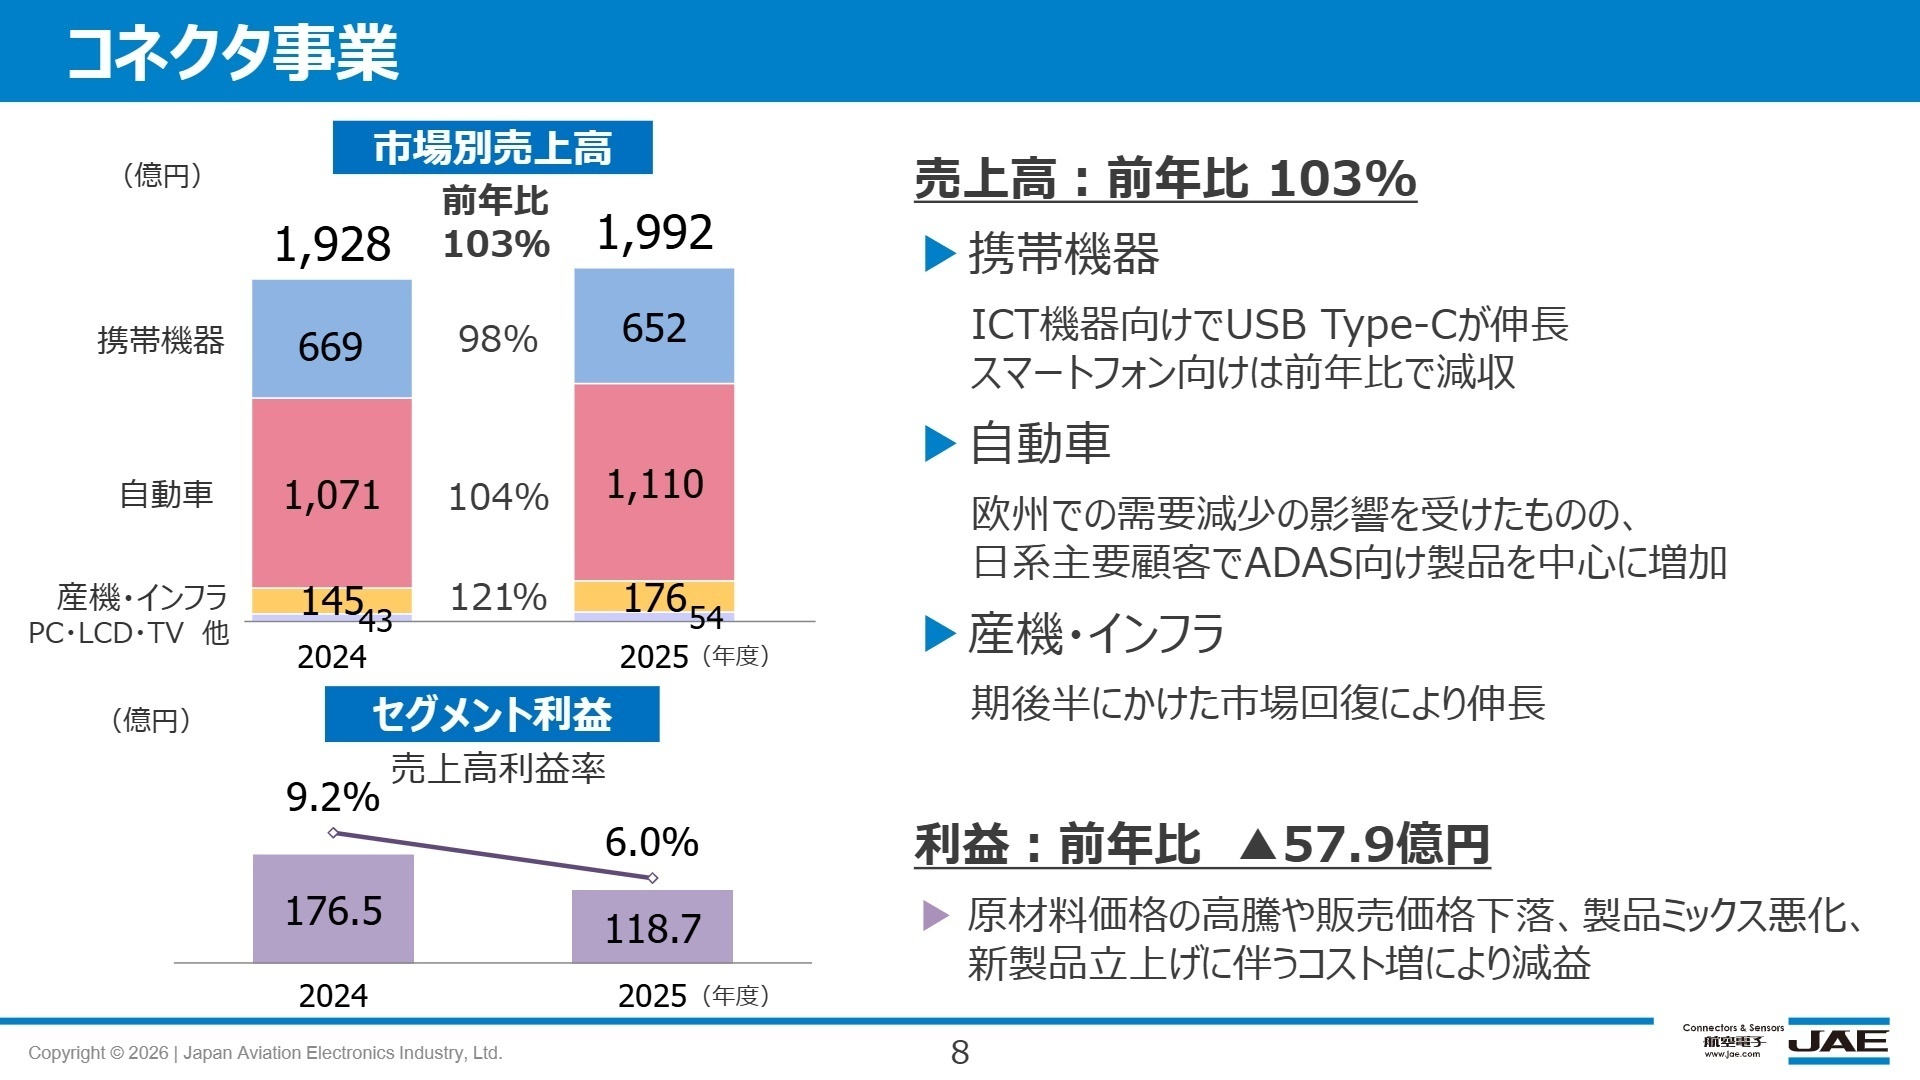
出典:2025年度決算説明会資料 P.8
コネクタ事業
【事業内容】
スマートフォン等の携帯機器向け、ADAS(先進運転支援システム)やボディ・パワートレイン系等の自動車向け、FA・工作機械・通信インフラ向け等の各種コネクタを製造・販売。
【業績推移】
売上高は1,992億円(前年比+3.3%)、セグメント利益は118.7億円(前年比△32.7%)。自動車向け(1,110億円・同+3.6%)やICT機器向けUSB Type-Cが拡大した一方、原材料高が利益を圧迫。
【注目ポイント】
自動車の電装化やADAS化の加速、AIデータセンター普及に伴う産業機器市場の回復を捉え、高付加価値分野へ製品ポートフォリオをシフトしています。一方で金・銅などの素材コスト上昇に対処するため、省材料設計や自動化ラインの導入、適正価格への交渉を行える専門人材の役割が急速に高まっています。
インターフェース・ソリューション(UIS)事業
【事業内容】
車載用静電タッチパネルをはじめ、産業機器・医療機器用の各種タッチ入力モニタおよび操作パネル等の開発・製造・販売。
【業績推移】
売上高は77億円(前年比△14.4%)、セグメント利益は1.4億円(前年比△56.2%)。需要回復の遅れや顧客の採用計画延伸が重なり減収減益。
【注目ポイント】
事業規模の縮小に伴い、2026年度よりコネクタ事業へ統合されることが決定しました。今後は個別事業としてではなく、コネクタとタッチパネルを組み合わせたモジュールソリューションとしての再構築が進められます。事業統合を推進し開発・営業リソースの再配置を主導できるPM・事業開発人材にチャンスが広がります。
航機事業
【事業内容】
飛行制御装置や慣性航法装置等の防衛・宇宙用電子機器、半導体製造装置向け制振・駆動機器、油田掘削用センサパッケージなどの開発・製造。
【業績推移】
売上高は205億円(前年比+6.2%)、セグメント利益は21.9億円(前年比△14.1%)。民需向けセンサの減少があったものの、防衛予算拡大を背景に航空・宇宙向けが111億円(同+32.1%)と大幅に伸長。
【注目ポイント】
国の防衛予算拡大に伴う需要増に加え、米国の衛星市場向けなど宇宙分野での引き合いが活発化しています。さらに、高利益率を誇る油田掘削向けセンサの回復も見込まれており、防衛・宇宙・エネルギー領域での高度技術者の需要が極めて高まっています。
今後の見通しと採用の注目点
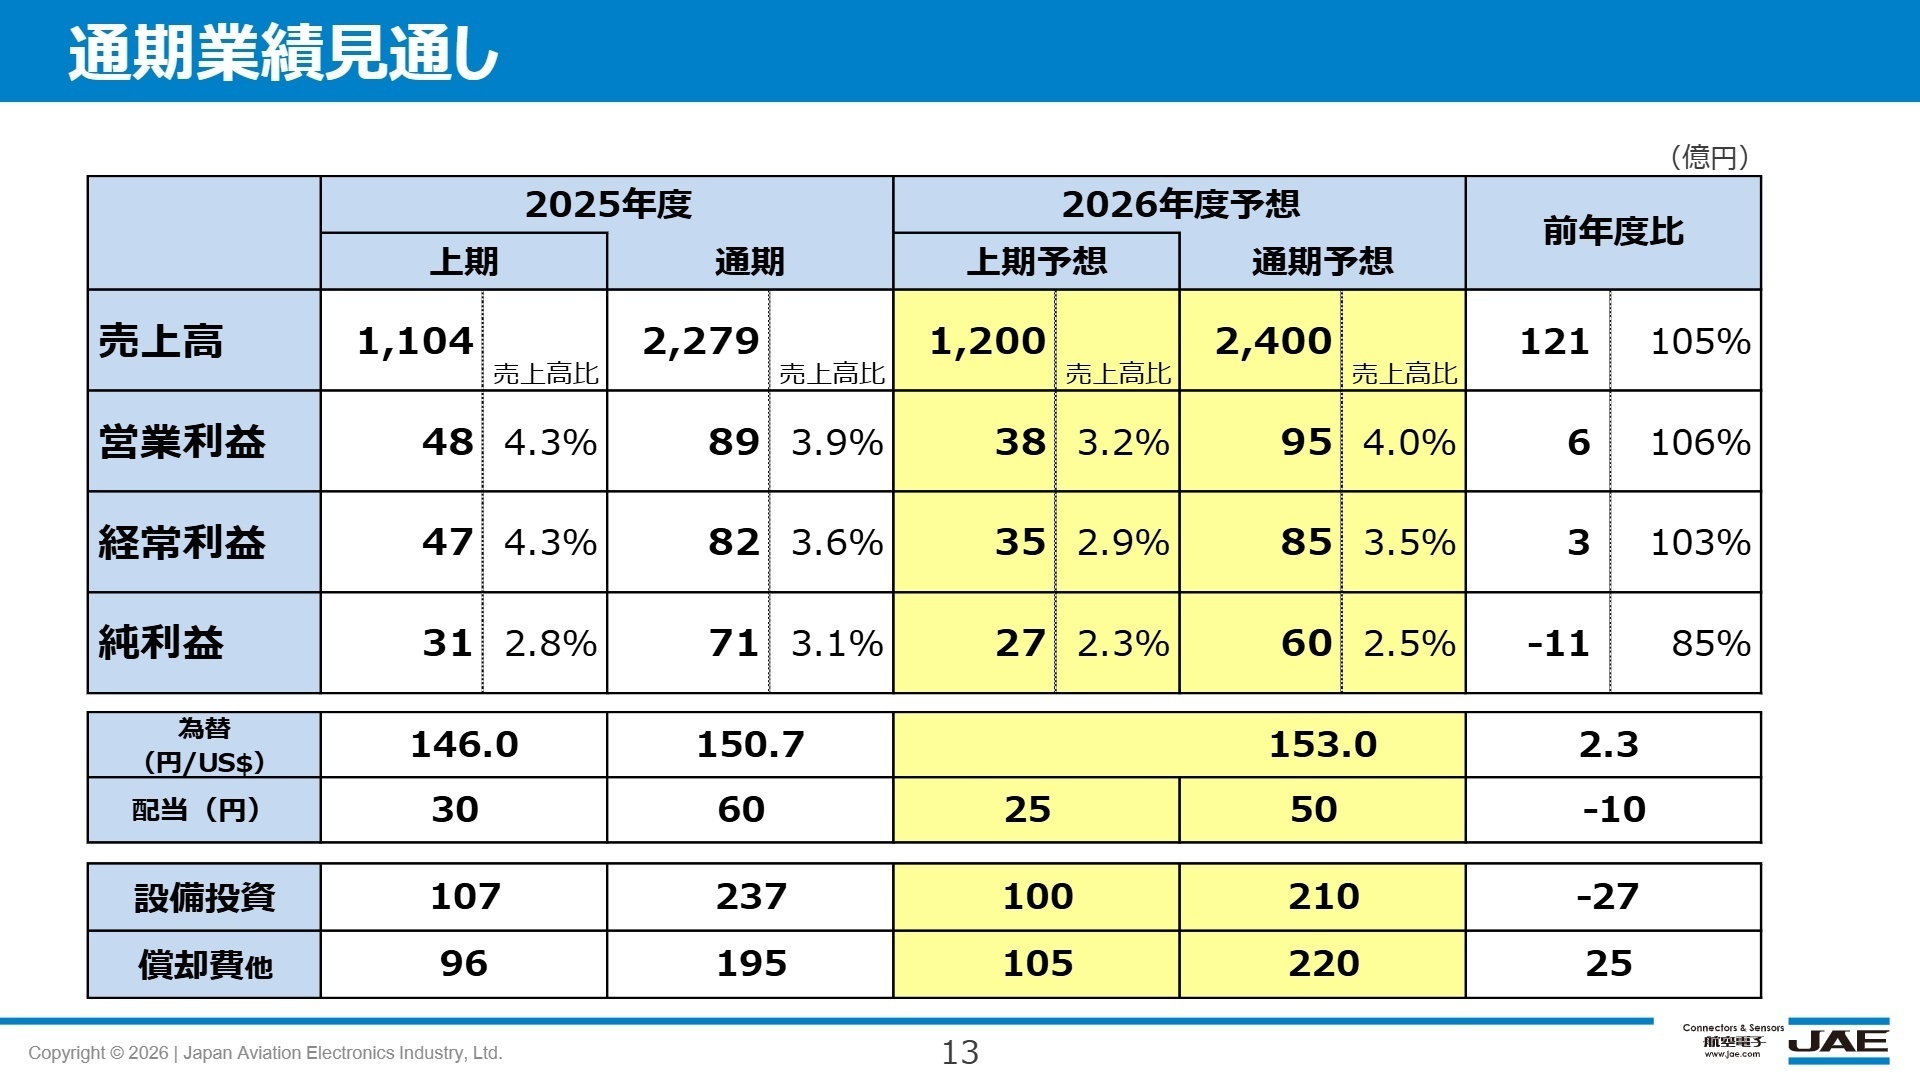
出典:2025年度決算説明会資料 P.13
日本航空電子工業の2027年3月期(2026年度)通期業績予想は、売上高2,400億円(前期比+5.3%)、営業利益95億円(同+6.3%)、経常利益85億円(同+3.0%)と、増収営業増益を見込んでいます(前提為替レート:1米ドル=153円)。
市場別では、AI需要を背景とした半導体製造装置やFA関連の復調を受け、産機・インフラ向け売上高が400億円(前期比+33.8%)と急回復する見通しです。また、日本の防衛予算拡大に伴う航空・宇宙向け(130億円・同+17.1%)や、高収益な油田掘削向けセンサの回復も利益を押し上げます。
経営面では、UIS事業のコネクタ事業への統合による効率化を進めつつ、高止まりする原材料価格に対する売価転嫁(価格改定交渉)の推進、省材料化・自動化によるコストダウンを徹底する方針です。これらの構造改革と新製品立ち上げを推進できるエンジニアや購買・価格交渉のプロフェッショナル層にとって、好機が広がるフェーズと言えます。
求職者へのアドバイス
志望動機のヒント
同社は現在、原材料費の高止まりや市場構造の変化に対応するため、製品ポートフォリオの再編とコスト構造の改革を急ピッチで進めています。志望動機を構築する際は、「車載・産業機器向けコネクタの高付加価値化」や「防衛・宇宙領域での技術開発」「UIS事業統合によるモジュール化推進」といった明確な経営テーマに対し、自身の経験(設計・プロセス開発、コスト改善、調達交渉、PMなど)がいかに即戦力として寄与できるかを具体的にアピールすることが有効です。
面接での逆質問例
質問例1:「2026年度よりUIS事業をコネクタ事業へ統合されますが、技術開発や開発体制のシナジー効果を早期に発現させるために、配属部署で求められる具体的なミッションや役割について教えていただけますでしょうか。」
質問例2:「金や銅などの主要原材料高騰が続く中で、省材料化設計やプロセス改革による原価削減を推進されていますが、現場エンジニアにはどのようなスピード感やQCD達成へのコミットメントが期待されていますか。」
転職者が知っておきたい現場のリアル
電気部品メーカーとしては中の上
電気部品メーカーとしては中の上、または上の下くらい。 ボーナスは同業他社に比べてそこそこ出るが、ここ数年ベースアップはしていない。 ボーナス査定は上司と面談をして相互の認識をすりあわせて決まることになっているが、実情は上司側からの評価で決まることが多い気がする。、
(電気・電子回路設計・30代後半・男性) [キャリコネの口コミを読む]基本的には古き良き?日本の製造業
基本的には古き良き?日本の製造業であり、いかに上層の受けが良いかが出世の決め手となる。 新しいことに挑戦するよりも確実に言われたことをこなすほうが社内の雰囲気にあっている。
(電気・電子回路設計・30代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 日本航空電子工業 2026年3月期 決算短信〔日本基準〕(連結)
- 日本航空電子工業 2025年度決算説明会資料(2026年4月24日発表)









上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。