


0 編集部が注目した重点ポイント
①事業再編効果で営業利益20.6%増を達成する
2026年3月期通期は、中国での事業会社持分譲渡に伴う持分法適用会社化や、北米における一過性要因およびビジネス見直し等により減収となったものの、継続的な収益改善と構造改革の推進により、営業利益は前期比20.6%増の116.04億円へと大きく伸長しました。事業ポートフォリオ見直しの成果が表れています。
②TOYO H&Iとの統合で顧客基盤を拡大する
2026年4月10日、TOYO H&Iグループとの企業統合に向けた株式取得を決定しました。当期の連結業績への影響は軽微ですが、統合によりマツダ圏・スズキ圏の顧客が加わり、顧客ポートフォリオのさらなる分散と成長が期待され、技術・拠点の相互活用による事業領域拡大が加速する見通しです。
③中期経営計画で営業利益率5.0%を目指す
中期経営計画「TVE Wave2 2027」を推進中で、2027年度に営業利益率4.5〜5.0%、2030年度に売上高4,000億円規模を目指しています。ものづくりプロセスの自動化「TPW戦略」やDX基盤再構築など、生産性向上と成長投資の両輪で企業価値向上を進めています。
1 連結業績ハイライト
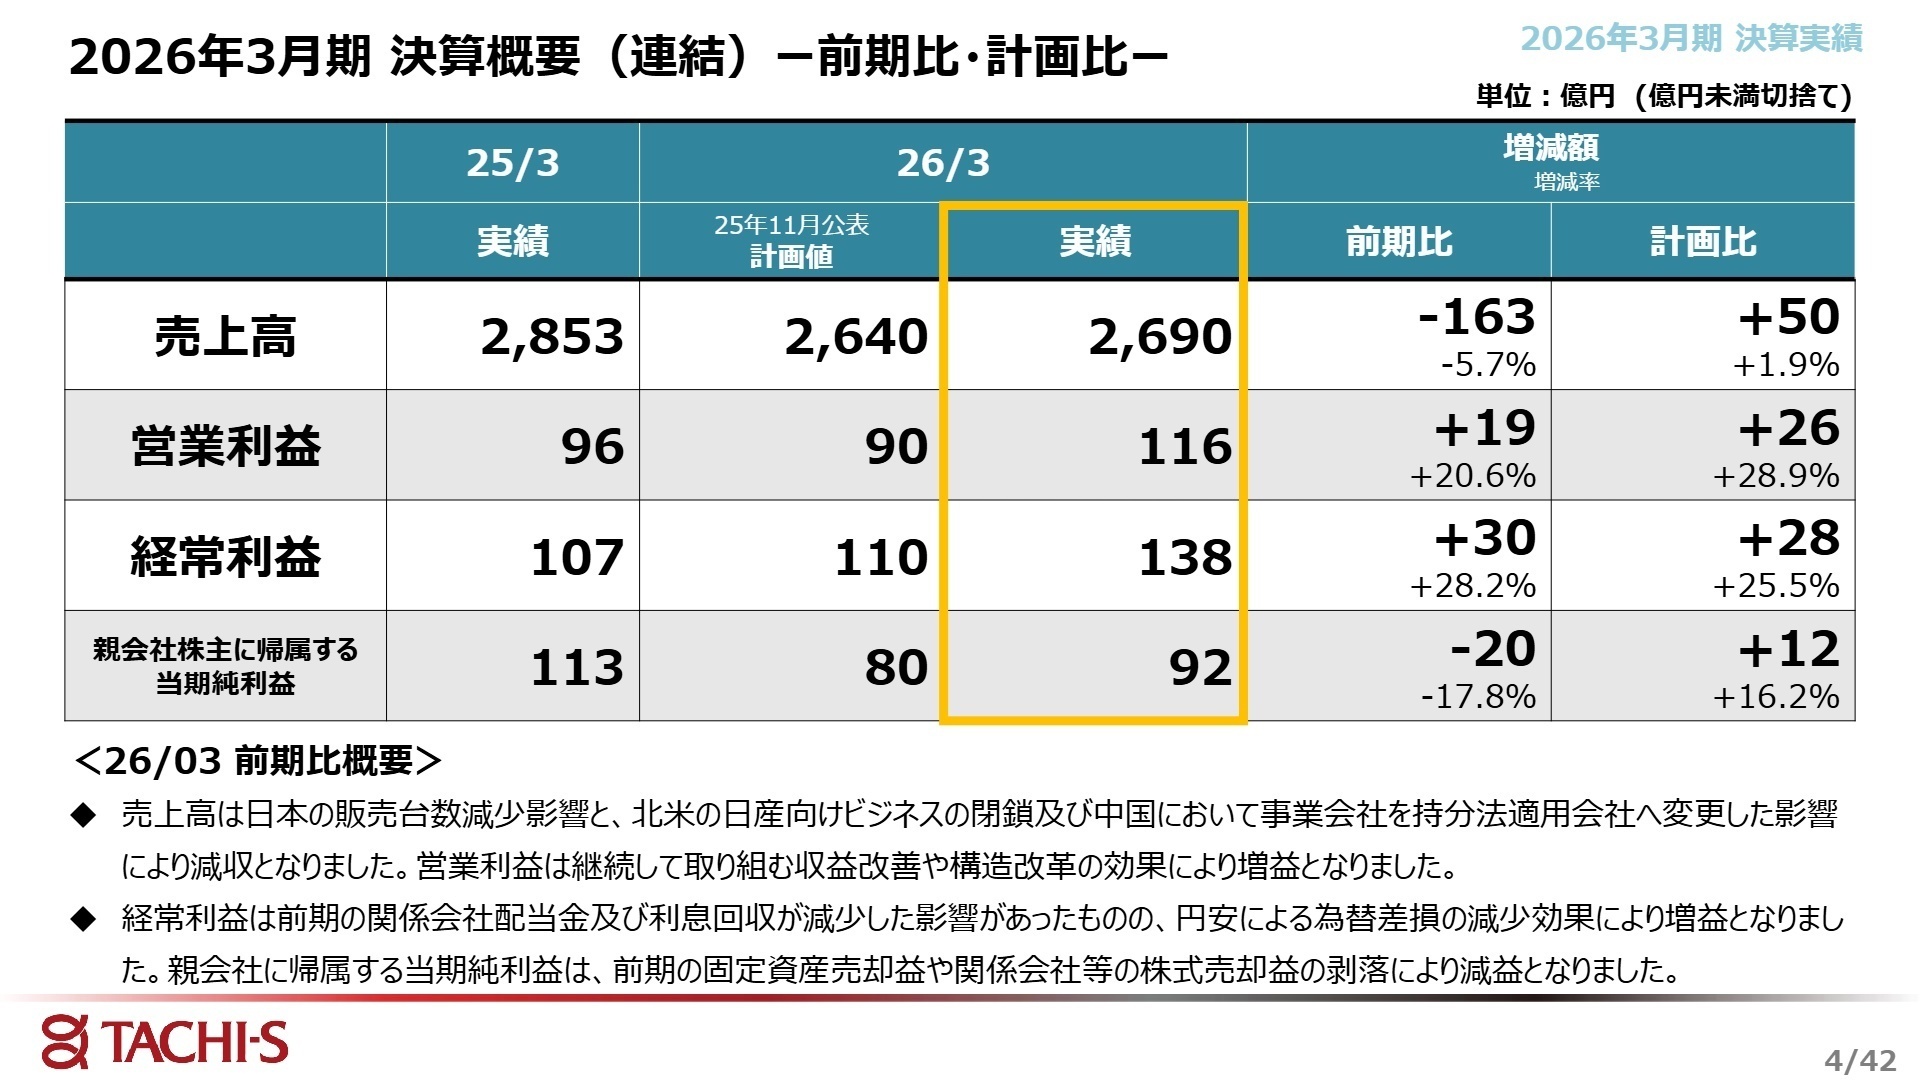
出典:決算説明資料 P.4
当連結会計年度における売上高は、日本の自動車販売台数減少や北米の日産向けビジネスの一部閉鎖、中国での事業会社(広州泰李汽車座椅有限公司および襄陽東実李爾泰極愛思汽車座椅有限公司)を持分法適用会社へ変更した影響により前期比5.7%減の2,690億9百万円となりました。一方で、継続的な収益改善活動や構造改革の進展により営業利益は116億4百万円(前期比20.6%増)を記録しました。経常利益は為替差損の縮小等により138億1千万円(前期比28.2%増)となり、純利益は前期に計上された固定資産売却益や関係会社株式売却益の剥落から92億9千7百万円(前期比17.8%減)となりました。
公表計画に対する評価としては、売上高2,640億円に対して2,690億円(計画比+1.9%)、営業利益90億円に対して116億円(計画比+28.9%)に達しており、通期計画を超過達成した順調な業績進捗と言えます。
2 事業別分析:転職者が活躍できるフィールド
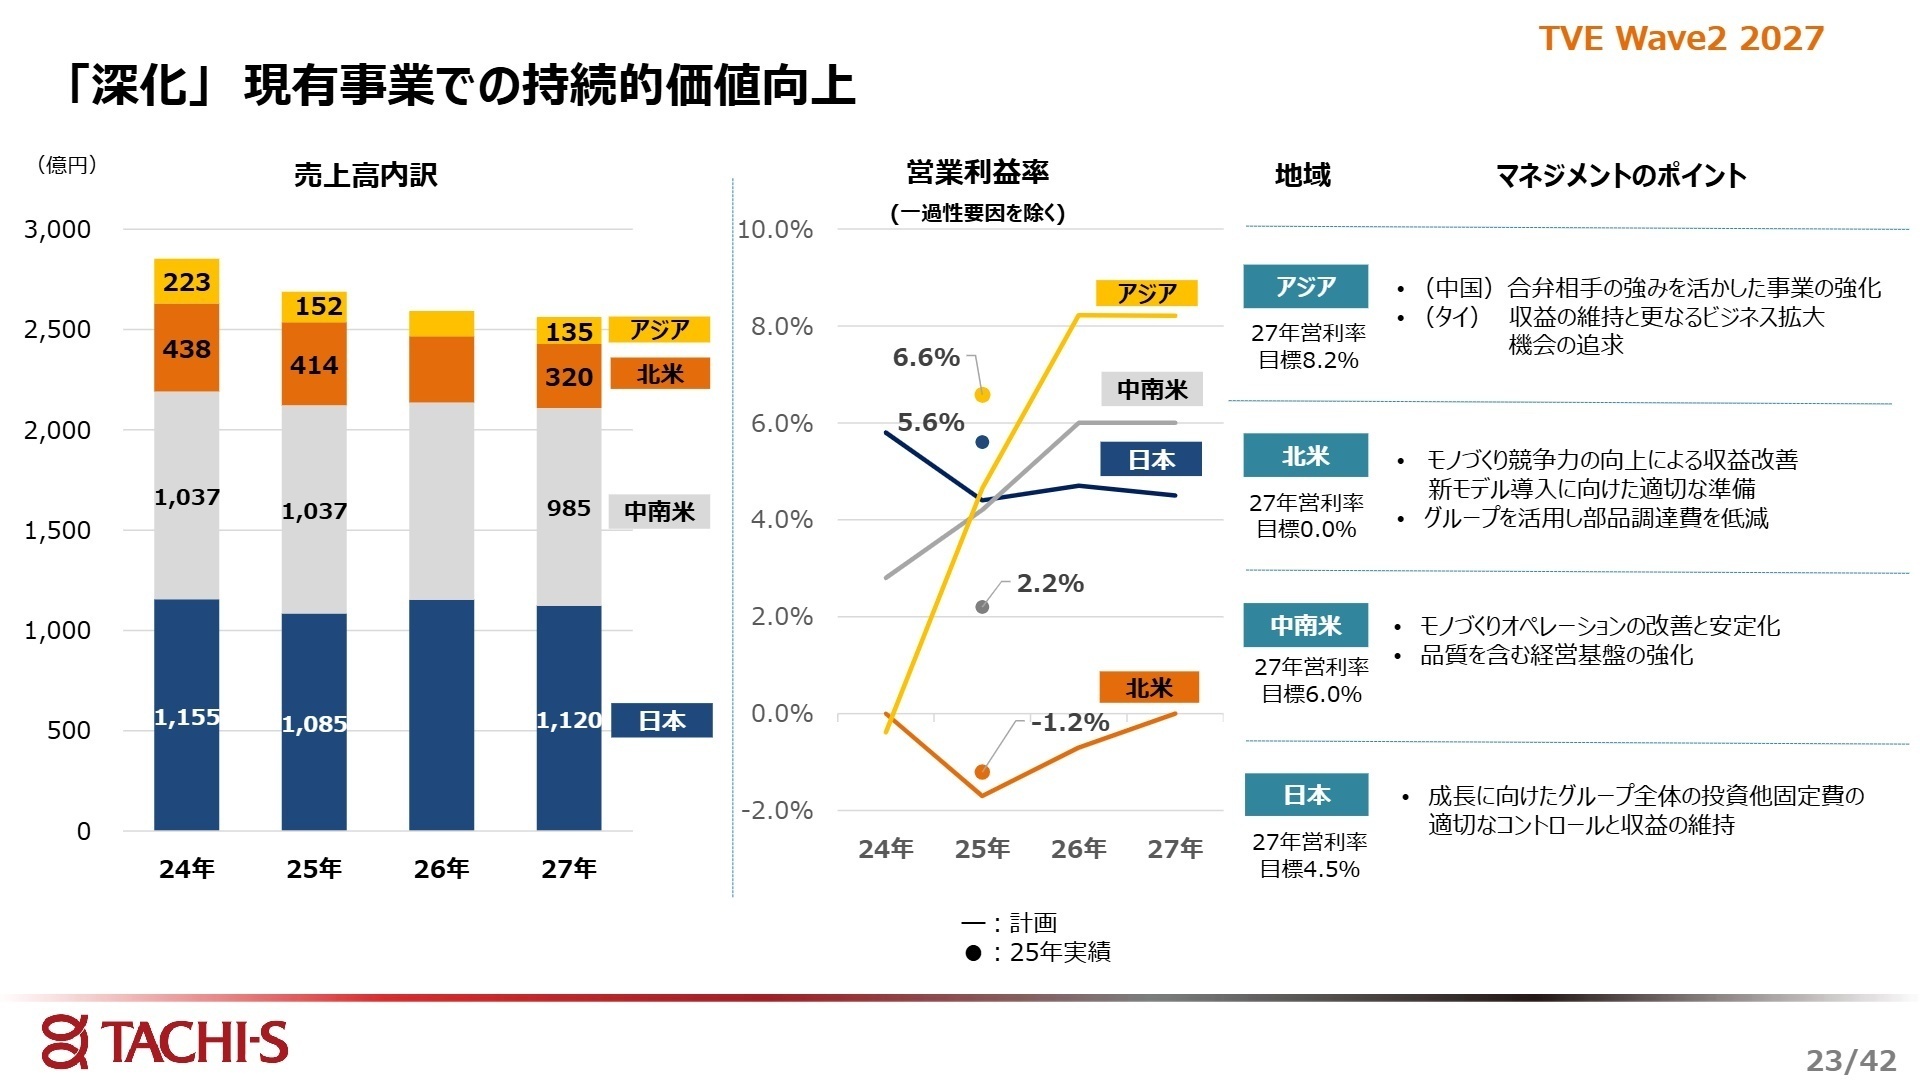
出典:決算説明資料 P.23
日本セグメント
事業内容
自動車用シートおよび関連部品の開発・生産・販売を行っています。
業績推移
売上高1,085.59億円(前期比6.0%減)、営業利益61.53億円(前期比9.5%減)。
注目ポイント
国内得意先の販売台数減の影響を受けたものの、収益改善活動の継続により高い利益水準を維持しています。国内工場・技術開発拠点での新技術導入や生産プロセス自動化(TPW戦略)に向け、生産技術や製品設計開発の専門人材が求められています。
北米セグメント
事業内容
米国を中心とした北米市場向け自動車シートの製造および販売を展開しています。
業績推移
売上高414.49億円(前期比5.5%減)、営業利益5.10億円(前期は営業損失0.65億円)。
注目ポイント
日産向け一部ビジネスの閉鎖等による減収に対し、事業再編と一過性収益効果により営業損益の黒字化を果たしました。新モデル立ち上げ準備やモノづくり競争力強化、調達コスト低減を指揮・管理できるオペレーション人材が強く必要とされています。
中南米セグメント
事業内容
メキシコおよびブラジル拠点での自動車シート等の製造・販売を行っています。
業績推移
売上高1,037.44億円(前期比0.0%増)、営業利益23.42億円(前期比22.4%減)。
注目ポイント
売上規模は1,000億円超を堅持していますが、収益改善の刈り取り遅れにより減益となりました。次期に向けてモノづくりオペレーションの改善・安定化と品質管理の徹底を図るため、現場改革と原価改善を主導できる管理職人材への期待が高まっています。
中国セグメント
事業内容
中国市場における自動車シートおよび部品の製造・販売事業です。
業績推移
売上高89.99億円(前期比50.6%減)、営業利益16.18億円(前期は営業損失6.02億円)。
注目ポイント
事業会社を持分法適用会社へ変更したことで減収となったものの、合弁事業の再編とスリム化が奏功し大幅な黒字転換を達成しました。上海汽車向け「智己LS9」等の生産立ち上げ実績もあり、現地事業パートナーとの協働や部品ビジネス受注拡大を推進する営業・事業開発人材が重要となります。
東南アジアセグメント
事業内容
タイ等での自動車座席・部品の製造販売およびASEAN・インド地域の統括管理を行っています。
業績推移
売上高62.56億円(前期比52.5%増)、営業利益10.31億円(前期比78.7%増)。
注目ポイント
タイにおけるTRIM・FRM新ビジネス立ち上げや試作売上効果により、売上高・利益ともに大幅増益を達成しました。インドでのシートビジネス新規受注など成長エリアとしての重要度が高まっており、新工場の円滑な立ち上げやビジネス拡大を担うプロジェクトリーダーの求人が期待されます。
3 今後の見通しと採用の注目点
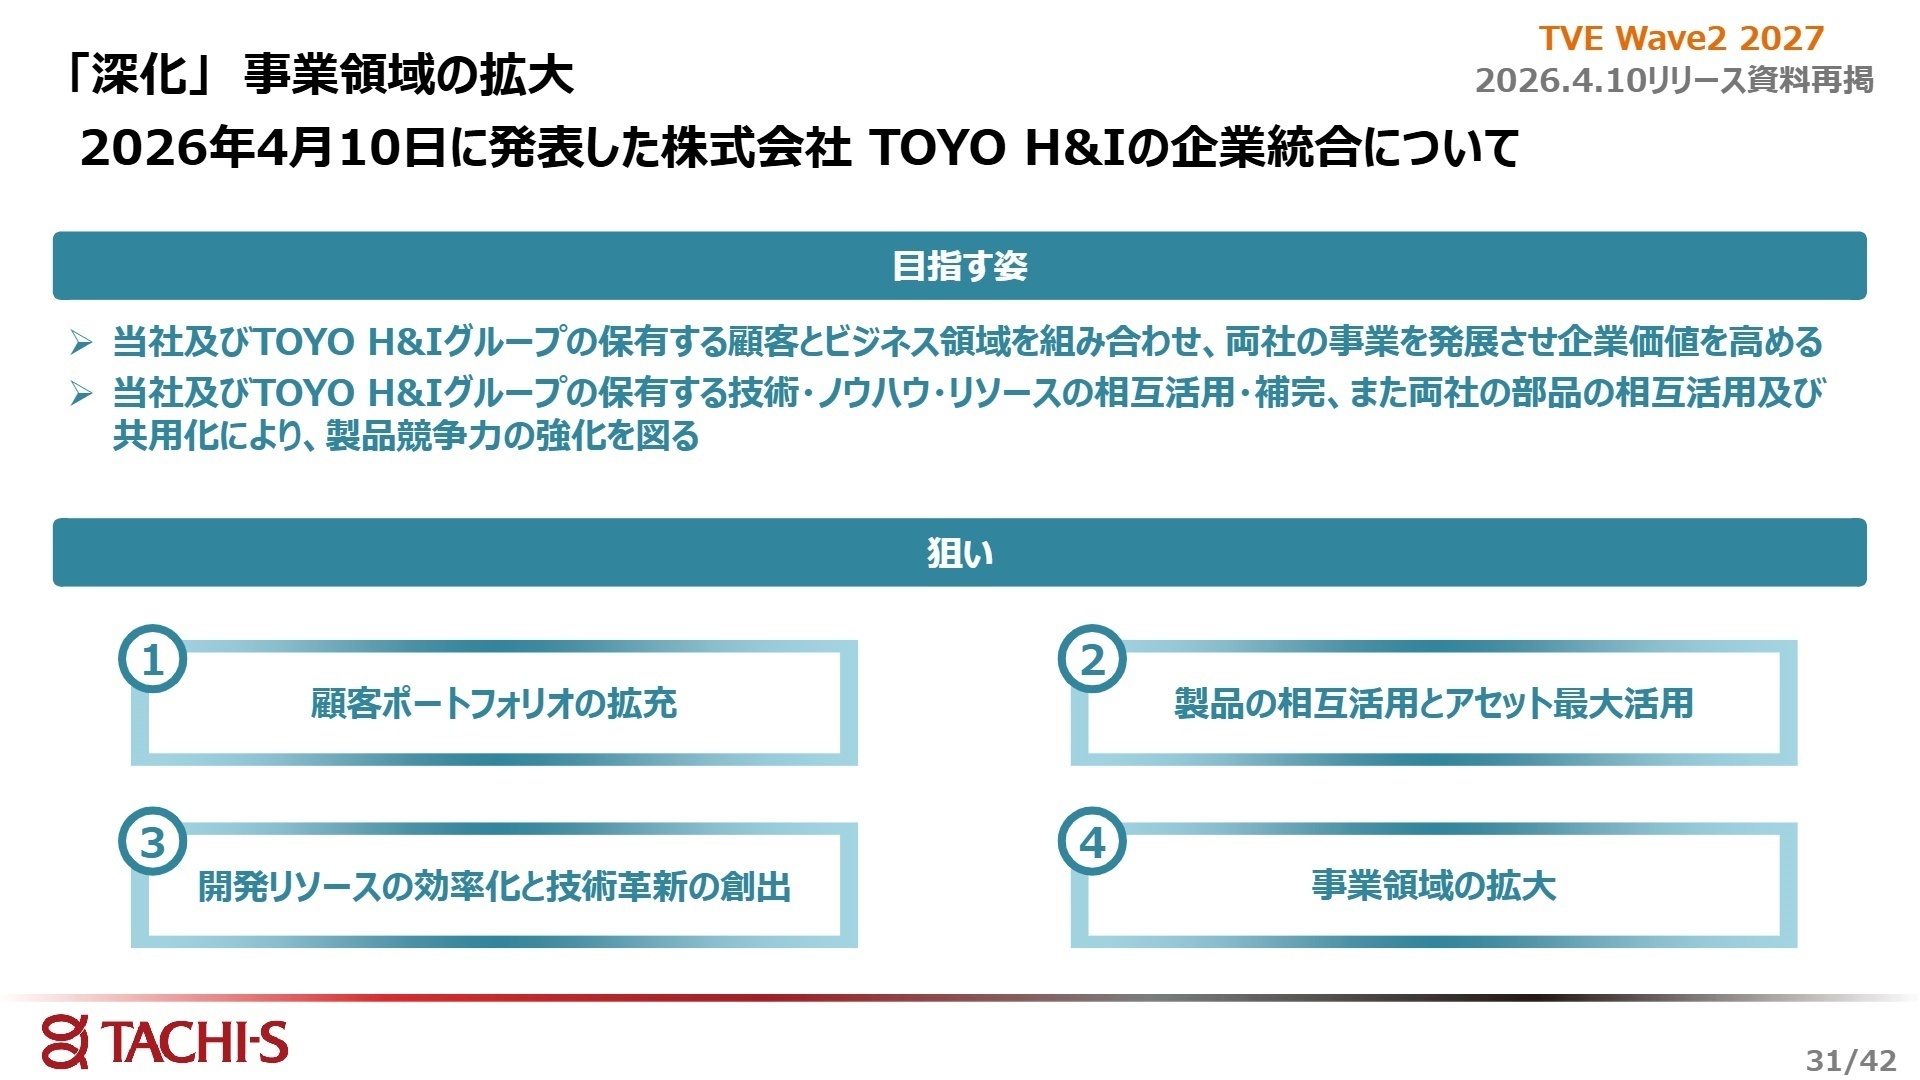
出典:決算説明資料 P.31
2027年3月期の通期業績予想(連結)は、売上高2,700億円(前期比0.4%増)、営業利益120億円(前期比3.4%増)、経常利益130億円(前期比5.9%減)、親会社株主に帰属する当期純利益86億円(前期比7.5%減)を見込んでいます。なお、2026年4月10日に発表されたTOYO H&Iとの統合影響は、この通期業績見通しには含まれていません。
事業運営上のマネジメントポイントとして、日本・北米・アジアでの得意先販売台数増加や中南米の生産性向上を進める一方で、研究開発およびデジタル化(DX)への成長投資を加速させています。特に「サーカス式ライン」による標準ユニット化した生産体制の導入(2026年度インドビジネスへ導入)や、開発期間の短縮(短期開発プロセス)など、ものづくりプロセスの革新を進めています。転職希望者にとっては、生産革新、グローバルサプライチェーン再構築、IT・DX基盤の構築といった先端プロジェクトで実績を発揮できるキャリア機会が広がっています。
4 求職者へのアドバイス
志望動機のヒント
タチエスは、独立系自動車シートメーカーとして完成車メーカーの枠を超えたグローバル展開を強みとしています。面接では「TVE Wave2 2027」における成長戦略(現有事業の深化・体験価値を提供する進化・新事業創出の新化)や、TPW戦略(自働化・標準化・短期開発)に注目し、自身の経験(技術開発、生産管理、原価低減、DX推進等)がどのように同社の生産性向上やグローバル成長に貢献できるかを具体的に提示することが有効です。また、TOYO H&Iとの統合合意を踏まえた顧客ポートフォリオ分散や新市場(インド等)開拓に対する意欲を示すことで、高い評価に繋がります。
面接での逆質問例
①「TPW(TACHI-S Production Way)戦略として、ロボット自働化やサーカス式ラインの導入を進められていますが、中途入社者が早期にこれらの生産革新プロジェクトで主導権を発揮するために期待される役割は何でしょうか?」
②「TOYO H&Iとの統合によりマツダ圏やスズキ圏への展開拡大が想定されますが、新規顧客獲得や技術統合に向けた組織体制づくりにおいて、どのような課題を認識されていますか?」
5 転職者が知っておきたい現場のリアル
事務所や清掃員で日本人の女性が活躍している
女性は工場に数人しかいませんが、おそらく女性でもできる作業のところに配属されます。現場で働いてる女性は外国人ばかりですが、事務所や清掃員で日本人の女性が活躍している方もいます。
(10代後半男性・技術関連職・正社員) [キャリコネの口コミを読む]ととてもやりがいを感じます
仕事自体も自動車のシートを製造しているので今作っているものが実際にお客様がこれから座るものだと思うととてもやりがいを感じます。
(10代後半男性・技術関連職・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- タチエス 2026年3月期 決算短信〔日本基準〕(連結)
- タチエス 2026年3月期 決算説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。