


0 編集部が注目した重点ポイント
① 米Schwing Bioset社等の買収で海外事業を拡大する
2025年4月より米国の汚泥処理システムメーカーであるSchwing Bioset社を完全子会社として新規連結しました。さらに同年10月にはドイツのE&P社も子会社化し、欧米市場における高度処理技術と販売ネットワークを獲得しています。これにより海外事業の売上高が前年比+50.4%と急成長しており、グローバル展開を担う人材のキャリア機会が大きく拡大しています。
② 連結売上高2,098億円・営業利益128億円で過去最高を更新する
2026年3月期通期決算では、国内の環境エンジニアリング事業や運営事業、海外事業の好調により売上高が2,098億4,400万円(前年比+17.2%)、営業利益が128億7,900万円(前年比+21.2%)に達し、売上高・各利益ともに過去最高を更新しました。豊富な受注残高を背景に業績基盤は極めて堅固であり、中期経営計画の上方修正も発表されています。
③ 水道機工を公開買付で持分法適用関連会社化しPPP対応力を高める
2026年3月期末(3月31日)に水道機工に対する公開買付(TOB)を完了し、同社を持分法適用関連会社としました。東レおよび水道機工との3社間における資本業務提携により、各社が持つ水処理技術や実績を融合させ、近年大型化・複雑化が進む官民連携プロジェクト(ウォーターPPP)への提案力・総合対応力を大幅に強化しています。
1 連結業績ハイライト
出典:2026年3月期 決算説明資料 P.4
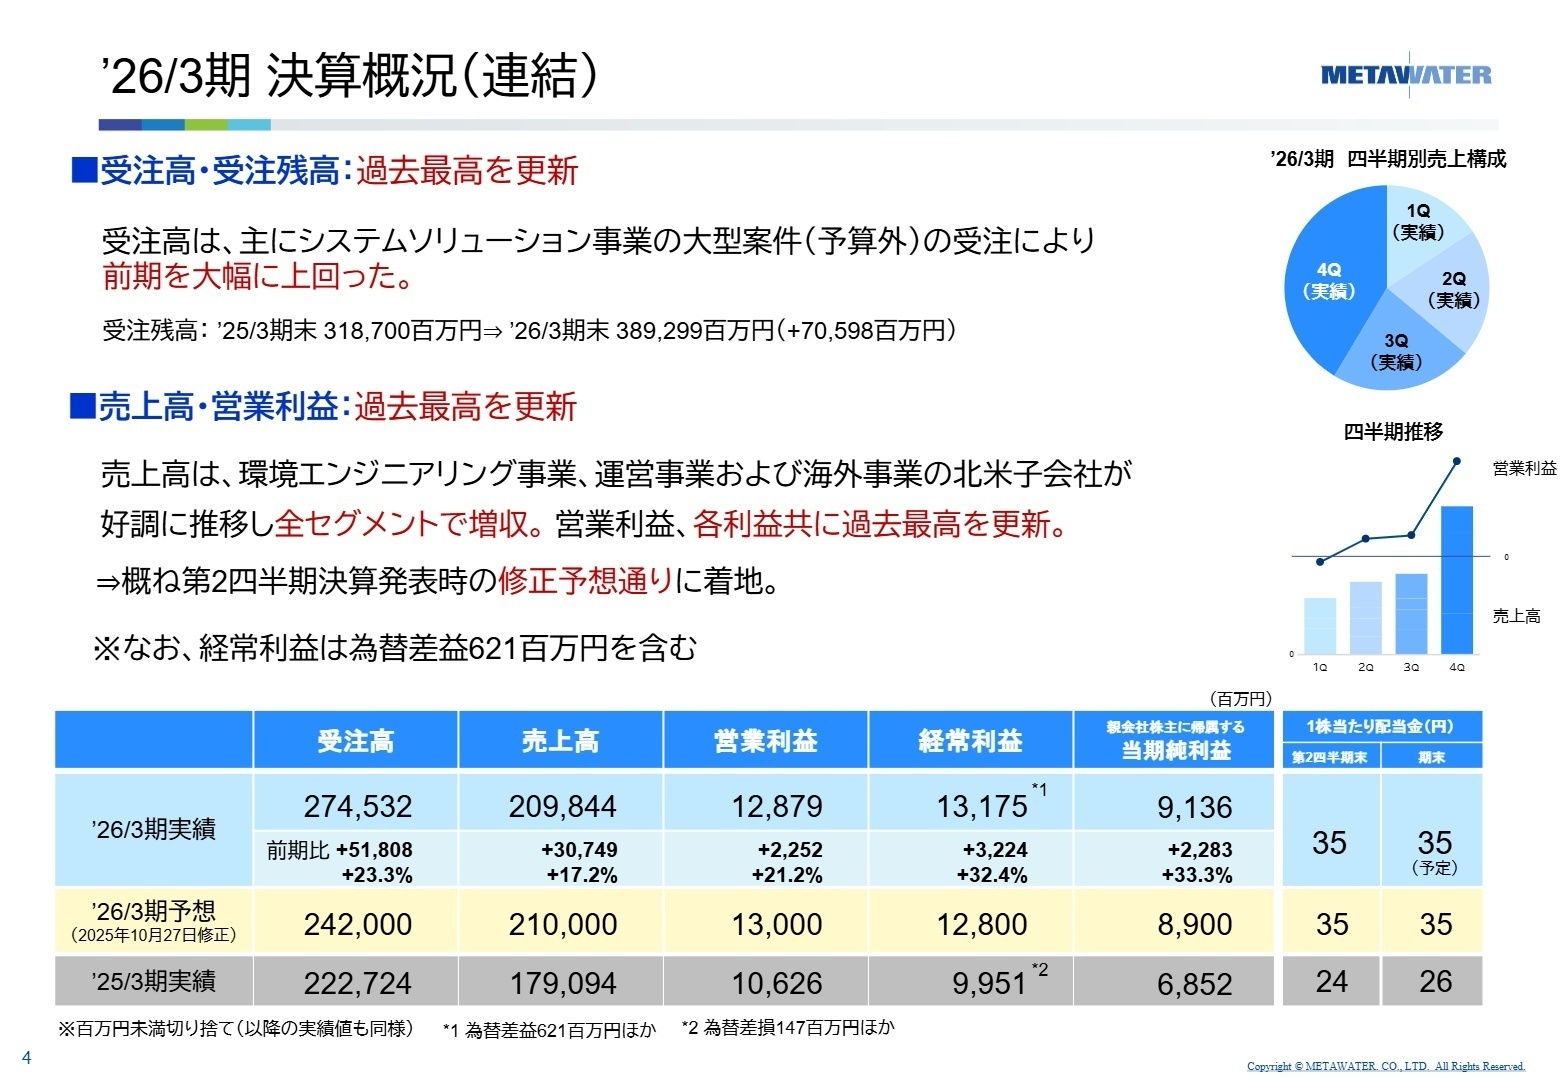
2026年3月期は、環境エンジニアリング事業、運営事業、および海外事業における北米子会社が好調に推移し、全セグメントにおいて増収を達成しました。受注高においても、システムソリューション事業での予算外の大型案件獲得などが寄与し、2,745億3,200万円(前年比+23.3%)と受注高・受注残高ともに過去最高を更新しています。経常利益には為替差益6億2,100万円が含まれており、各益ともに大幅な増益となりました。
通期予想に対する進捗評価としては、期中に公表された修正予想数値をしっかり上回り、計画通り着地し過去最高益を達成した極めて順調な結果と言えます。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明資料 P.7
環境エンジニアリング事業(EE事業)
【事業内容】 国内浄水場・下水処理場・資源リサイクル施設向けの機械設備等の設計・建設および保守・維持管理を担う主力事業。
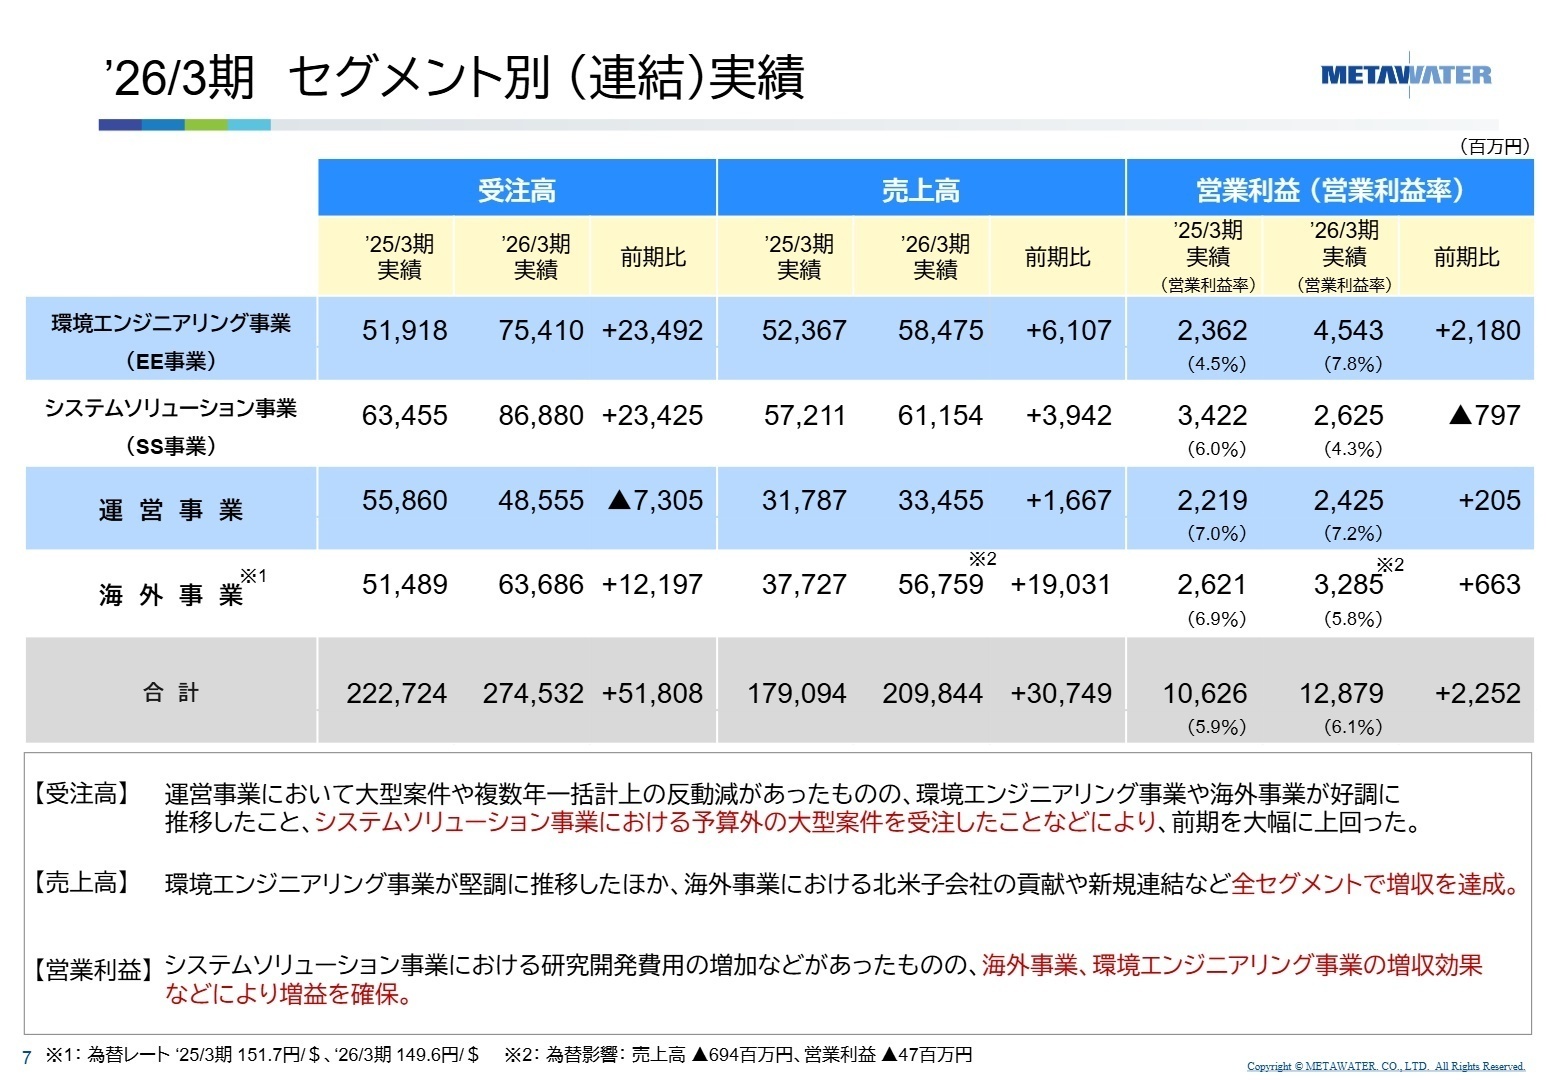
【業績推移】 売上高 58,475百万円(前年比+11.7%)、営業利益 4,543百万円(前年比+92.3%)。
【注目ポイント】 水環境事業での大型建設工事や資源環境事業の修繕工事が非常に順調に推移し、営業利益は前年比ほぼ倍増の成長を見せました。また、全国初となるイオン交換樹脂を用いたPFAS(有機フッ素化合物)除去設備を受注するなど、新たな社会課題に対応する技術展開も進んでおり、高度なプラントエンジニアリング技術者の需要が急速に高まっています。
システムソリューション事業(SS事業)
【事業内容】 国内浄水場・下水処理場向けの電気設備・計測制御システムの設計・製造および保守管理。
【業績推移】 売上高 61,154百万円(前年比+6.9%)、営業利益 2,625百万円(前年比▲23.3%)。
【注目ポイント】 大型工事の順調な進捗により売上は拡大したものの、将来に向けた研究開発費やシステム投資等の減価償却費増加により営業減益となりました。しかし、当期中に大型の予算外案件を獲得した結果、受注高は前年比+36.9%の868億8,000万円へと激増しました。電気・制御技術やデジタル技術(IoT/AI)を活用した保守自動化など、最先端の電気・システム人材を強力に求めています。
運営事業
【事業内容】 国内の上下水道および資源リサイクル施設における長期包括運営、コンセッション事業。
【業績推移】 売上高 33,455百万円(前年比+5.2%)、営業利益 2,425百万円(前年比+9.3%)。
【注目ポイント】 運営サービスを担う子会社群の業績が順調で、着実に増収増益を維持しています。宇部市公共下水道での30年間に及ぶコンセッション契約締結や荒尾市水道事業の包括委託第3ステージ更新など、自治体の老朽化・人材不足に対応する長期案件を獲得しています。地域インフラを長期に支えるプロジェクト運営・管理職の活躍の場が拡大しています。
海外事業
【事業内容】 海外における浄水場・下水処理施設向け設備の設計・建設・保守および民需エンジニアリング。
【業績推移】 売上高 56,759百万円(前年比+50.4%)、営業利益 3,285百万円(前年比+25.3%)。
(注:Schwing Bioset社等の新規連結影響を含む)
【注目ポイント】 北米のAqua-Aerobic Systems(AAS)社におけるろ過システム(CMF)の販売好調に加え、新連結した米Schwing Bioset社や独E&P社の売上が寄与し、大幅な増収増益となりました。北米で展開する新水処理技術「Nereda®」の案件獲得も進んでおり、グローバル市場の開拓や海外グループ管理を担う人材に大きなチャンスが開けています。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明資料 P.18
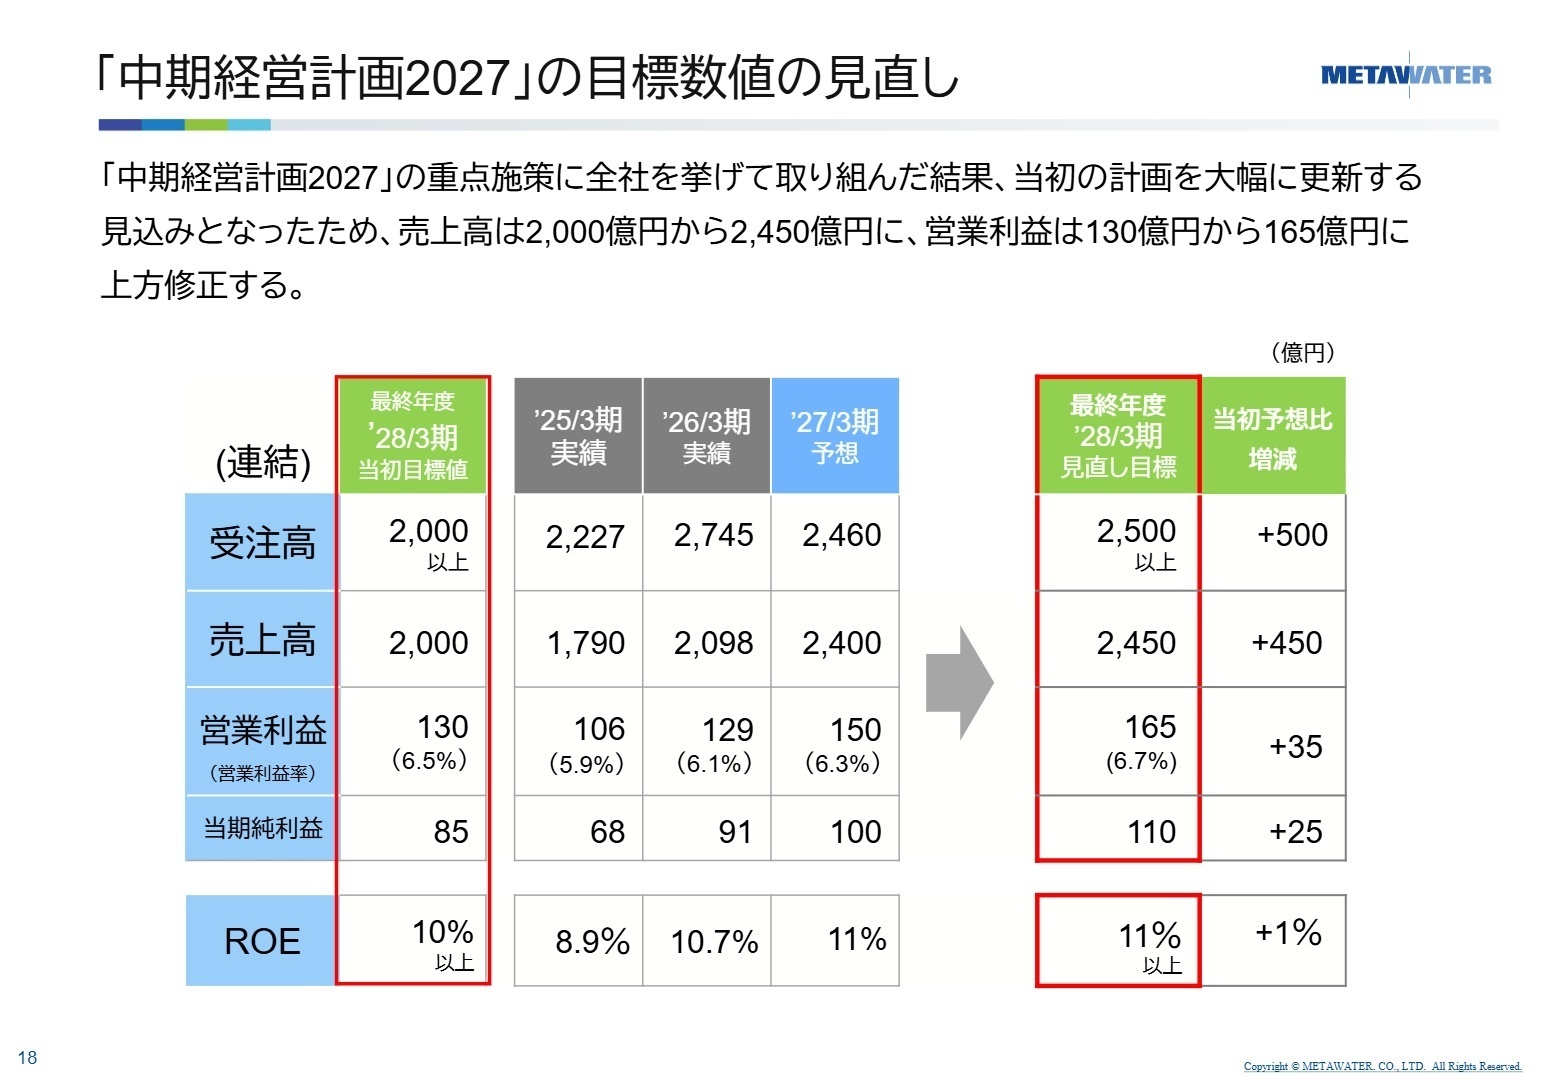
2027年3月期の通期業績予想において、メタウォーターは売上高2,400億円(前期比+14.4%)、営業利益150億円(前期比+16.5%)を掲げ、9期連続の増収および各利益での過去最高益更新を見込んでいます。国内では約3,893億円に達する豊富な受注残高の消化と長期保守案件が堅調に推移し、海外では買収した欧米子会社のフル連結効果が大きく寄与する見通しです。
こうした業績の加速に伴い、「中期経営計画2027」の最終年度(2028年3月期)目標数値を大幅に上方修正しました。売上高目標は当初の2,000億円から2,450億円へ、営業利益目標は130億円から165億円へと引き上げられています。国内のウォーターPPP拡大と海外市場での競争力強化が成長の両輪となっており、プラントエンジニアリング、デジタル・電気制御、グローバル管理職など、幅広い領域で中途採用枠の拡大やキャリアアップの機会が期待されます。
4 求職者へのアドバイス
志望動機のヒント
メタウォーターは国内水インフラのリーディングカンパニーであり、老朽化や人材不足という社会課題に対し、機械・電気・運転のトータルソリューションで応えています。志望動機を作成する際は、「社会インフラの持続可能性に貢献したい」という軸に加え、同社が推進する「ウォーターPPP(官民連携)」や「海外M&Aを通じたグローバル展開」に対し、自身のエンジニアリング技術やプロジェクト管理、事業開発の経験がどう活かせるのかを具体的に示せると評価が高まります。
面接での逆質問例
- 「Schwing Bioset社やE&P社の買収など海外展開が加速していますが、今後中途採用者に対してグローバル案件やPMI(買収後のPM統合)に関わる機会はどのように提供されますか?」
- 「水道機工との資本業務提携により大型ウォーターPPP案件への対応力が強化されていますが、事業部間での連携や新たなプロジェクトチームの立ち上げ状況について教えてください。」
- 「PFAS除去設備やIoT/AIを活用した保守自動化など新しい技術開発が進んでいますが、中途入社者が早期にこれらの先進プロジェクトに参画するための評価体制やスキル習得環境はどうなっていますか?」
5 転職者が知っておきたい現場のリアル(口コミ)
女性はしっかり取れている印象
男性の育児休暇などと制度としてはあるが、実態としてあまり実例は多くない。女性はしっかり取れている印象である。もちろん部門による。コーポレートは取りやすいのではないか。
(20代後半男性・技術関連職・正社員) [キャリコネの口コミを読む]都内の大手企業と比べなんら遜色のない待遇
労働環境に問題を感じる。良い意味でも悪い意味でも安定はしている。公共事業というインフラ企業特有の性質上数年経つとマンネリ化してきてしまうかもしれない。ただ、都内の大手企業と比べなんら遜色のない待遇であるし、転勤もあまりないため安定思考の人にはおすすめできる。
(20代後半男性・技術関連職・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。