


0 編集部が注目した重点ポイント
①海外事業の拡大により営業利益227億円と増益を達成する
2026年3月期通期決算において、鴻池運輸はインドの鉄鋼関連子会社の新規連結効果やカナダでの事業拡大など、グローバル成長が力強く寄与しました。一部生産ライン休止などの減収要因を海外事業が吸収し、連結営業利益は前年同期比6.5%増の227億85百万円を達成。海外展開を加速する同社において、グローバル領域でのキャリア機会が飛躍的に拡大しています。
②複合ソリューション事業が二桁増益となり成長を牽引する
主力の複合ソリューション事業では、インド鉄鋼子会社の連結効果に加え、空港関連での国際旅客便の復便、メディカルや食品関連での取扱量増加・適正単価収受が結実しました。同セグメント利益は前年同期比14.8%増の238億64百万円となり、全社の業績を大きく下支え。顧客工場内での請負から各種ソリューションまで、高付加価値サービスを現場で推進する専門人材の重要性が増しています。
③事業構造改革として不採算事業の撤退・再編を推進する
収益基盤の強化に向け、事業継続性評価制度に基づいたポートフォリオの最適化を進行させています。中国定温物流事業の清算手続きや、ASRリサイクリング鹿島の操業停止(2026年5月予定)、香港フォワーディング事業の縮小再編など、非効率事業からの撤退と選択的集中を断行。資本効率重視の戦略が進む中で、新規領域へのリソース再配分に伴うプロジェクト参画機会が期待されます。
1 連結業績ハイライト
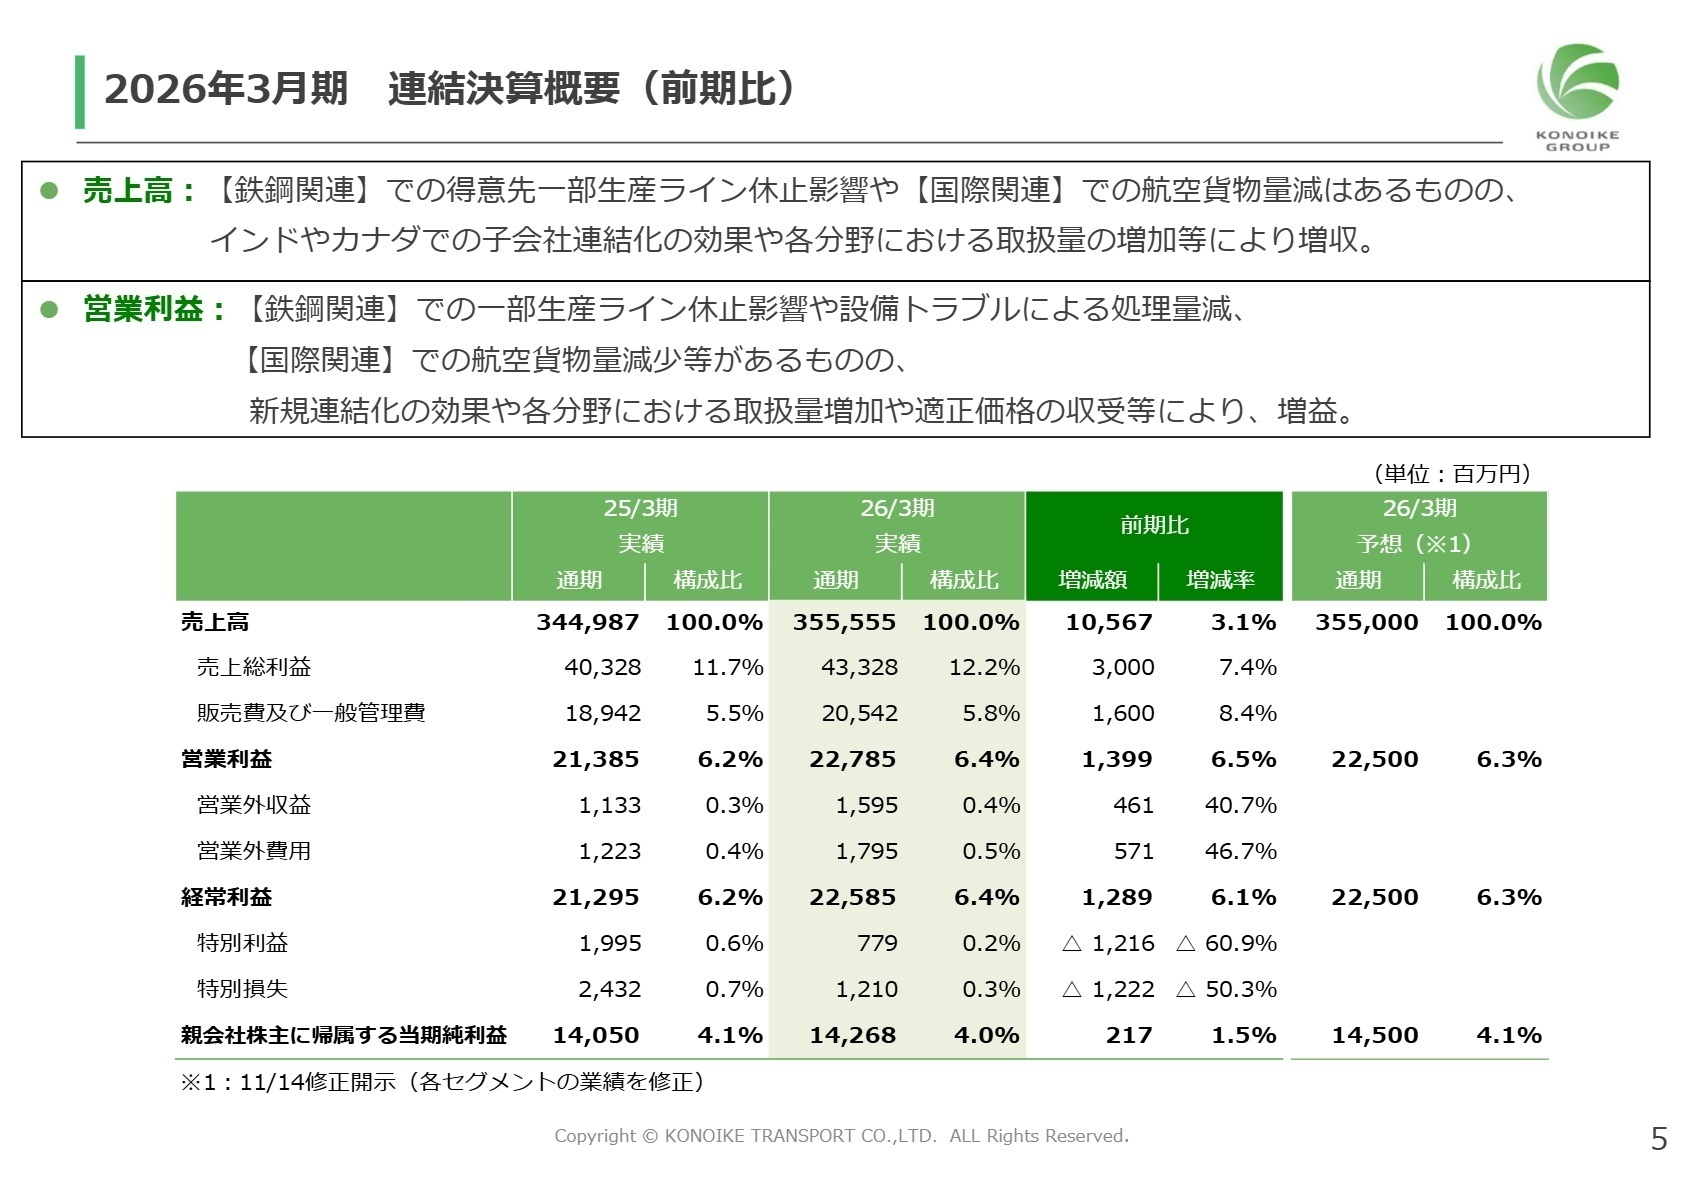
出典:2026年3月期 連結決算説明資料 P.4
鴻池運輸の2026年3月期通期業績は、売上高が3,555億55百万円(前年同期比3.1%増)、営業利益が227億85百万円(前年同期比6.5%増)となり、増収増益の堅調な決算となりました。得意先での一部生産ライン休止や航空貨物量の減少といった逆風が存在したものの、インドおよびカナダ子会社の連結化効果や、空港関連での国際旅客便の復便、継続的な適正単価収受の取り組みによりこれをカバーしました。
公表していた通期会社予想(売上高355,000百万円、営業利益22,500百万円)と比較しても、売上高・営業利益ともに達成率は100%を超過しており、業績の進捗状況は極めて順調と評価できます。中期経営計画2027で掲げる「海外事業拡大」と「国内事業の成長加速」が数値成果として着実に表れています。
2 事業別分析:転職者が活躍できるフィールド
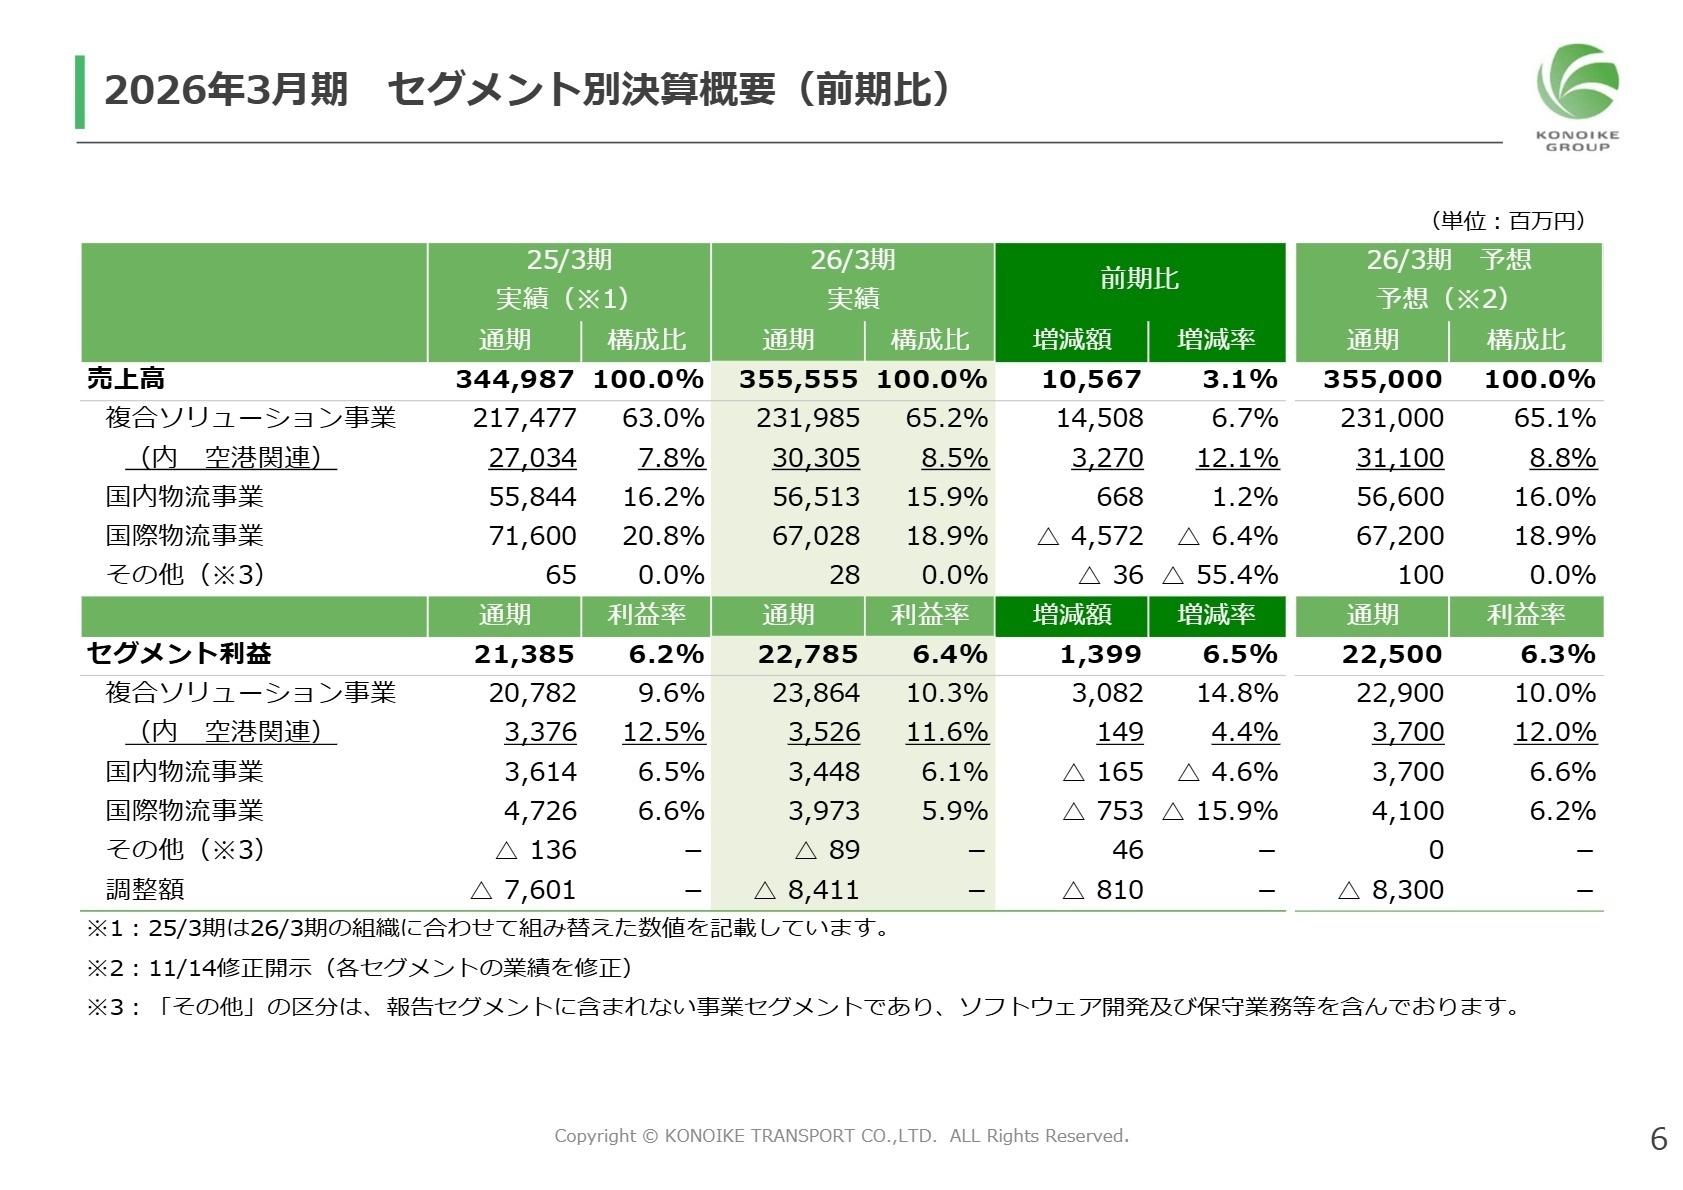
出典:2026年3月期 連結決算説明資料 P.6
複合ソリューション事業
【事業内容】
顧客工場内での請負・構内運搬業務、機工・プラント設備据付、空港地上支援業務、メディカル向け洗浄・滅菌受託等を多角的に展開。
【業績推移】
売上高は2,319億85百万円(前年同期比6.7%増)、セグメント利益は238億64百万円(前年同期比14.8%増)と大幅な増収増益。
【注目ポイント】
インド鉄鋼子会社の連結化や空港関連での国際旅客便復便、食品・メディカル関連の成長が収益拡大に大いに寄与しました。単なる物流にとどまらず顧客の生産プロセスへ深く密着するビジネスモデルであり、工場構内のオペレーション最適化やプラントエンジニアリング技術を持つ専門人材の需要が非常に高く、現場のリーダー候補として高いキャリア価値を発揮できます。
国内物流事業
【事業内容】
冷凍・冷蔵倉庫を拠点とした定温物流事業およびドライ倉庫を拠点とした一般物流、輸配送ネットワークサービスを提供。
【業績推移】
売上高は565億13百万円(前年同期比1.2%増)、セグメント利益は34億48百万円(前年同期比4.6%減)の増収減益。
【注目ポイント】
定温倉庫業務における入出庫・保管の取扱量増加や適正単価の収受が進んだものの、一部得意先の業務撤退や旅行商品取扱量の減少を補いきれず小幅な減益となりました。今後、定温領域の強化や効率的なネットワーク構築を推進するため、拠点運営のマネジメントや物流DXを活用した配車・保管オペレーション改革を推進できる実務人材への需要が継続しています。
国際物流事業
【事業内容】
国内外における海上貨物・航空貨物取扱事業(フォワーディング)、輸出入貨物の通関・保管・配送管理等の倉庫業務。
【業績推移】
売上高は670億28百万円(前年同期比6.4%減)、セグメント利益は39億73百万円(前年同期比15.9%減)の減収減益。
【注目ポイント】
カナダ子会社の新規連結や北中米・インドでの取扱量拡大があった一方、グローバルでの航空貨物量減少が大きく響きました。現在、香港子会社の事業再編など国際ネットワークの再構築を急ピッチで進めています。北中米を中心としたロジスティクス拠点の拡充や国際サプライチェーン提案を強化しており、グローバルなフォワーディング営業や海外拠点管理の経験者に大きな活躍の場が用意されています。
その他(ITシステム開発・受託)
【事業内容】
グループ内外向けのソフトウェア開発、システム保守運用業務、情報処理受託サービス等のITソリューション提供。
【業績推移】
売上高は28百万円(前年同期比55.4%減)、セグメント損益は89百万円の赤字(前年同期は136百万円の赤字)。
【注目ポイント】
全社的なデジタルツイン活用や業務自動化(KOMBO活動)を技術面から支える内部基盤領域です。グループ全体の物流・請負現場におけるDX推進やITインフラ強化に向け、技術革新を支えるITエンジニアが全社横断プロジェクトで存在感を発揮しています。
3 今後の見通しと採用の注目点
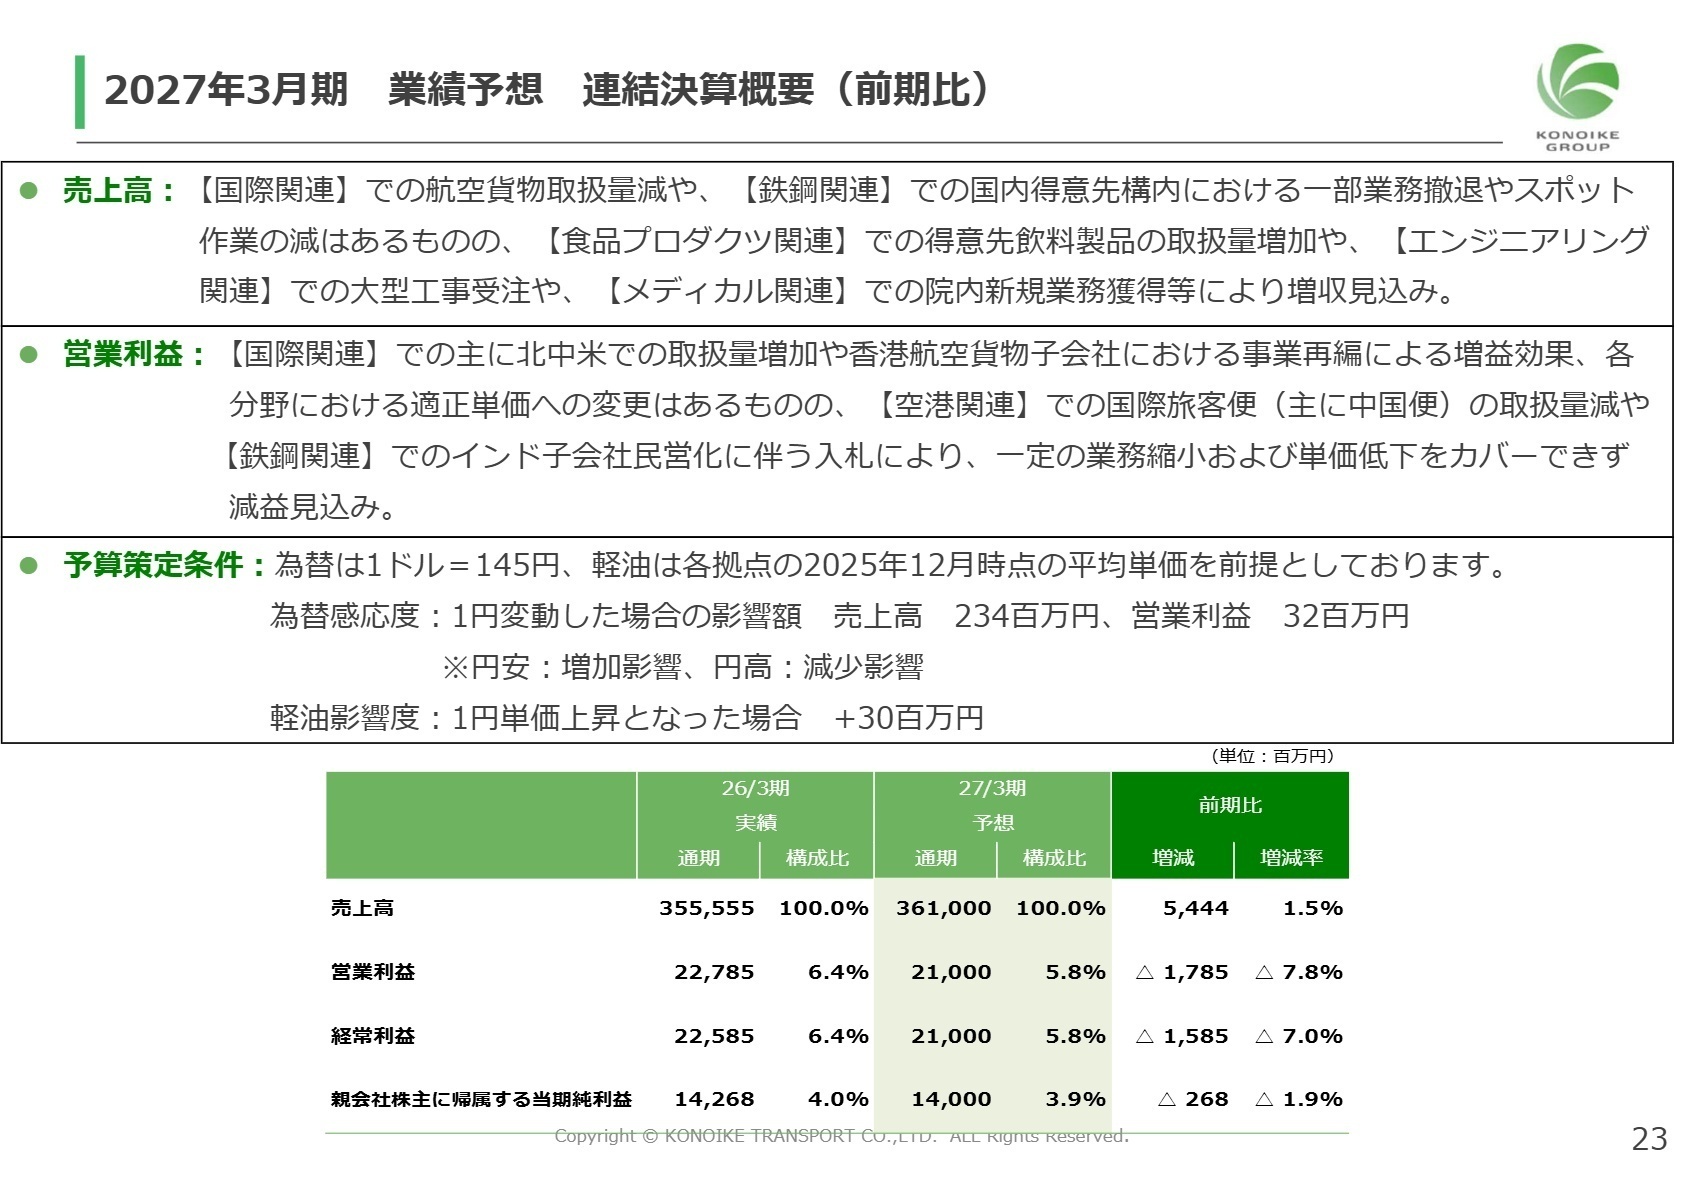
出典:2026年3月期 連結決算説明資料 P.23
鴻池運輸の2027年3月期通期業績予想は、売上高3,610億円(前期比1.5%増)、営業利益210億円(前期比7.8%減)が見込まれています。インド鉄鋼子会社での民営化に伴う契約形態変更や空港関連(中国便等)の減便影響による一時的な利益押し下げ要因を織り込んでいるものの、北中米での拠点増設やメディカル・食品関連での新規業務獲得により、売上高の成長トレンドは強固に維持される見通しです。
同社は中期経営計画2027の最終年度(2028年3月期)に営業利益260億円目標の達成を目指しています。海外事業の拡大(インド・北中米)やエンジニアリング事業の強化、高付加価値なソリューション提供へのシフトに伴い、設備投資や人的投資を積極的に実施する方針です。変化に対応できる現場リーダーやグローバル人材、エンジニアなど、即戦力・専門人材の採用活動がより一層活発化することが予想されます。
4 求職者へのアドバイス
志望動機のヒント
鴻池運輸は単なる貨物輸送にとどまらず、顧客工場内での工程請負から機工・医療・定温物流まで手掛ける「複合ソリューション」に強みを持ちます。選考では、インドや北中米をはじめとする海外事業の拡大や、現場のデジタル化(KOMBO活動)といった同社の重点施策に対し、自身のどのような実務経験(現場マネジメント、フォワーディング、設備エンジニアリング、IT等)が貢献できるかを具体的かつ定量的に伝えることが有効です。
面接での逆質問例
1. 「中期経営計画2027において海外事業の成長(インド・北中米)が注力されていますが、中途採用者に求められるグローバルプロジェクトでの具体的な役割や早期期待成果を教えてください。」
2. 「現場の生産性向上を目指すKOMBO活動や自動化・デジタルツインの導入において、配属予定部署ではどのような課題解決に取り組んでいますか。」
5 転職者が知っておきたい現場のリアル
プロパー社員が多かった
プロパー社員が多かったが、近年は課長以上の管理職の中途採用に力を入れている。研修はあるが、受け入れる体制や制度はないため、周りにお節介焼いてくれる方や気を回してくれる人が居なければ、個人PCの手配に至るまで何もしてくれない。 出世に関しても役員クラスに至るまで外部からヘッドハントでポストが埋まること増えたため、部長以上になるには実力だけでなく運も必要になっている。
(法人営業・20代後半・男性) [キャリコネの口コミを読む]福利厚生は社宅や持株会、確定拠出年金など、手厚い
福利厚生は社宅や持株会、確定拠出年金など、手厚いです。交通費も全額、出張の手当等も制度としては申し分ないかと思います。ただし、実際に申請通り貰えるかは上司の認識によって変わる。(制度としてあるのは知っていても、経費削減のために手当なしを言われる場合がある)
(法人営業・20代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 鴻池運輸 2026年3月期 決算短信〔日本基準〕(連結)
- 鴻池運輸 2026年3月期 連結決算説明資料








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。