


0 編集部が注目した重点ポイント
①売上高・全利益指標で過去最高を更新する
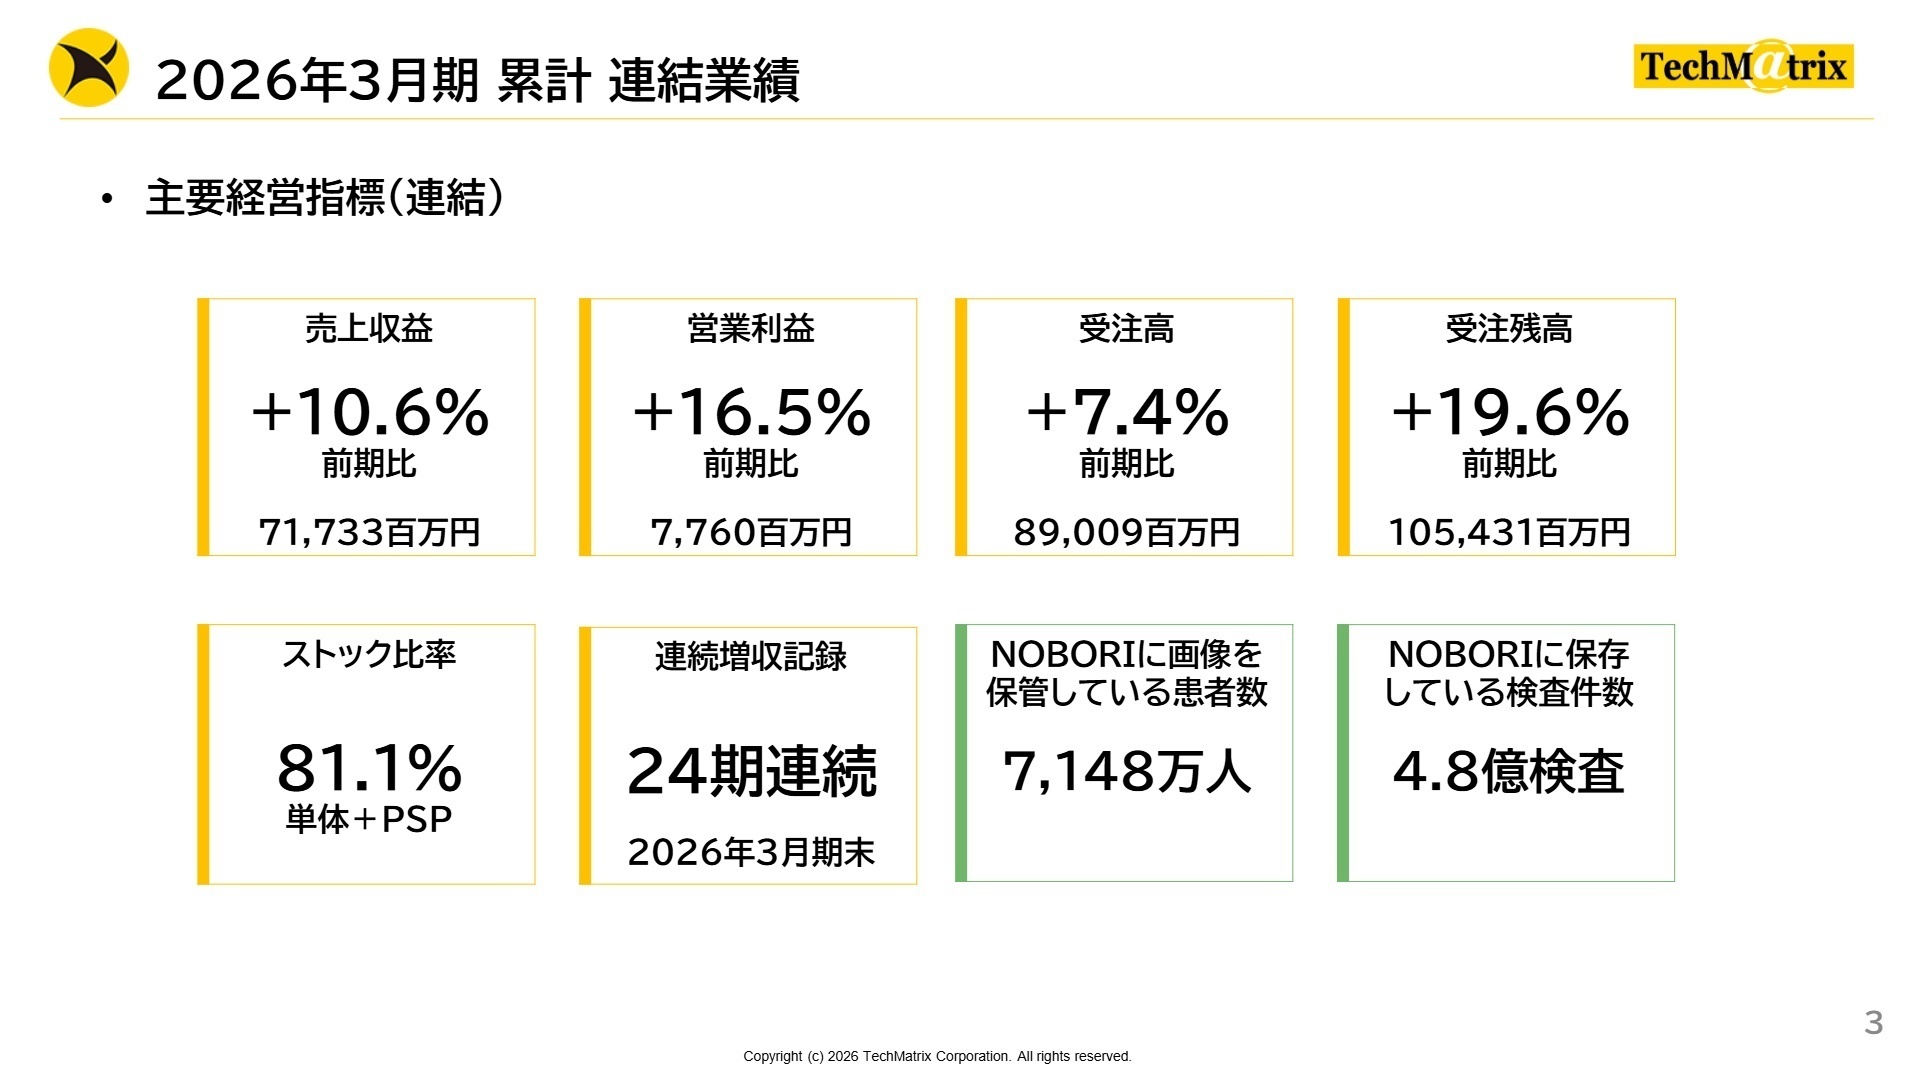
2026年3月期の連結業績は、売上収益が前期比10.6%増の717億33百万円となり24期連続の増収を達成しました。営業利益は前期比16.5%増の77億60百万円に達し、税引前利益・当期利益を含めたすべての利益項目で過去最高を更新しています。
②病理診断AIのメドメインを連結子会社化する
2026年4月に病理診断支援AI技術を持つメドメインの株式を追加取得し、連結子会社化を決定しました。従来の放射線画像分野(PACS)から病理DX・病理AI領域へ事業を本格拡張することで、医療システム事業における中長期的な成長基盤を強固に構築しています。
③ストックビジネスの拡大で収益基盤を強化する
セキュリティ製品のクラウド移行やサブスクリプション化が進展し、連結受注残高は前期比19.6%増の1,054億31百万円へ拡大しました。ストック比率は81.1%に達しており、継続的かつ安定的な収益構造への転換が着実に進行しています。
1 連結業績ハイライト
出典: 2026年3月期(第42期)通期 決算資料(詳細版) P.4
テクマトリックスの2026年3月期通期連結業績は、主力事業の需要拡大とストックビジネスの成長により、売上高・各段階利益ともに業績予想を大きく上回る着地となりました。情報基盤事業におけるクラウド型セキュリティ対策製品の販売拡大や、マレーシアのFirmus社の全社連結化が売上・利益を強力に後押ししています。
通期業績予想に対する達成状況に関しても、売上収益・営業利益ともに計画をクリアしており、極めて順調な成果を収めています。受注残高も1,000億円の大台を突破し、次期以降の成長に向けた収益の可視性が非常に高い状態です。
2 事業別分析:転職者が活躍できるフィールド
出典: 2026年3月期(第42期)通期 決算資料(詳細版) P.6
情報基盤事業
【事業内容】
最先端のネットワーク・セキュリティ製品やストレージ製品の販売、クラウド構築・SOC(セキュリティオペレーションセンター)運用監視サービスを提供。
【業績推移】
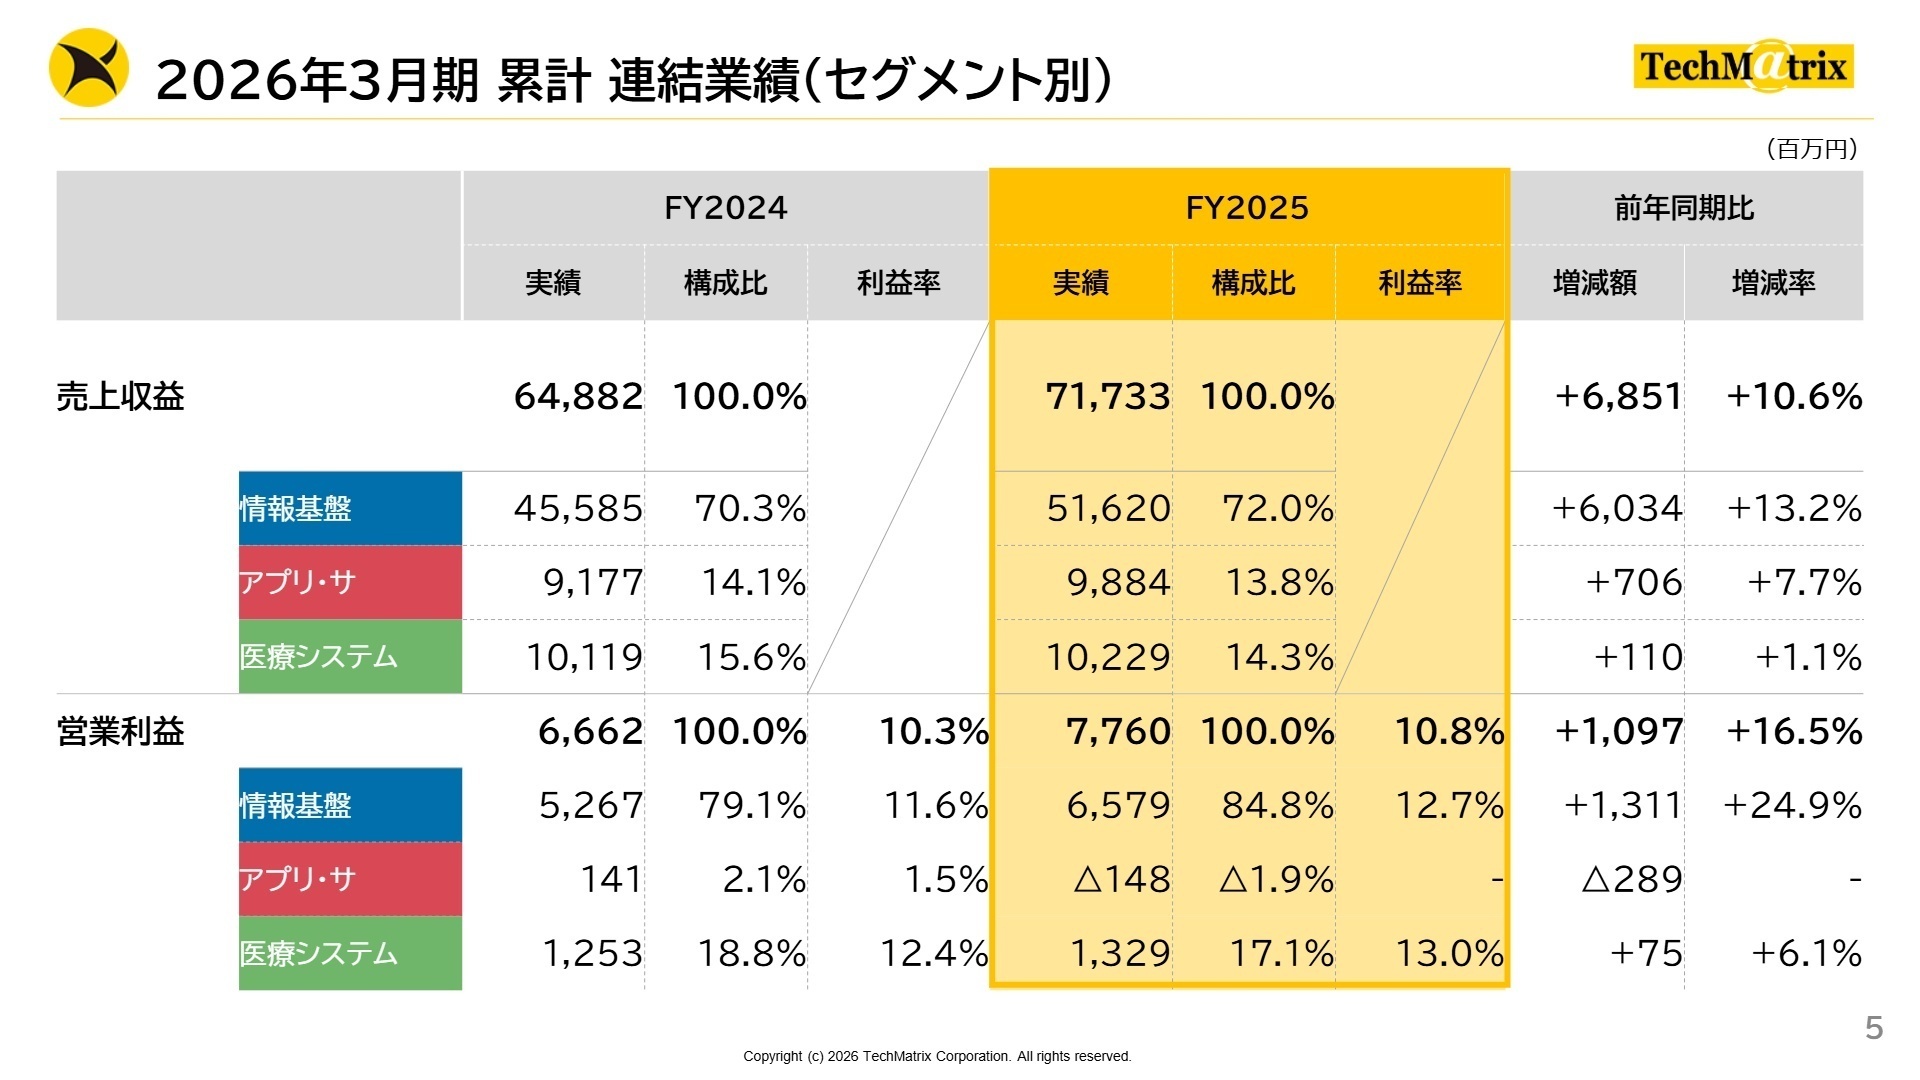
売上収益 51,620百万円(前期比 +13.2%)、営業利益 6,579百万円(前期比 +24.9%)。過去最高益を更新。
【注目ポイント】
サイバー攻撃の高度化を背景に、クラウド型セキュリティ製品やAIを活用したSOC自動化ソリューション(Cortex XSIAM)のクロスセルが加速。2024年11月に完全子会社化したマレーシアのFirmus社との統合(PMI)も順調に進み、ASEAN市場への事業拡大が本格化しています。高度セキュリティエンジニアの需要が急増しています。
アプリケーション・サービス事業
【事業内容】
CRMシステム(FastHelp)、ソフトウェア品質保証(テストツール等)、ビジネスソリューション、EdTech(スクールコミュニケーションプラットフォーム「ツムギノ」)を提供。
【業績推移】
売上収益 9,884百万円(前期比 +7.7%)、営業利益 △148百万円(前期は141百万円)。
【注目ポイント】
CRM分野や車載ソフトウェア向け品質検証ツールが底堅く推移し売上は伸長しました。営業損益はEdTech事業の開発費用を一括で研究開発費計上する会計処理への変更や人員増強投資により一時的な赤字となりましたが、生成AI連携機能(FastGenie)や自社開発ツール「Quomiru」の市場投入により中長期的な高収益化に向けた仕込みが完了しています。
医療システム事業
【事業内容】
PSPを中心に、クラウド型医用画像管理システム(PACS「NOBORI」)や遠隔画像診断インフラ、PHR(パーソナルヘルスレコード)アプリ等の提供。
【業績推移】
売上収益 10,229百万円(前期比 +1.1%)、営業利益 1,329百万円(前期比 +6.1%)。
【注目ポイント】
オンプレミス型からクラウド型PACSへの移行(クラウドシフト)が順調に進展し、NOBORIの保管患者数は7,148万人に達しました。さらに2026年4月には病理診断AIを有するメドメインを子会社化し、病理DX・医療AI領域への進出を果たしました。ヘルスケアITの最先端領域で専門人材の採用を積極化しています。
3 今後の見通しと採用の注目点
出典: 2026年3月期(第42期)通期 決算資料(詳細版) P.25
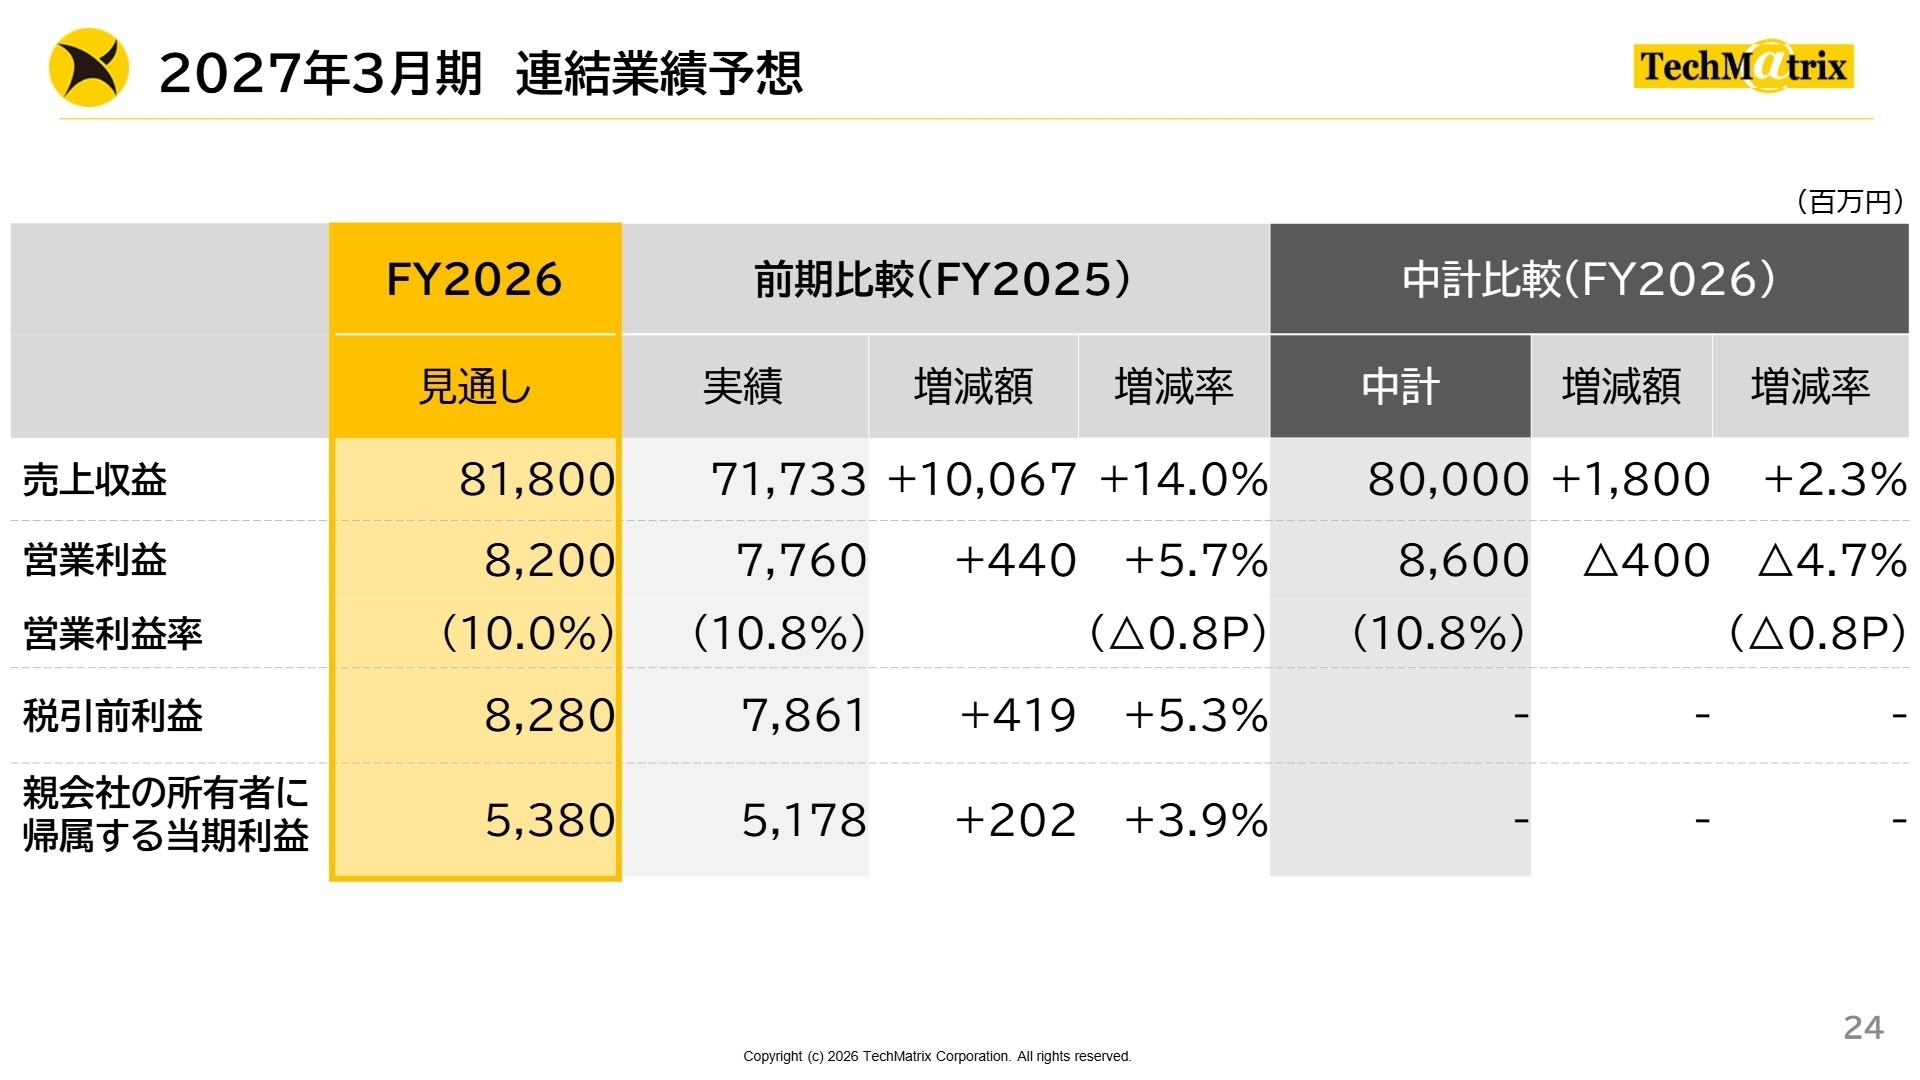
2027年3月期の通期連結業績予想は、売上収益が前期比14.0%増の818億円、営業利益が前期比5.7%増の82億円を見込んでいます。情報基盤事業におけるストックビジネスの成長が牽引役となり、中期経営計画の当初目標を上回る売上規模に達する見通しです。
営業利益に関しては、メドメインの連結子会社化に伴う先行投資費用(約5.7億円の影響)を織り込んで上方改定を行っていますが、実質的な事業の収益力は非常に高く維持されています。グループ全体での人的資本投資やDX基盤強化を加速させており、エンジニアやPMをはじめとする多種多様なポジションで、中途採用の機会が大きく拡大しています。
4 求職者へのアドバイス
志望動機のヒント
テクマトリックスは単なるIT商社・Sierにとどまらず、最先端テクノロジーの発掘(目利き力)と特定の業界知識(業務ノウハウ)を組み合わせた独自の高付加価値ソリューションに強みを持っています。志望動機を作成する際は、「サイバーセキュリティの高度化」「医療分野のDX・病理AIの社会実装」「コンタクトセンターの生成AI活用」など、同社が注力する成長戦略領域に対して、自身のスキルや専門性がどのように貢献できるかを具体的に結びつけることが効果的です。また、ストック比率80%超という強固な収益基盤の上で、新規事業やグローバル展開に挑戦できる環境を魅力として挙げると訴求力が高まります。
面接での逆質問例
- メドメインの連結子会社化により病理診断AI領域への拡張が進んでいますが、貴社における医療IT分野での新たな開発・運用体制の構築において、どのような人材が最も期待されていますか?
- マレーシアのFirmus社をはじめASEAN地域での事業拡大が加速する中、日本国内のエンジニアやコンサルタントがグローバルプロジェクトに参画する機会やキャリアパスについて教えていただけますか?
- SOC業務のAI自動化(Cortex XSIAM)や生成AI(FastGenie)など先進技術の導入が進んでいますが、現場のプロジェクトチームにおけるスキルアップ支援や研修体制はどのように整備されていますか?
5 転職者が知っておきたい現場のリアル(口コミ)
メインは代理店営業であった
営業職であったが、代理店営業であったため、メール対応など社内事務作業が多かった。また、新規顧客の対応よりも、メインは代理店営業であった。
(30代後半男性・法人営業・正社員) [キャリコネの口コミを読む]他企業と比べ、報酬水準は高い。
他企業と比べ、報酬水準は高い。賞与についても、年3回あり、それぞれ2ヵ月分出ていた。また、査定制度については、細かく等級が分かれており、等級が上がると基本給が上がる仕組みであり、昇給額も3万増えたこともあった。
(30代後半男性・法人営業・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- テクマトリックス 2026年3月期 決算短信〔IFRS〕(連結)
- テクマトリックス 2026年3月期(第42期)通期 決算資料(詳細版)









上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。