


編集部が注目した重点ポイント
①第一三共エスファの株式追加取得で成長を加速する
当期(2025年4月1日付)より第一三共エスファの株式保有割合を51%から80%へ引き上げ子会社化を強化しました。これにより製薬事業の業績貢献度が大幅に拡大し、グループ全体の収益基盤が飛躍的に強固になっています。医薬品開発や製造販売でのキャリア機会が大きく広がっています。
②売上高と全段階利益で過去最高益を達成する
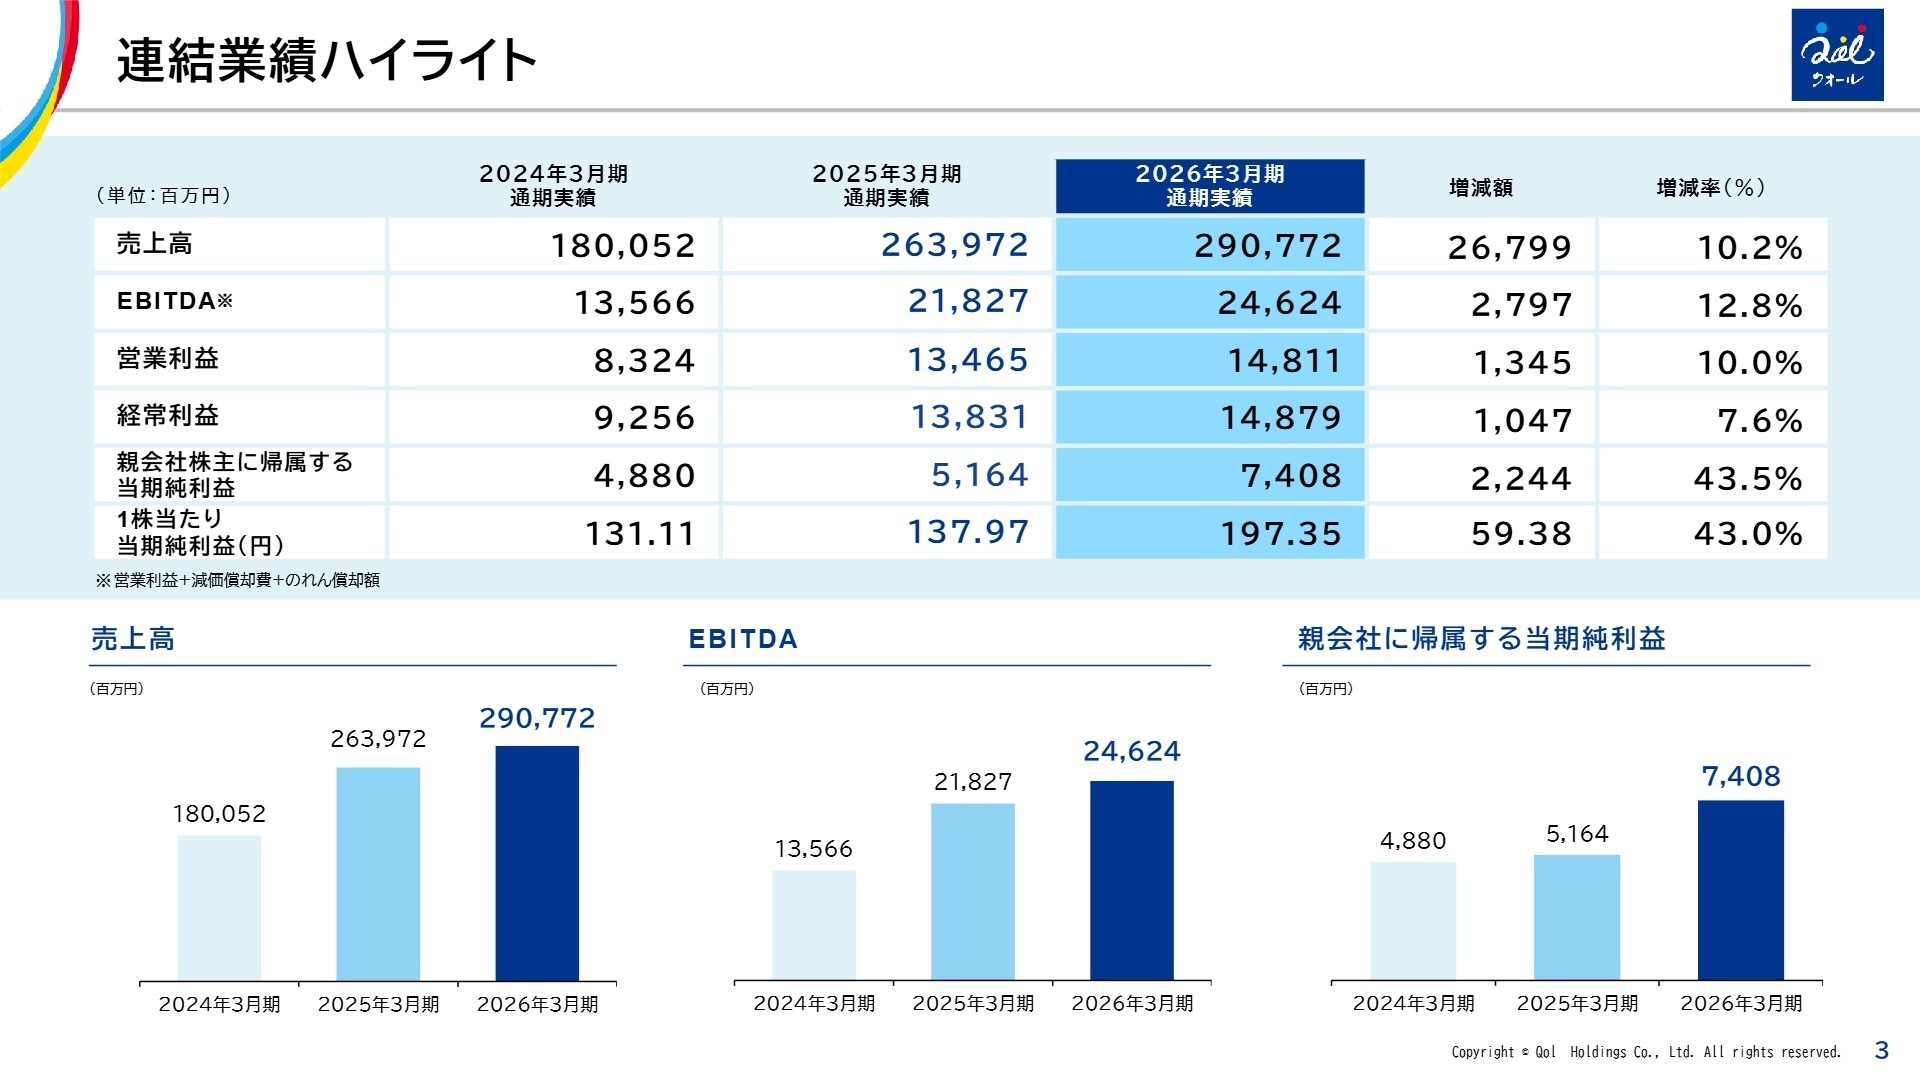
2026年3月期の通期連結業績は、売上高290,772百万円(前年同期比10.2%増)、営業利益14,811百万円(同10.0%増)となり、過去最高の売上高および各段階利益を達成しました。親会社株主に帰属する当期純利益も7,408百万円(同43.5%増)と大幅な伸びを記録しています。
③中計2030で売上高5000億円を目指す
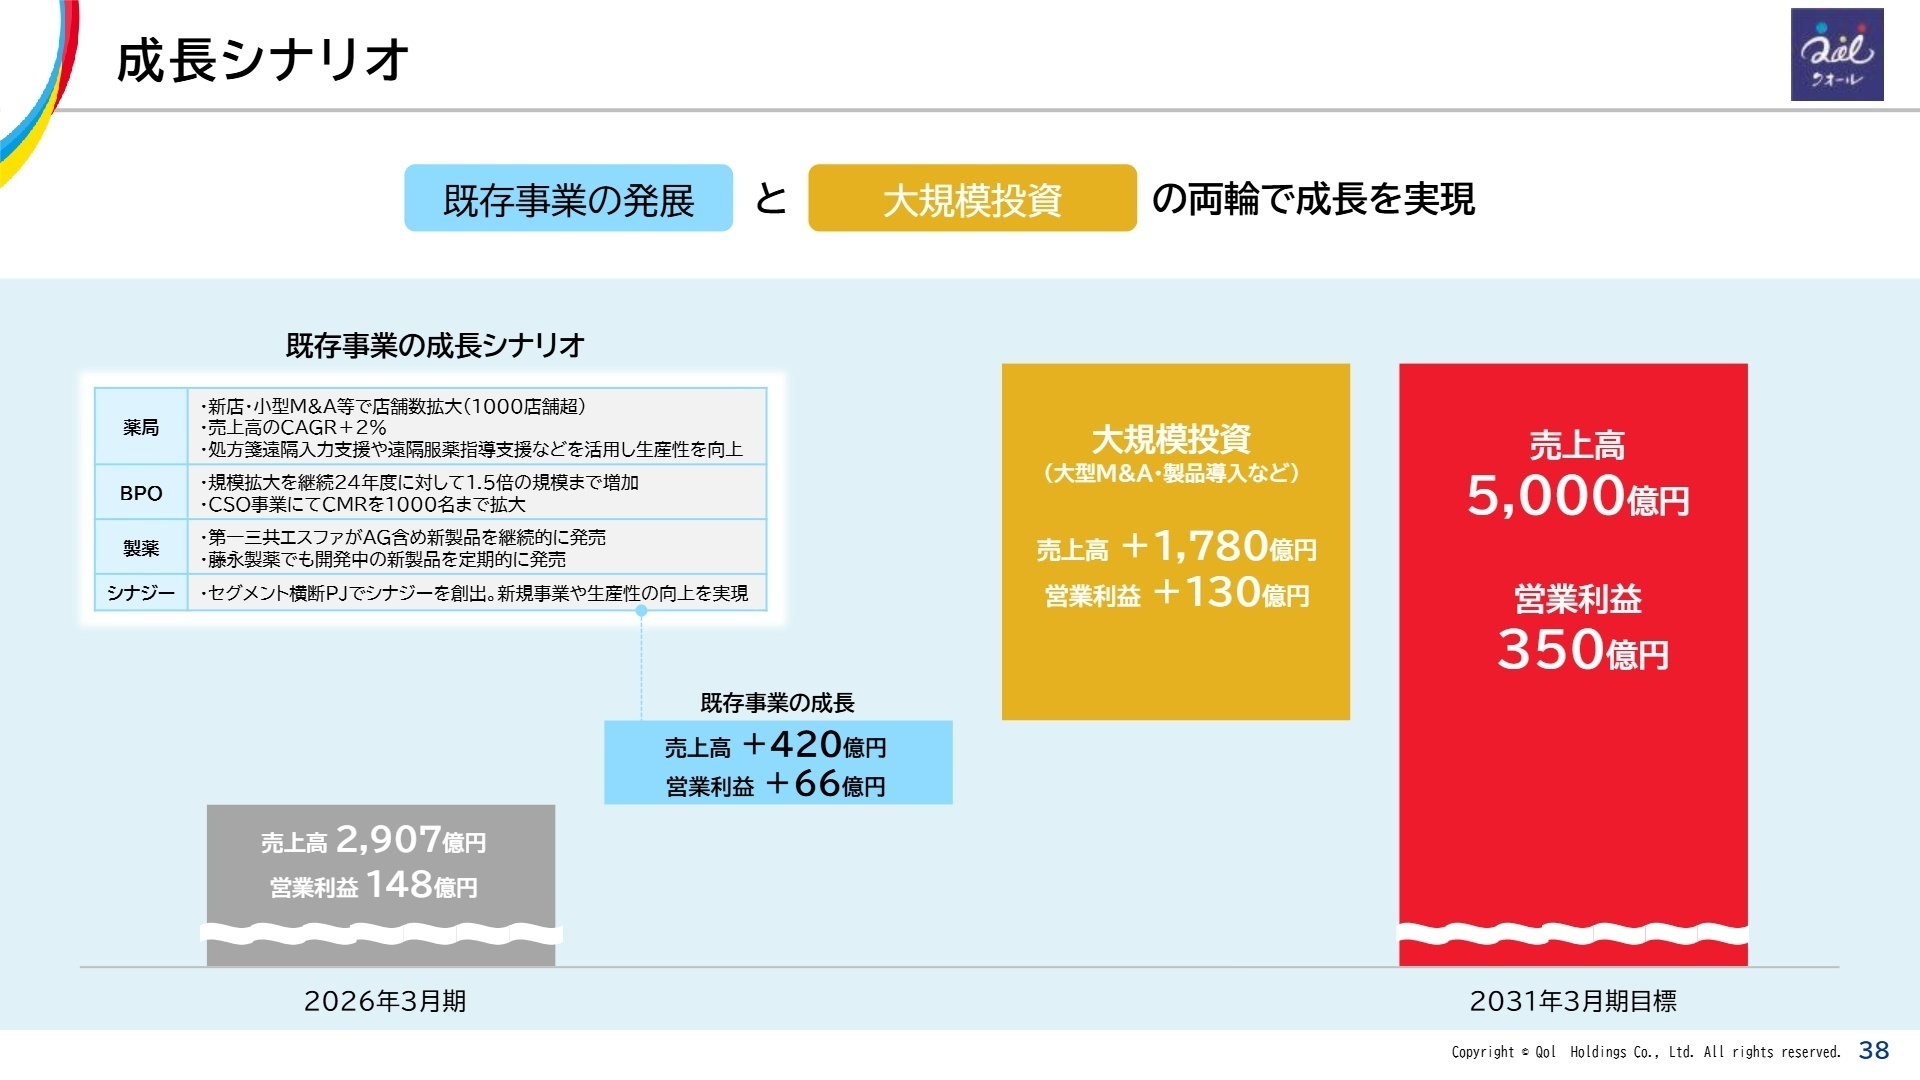
新たに策定した中期経営計画2030において、2031年3月期までに連結売上高5,000億円、営業利益350億円を目指す数値目標を掲げました。薬局事業の安定成長に加え、製薬・BPO事業の成長と大型M&Aや新規導入などの成長投資を両輪とし、高成長・高収益企業への変革を推進しています。
連結業績ハイライト
出典:2026年3月期 決算説明会資料 及び 中期経営計画 P.3
※EBITDA = 24,624百万円(前年同期比 +12.8%/定義:営業利益+減価償却費+のれん償却額)
当連結会計年度における業績は、売上高290,772百万円(前年同期比10.2%増)、営業利益14,811百万円(同10.0%増)と大幅な伸びを示しました。第一三共エスファの株式追加取得に伴い、製薬事業がグループ全体の成長を力強く牽引しています。また、親会社株主に帰属する当期純利益についても7,408百万円(同43.5%増)を記録し、全段階利益において過去最高を達成しました。
通期連結業績予想に対する進捗評価としては、通期計画(売上高290,000百万円、営業利益14,800百万円等)を達成しており、業績の進捗状況は極めて順調・好調に推移したと評価できます。
事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明会資料 及び 中期経営計画 P.8
薬局事業
【事業内容】
保険薬局の経営を主軸とし、全国で949店舗の調剤薬局ネットワークを展開。クオールや有限会社横浜薬業サービス、株式会社ひかり等の事業会社を通じて地域医療に貢献しています。
【業績推移】
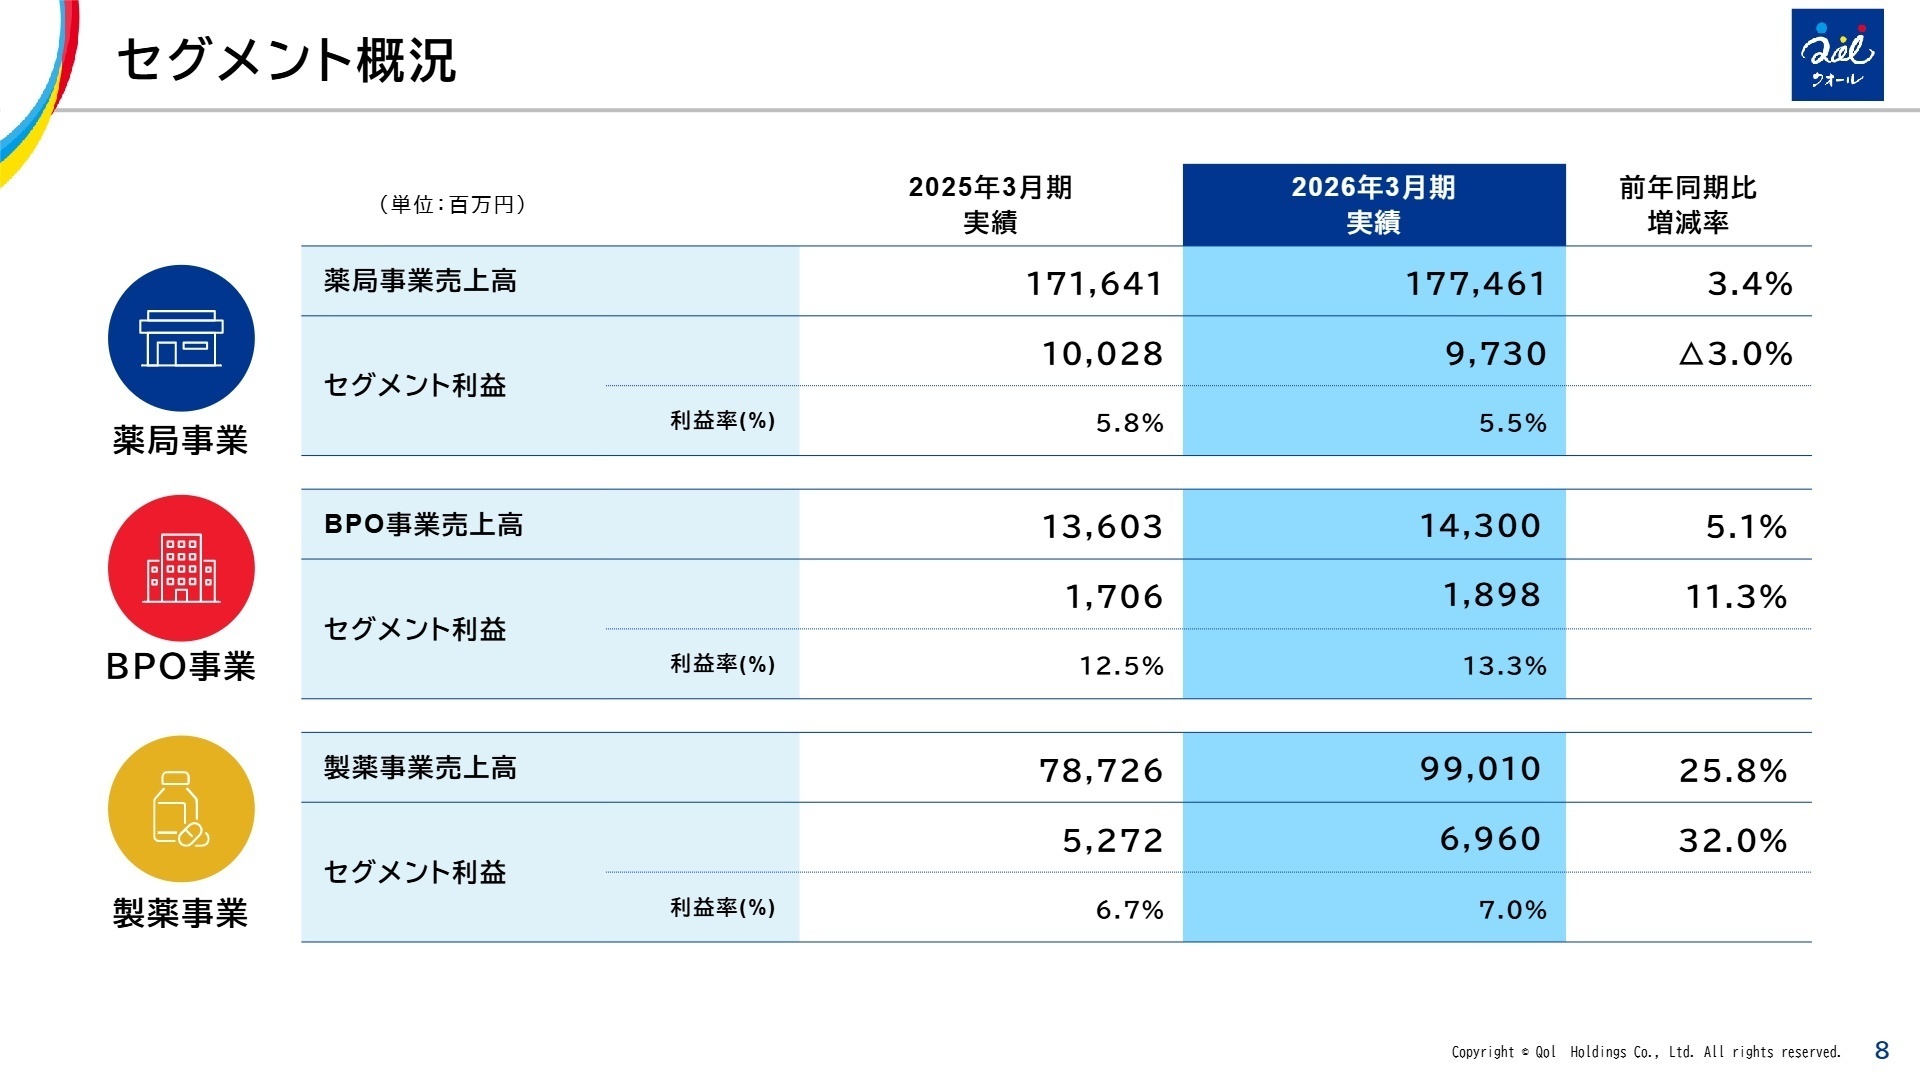
売上高は177,461百万円(前年同期比3.4%増)、セグメント利益は9,730百万円(同3.0%減)となりました。医療DX推進体制整備加算の取得拡大や後発医薬品使用割合の上昇により技術料単価がアップし増収を確保しました。
【注目ポイント】
薬局の専門性向上やDX推進(クラウド型電子薬歴システムの導入等)による業務効率化を進めています。人件費上昇等により小幅減益となったものの、在宅調剤やローソンとの協業店舗(50店舗達成)など新たな地域インフラとしての機能を拡大しており、現場主導で価値を提供できる薬剤師や店舗開発職の需要が高まっています。
BPO事業
【事業内容】
CSO(医薬品販売業務受託)、CRO(医薬品開発受託)、医療系人材紹介派遣、出版関連事業等を行う医療関連ビジネスセグメントです。アポプラスステーションやクリンクラウド等が実務を担います。
【業績推移】
売上高は14,300百万円(前年同期比5.1%増)、セグメント利益は1,898百万円(同11.3%増)となり、増収増益の好調な推移を示しました。
【注目ポイント】
製薬企業における派遣MR(医薬品情報担当者)活用ニーズの高まりを背景に、アポプラスステーションでの派遣数が増加しました。また、治験・臨床研究のEDC(電子データ収集)支援を行うクリンクラウドのグループ化によりCRO領域も強化。医療業界に特化した専門人材が存分に手腕を発揮できる環境が整っています。
製薬事業
【事業内容】
第一三共エスファおよび藤永製薬を中心に、オーソライズド・ジェネリック(AG)をはじめとする医療用医薬品の研究開発・製造販売を行っています。
【業績推移】
売上高は99,010百万円(前年同期比25.8%増)、セグメント利益は6,960百万円(同32.0%増)と非常に大幅な増収増益を達成しました。
【注目ポイント】
(注:2025年4月より第一三共エスファの株式保有割合が51%から80%へ増加したため、前年同期との比較は連結影響を含みます。)前期および当期に発売した新製品(AG製品等)の売上が大きく寄与したほか、原価低減策や販管費削減が奏功しました。研究開発から販売までグループシナジーを生かした事業展開を進めており、メーカー側でのキャリアを望む専門職にとって非常に魅力的な成長分野です。
今後の見通しと採用の注目点
出典:2026年3月期 決算説明会資料 及び 中期経営計画 P.38
クオールホールディングスは、次期(2027年3月期)の連結業績見通しとして、売上高315,000百万円(前年同期比8.3%増)、営業利益16,500百万円(同11.4%増)、親会社株主に帰属する当期純利益7,800百万円(同5.3%増)と、さらなる業績の拡大を予想しています。
中期経営計画2030では、「既存事業の発展」と「大規模投資(大型M&Aや製品導入)」の両輪により、売上高5,000億円、営業利益350億円の達成を目指しています。薬局事業の店舗拡大(1,000店舗超目標)やBPO事業のCSO強化(CMR1,000名体制)、製薬事業の新製品連続投入に加え、セグメント横断プロジェクトを通じたシナジー創出に注力する方針です。こうした急速な事業規模拡大に伴い、医療・製薬分野の専門職はもちろん、事業開発やDX推進、M&A推進を担う総合的な人材の活躍機会が今後一層広がることが予想されます。
求職者へのアドバイス
志望動機のヒント
同社は、薬局事業、BPO事業、製薬事業の3つの軸を持つ「総合ヘルスケアカンパニー」としての成長を加速させています。志望動機を作成する際は、単に一事業の業務に携わるだけでなく、「グループ内の多様なリソースやシナジーを活用し、医療現場や患者さまにどのような新たな価値を提供したいか」という視点を盛り込むと効果的です。また、中期経営計画2030で掲げられた売上高5,000億円を目指す成長フェーズにおいて、自身の専門性や挑戦意欲がどのように貢献できるかを具体的に言語化して伝えることが評価につながります。
面接での逆質問例
質問例1:「中期経営計画2030に向け、薬局・BPO・製薬の3セグメント間でのシナジー創出を強化されるとのことですが、現場レベルでは具体的にどのような部署間連携や新規プロジェクトが進んでいるのでしょうか?」
質問例2:「医療DXや業務フロー改革(Musubi最大化や遠隔服薬指導支援等)を強力に推進されていますが、配属予定の部署においてテクノロジー活用により今後期待される成果や役割の変化について教えていただけますでしょうか?」
転職者が知っておきたい現場のリアル
ドラッグストアを目指しているのかと思いきや定価販売
ドラッグストアを目指しているのかと思いきや定価販売。会社の方向性が見えない。 達成してもしなくても評価はされないので頑張る意味が見いだせないのが問題。 商品情報は共有してくれないが、自前で作ったポップは勝手に他店に回されている。本来作ってくれるべき部署もあるが機能していないように思える。
(医療事務・20代後半・女性) [キャリコネの口コミを読む]人事考課の存在意義が不明
人事考課の目標を立てる段階のものが期末の2か月前くらいに下りてきた時はびっくりした。 考課者からの期末コメントがないこともあり見ているのかすら怪しく、人事考課の存在意義が不明。
(医療事務・20代後半・女性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- クオールホールディングス 2026年3月期 決算短信〔日本基準〕(連結)
- クオールホールディングス 2026年3月期 決算説明会資料 及び 中期経営計画








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。