


0編集部が注目した重点ポイント
①営業利益499億円を達成し大幅黒字化する
前期に計上した巨額の一過性費用(減損損失511億円、事業構造改善費用216億円等)が剥落し、営業利益が前期の△640億円から499億円へ、親会社当期利益も303億円へ大幅な黒字転換を達成しました。V字回復を果たしたことで、安定した経営基盤のもとでキャリアを築く環境が整っています。
②事業選択とグローバル構造改革の成果を出す
プレシジョンメディシン事業の非継続事業への分類や不採算子会社の譲渡、グローバル構造改革(販管費130億円削減効果等)を断行しました。事業貢献利益は532億円(前年比+66.6%)と本業の稼ぐ力が飛躍的に向上しており、収益体質の強化が進んでいます。
③新中計で2028年度にROE8%以上を目指す
2026年度を初年度とする新中期経営計画「Corporate Plan 2026-2028」を策定し、2028年度までにROE8%以上、全社ROIC6%の達成を目指します。さらに次期の配当予想を年間18円(前期12円から増配)とするなど、資本効率重視と株主還元強化の姿勢を明確にしています。
1連結業績ハイライト
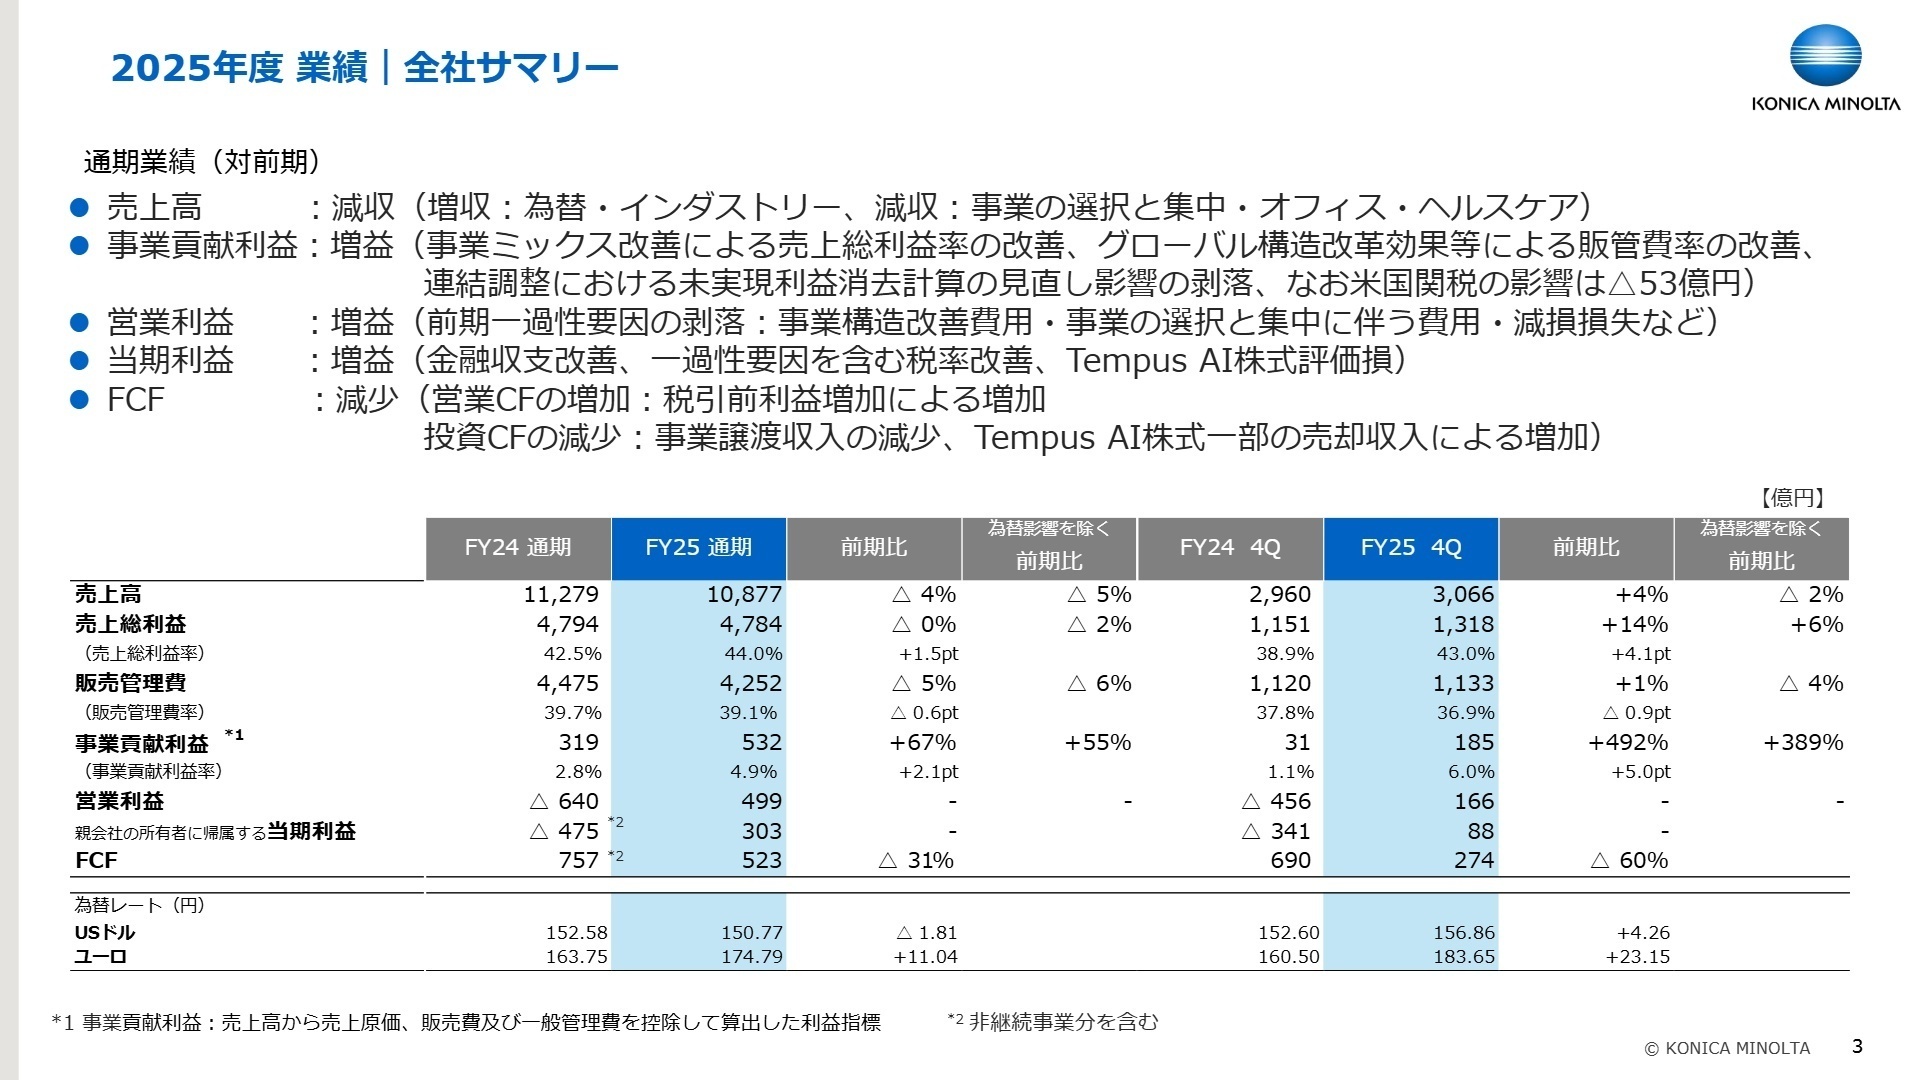
出典:コニカミノルタ 2026年3月期(2025年度) 決算説明会 P.3
売上高(売上収益)
1兆877億円 △3.6%
事業貢献利益
532億円 +66.6%
営業利益
499億円 黒字転換
親会社当期利益
303億円 黒字転換
※事業貢献利益 = 売上高から売上原価、販売費及び一般管理費を控除して算出した本業の稼ぐ力を示す当社独自の管理指標
当期は2026年3月期通期(2025年度)の実績報告です。売上高はインダストリー事業での増収があったものの、事業の選択と集中に伴う事業譲渡(影響額△510億円)やオフィス・ヘルスケアでの減少等により、前年比△3.6%の1兆877億円となりました。
一方で利益面では、高粗利製品の売上比率上昇やグローバル構造改革効果(販管費△223億円)、未実現利益消去計算の見直し影響剥落(+114億円)等により、事業貢献利益が前年比+66.6%増益の532億円に大幅改善しました。営業利益も前期の減損損失(511億円)や事業構造改善費用等の剥落によって499億円(前期は△640億円の損失)となり、親会社当期利益も303億円(前期は△475億円の損失)と鮮やかなV字回復を遂げました。期初方針である「Turn Around 2025」を成し遂げ、順調な着地を達成しています。
2事業別分析:転職者が活躍できるフィールド
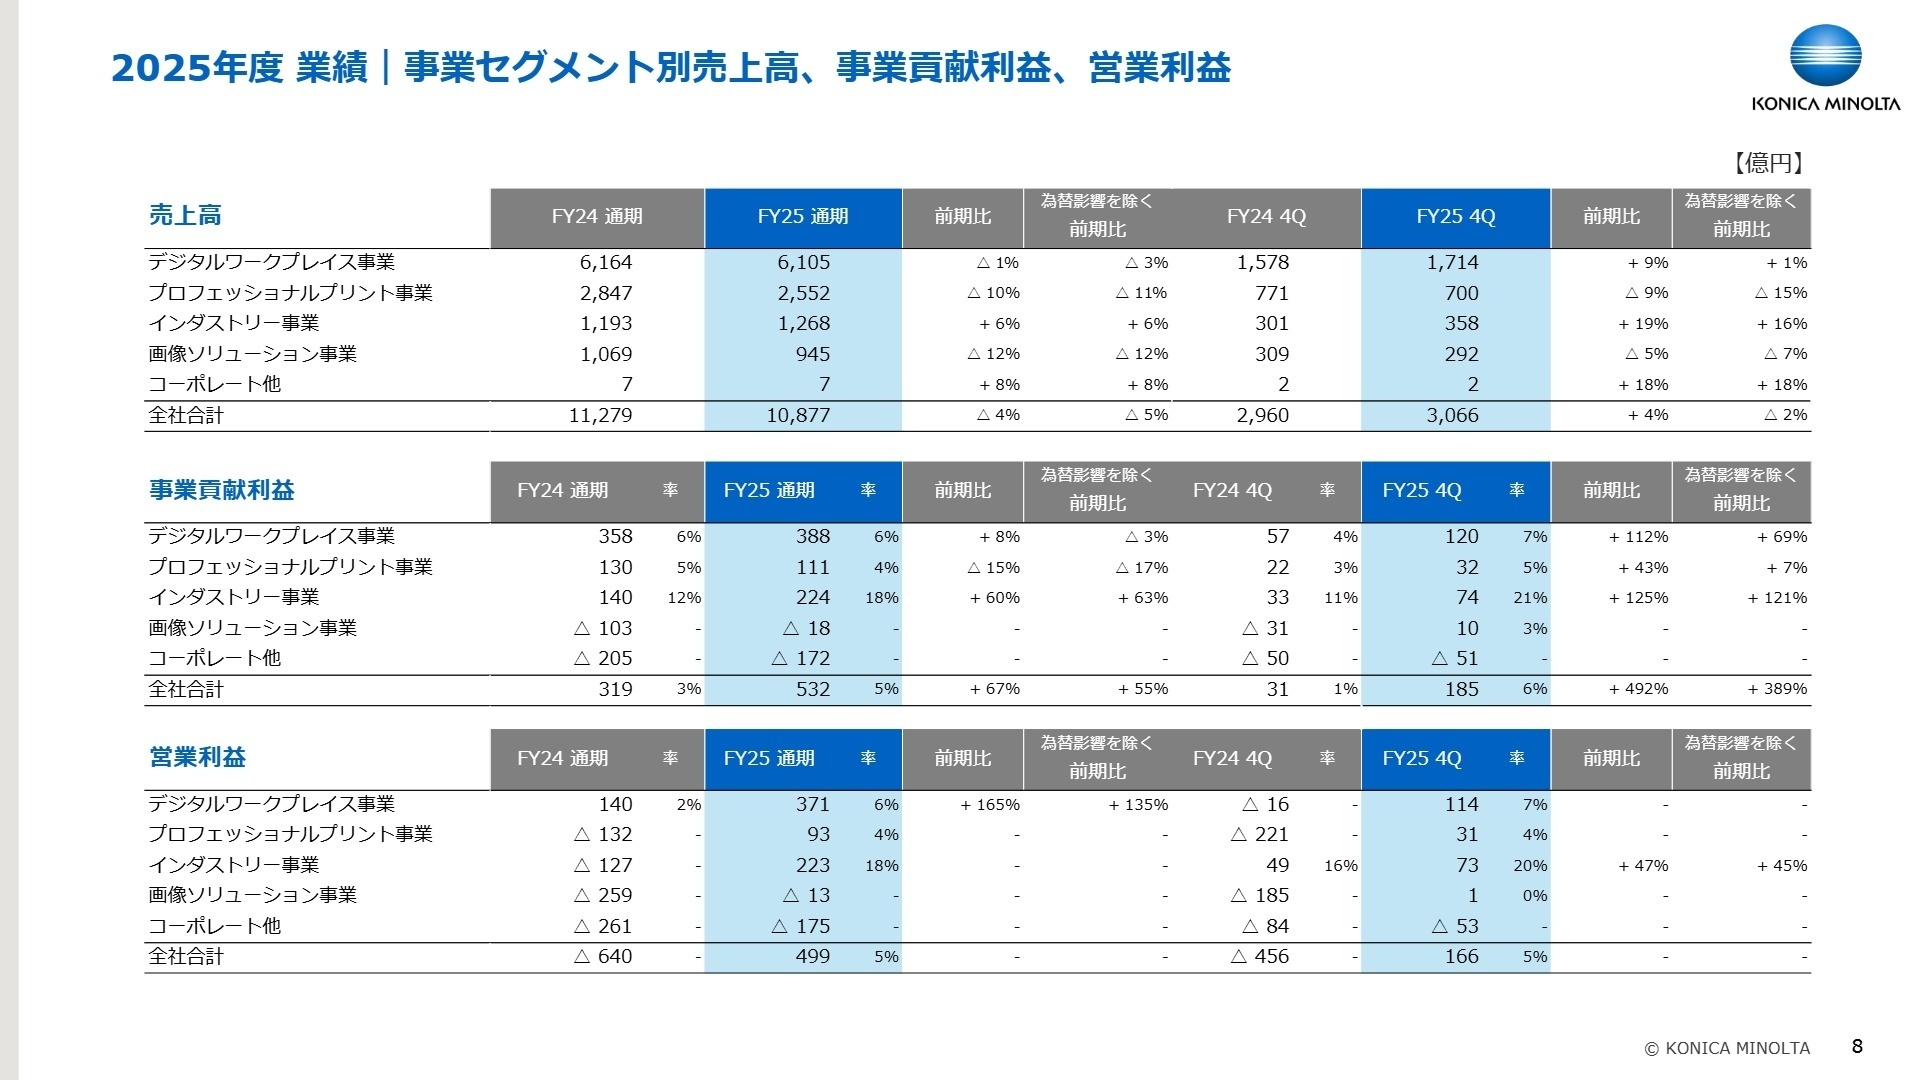
出典:コニカミノルタ 2026年3月期(2025年度) 決算説明会 P.8
デジタルワークプレイス事業
事業内容:オフィス向け複合機(MFP)開発・販売およびITサービス・DW-DX(ワークフロー改善・AI SaaS等)を提供します。
業績推移:売上高は6,105億円(前年比1.0%減)、事業貢献利益は388億円(同8.3%増)、営業利益は371億円(同165.2%増)となりました。
注目ポイント:オフィスハードの伸び悩みや事業譲渡に伴う減収があったものの、構造改革や販管費効率化により営業利益が165.2%増と急成長しました。DW-DXユニットでは欧州のコンテンツ管理サービスや日本の自社開発AI SaaS事業が絶好調であり、AI活用とDX推進を兼ね備えたITソリューション人材の重要性が拡大しています。
プロフェッショナルプリント事業
事業内容:商業印刷向けデジタル印刷システム(プロダクションプリント)および産業印刷向け印刷システム等の製造・販売を行います。
業績推移:売上高は2,552億円(前年比10.4%減)、事業貢献利益は111億円(同14.6%減)、営業利益は93億円(前期は132億円の損失から黒字化)となりました。
注目ポイント:マーケティングサービス子会社の株式譲渡(事業の選択と集中)に伴い減収となったものの、欧州やインドで印刷消耗品(ノンハード)の売上が伸び、営業利益が黒字化を達成しました。印刷工程のデジタルシフトを加速するワークフローソリューション提案や産業印刷エンジニアが強く求められています。
インダストリー事業
事業内容:液晶用機能性フィルム(機能材料)、ディスプレイ計測器(センシング)、半導体検査装置向けレンズ(光学コンポ)、産業用インクジェットヘッド(IJコンポ)を展開します。
業績推移:売上高は1,268億円(前年比6.3%増)、事業貢献利益は224億円(同59.6%増)、営業利益は223億円(前期は127億円の損失から黒字化)となりました。
注目ポイント:大手顧客のディスプレイ投資回復(センシング)やテレビ用大型フィルム需要(機能材料)、半導体検査装置向けレンズの好調により全社成長を牽引する中核事業として大幅増益を遂げました。八王子サイトでの半導体検査装置向けレンズ研磨工程の稼働開始など技術投資も活発であり、光学・材料エンジニアの活躍の場が充実しています。
画像ソリューション事業
事業内容:医療用画像診断・医療IT(ヘルスケア)、ネットワークカメラ・FORXAI基盤(画像IoTソリューション)、映像機器・プラネタリウム等を展開します。
業績推移:売上高は945億円(前年比11.6%減)、事業貢献損益は△18億円(前年の103億円の損失から改善)、営業損益は△13億円(前年の259億円の損失から改善)となりました。
注目ポイント:MOBOTIX株式譲渡等の事業選択と集中により減収となったものの、販管費削減や医療ITの拡大等により赤字幅が劇的に縮小しました。世界唯一のX線動態解析システムの普及や医療ITソリューションのグローバル展開に向け、ヘルスケア技術者や営業人材の期待が高まっています。
3今後の見通しと採用の注目点
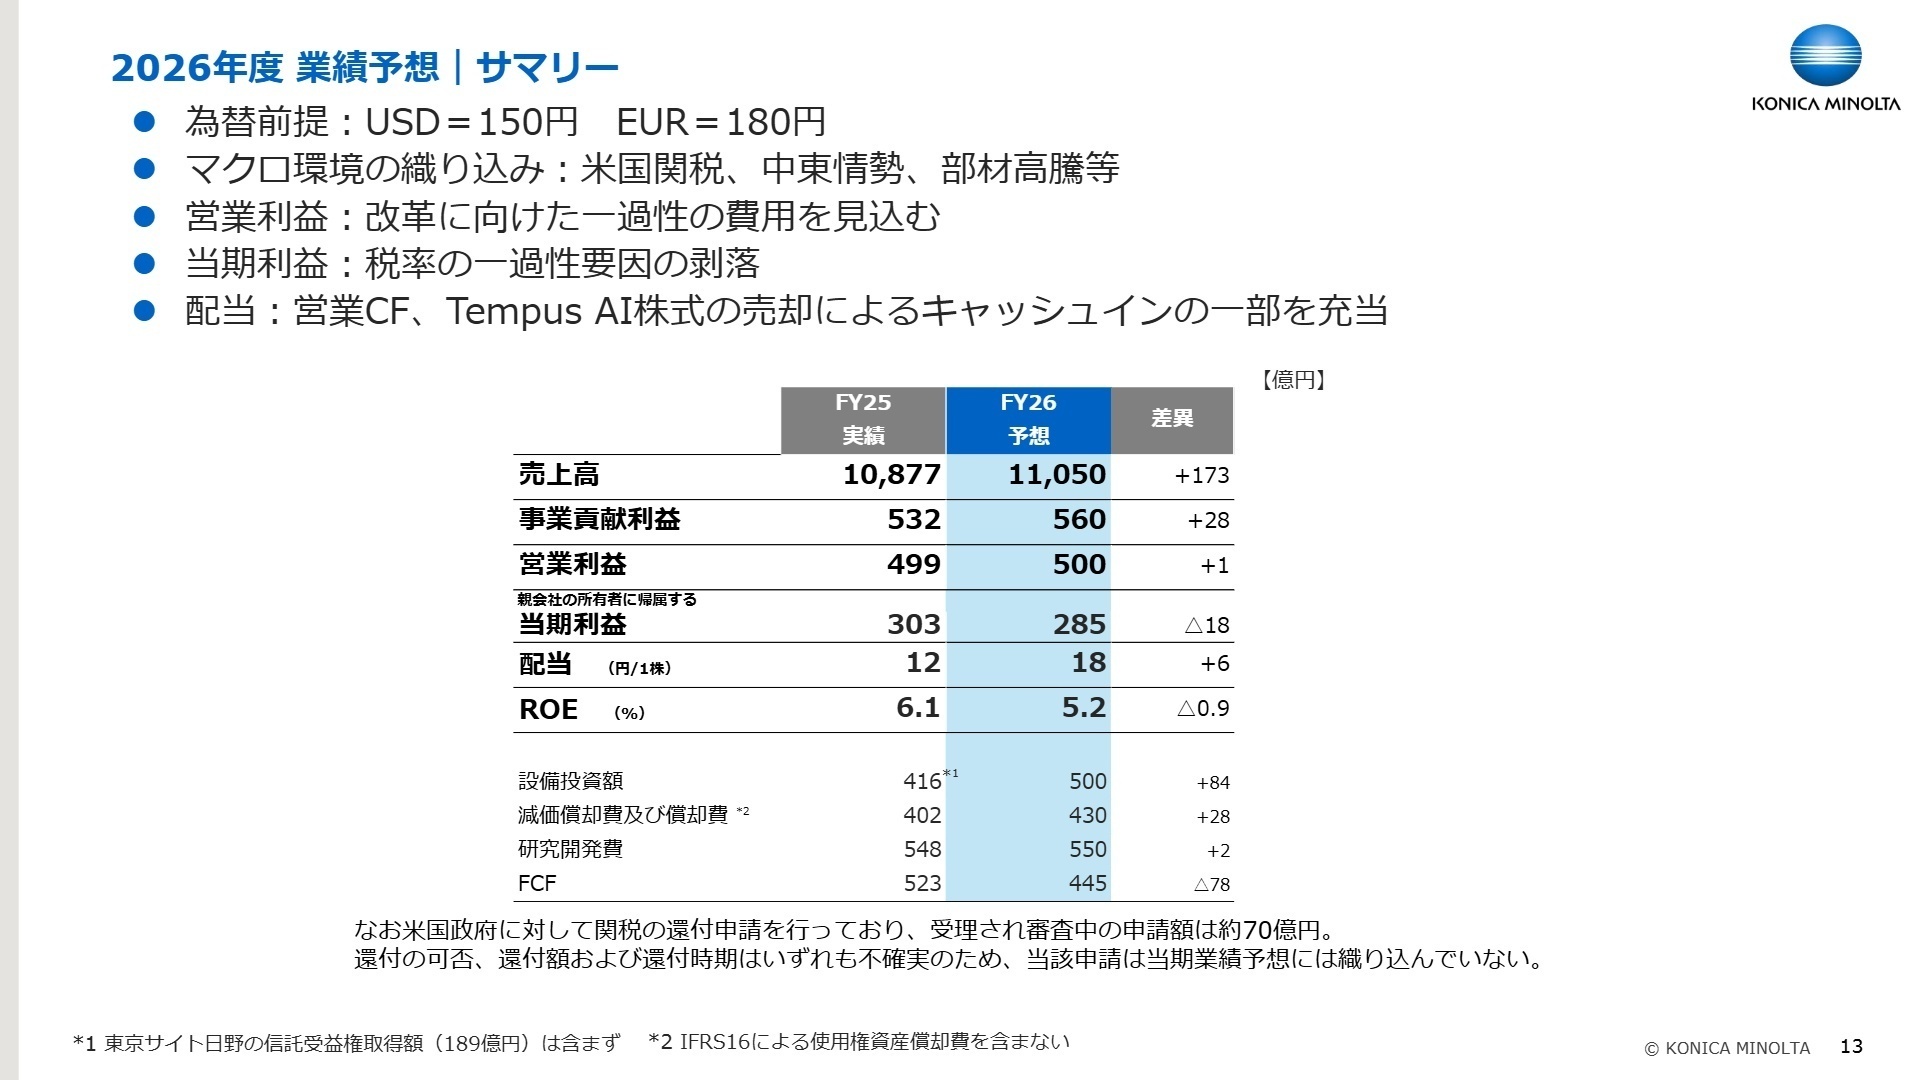
出典:コニカミノルタ 2026年3月期(2025年度) 決算説明会 P.13
2027年3月期(FY26)の業績予想は、売上高1兆1,050億円(前年比+1.6%増)、事業貢献利益560億円(同+5.3%増)、営業利益500億円(同+0.2%増)、親会社当期利益285億円を見込んでいます。米国関税や中東情勢、部材高騰のリスクを織り込みつつ、年間配当を18円(前期12円から6円増配)へと増配する計画です。
新中期経営計画「Corporate Plan 2026-2028」では2028年度までにROE8%以上を目指し、全社ROIC6%を指標とした徹底的な事業評価を実施します。AI・データ活用による業務変革や、ペロブスカイト太陽電池用バリアフィルムなどの「成長の芽」への開発投資(R&D投資の20%以上配分)を推進しており、持続的な高収益構造への転換を主導する人材にとって非常に魅力的な事業環境です。
4求職者へのアドバイス
志望動機のヒント
「Turn Around 2025」による V字回復の成果を踏まえ、新中期経営計画「Corporate Plan 2026-2028」におけるAI・データ活用による業務変革やROIC経営への共感を伝えることが有効です。自身の専門性を活かし、インダストリー等の強み領域の拡大や新規「成長の芽」の事業化にどのように貢献できるかを具体的に論じましょう。
面接での逆質問例
- 「新中期経営計画において全社で進められている『AI・データ活用による業務変革』に関し、現場レベルではどのようなリスキリングやツール導入が進行していますか?」
- 「半導体検査装置向け光学コンポーネントや新素材フィルムなどのインダストリー事業の成長領域において、中途採用者に期待される即戦力としての役割を教えてください。」
5転職者が知っておきたい現場のリアル
プライベートと仕事のバランスを取りやすい
フレックスタイム制度や有給休暇の取得が比較的容易で、プライベートと仕事のバランスを取りやすい環境です。
(30代前半・システムエンジニア・男性) [キャリコネの口コミを読む]複合機の売上に依存している現状
新規事業の成長が期待されていたものの、収益の主力には至らず、依然として複合機の売上に依存している現状に不安を感じました。
(40代前半・人事・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔IFRS〕(連結)
- 2026年3月期(2025年度) 決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。