


0 編集部が注目した重点ポイント
①2026年12月に商号変更し新中計で3事業へ再構築する
同社は2026年12月に商号を「リトレス」へ変更予定であり、新たな中期経営計画をスタートさせました。従来の4事業分野体制から「ベンダー&カスタマーソリューション」「BPO&サービス」「環境・不動産」の3事業へ再構築し、組織と戦略軸を統合することで、転職者にとっても多様なソリューション営業や事業開発に関わるキャリア機会が大きく広がります。
②売上高3,385億円で最高更新も純利益は減損で計画未達となる
2026年3月期通期の売上高は前年同期比8.5%増の3,385億円となり、売上高・売上総利益ともに過去最高を更新しました。営業利益は期初計画を上回る206億円を確保した一方、介護事業を展開するWelfareすずらんの減損損失など一過性の特別損失19億円を計上したことで、当期純利益は計画未達の128億円にとどまりました。
③年間256円へ大幅増配を計画し人的資本とAI投資を加速させる
新中計では累進配当の導入に加え、6年間の連続的特別配当を実施する方針を決定し、2027年3月期は年間256円への大幅増配を予想しています。さらに難関資格手当や従業員株式報酬制度の新設、年間10億円規模のAI関連投資など、持続的成長の基盤となる人的資本・ITインフラの強化へ果敢に投資を進めています。
1 連結業績ハイライト
出典:2026年3月期(2025年度)決算説明会 P.5
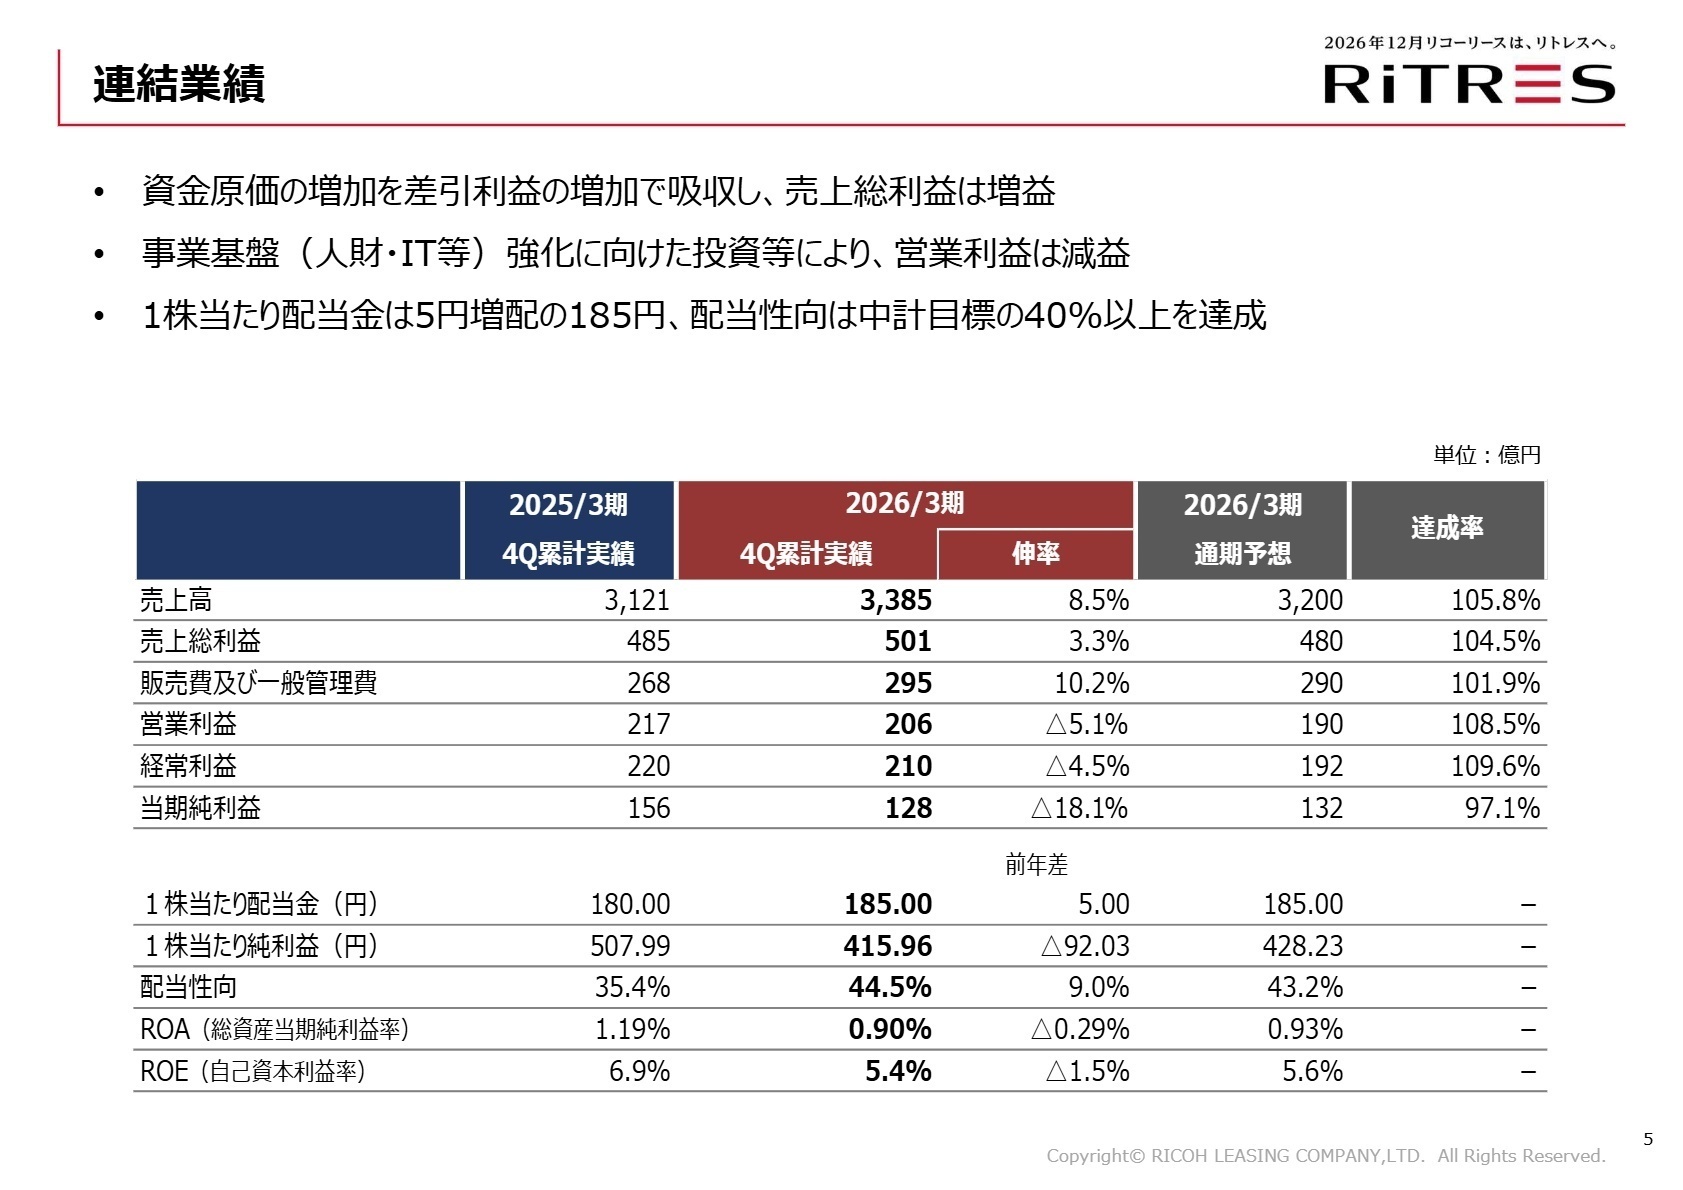
当連結会計年度における業績は、Windows10サポート終了に伴うPC入替需要や企業の設備投資需要を捉えたことで、営業資産残高が前期末比615億円増の1兆2,832億円へと順調に伸長しました。市場金利の上昇により資金原価が前期の37億円から71億円へと急増したものの、資産利回りの向上によって売上総利益は前期比3.3%増の501億円となり、本業の稼ぐ力は堅持されています。
通期計画に対する進捗・達成度を評価すると、売上高(達成率105.8%)、営業利益(達成率108.5%)、経常利益(達成率109.6%)はいずれも期初計画を上回って達成しており、事業基盤の堅調さを示しました。一方、親会社株主に帰属する当期純利益は、介護子会社ののれん減損等の一時的要因により達成率97.1%と未達に終わりました。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期(2025年度)決算説明会 P.11
リース&ファイナンス事業
【事業内容】 事務用・情報関連機器、医療機器、産業工作機械、車両等のファイナンス・リース、オペレーティング・リース、割賦、法人向け融資等を展開しています。
【業績推移】 売上高は前期比8.0%増の3,163億円と増収を達成したものの、基盤強化に伴う経費増によりセグメント利益は前期比2.1%減の208億円となりました。
【注目ポイント】 企業の旺盛なIT設備投資や人手不足解消に向けた省力化投資を背景に、契約実行高は前期比5.7%増の4,043億円へ伸長しました。今後は「ベンダーリースダントツNo1」を掲げ、販売会社(ベンダー)の販売プロセス全体を支援する課題解決型営業への移行を進めています。単なる金融機能の提供にとどまらず、ベンダーの商流に入り込む提案力を持つ営業人材の需要が高まっています。
サービス事業
【事業内容】 請求書発行・売掛金回収等の集金代行サービス、医療・介護報酬ファクタリングサービス、介護施設・有料老人ホーム運営等を行っています。
【業績推移】 売上高は前期比9.9%増の102億円と増収となった一方、先行投資や運営費用の増加によりセグメント利益は前期比12.7%減の11億円となりました。
【注目ポイント】 集金代行の取扱件数は前期比23.8%増の4,068万件、介護ファクタリング取扱高も同8.3%増の1,014億円と順調に顧客基盤を拡大しています。アセットを使用しない手数料ビジネスとして高い資本収益性を誇り、新中計では「BPO&サービス事業」として収益拡張領域に位置付けられています。マルチ決済対応やデジタル化を牽引する企画開発人材が強く求められています。
インベストメント事業
【事業内容】 太陽光発電事業、再生可能エネルギー設備投資、住宅賃貸および不動産関連投融資などを手掛けています。
【業績推移】 資産残高の拡大により売上高は前期比20.0%増の118億円と大幅伸長したものの、資金原価上昇の影響を受けセグメント利益は前期比13.5%減の17億円となりました。
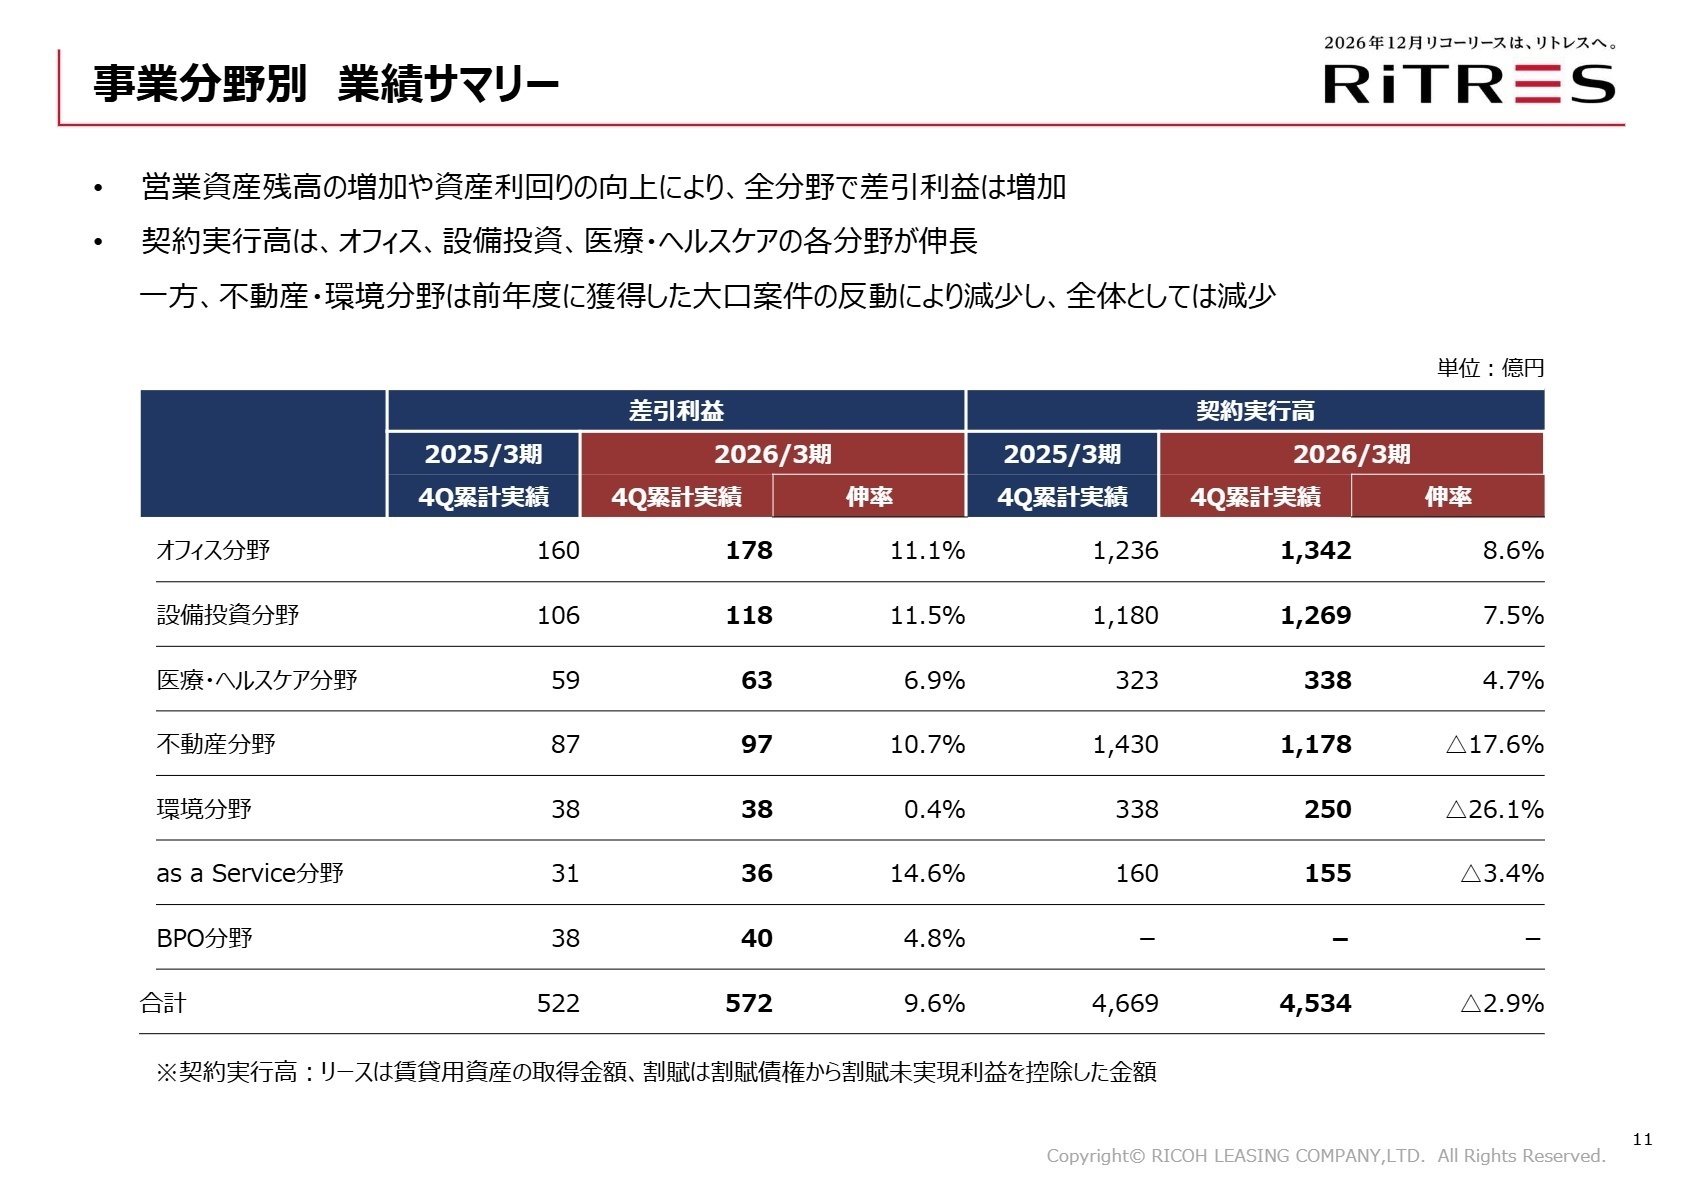
【注目ポイント】 契約実行高は前年の大口物流施設案件の反動で減少したものの、営業資産残高は1,593億円まで積み上がりました。今後は新中計において「環境・不動産事業」として資本効率改善領域に位置付けられ、蓄電池市場の開拓やキャピタルリサイクル型ビジネスへの転換を図ります。再エネ・蓄電池開発や不動産流動化の知見を持つプロフェッショナルが活躍できる環境です。
3 今後の見通しと採用の注目点
出典:2026年3月期(2025年度)決算説明会 P.56
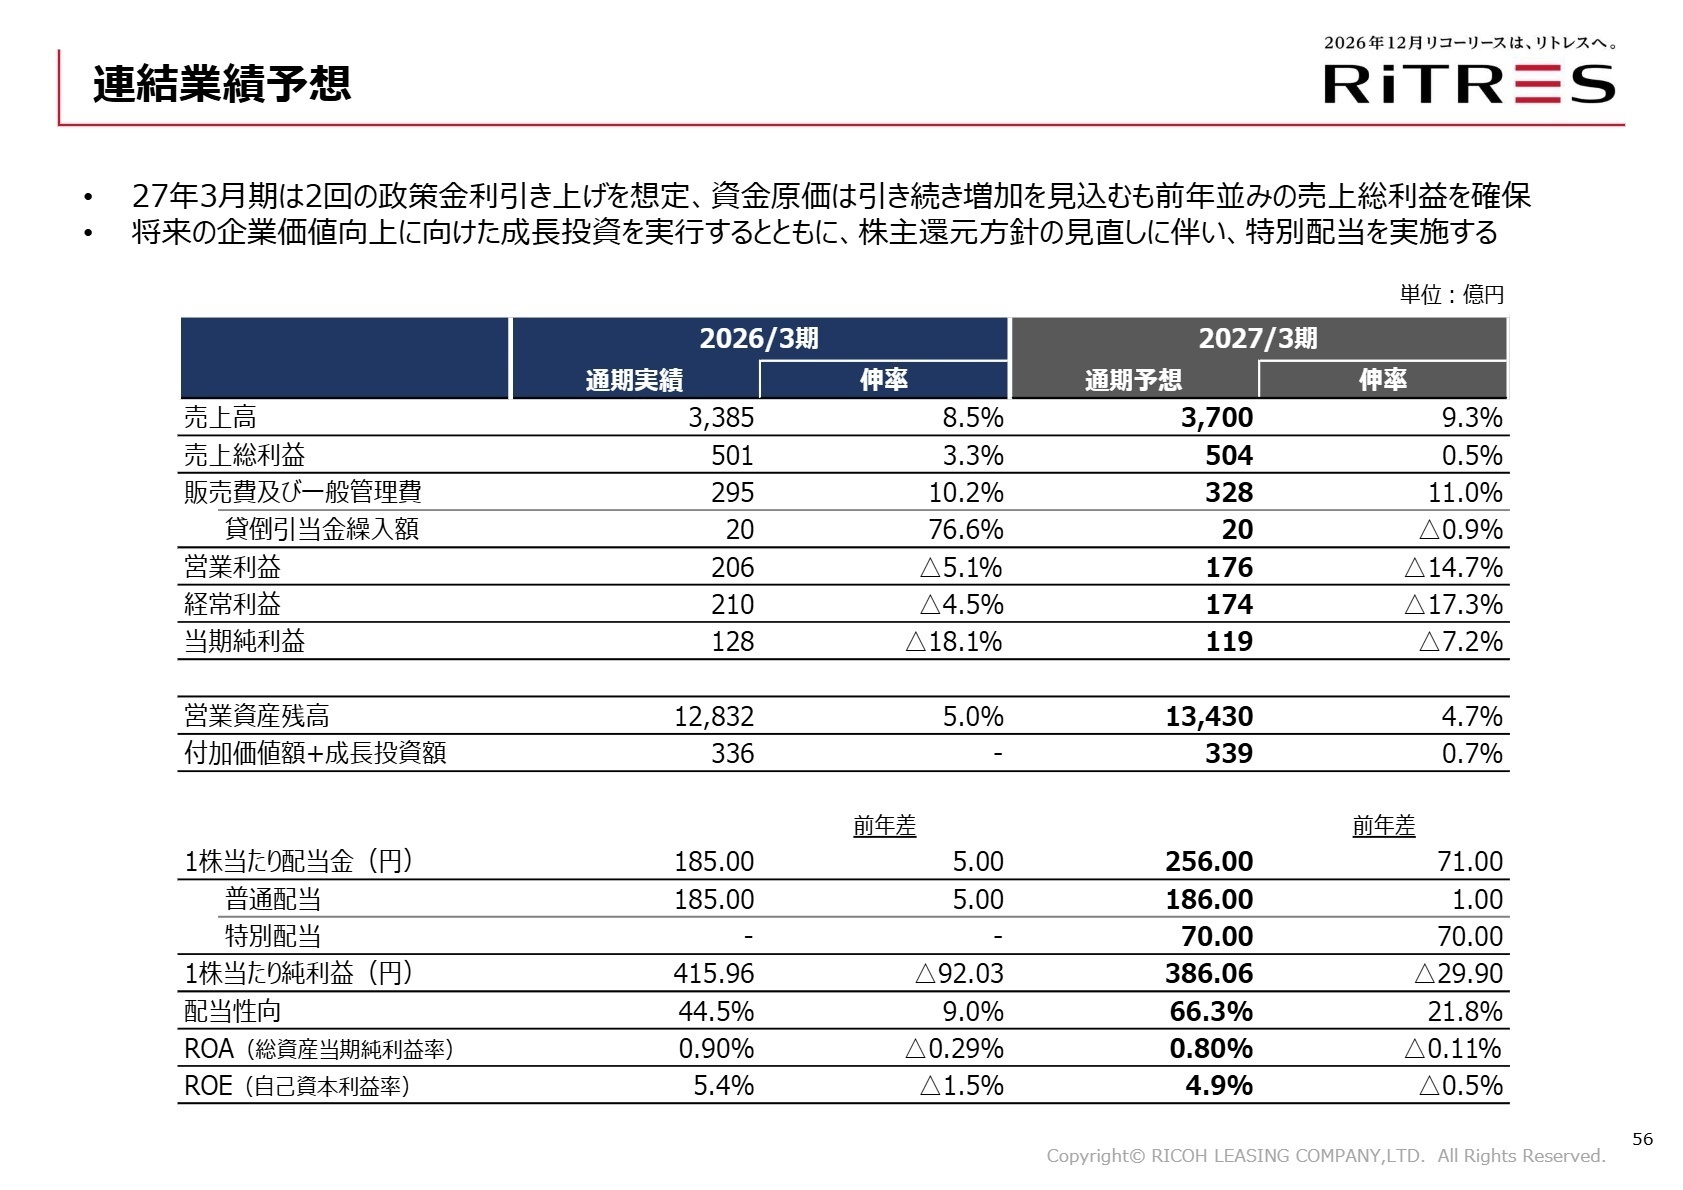
2027年3月期の通期連結業績予想は、売上高が前期比9.3%増の3,700億円を見込む一方、営業利益は前期比14.7%減の176億円、当期純利益は前期比7.2%減の119億円と減益を予想しています。この減益見通しは、2回の政策金利引き上げを想定した資金原価の増加(139億円へ倍増見込み)に加え、テクノレント統合や商号変更に伴う一時費用(6億円)、人財・ITへの成長投資(5億円)などを積極的に織り込んだ結果です。
同社は26-28中計からの6年間を「変革期」と位置づけ、年間10億円規模のAI関連投資やAIデジタル推進本部の新設、難関資格手当(中小企業診断士で月10万円等)によるリスキリング支援を展開しています。従来のリース会社の枠組みを超えた事業変革を牽引できるデジタル人材や高度金融人材にとって、極めて魅力的な採用機会が拡大しています。
4 求職者へのアドバイス
志望動機のヒント
面接では、同社が推進する「リースの可能性を広げ、中小企業を支える基盤へ」という新中長期ビジョンへの共感を明確に伝えることが重要です。同社は全国約40万社の中小企業顧客と約6,000社のベンダーネットワークを有しており、単なるファイナンス提供にとどまらない総合的なソリューション提案へ進化しています。
自身のこれまでの営業経験やITスキルを活かし、小口大量ビジネスの高効率化や付加価値向上にどう貢献できるかを具体的に語ることで、高い評価につながるはずです。
面接での逆質問例
1. 「新設されたAIデジタル推進本部を中心にAIオリエンテッドな業務体制への移行を進められていますが、現場の営業職や審査実務において具体的にどのようなオペレーション変革を期待されていますか?」
2. 「新中計で再構築される3事業のうち、BPO&サービス事業は高い収益拡張領域と位置付けられていますが、グループ間シナジーを活用した新規サービス展開の最新の方向性について教えていただけますでしょうか。」
5 転職者が知っておきたい現場のリアル(口コミ)
営業と事務方で社内結婚する人が多い
営業と事務方で社内結婚する人が多い。(女性の営業が少ないため) お客様のトラブルを一緒に解決したり、歓送迎会を企画、またエリア別の飲み会等で仲良くなるケースが多い。金融系で基本的に真面目な人が多いので社外の飲み会にあまり参加する人がいないためか、社内結婚は本当に多い。
(財務・会計関連職・20代後半・女性) [キャリコネの口コミを読む]出産育児休業は積極的にとることができる
出産育児休業は積極的にとることができる。復帰後も個別業務が多いため、自分のペースでできる。ただ、時短勤務外にかかってきたコールは代わりの人が対応するため、少し気を使う印象。また、復帰後は元いた部署から異動になる可能性もあり、新しく仕事を覚えなおしとなる。
(財務・会計関連職・20代後半・女性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期(2025年度)決算説明会資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。