


0 編集部が注目した重点ポイント
①売上・全段階利益で過去最高を達成する
大都市圏を中心とした分譲戸建住宅の旺盛な実需に支えられ、通期売上高は前期比15.0%増の3,939億円、営業利益は同56.4%増の269億円と過去最高を更新しました。生産性向上と適正価格販売の徹底により粗利益率が大きく改善し、高収益体質への転換が着実に結実しています。
②中古住宅再生と豪州事業の体制を刷新する
2025年2月参入の中古住宅再生事業を1年強で計23店舗・仕入約500棟へ急拡大させ、2026年1月には豪州で現地建築会社を設立し内製化を推進しています。多角的な事業ポートフォリオ構築が進んでおり、新領域立ち上げや海外事業を担う専門人材のキャリア機会が飛躍的に広がっています。
③中計を引き上げ売上高4,500億円を狙う
足元の好調な業績推移を受け、2027年3月期の業績予想を中期経営計画の公表値から上方修正し、売上高4,500億円、経常利益285億円へと計画を引き上げて設定しました。新築分譲と中古再生の「二刀流戦略」を軸に、全国的なシェア拡大と収益基盤の強化を一段と加速させています。
1 連結業績ハイライト
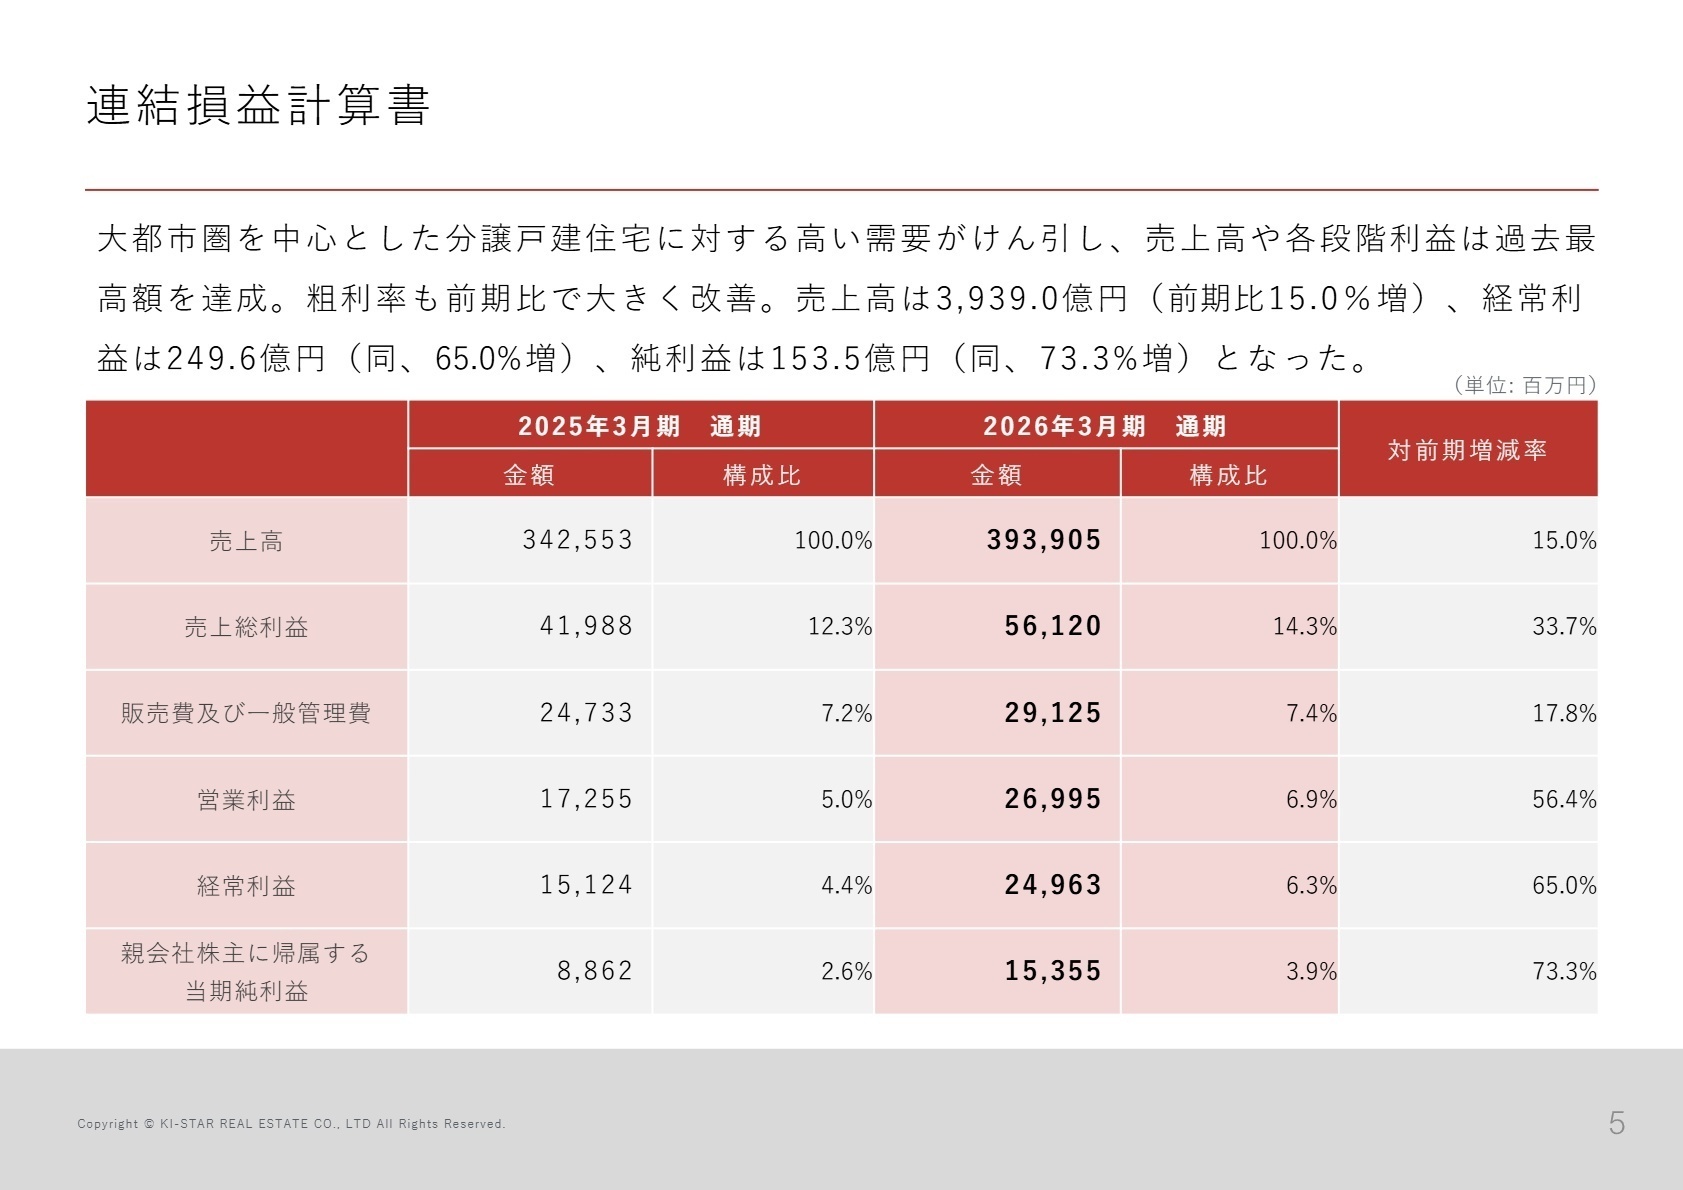
出典:2026年3月期 決算説明資料 P.5
当期は、資材価格や人件費の高止まりが続く中でも、大都市圏での底堅い分譲戸建住宅需要を背景に、売上総利益率が前期の12.3%から14.3%へと2.0ポイント大幅改善しました。独自プラットフォームによる高回転な仕入・販売体制が機能し、販管費比率を7.4%と低水準に抑えたことで、営業利益・経常利益ともに大幅な増益を達成しています。
通期業績の着地状況としては、期中に上方修正された通期予想(売上高3,830億円、営業利益260億円、純利益143億円)に対しても、売上高102.8%、営業利益103.8%、純利益107.4%と計画をすべて上回って着地しており、極めて高水準な達成状況となっています。
2 事業別分析:転職者が活躍できるフィールド
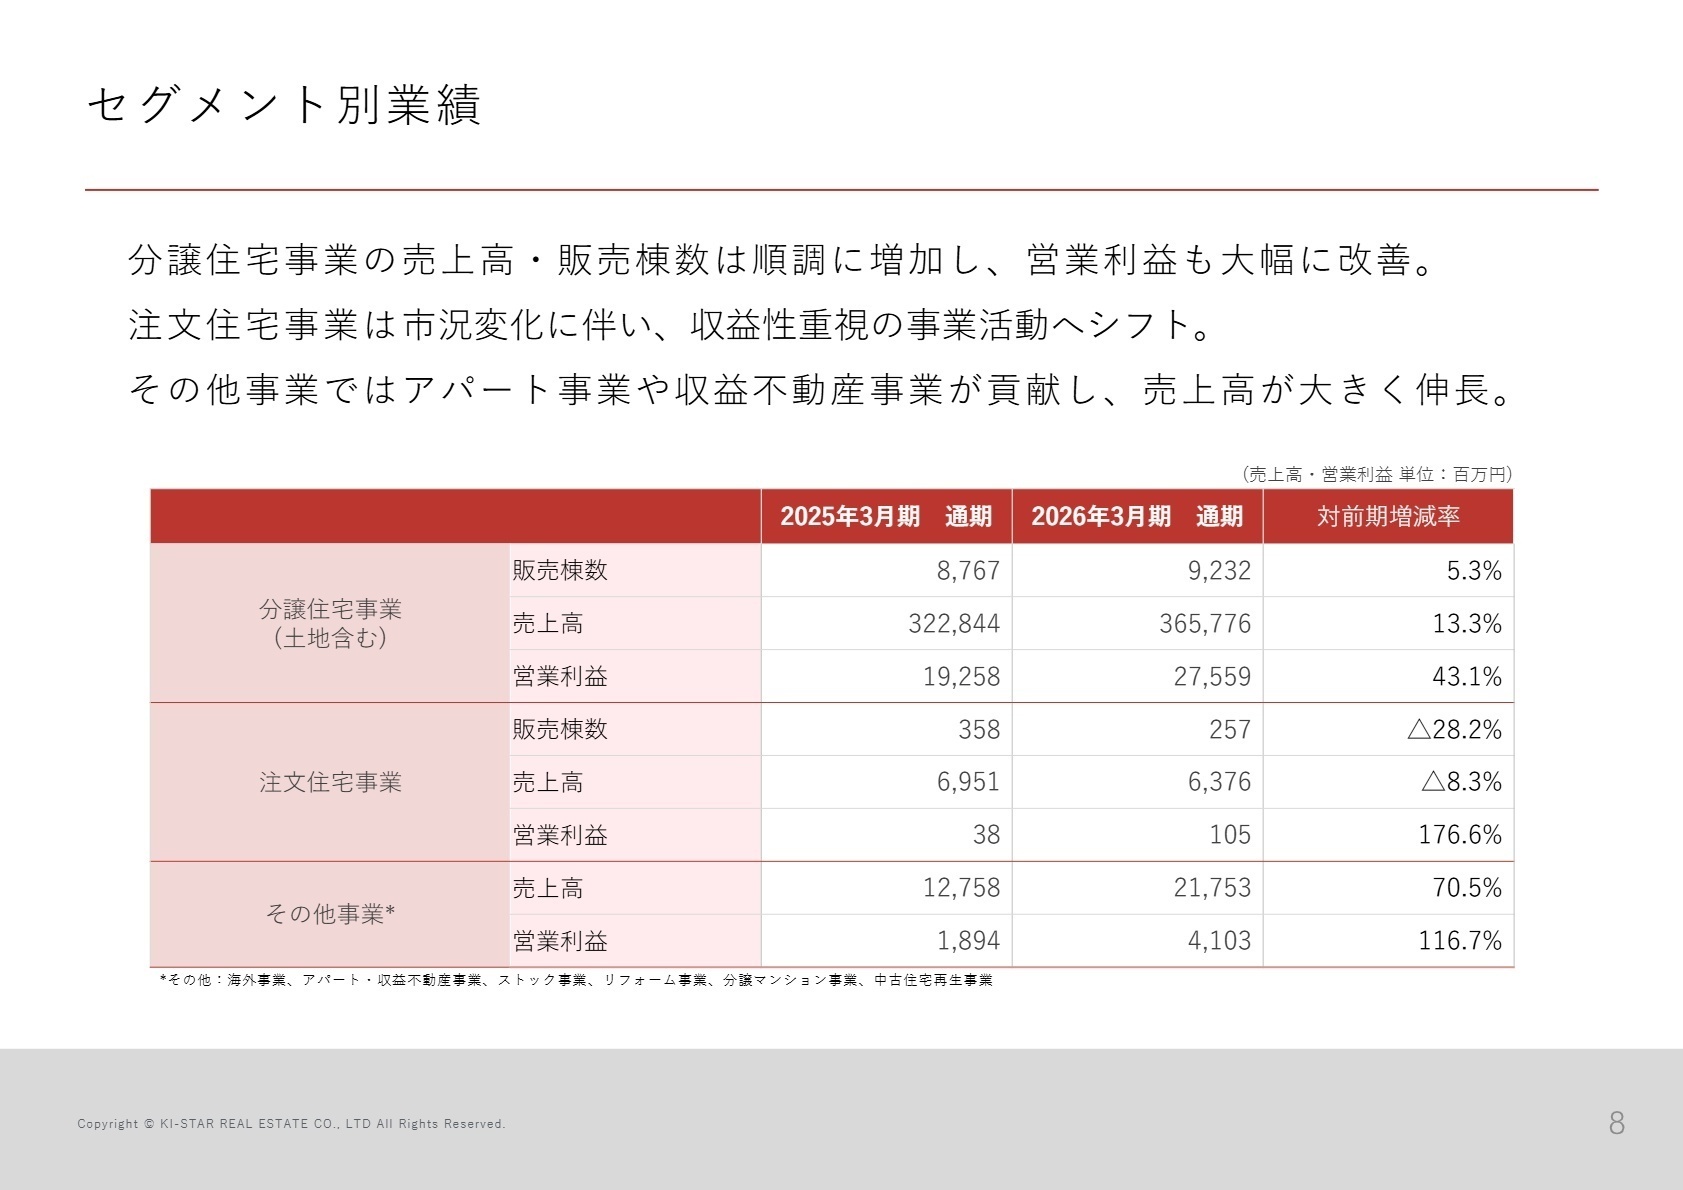
出典:2026年3月期 決算説明資料 P.8
分譲住宅事業
【事業内容】
1~2棟の小ロット区画を中心としたデザイン性の高い「コンパクト分譲住宅」の企画・開発・販売および追加工事サービスを提供しています。
【業績推移】
販売棟数は9,232棟(前期比5.3%増)、売上高は365,776百万円(同13.3%増)、セグメント営業利益は27,559百万円(同43.1%増)と大幅な増収増益を達成しました。
【注目ポイント】
1都3県を中心とした大都市圏への出店強化に加え、関西エリアでの販売シェア拡大が順調に進展しています。契約済総在庫は11,000棟を超え、高い在庫回転率を維持しながら販売単価の上昇と粗利益率改善を両立させています。独自のITプラットフォームを活用した土地仕入と迅速な設計施工管理を実践できる用地仕入・施工管理・販売企画の即戦力人材に対するニーズが極めて強くなっています。
注文住宅事業
【事業内容】
規格型平屋注文住宅「IKI」をはじめとする戸建注文住宅の請負建築および関連する追加工事などのサービスを展開しています。
【業績推移】
販売棟数は257棟(前期比28.2%減)、売上高は6,376百万円(同8.3%減)となったものの、セグメント営業利益は105百万円(同176.6%増)と大幅な利益改善を記録しました。
【注目ポイント】
市場変化に伴い、棟数追及から収益性重視の事業運営へと方針を明確にシフトさせました。子会社の経営統合による業務効率化と販管費削減が奏功し、粗利益率の改善が進んでいます。さらに規格型住宅「IKI」の部資材パッケージを外部工務店へ提供するFC事業「IKI.net」が全国54社へ急拡大しており、フランチャイズ本部運営や商品開発に長けた企画人材の存在感が高まっています。
その他事業(中古住宅再生・海外・アパート・収益不動産等)
【事業内容】
中古住宅再生、豪州での住宅用地開発・建築、投資用アパート開発、収益不動産再販、分譲マンション、ストック事業等を展開しています。
【業績推移】
売上高は21,753百万円(前期比70.5%増)、セグメント営業利益は4,103百万円(同116.7%増)と驚異的な急成長を遂げました。
【注目ポイント】
中古住宅再生事業は参入1年強で23店舗・仕入約500棟に達し、平均販売価格1,700万円台のアフォーダブル層を取り込んでいます。豪州事業では現地建築会社KINTEGRA LIVINGを設立し、土地造成から建築請負までの一気通貫体制を構築しました。また着工92棟へ急増したアパート事業など、新規事業の立ち上げを担う事業開発人材や海外マネジメント人材の採用枠が大きく広がっています。
3 今後の見通しと採用の注目点
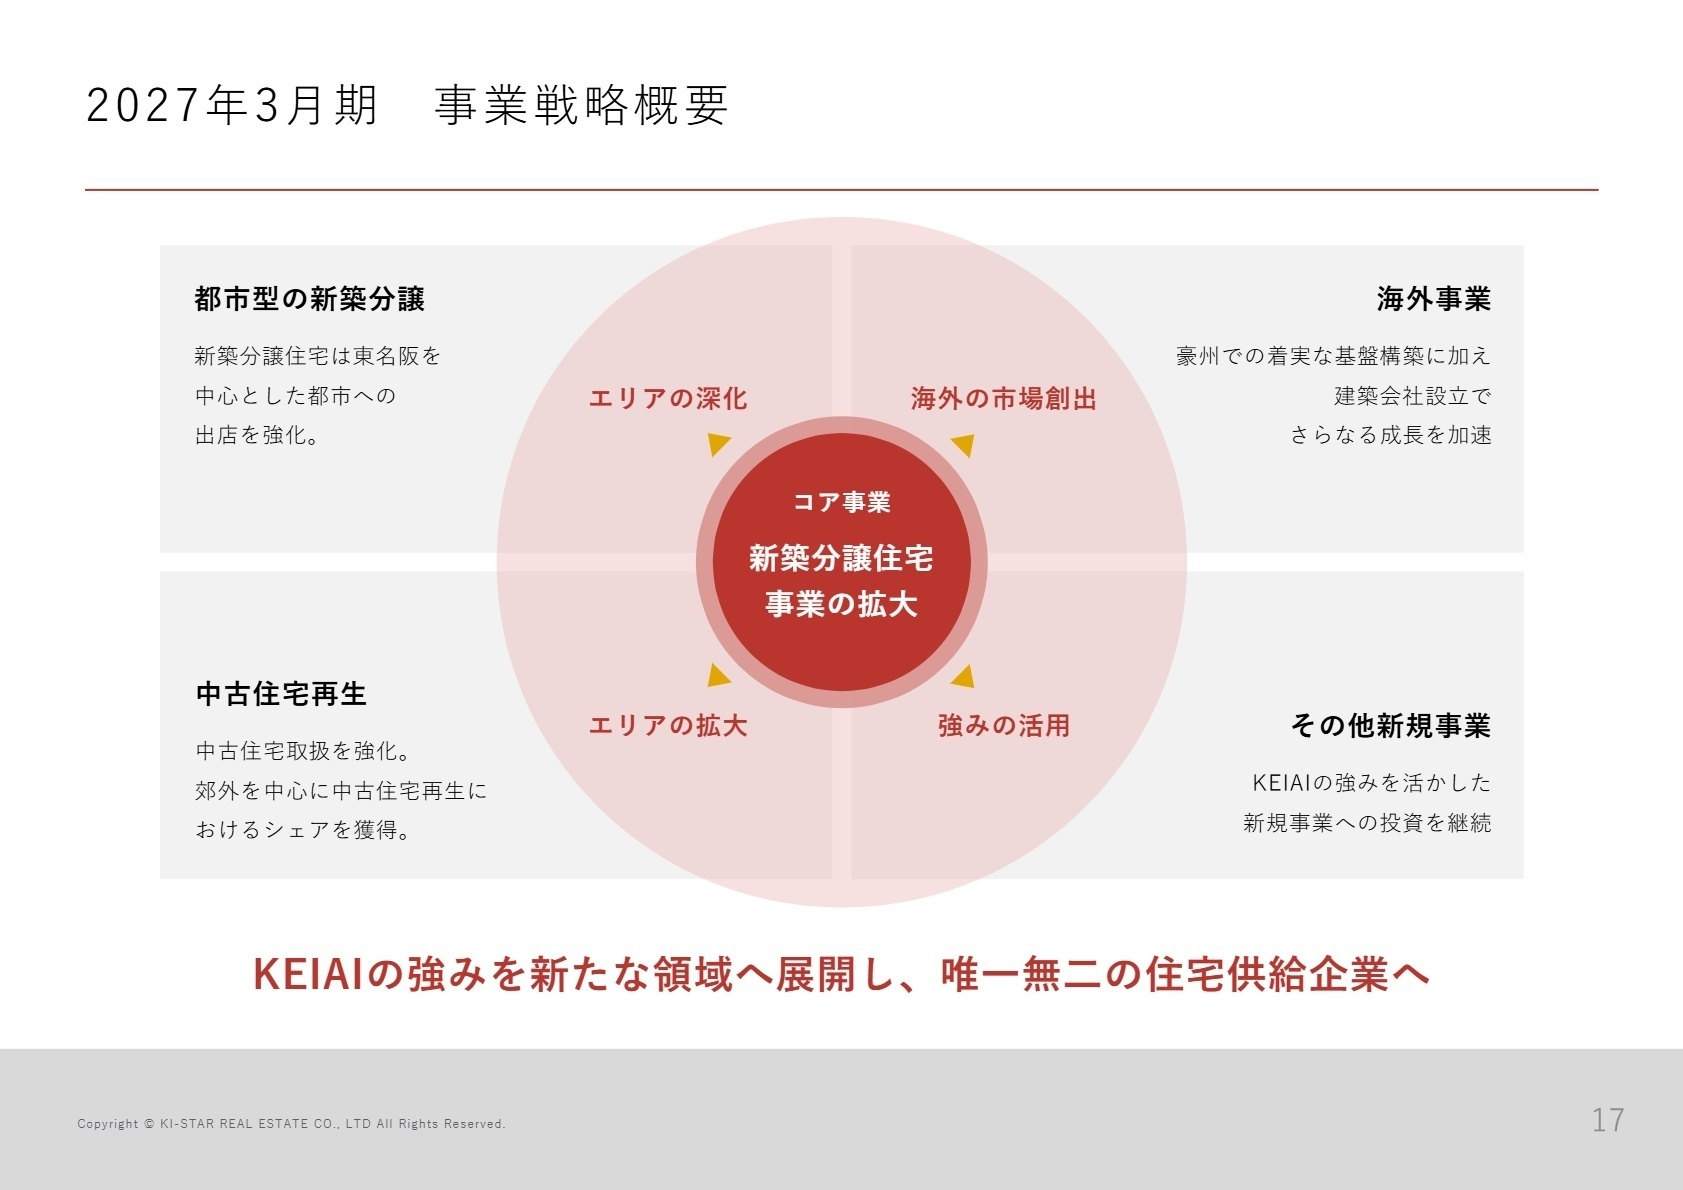
出典:2026年3月期 決算説明資料 P.17
2027年3月期の通期連結業績予想は、売上高450,000百万円(前期比14.2%増)、営業利益31,500百万円(同16.7%増)、経常利益28,500百万円(同14.2%増)、当期純利益17,500百万円(同14.0%増)を見込んでおり、中期経営計画を上回るペースでの成長を持続する方針です。足元では地政学リスクに伴う資材価格や原油高の影響が懸念されるものの、サプライチェーンの先行発注や調達先分散により影響は限定的と判断されています。
採用面では、新築分譲における大都市圏でのシェア拡大を支える営業・技術職に加え、中古住宅再生事業の全国100店舗構想を牽引するリーダー層、さらには豪州展開や収益不動産事業の成長を担う多彩な専門キャリア採用が活発化する見通しです。
4 求職者へのアドバイス
志望動機のヒント
同社の強みは、単なる住宅供給にとどまらず、ITを活用した「KEIAIプラットフォーム」による土地仕入から施工・販売までの高回転サプライチェーンにあります。面接では、従来の不動産業界における属人的な手法から脱却し、テクノロジーとデータを融合させて生産性を極大化させるビジネスモデルに魅力を感じている点を訴求すると強い共感が得られます。
また、足元で急伸している「新築分譲×中古住宅再生」の二刀流戦略や豪州建築内製化など、既存の枠組みを超えた新規事業展開に自身のこれまでの仕入ノウハウや施工管理・組織マネジメント経験をどう還元できるかを具体的に言語化することが選考通過の鍵となります。
面接での逆質問例
- 「中古住宅再生事業において早期に100店舗を目指す計画ですが、既存の分譲住宅で培った仕入ネットワークや部資材共有を、新拠点立ち上げ時にどのように連携させていく方針でしょうか?」
- 「豪州事業で現地建築会社KINTEGRA LIVINGを設立されましたが、国内の一気通貫プラットフォームの知見を海外オペレーションへ適応させるにあたり、現在どのような人材やスキルが最も重視されていますか?」
- 「大都市圏でのシェア拡大と粗利率20%台の維持を両立する上で、現場の営業職や施工管理職に求められるデジタルツール活用やKPI意識について、どのような育成・評価制度を運用されているかお聞かせください。」
5 転職者が知っておきたい現場のリアル(口コミ)
女性に優しい企業風土
女性に優しい企業風土ですので昇進も早く男性社員より優遇されます。 妊娠し、育休後も離職率は低いのも頷ける環境です。 働きやすい環境と言えるでしょう。
(代理店営業・20代後半・男性) [キャリコネの口コミを読む]飛び込み営業をするのが現実
その場に携われるのは自分自身が本当に幸せになれるやりがいのある仕事だと思います。しかし反響営業のみでは食べていけないので飛び込み営業をするのが現実です。
(代理店営業・20代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- ケイアイスター不動産株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- ケイアイスター不動産株式会社 2026年3月期 決算説明資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。