


0 編集部が注目した重点ポイント
①米国Verdad社買収で海外生産基盤を拡大する
2026年2月に米国のタイトオイル・ガス開発企業であるVerdad社の全持分を取得しました。これにより米国の生産量は日量35,000バレル相当へと倍増する見通しです。海外E&P(石油・天然ガスの探鉱・開発・生産)事業の成長加速に伴い、海外開発や現場オペレーションを主導できる技術者やプロジェクト管理者のキャリア機会が大幅に拡大しています。
②資源安で減益も純利益534億円を確保する
原油や天然ガスの販売価格下落を受け、営業利益は前期比37.2%減の389億円となりましたが、親会社株主に帰属する当期純利益は534億円を確保しました。中計の事業利益目標300億円を前倒しで達成しており、強固な財務体質を活かして次期以降の成長投資へと資金を振り向ける体制が整っています。
③不採算事業の売却で資産を再編する
超過利潤税が導入された英国北海事業(JUK社)の全株式を2025年7月に譲渡し、同年12月にはジャペックスエネルギーの売却を完了しました。さらに北海道のガス製造・導管事業の売却契約も締結するなど、不採算資産の売却と成長領域への集中が進んでおり、事業ポートフォリオの大規模な変革期を迎えています。
1 連結業績ハイライト
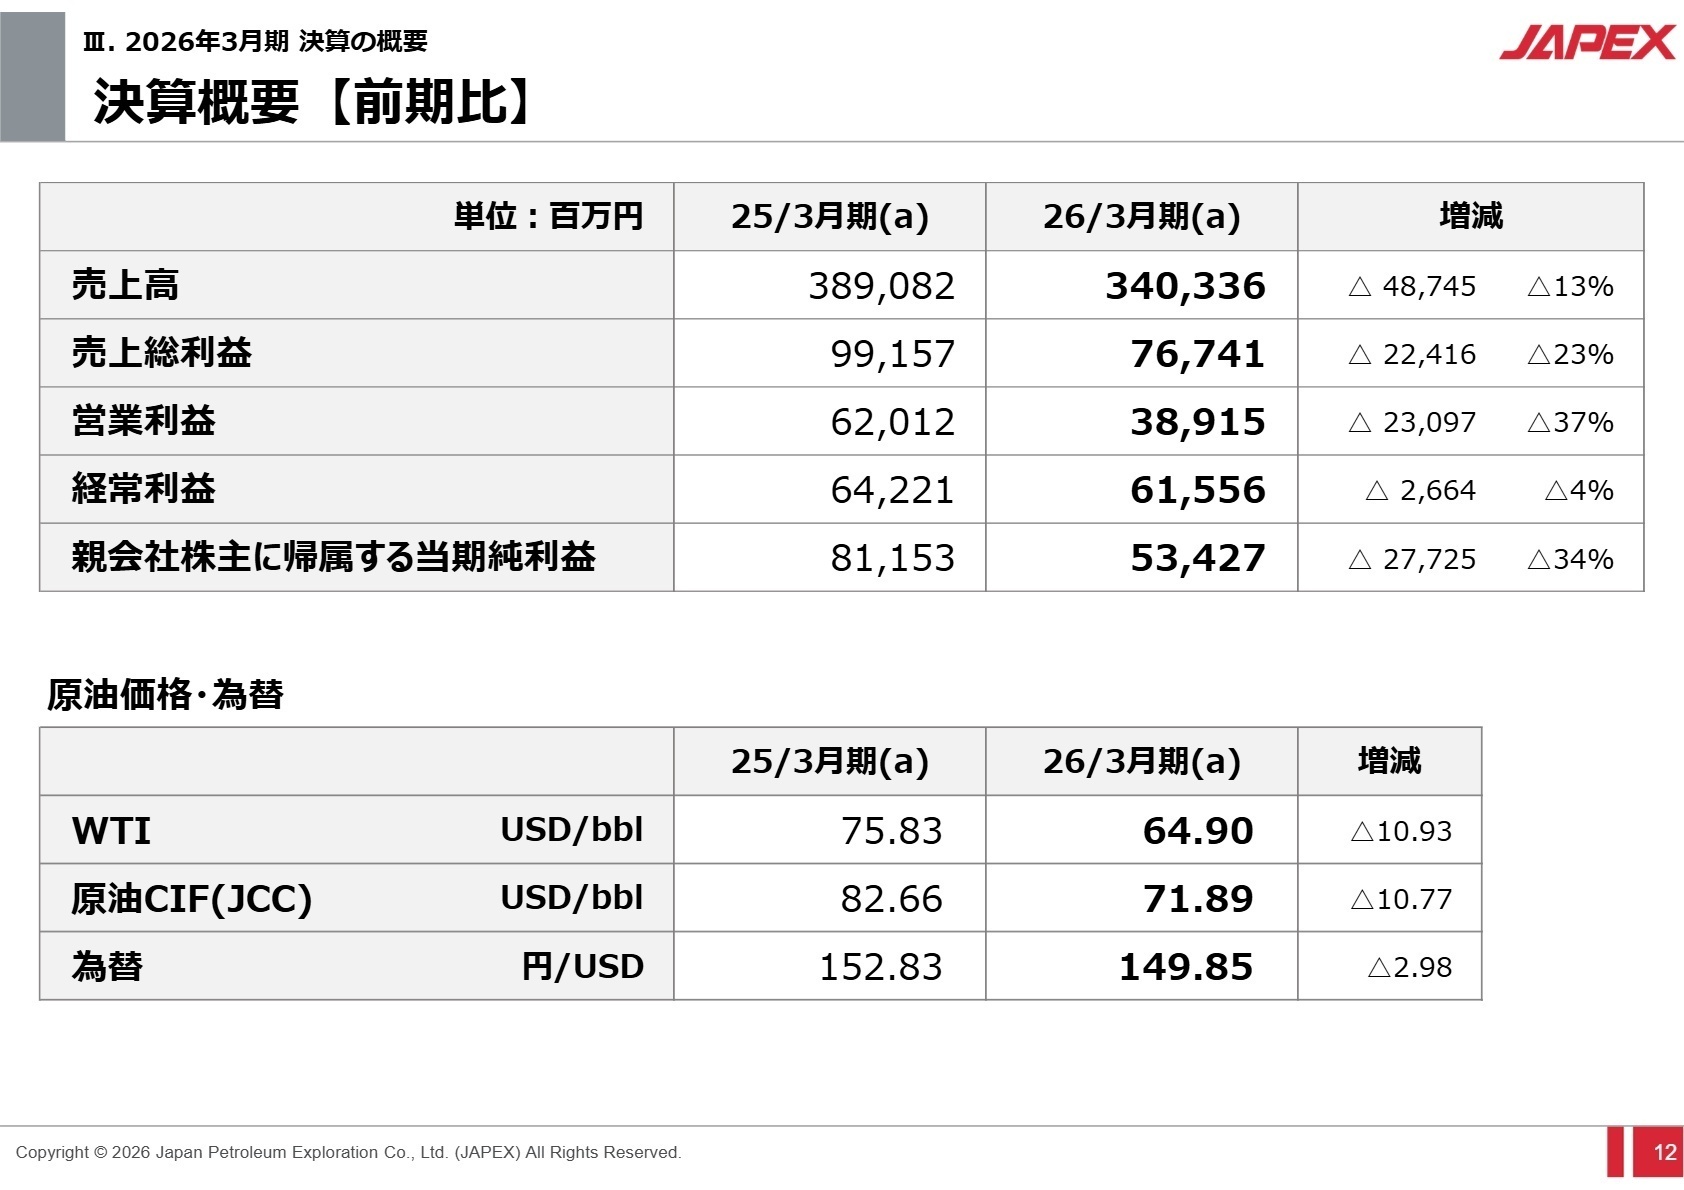
出典:2026年3月期 決算説明資料 P.12
当連結会計年度の売上高は3,403億36百万円(前期比12.5%減)、営業利益は389億15百万円(前期比37.2%減)となりました。原油CIF価格が前年度の1バレルあたり82.66ドルから71.89ドルへと下落したことや、液化天然ガス(LNG)の販売量が減少したことが主因です。一方で、為替差益82億円やデリバティブ関連利益の計上、さらに持分法投資損益が前期の損失から41億14百万円の利益へ転じたことで営業外損益が大幅に改善し、経常利益は615億56百万円(前期比4.1%減)と小幅な減少にとどまりました。
前連結会計年度に計上された大型の投資有価証券売却益が剥落したことで、親会社株主に帰属する当期純利益は534億27百万円(前期比34.2%減)となりましたが、会社側が掲げる資本効率指標であるROE(自己資本当期純利益率)は目標の5%を大幅に上回る9.2%を達成しており、事業基盤の収益力は順調な水準を維持しています。
2 事業別分析:転職者が活躍できるフィールド
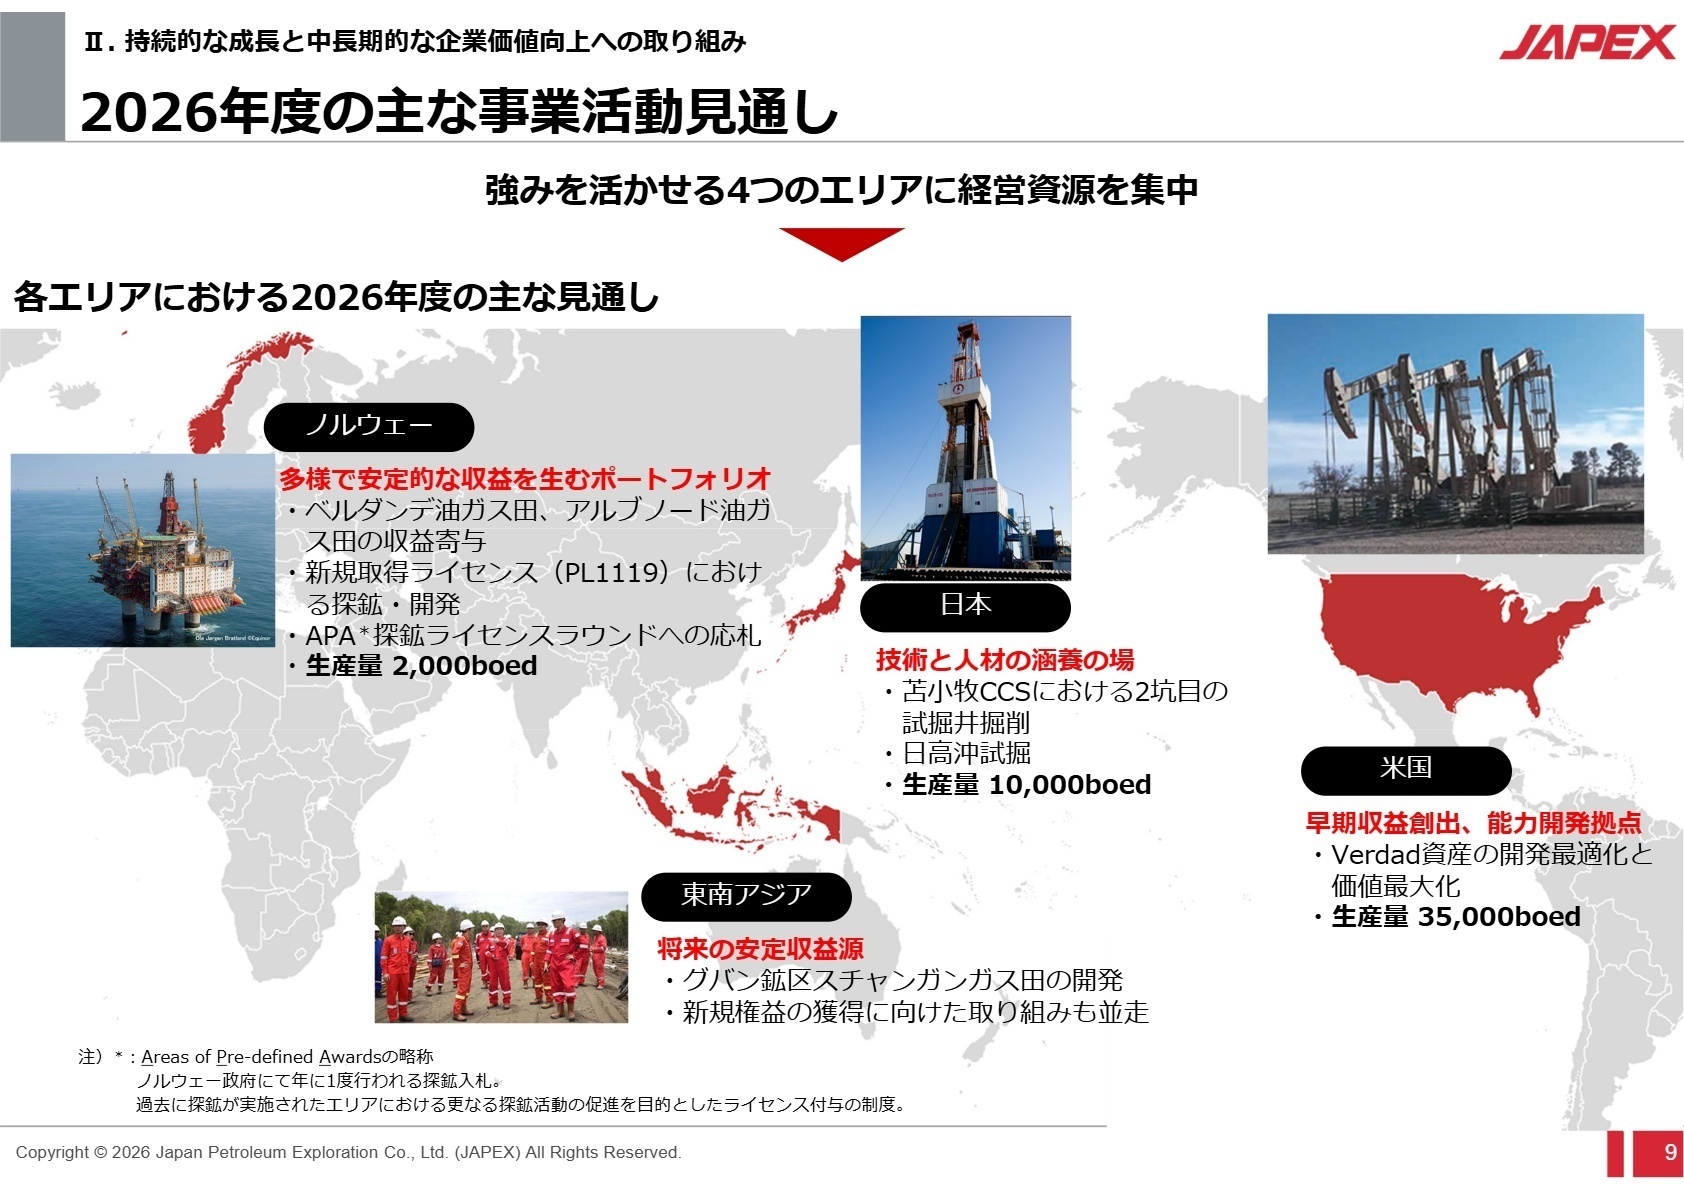
出典:2026年3月期 決算説明資料 P.9
日本セグメント
【事業内容】
国内における石油・天然ガスの探鉱・開発・生産、パイプライン網による天然ガスやLNGの供給、発電および電力販売、バイオマス燃料販売などを展開しています。
【業績推移】
売上高は前年同期比11.3%減の2,481億94百万円、セグメント利益は同31.4%減の308億69百万円となりました。
【注目ポイント】
LNG販売量の減少や販売価格下落、為替の円高推移による採算悪化が響いたものの、バイオマス燃料販売量は73万トンへと倍増し新たな柱に育ちつつあります。さらに苫小牧沖でのCCS(二酸化炭素回収・貯留)試掘井の掘削開始や蓄電所着工など、脱炭素・クリーンエネルギー領域への投資が加速しており、エネルギー構造転換をリードする技術者や新規事業開発人材の重要性が極めて高まっています。
北米セグメント
【事業内容】
米国におけるタイトオイル(頁岩層から採取される原油)および天然ガスの探鉱・開発・生産・販売、フリーポートLNGプロジェクトへの参画などを担っています。
【業績推移】
売上高は前年同期比6.0%減の523億77百万円、セグメント利益は同19.0%減の170億82百万円となりました。(注:Verdad社は2026年2月取得のため当期損益には未反映)
【注目ポイント】
原油販売価格の下落により減益となったものの、2026年2月に約10億ドルで完了したVerdad社の買収により、保有資産と操業権を大幅に強化しました。次期セグメント利益は396億円へと倍増する見通しとなっており、現地の鉱区オペレーションを自社で統括する現場監督や、油層評価・掘削エンジニア、海外PMI(買収後の経営統合)を主導する財務・法務人材の需要が急拡大しています。
欧州セグメント
【事業内容】
英国北海およびノルウェー領海域における原油・天然ガスの探鉱・開発・生産事業を展開しています。
【業績推移】
売上高は前年同期比57.9%減の80億72百万円、セグメント利益は同70.9%減の16億26百万円となりました。
【注目ポイント】
英国政府による超過利潤税引き上げ等を受け、2025年7月に英国子会社JUKの全株式を売却したことで大幅減収となりましたが、ノルウェー海域への資産集中を推進しています。ベルダンデ油ガス田の生産開始や新規ライセンス取得など、優良鉱区に経営資源を再配分しており、北海海洋開発の知見を持つエンジニアや事業性評価の専門人材が求められています。
中東セグメント
【事業内容】
連結子会社ジャペックスガラフを通じた、イラク共和国南部のガラフ油田事業における原油の開発・生産・販売を手がけています。
【業績推移】
売上高は前年同期比7.6%減の316億92百万円、セグメント利益は同28.6%減の29億68百万円となりました。
【注目ポイント】
販売価格下落に加え、期末にかけて中東情勢の緊迫化に伴いイラク政府から不可抗力宣言が出され、生産・出荷停止を余儀なくされました。次期予想では通年操業停止を織り込み売上ゼロを前提としています。こうした地政学リスクに対応するため、リスクマネジメント体制の刷新や海外パートナーとの調整を行う高度な渉外・保安管理の専門性が強く意識されています。
3 今後の見通しと採用の注目点
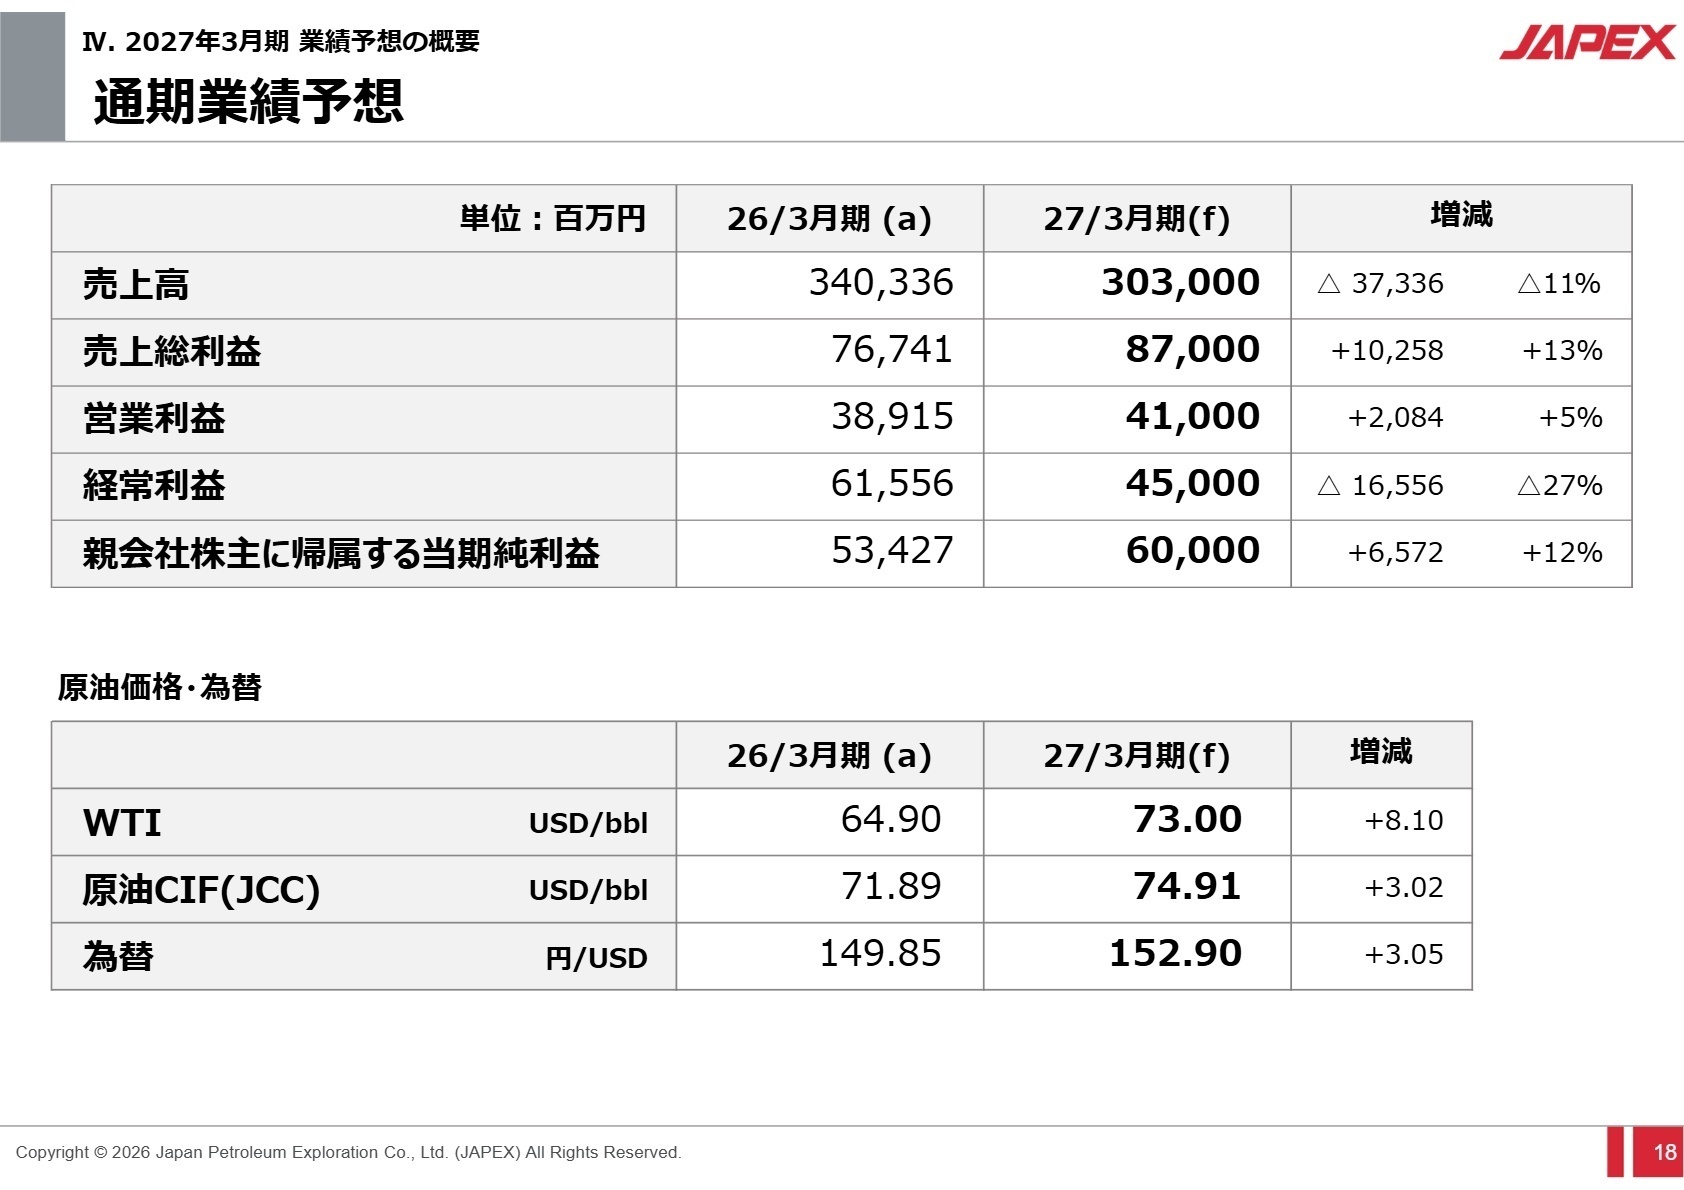
出典:2026年3月期 決算説明資料 P.18
2027年3月期の通期業績予想は、売上高3,030億円(前期比11.0%減)、営業利益410億円(前期比5.4%増)、経常利益450億円(前期比26.9%減)、親会社株主に帰属する当期純利益600億円(前期比12.3%増)を計画しています。イラク・ガラフ油田の生産停止による売上剥落やホルムズ海峡封鎖に伴うLNGスポット代替調達コスト増(営業利益へのマイナス影響72億円)を織り込む一方、米国Verdad社の新規通期寄与による生産量倍増が営業利益を押し上げます。
さらに特別損益として北海道のガス事業譲渡益310億円の計上を見込んでおり、最終利益は過去高水準となる600億円を見込みます。同社は「JAPEX経営計画2026-2035」を始動させ、成長投資を海外E&Pや再エネ・CCSへ集中させる方針を鮮明にしており、グローバルな開発現場で即戦力となる技術者やプロジェクトマネージャーにとって、極めて挑戦しがいのある事業拡大期にあります。
4 求職者へのアドバイス
志望動機のヒント
志望動機を構築する際は、同社が推進する「事業ポートフォリオの大規模な再編」と「脱炭素社会に向けた現実的なエネルギー移行」への共感を軸に据えるのが有効です。英国北海や国内の一部ガス事業といった不採算・非中核領域を売却する一方、米国の大型買収(Verdad社)による上流権益の拡大と、国内CCS試掘やバイオマス発電・蓄電事業の本格化を同時に進めています。
「伝統的な化石燃料の安定供給とカーボンニュートラル技術の社会実装の両輪に携わりたい」「米国などの海外大型アセットのオペレーターとして自らの技術力・マネジメント力を試したい」といった、同社の明確な戦略ベクトルに合致した志望動機が強い説得力を持ちます。
面接での逆質問例
面接では、経営計画の解像度を高めた本質的な問いを投げかけることで、高い事業理解と当事者意識をアピールできます。
- 「Verdad社買収により米国での生産量が大幅に拡大しますが、自社オペレーターとしての組織体制構築やPMIの推進において、現在中核として求めている人材要件を教えていただけますでしょうか。」
- 「北海道のガス製造・導管事業の譲渡が決定しましたが、勇払油ガス田を中心とする国内E&PとCCS事業へのリソース再配置はどのように進められる予定でしょうか。」
- 「中東情勢の緊迫化に伴い地政学リスク管理が問われる中、海外プロジェクト投資におけるリスク評価基準やサプライチェーン強靭化の最新の取り組みについて伺えますでしょうか。」
5 転職者が知っておきたい現場のリアル(口コミ)
男性でも女性でも育児休暇をしっかり取ることができる
男性でも女性でも育児休暇をしっかり取ることができる。人によっては半年の育児休暇を取っても問題なく職場に復帰しており、すごい時代になったと感じた。
(技術関連職・30代前半・男性) [キャリコネの口コミを読む]油層に関する業務についてはプロパー社員がメイン
最近は中途入社の人も増えており、特定の部門では、特に差があるようには感じない。油層に関する業務についてはプロパー社員がメインで行っていることもある。
(技術関連職・30代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 石油資源開発株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- 石油資源開発株式会社 2026年3月期 決算説明資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。