


0 編集部が注目した重点ポイント
①営業利益が過去最高を更新する
当連結会計年度の営業利益は前年同期比11.4%増の180億38百万円に達し、経常利益とともに過去最高を更新しました。原価管理の徹底による採算性改善が進展しており、確固たる収益基盤の上で事業拡大と待遇改善を両立させる好循環が生まれています。
②海外子会社特損でリスクを一掃する
連結子会社のSIGMA ENGINEERING JSCにおいて、のれんの一時償却や資産減損等に伴う特別損失30億79百万円を計上しました。当期純利益は一時的に減益となったものの、潜在的リスクの早期処理を完了させたことで、次期以降の海外事業の収益回復に向けた足場が整いました。
③5年間で350名規模の増員を進める
中期経営計画に基づき、営業・施工系要員として5年間で約350名の増員計画を明確化しました。勤務地希望制度の新設や給与制度の刷新、人的投資への約150億円投入など人事制度を抜本的に強化しており、中途入社者にとっても働きやすい環境整備が進んでいます。
1 連結業績ハイライト
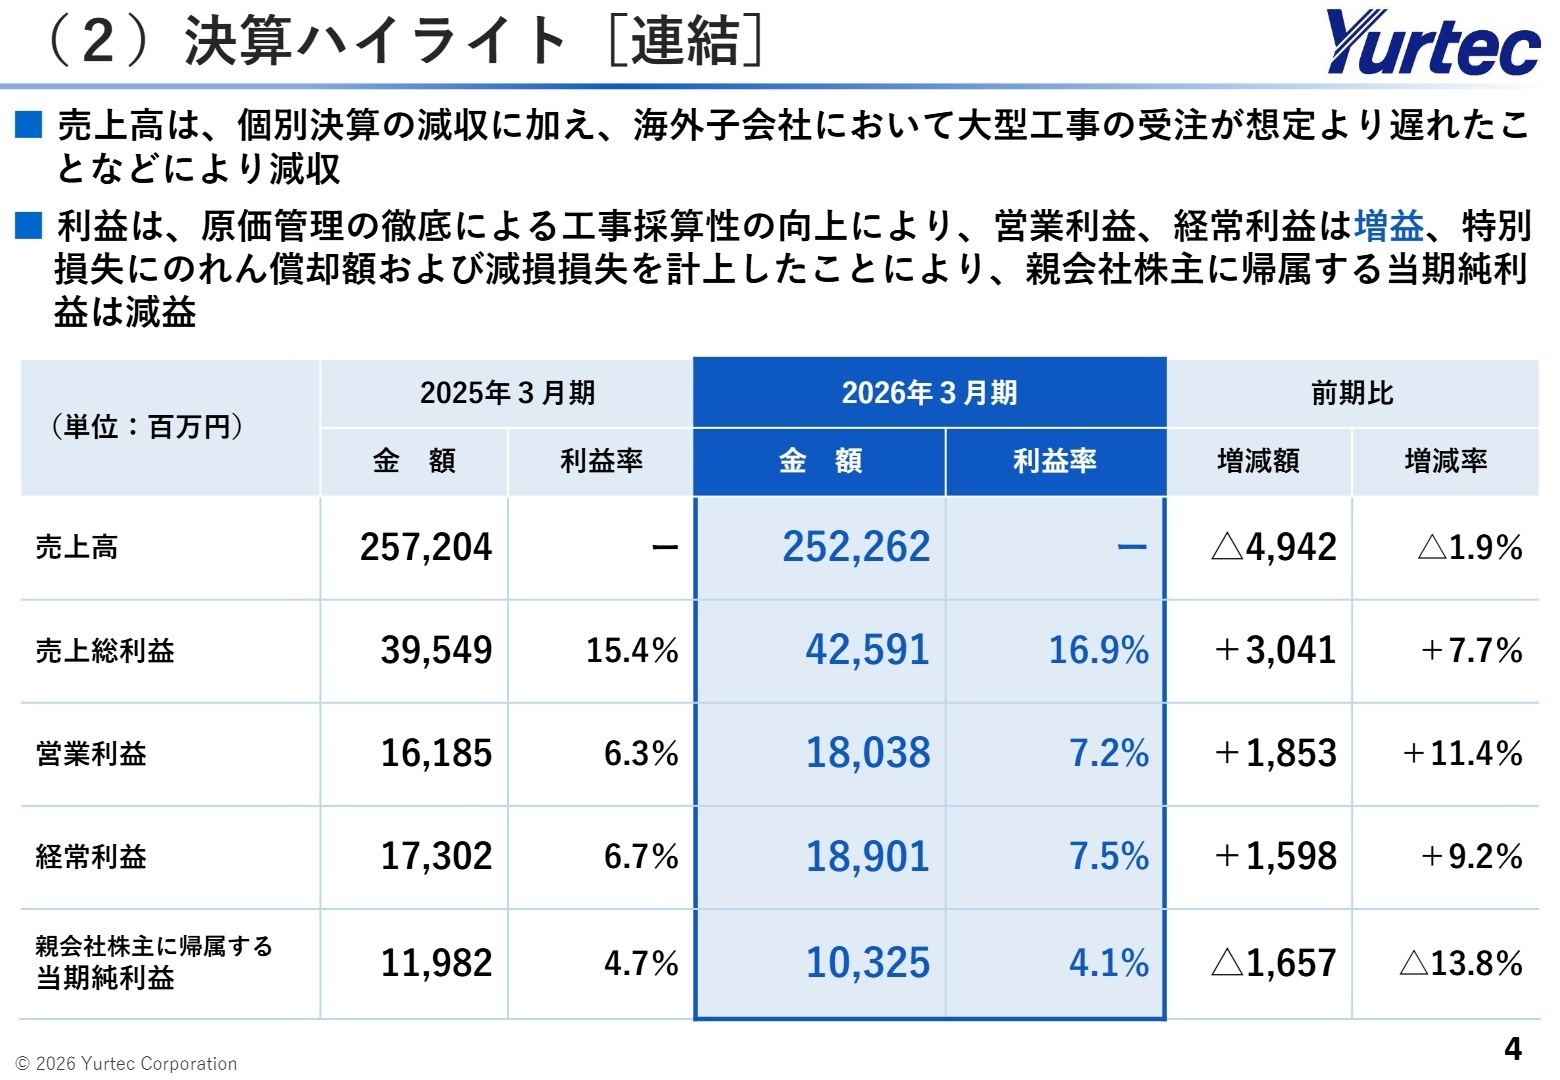
出典:2026年3月期 決算説明会 P.4
売上高
2,522億62百万円
前年同期比 △1.9%
営業利益
180億38百万円
前年同期比 +11.4%
経常利益
189億01百万円
前年同期比 +9.2%
親会社株主に帰属する当期純利益
103億25百万円
前年同期比 △13.8%
売上高は、大型工事の進捗が想定を下回ったことや海外子会社での受注遅延により前年同期比1.9%減収となりましたが、徹底した原価管理によって売上総利益率は16.9%(前年同期は15.4%)へと大幅に改善しました。営業利益率は7.2%に達し、本業の収益性は過去最高水準の利益体質へ進化しています。
当期の業績進捗については、特別損失の計上で純利益こそ減益となったものの、営業利益および経常利益は期初想定を上回るペースで着地しており、全体として極めて順調な収益向上を達成したと評価できます。
2 事業別分析:転職者が活躍できるフィールド
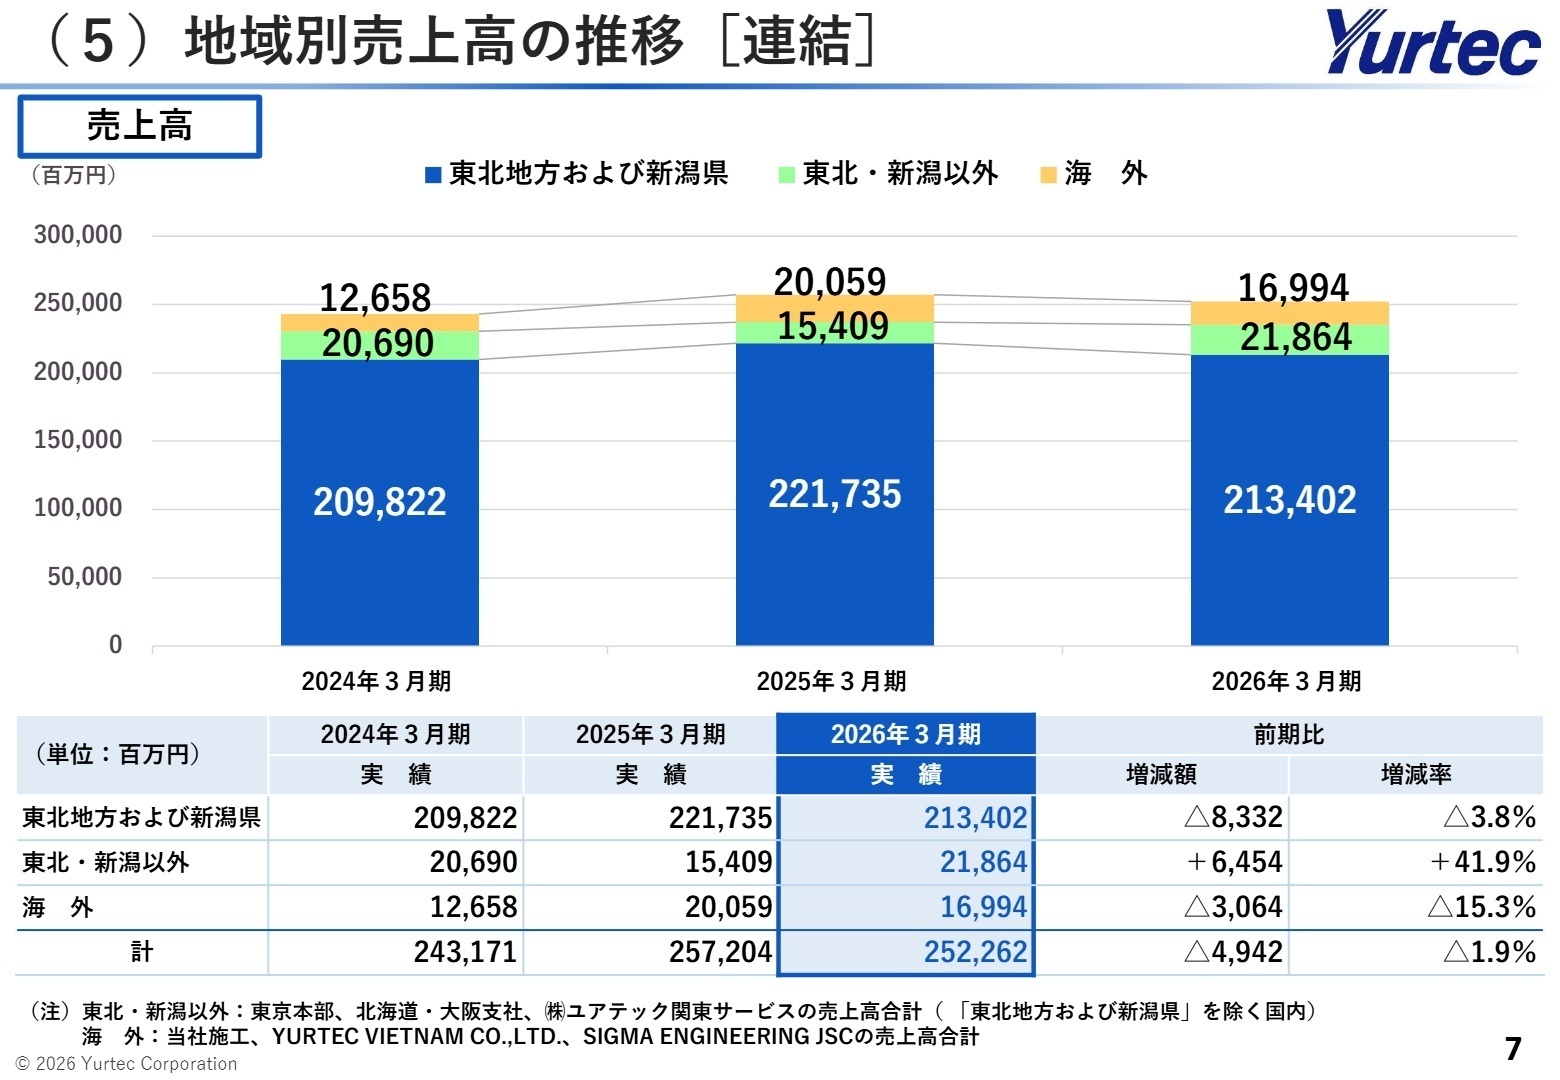
出典:2026年3月期 決算説明会 P.7
設備工事業(報告セグメント)
【事業内容】
電気、通信、土木、建築および空調管工事など、社会インフラから民間建築物まで設備工事全般を総合的に施工・管理する基幹事業です。
【業績推移】
売上高は前年同期比2.0%減の2,489億40百万円となった一方、セグメント利益は12.7%増の173億30百万円と力強い増益を達成しました。
【注目ポイント】
送配電網の更新需要や民間大型施設の高水準な受注残を背景に、徹底した施工合理化と採算性重視の受注活動が実を結んでいます。手持工事高は1,847億41百万円(前年比+16.3%)と極めて高水準に積み上がっており、豊富な施工案件を着実に完工へ導く施工管理技術者への需要が一段と高まっています。
その他事業(リース・警備・製造・不動産・電気事業等)
【事業内容】
車両・機器等のリース事業、警備業、ミネラルウォーター製造、不動産管理、廃棄物処理、太陽光発電による売電事業等を幅広く展開しています。
【業績推移】
外部顧客への売上高は前年同期比5.4%増の33億21百万円、セグメント利益は8.6%減の8億円となりました。
【注目ポイント】
グループの総合設備工事を周辺から支える機能に加え、独自の顧客基盤を持つ安定事業群です。利益面では資材価格や労務費上昇の影響を受けたものの、本業とのシナジーを発揮しつつ安定したキャッシュフロー創出に貢献しています。
地域別分析:東北・新潟以外(関東圏他)
【事業内容】
東京本部、北海道支社、大阪支社、㈱ユアテック関東サービスを通じ、首都圏の大規模再開発やデータセンター工事等を展開しています。
【業績推移】
売上高は前年同期比41.9%増の218億64百万円と極めて高い成長率を記録しました。
【注目ポイント】
中期経営計画における最重点成長エリアとして、首都圏の旺盛な民間建築需要や地域熱供給工事、急拡大するデータセンター需要を的確に取り込んでいます。2028年度には313億円への拡大を目指しており、首都圏で大型プロジェクトのマネジメント経験を持つ人材の採用が活発化しています。
地域別分析:東北地方および新潟県
【事業内容】
強固な顧客基盤を持つ創業地域において、東北電力グループ向け送配電設備工事や地域密着の一般電気・空調管工事を展開しています。
【業績推移】
売上高は前年同期比3.8%減の2,134億02百万円となりましたが、グループ売上の8割以上を支える盤石の基盤を維持しています。
【注目ポイント】
電力設備の高経年化対策やレジリエンス強化、基幹送電網の増強工事が進行しており、安定的な工事量が確保されています。人口減少を見据えてリニューアル工事や省エネ・ZEB(ネット・ゼロ・エネルギー・ビル)化提案を強化しており、提案型営業力の高い人材が求められています。
地域別分析:海外事業(ベトナム・ODA案件等)
【事業内容】
ベトナムの連結子会社2社(SIGMA社、YURTEC VIETNAM)を中心に、東南アジアでの民間設備工事やアフリカ等でのODA送配電網整備を展開しています。
【業績推移】
大型工事の受注遅延により売上高は前年同期比15.3%減の169億94百万円となりました。
【注目ポイント】
SIGMA社の減損損失計上を経て、受注時採算性の見直しを徹底しています。足元ではエジプトの太陽光発電整備(発注額75億円)やベトナムの洋上風力発電所建設(発注額約74億円)など大型案件を受注しており、グローバル展開を担う人材の活躍領域が再拡大しています。
3 今後の見通しと採用の注目点
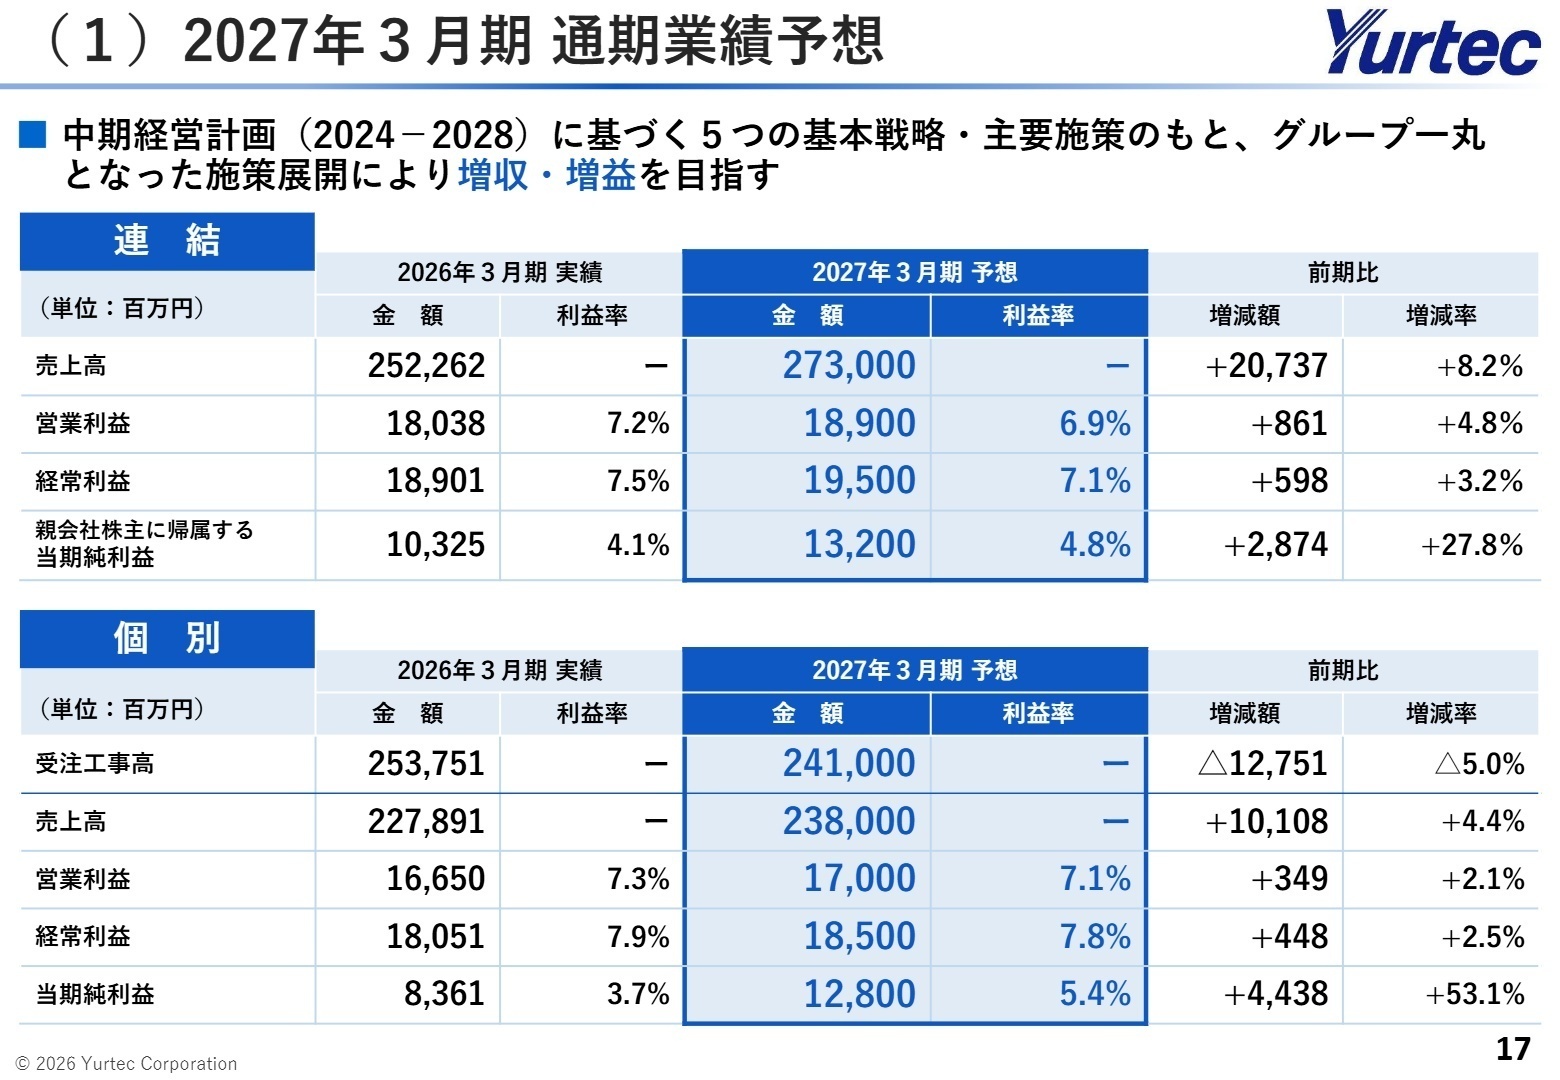
出典:2026年3月期 決算説明会 P.17
2027年3月期の通期連結業績は、売上高2,730億円(前期比8.2%増)、営業利益189億円(前期比4.8%増)、親会社株主に帰属する当期純利益132億円(前期比27.8%増)を見込んでいます。前期に計上した一過性の特別損失が剥落することに加え、高水準の手持工事高の進捗や首都圏再開発・データセンター案件の本格寄与が収益を強力に押し上げる見通しです。
国の送電網整備計画に伴う東北地内・連系線への巨額投資や、洋上風力発電など再生可能エネルギー関連の将来需要も見据え、施工体制の拡充が急務となっています。5年間で営業・施工系要員約350名を増員する計画が進行中であり、即戦力の施工管理・技術職採用がかつてない規模で推進されています。
4 求職者へのアドバイス
志望動機のヒント
ユアテックは、東北電力グループとしての強固な経営基盤を維持しながら、関東圏への進出加速や海外・再エネ分野への挑戦を進める「総合設備エンジニアリング企業」です。志望動機を構築する際は、前年比4割超の成長を遂げる首都圏・データセンター工事や、基幹送電網整備・洋上風力発電などの大型案件で、自身の現場管理・折衝経験をどのように発揮できるかを提示することが有効です。
原価管理の徹底で営業利益率が向上している背景を踏まえ、タブレット活用や電子契約といった現場DXを通じて工期短縮や生産性向上に寄与する姿勢をアピールするとともに、東北での盤石なインフラ保守に携わりつつ事業ポートフォリオ変革を牽引する中核人材として長期的なキャリアを築く覚悟を伝えることで説得力が増します。
面接での逆質問例
質問例1:「中期経営計画で掲げられている『5年間で約350名の要員増員』について、中途入社者に対してはどのような育成ステップや現場配属のフォロー体制が用意されているでしょうか?」
質問例2:「関東圏での売上高が大幅に拡大していますが、首都圏の大規模再開発やデータセンター工事において、同社ならではの施工競争力を支える強みはどこにあるとお考えでしょうか?」
5 転職者が知っておきたい現場のリアル
福利厚生については、文句の付け所がないくらいには充実しております
福利厚生については、文句の付け所がないくらいには充実しております。他社よりもそこは負けない良さではあるような気がします。
(20代前半男性・営業・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算説明会(2026年5月27日)







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。