


0 編集部が注目した重点ポイント
① 洋上風力支援事業の強化に向けKWSを完全子会社化
2026年3月末に、洋上風力発電支援船事業を展開するケイライン・ウインド・サービス(KWS)を完全子会社化しました。社会の低・脱炭素化に資する新規事業領域への投資を加速させており、環境・技術分野における専門人材の活躍機会が大きく広がっています。
② 船舶管理統括の中間持株会社を設立し体制を強化
安全運航および輸送品質のさらなる向上を図るため、グループ内の船舶管理会社を統括する中間持株会社「ケイラインシップマネージメントホールディングス」を設立しました。インハウスの船舶管理体制の基盤強化が進み、海務・海技組織全体の最適化が図られています。
③ KLKGロジスティックスHDを新規連結
物流事業のさらなる成長とグループ各社のシナジー創出を目的に、当期よりKLKGロジスティックスホールディングスを新規連結しました(※前年同期は未連結のため単純比較不可)。パートナー会社との協業推進による、事業の新たな価値創造が期待されます。
1 連結業績ハイライト
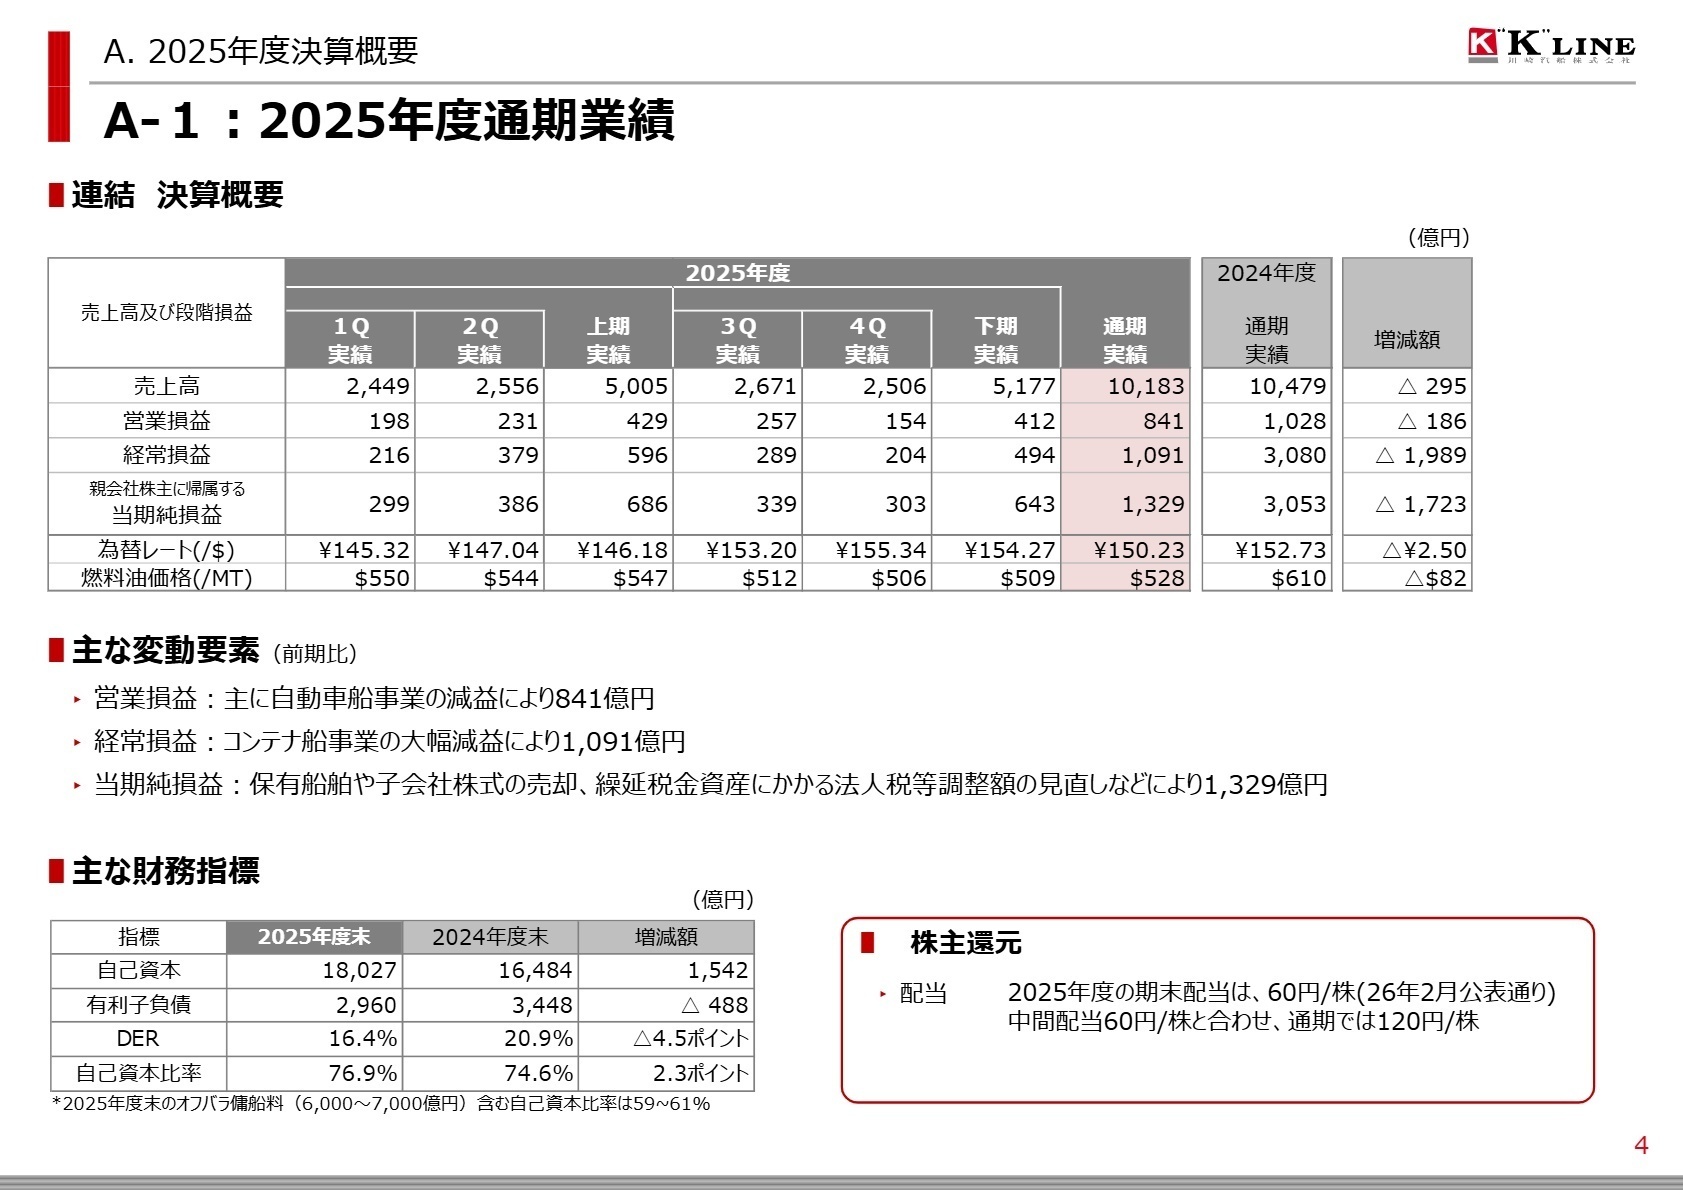
出典:2025年度本決算決算説明会資料 P.4
売上高
1兆183億円 (前年比2.8%減)
営業利益
841億円 (前年比18.2%減)
経常利益
1,091億円 (前年比64.6%減)
当期純利益
1,329億円 (前年比56.5%減)
2026年3月期(通期)の連結業績は、自動車船事業やコンテナ船事業において世界各国の需要が底堅く推移したものの、中東情勢の悪化等に伴う運航費の増加や、新造船竣工による供給増に起因する運賃低下の影響を大きく受けました。その結果、売上高は前年比2.8%減の1兆183億円、営業利益は前年比18.2%減の841億円と減収減益での着地となりました。
一方で、エネルギー資源セグメント等において中長期契約に基づく安定収益を確保しており、事業基盤の強靭性が示されています。業績は減益となったものの、通期の実績として自己資本比率は76.9%と高水準を維持し、次なる成長や環境投資に向けた最適資本構成の適正化は概ね順調に推移していると評価できます。
2 事業別分析:転職者が活躍できるフィールド
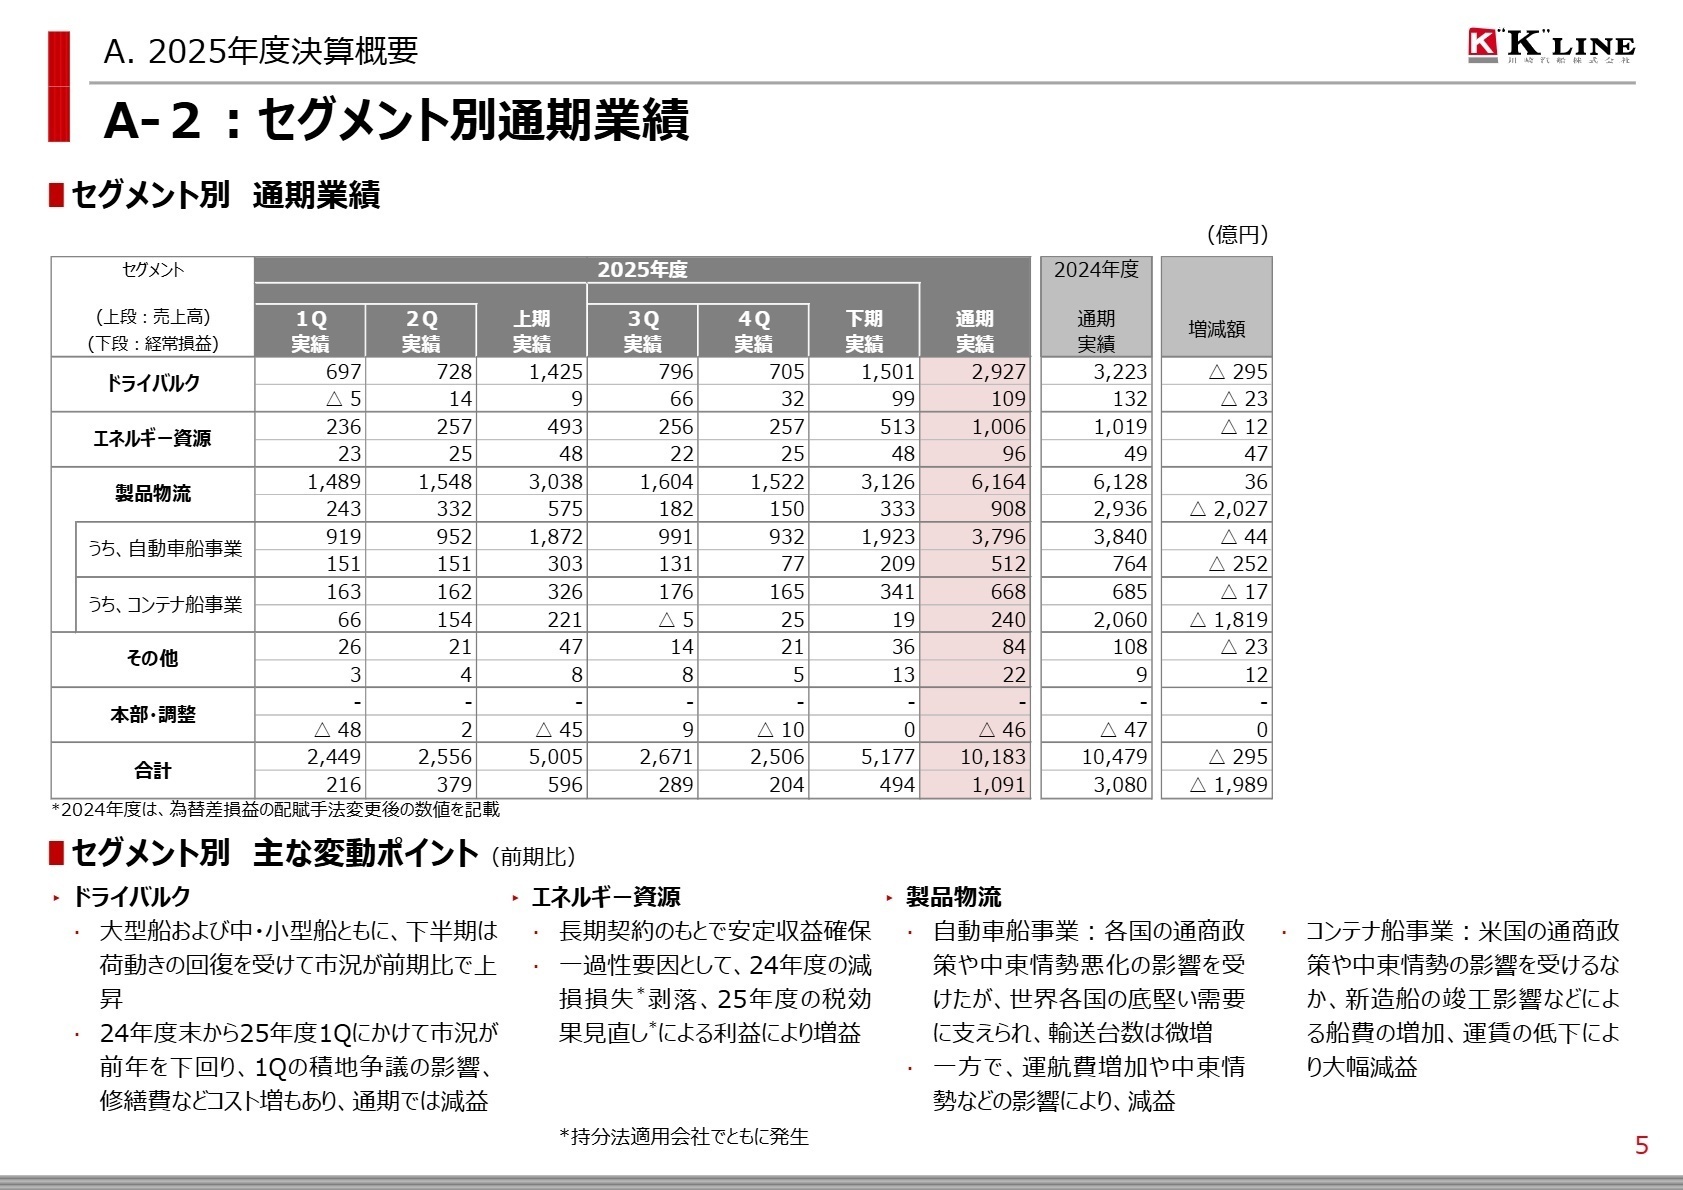
出典:2025年度本決算決算説明会資料 P.5
ドライバルクセグメント
事業内容: 鉄鉱石や石炭、穀物などのばら積み貨物の海上輸送を行う事業です。
業績推移: 売上高2,927億円(前年比9.2%減)、セグメント経常利益109億円(同17.9%減)となりました。
注目ポイント: 上半期の需要低迷やコスト増により減益となりましたが、下半期は市況が持ち直しました。今後はインド・中東等の成長市場における需要の取り込みと、LNG燃料船を中心とする環境対応船への転換が注力戦略であり、顧客の脱炭素化を支援する環境営業の立案・実行を担うプロフェッショナルが求められています。
💡 注目職種: 環境・技術系人材、グローバル営業スタッフ
エネルギー資源セグメント
事業内容: LNG(液化天然ガス)船、LPG船、大型原油船などによるエネルギー輸送事業です。
業績推移: 売上高1,006億円(前年比1.2%減)、セグメント経常利益96億円(同96.9%増)となりました。
注目ポイント: 長期契約のもとで安定して稼働しており、一過性要因の解消も寄与し大幅な増益を達成しました。移行エネルギーとしての需要伸長を見込み運航船隊の拡大を計画中で、大規模プロジェクトの推進を牽引できる経験豊かな管理マネージャー層の活躍機会が拡大しています。
💡 注目職種: プロジェクト管理マネージャー、海運プロフェッショナル人材
製品物流セグメント
事業内容: 自動車船、国内・国際物流、近海・内航、コンテナ船による総合的な物流事業です。
業績推移: 売上高6,164億円(前年比0.6%増)、セグメント経常利益908億円(同69.0%減)となりました。
注目ポイント: (※当期よりKLKGロジスティックスHDを新規連結。前年同期は未連結のため単純比較不可)中東情勢の悪化等で減益となりましたが、各国の需要に支えられ自動車の輸送台数は増加しました。多様なサプライチェーンの変化への対応力と業務プロセスの高度化が課題であり、デジタルトランスフォーメーション(DX)を推進できる変革人材が急務とされています。
💡 注目職種: ビジネストランスフォーメーション人材、ロジスティクス企画職
その他
事業内容: 船舶管理業、旅行代理店業、不動産賃貸・管理業などを含みます。
業績推移: 売上高84億円(前年比22.2%減)、セグメント経常利益22億円(同132.7%増)となりました。
注目ポイント: 船舶管理体制の統合・強化が進められており、事業基盤の安全・品質管理機能の向上に向けた組織構築が着実に進捗しています。
💡 注目職種: 船舶管理マネジメント、安全品質管理担当
3 今後の見通しと採用の注目点
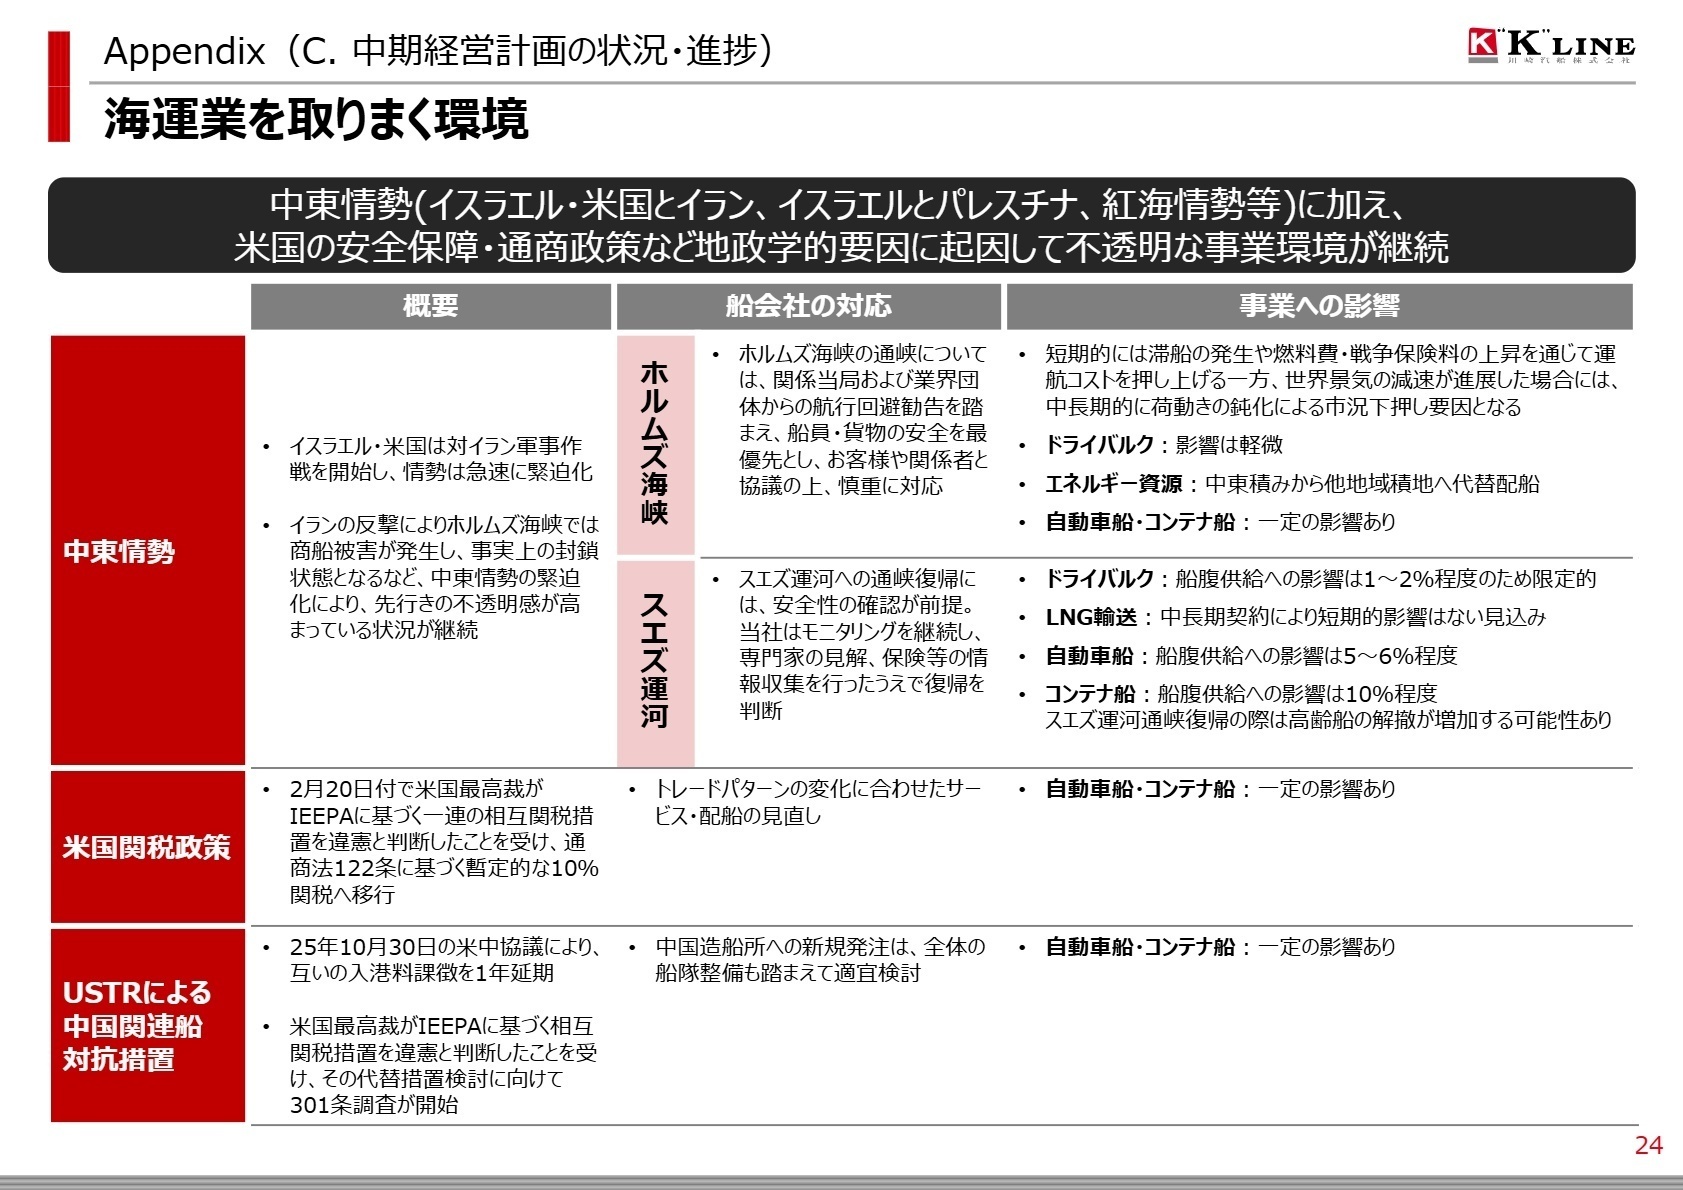
出典:2025年度本決算決算説明会資料 P.24
次期(2027年3月期)の連結業績予想は、売上高1兆200億円、経常利益1,000億円と見込まれています。中東情勢の緊迫化によるスエズ運河の回避や、環境規制強化に伴うコスト増といった事業環境の不透明感は続きますが、同社は「成長を牽引する役割を担う事業」への集中投資をブレずに実行しています。特に、液化CO2輸送や洋上風力発電支援といった新規事業領域において、自社の強みである高度な安全管理機能とデジタルトランスフォーメーション(DX)を融合させ、脱炭素社会の実現に向けた新たなサプライチェーンの構築に挑んでいます。これからの川崎汽船では、従来の枠組みを超え、環境技術やDXを活用した新たな価値創造を主導できるイノベーション人材への期待がかつてなく高まっています。
4 求職者へのアドバイス
志望動機のヒント
川崎汽船は、低炭素・脱炭素化を事業の成長機会と位置づけています。洋上風力発電支援事業の強化やLNG燃料船の積極導入など、環境対応への強い投資姿勢に共感し、自身の専門スキル(環境技術、グローバル営業、DX推進など)が持続可能なサプライチェーン構築にどのように寄与できるかを具体的にアピールすると説得力が増すでしょう。
面接での逆質問例
- 御社は船舶管理統括の中間持株会社を設立し体制強化を図っていますが、安全運航や品質管理の現場において現在最も課題と感じられている点は何でしょうか?
- 次期中期経営計画に向けてビジネストランスフォーメーション人材の育成に注力されていますが、中途採用者に特に期待されるDXの役割やミッションについて教えてください。
5 転職者が知っておきたい現場のリアル
安定した生活を希望するひとには適しています
これでいいのかという感じと疎外感を感じている人は多くいますが給与水準は低くなく仕事も従来の焼き直しのところが多いので出世は望まず安定した生活を希望するひとには適しています。
(30代前半・代理店営業・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2025年度本決算 決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。