


0 編集部が注目した重点ポイント
①海外生活関連事業が回復し営業利益27.9%増を達成
2026年3月期通期の連結営業利益は前年同期比27.9%増の252億円へ伸長しました。前期に大規模修繕を実施した米国のNDP(日本ダイナウェーブパッケージング)社が平常操業へ復帰したほか、豪州Opal社の操業改善が進展し、海外事業の収益改善がグループ全体の増益を大きく牽引しています。
②中計目標の純有利子負債削減とD/Eレシオ改善を達成
財務健全化の取り組みが進み、純有利子負債は前期末比197億円減の6,752億円となり、中期経営計画2025の目標(7,100億円以下)を達成しました。株主資本ベースのネットD/Eレシオも1.74倍へと改善しており、次期中計に向けた財務体質の改善が進展しています。
③中期経営計画2030を始動し営業利益600億円を目指す
2027年3月期を初年度とする「中期経営計画2030」を策定し、「B/Sの最適化」「構造改革の断行」「収益性の向上」を掲げました。目標として営業利益600億円以上、ROIC4%以上、ROE8%以上を設定しており、成長事業へのリソース集中と事業構造の転換を加速させています。
1 連結業績ハイライト
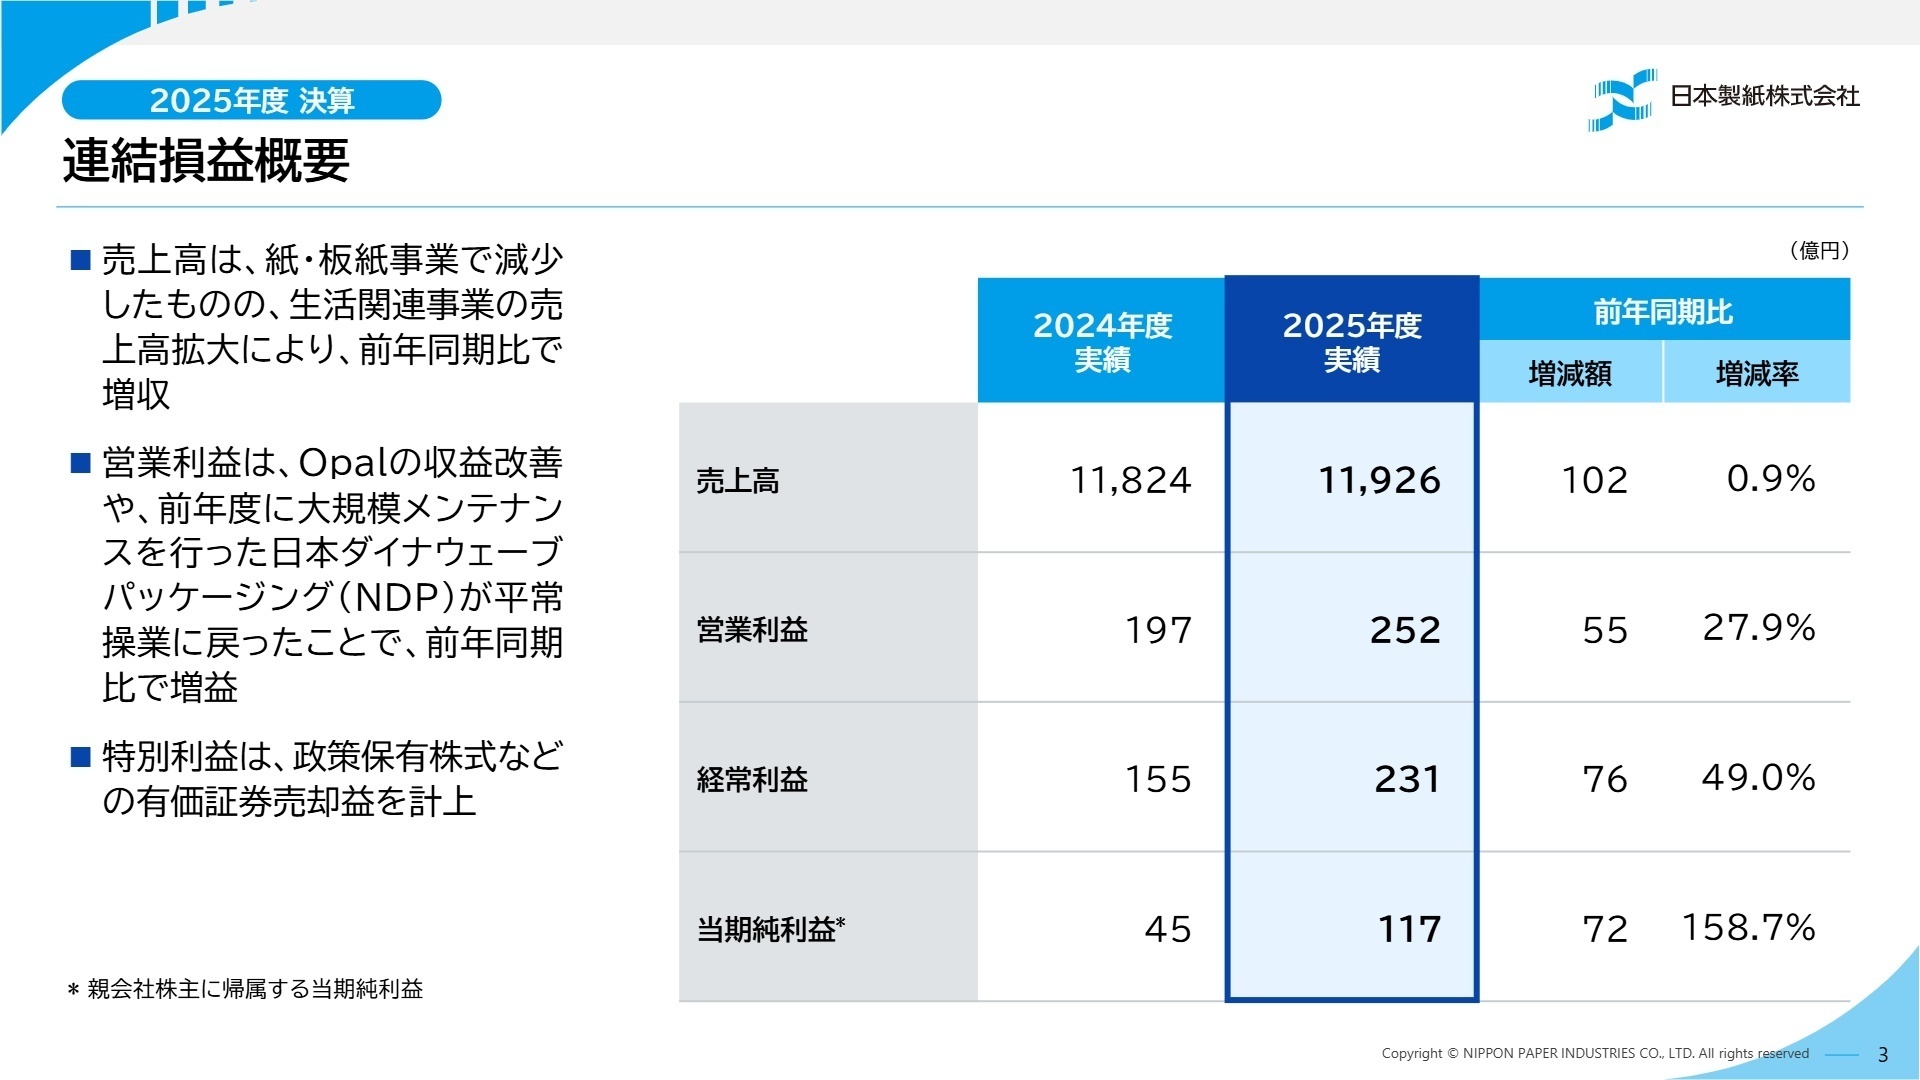
出典:2025年度 決算説明資料 P.3
当連結会計年度の売上高は1兆1,926億円(前期比0.9%増)となりました。洋紙輸出の減少があったものの、クレシア宮城工場の通年寄与やNDP社の通常操業復帰が増収に寄与しました。営業利益は252億円(同27.9%増)、経常利益は230億円(同49.0%増)となり、政策保有株式売却益の計上などにより親会社株主に帰属する当期純利益は117億円(同158.7%増)へと大幅拡大しました。
当期の実績は各利益項目で前年実績を大きく上回る推移を見せて着地しており、海外拠点の立て直しと国内の価格修正効果が結実した順調な業績回復を示しています。
2 事業別分析:転職者が活躍できるフィールド
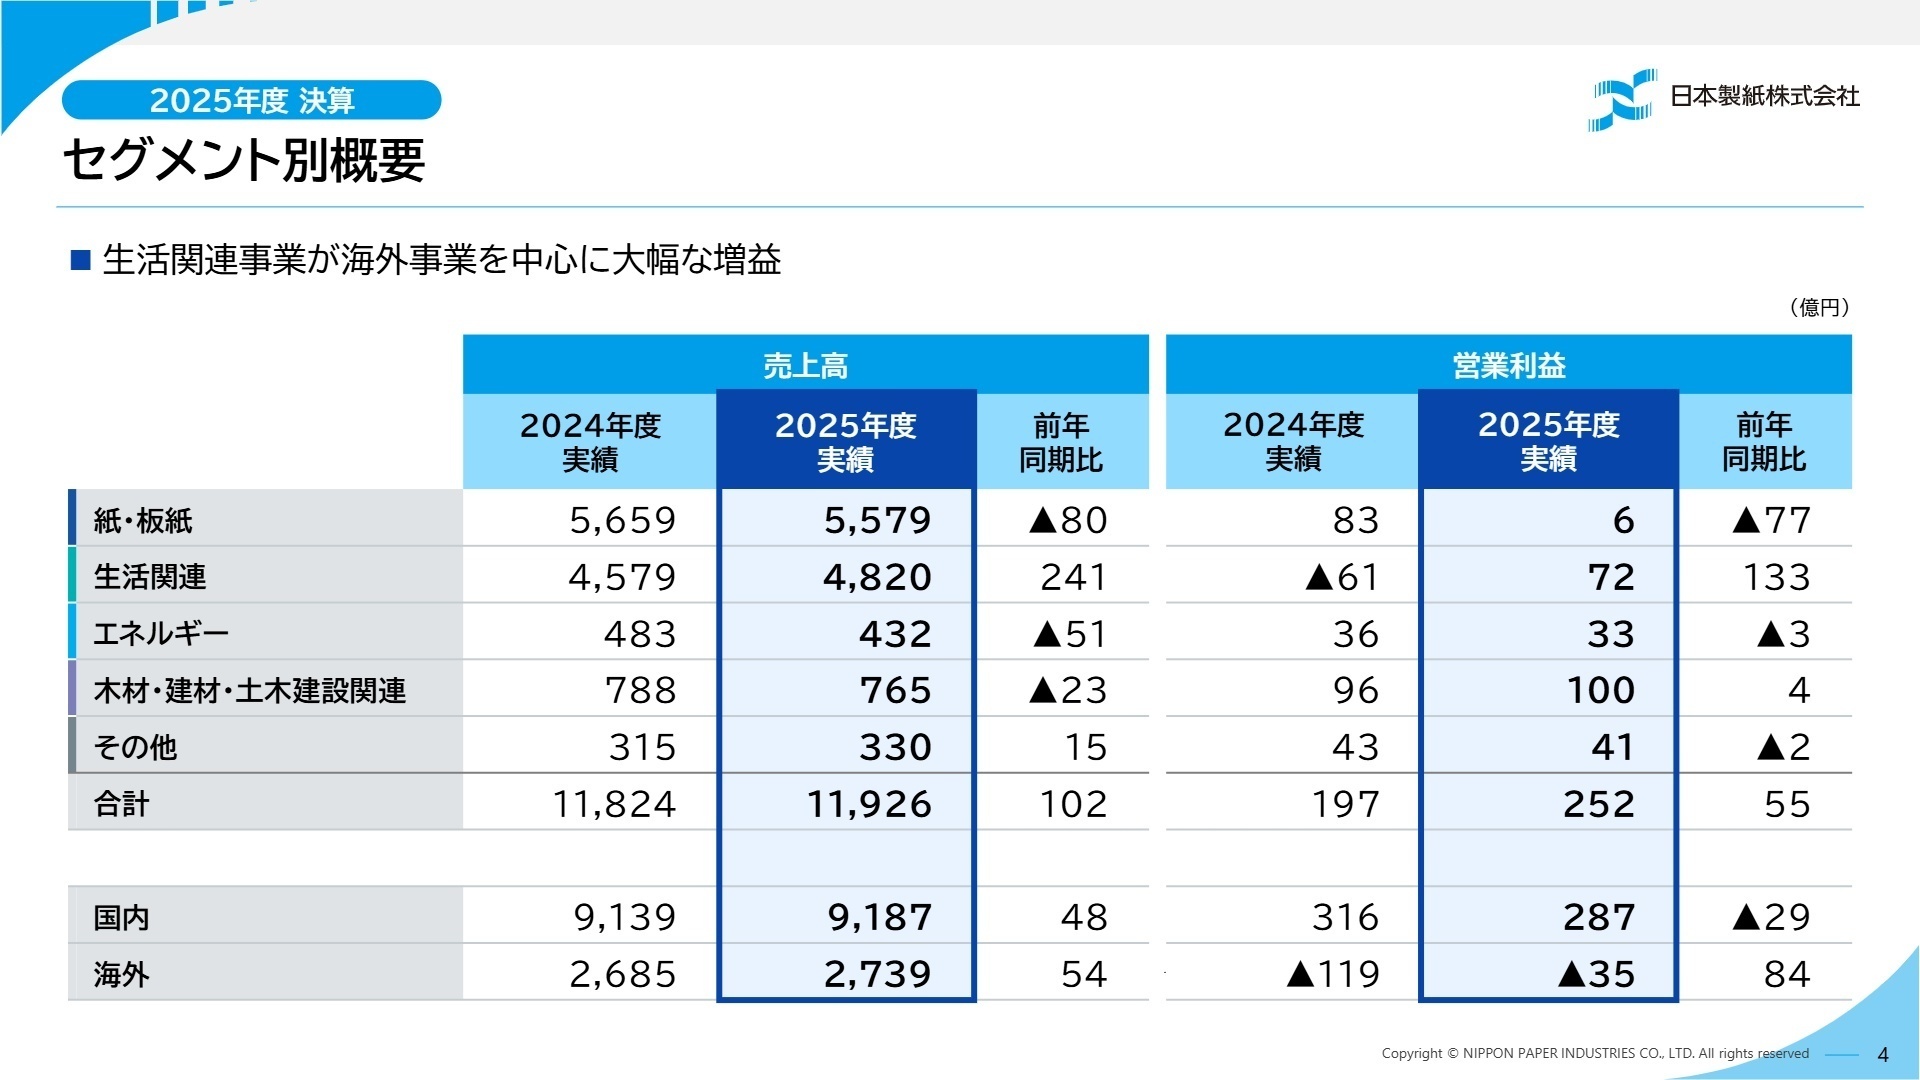
出典:2025年度 決算説明資料 P.4
紙・板紙事業
【事業内容】洋紙、板紙、パルプ及び製紙原料の製造・販売を展開しています。
【業績推移】売上高は5,578億円(前期比1.4%減)、営業利益は5億円(同93.2%減)と大幅減益となりました。
【注目ポイント】洋紙の国内販売量は他社撤退に伴い増加したものの、輸出市況悪化や労務費・物流費等の上昇が利益を圧迫しました。収益構造の再構築に向けて原価改善と徹底した価格修正が推進されており、製造プロセスの合理化やサプライチェーン最適化を主導できる生産技術・物流管理の専門人材が求められています。
生活関連事業
【事業内容】家庭紙、紙加工品、液体用紙容器、機能性フィルム、化成品の製造・販売を担います。
【業績推移】売上高は4,820億円(前期比5.3%増)、営業利益は71億円(前年は61億円の損失)と大幅黒字化を達成しました。
【注目ポイント】クレシア宮城工場の寄与に加え、北米NDP社や豪州Opal社の操業改善により海外事業利益が91億円改善しました。機能性フィルムも伸長しており、グループの成長ドライバーとして海外拠点マネジメントや機能材料開発の領域でグローバルに事業を推進できる人材への期待が高まっています。
エネルギー事業
【事業内容】発電設備の運用および電力の製造・卸売販売を展開しています。
【業績推移】売上高は431億円(前期比10.6%減)、営業利益は33億円(同6.4%減)と減収減益となりました。
【注目ポイント】石炭価格下落に伴う販売電力価格の低下が影響したものの、安定した利益基盤を維持しています。燃料調達コストや電力需給環境の変動に対応し、バイオマス混焼技術の高度化や発電運用の最適化を推進できる電力運用・プラント保全のエキスパートが重宝されます。
木材・建材・土木建設関連事業
【事業内容】木材の仕入販売、建材の製造・仕入販売、土木建設工事を扱っています。
【業績推移】売上高は765億円(前期比2.8%減)、営業利益は100億円(同4.7%増)と増益を確保しました。
【注目ポイント】新設住宅着工戸数の減少や為替影響で減収となったものの、国内におけるバイオマス燃料需要の拡大を背景に堅調な利益を計上しました。木質資源の安定供給体制構築と調達網の最適化を担うバイオマス・木材調達の専門人材が活躍できる分野です。
その他事業
【事業内容】グループ内外向けの物流事業やレジャー事業等を展開しています。
【業績推移】外部売上高は330億円(前期比4.5%増)、営業利益は32億円(同6.6%増)となりました。
【注目ポイント】グループ全体の物流機能を支える重要な基盤であり、物流の効率化や外部向け物流サービスの拡大が進められています。物流2024年問題への対応や配送網の共同化など、ロジスティクス改革をリードする物流企画の経験者が活躍できる環境です。
3 今後の見通しと採用の注目点
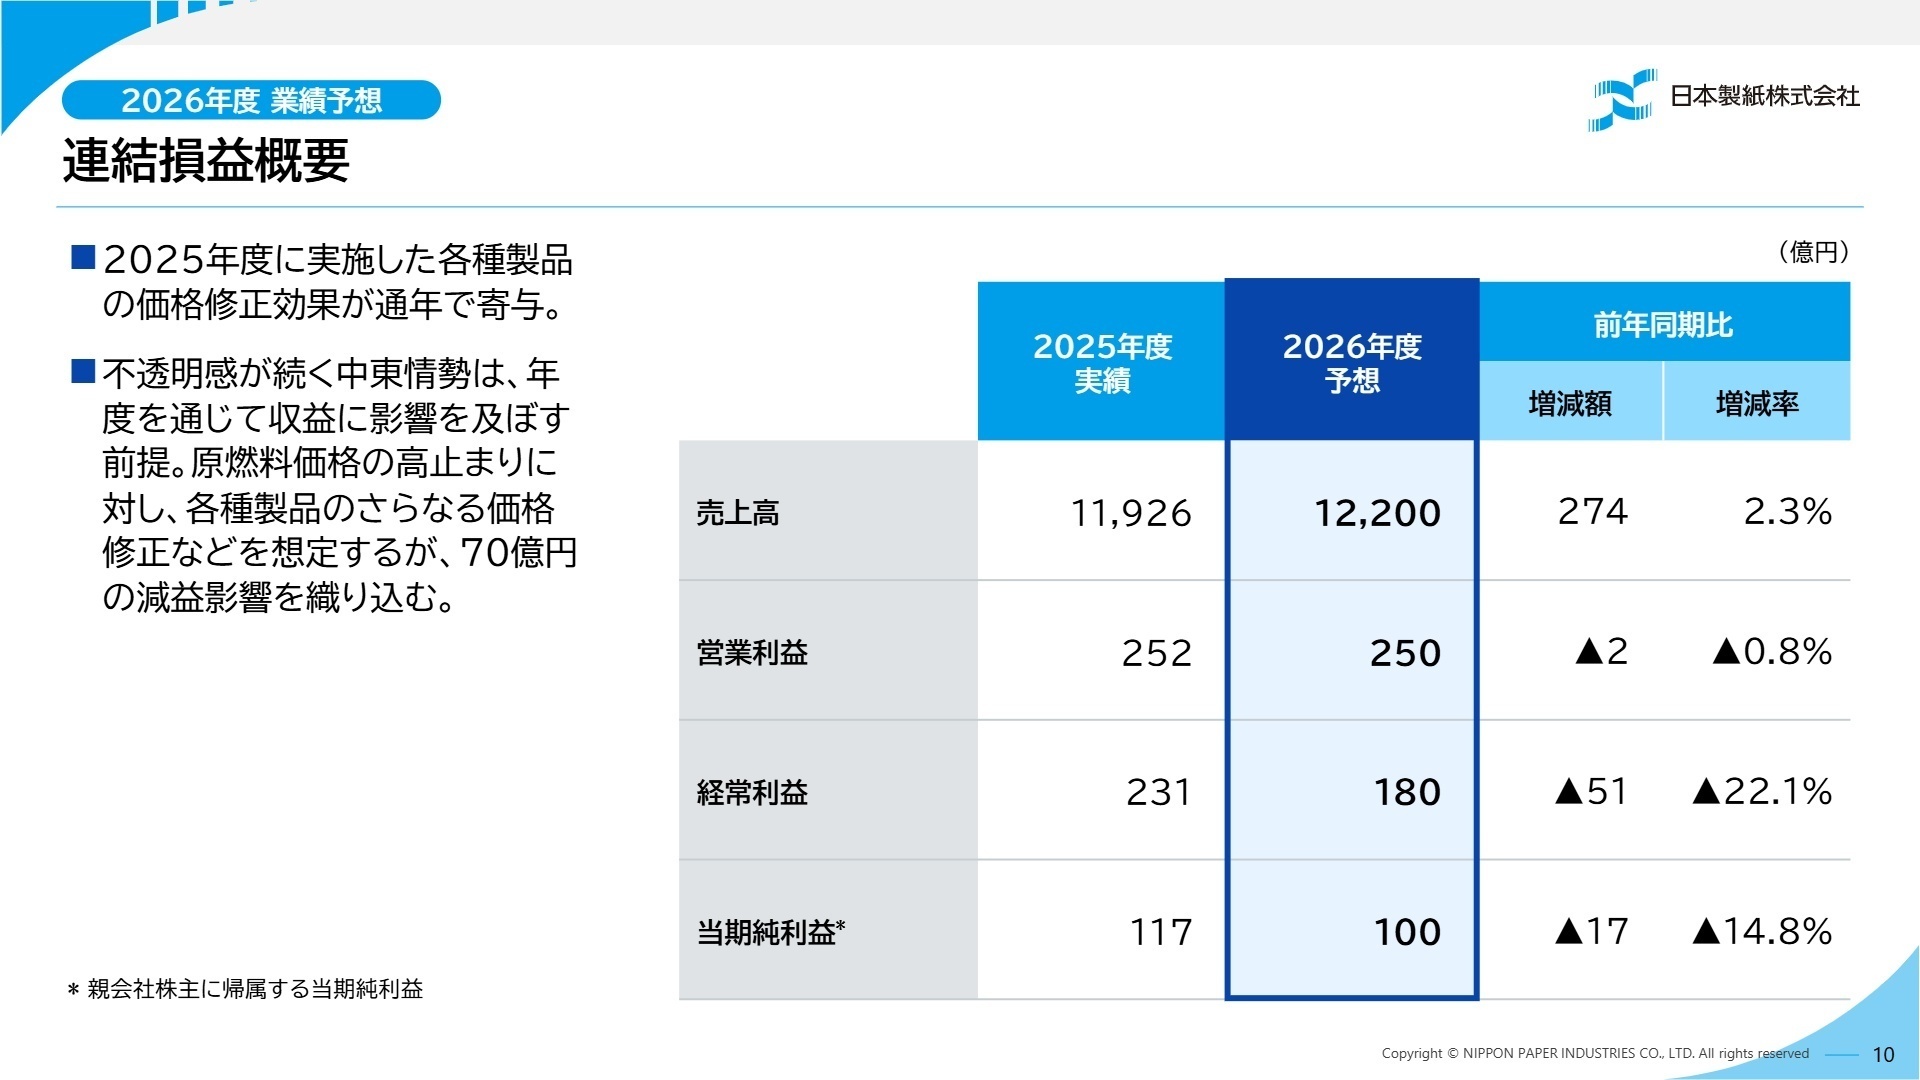
出典:2025年度 決算説明資料 P.10
2027年3月期(2026年度)の通期連結業績は、売上高1兆2,200億円(前期比2.3%増)、営業利益250億円(同0.8%減)、経常利益180億円(同22.1%減)、当期純利益100億円(同14.8%減)を見込んでいます。原燃料価格や物流費の上昇に対し製品価格修正を継続するものの、中東情勢の影響による原燃料高止まりを想定し、70億円の減益影響を慎重に織り込んだ計画です。
同年度より始動する「中期経営計画2030」では、営業利益600億円以上やROIC4%以上の達成を掲げています。設備投資額は2026年度に910億円(建仮計上ベース)を見込んでおり、事業ポートフォリオ変革を推進する事業開発・DX・財務戦略の専門人材採用が一段と重要度を増す見通しです。
4 求職者へのアドバイス
志望動機のヒント
日本製紙は、伝統的な製紙事業から生活関連事業・機能性材料・エネルギーへと事業構造の転換を加速させています。志望動機を構築する際は、同社が推進する「中期経営計画2030」の戦略方針に自身のキャリアを重ね合わせることが有効です。
- 米国のNDP社や豪州のOpal社など海外拠点の黒字化・収益改善が進む中、グローバル事業管理や生産効率化に自身の専門性をどう還元できるかを語る。
- 家庭紙や機能性フィルムなど成長領域において、新規用途開発やマーケティング戦略を牽引する意欲を示す。
- 原燃料・物流コスト高騰下での価格転嫁やSCM最適化など、収益基盤の強靭化に資する実務経験を具体的に提示する。
面接での逆質問例
経営課題や戦略への深い理解を示すことで、高い当事者意識をアピールできます。
- 「中期経営計画2030で掲げる営業利益600億円達成に向けて、生活関連事業の海外展開における最重要課題は何でしょうか?」
- 「2026年度業績予想では中東情勢による70億円の減益影響を織り込まれていますが、製品価格修正の浸透スピード向上に向けた現場の取り組みについて教えてください。」
- 「2026年度に910億円を見込む設備投資において、新規配属人材に期待されるプロジェクト推進力や役割について伺えますでしょうか?」
5 転職者が知っておきたい現場のリアル(口コミ)
紙パルプ業界の厳しい状況はどの企業も同じ
紙パルプ業界の厳しい状況はどの企業も同じですが、当社の新規事業はまだ成果を上げられていません。特にセルロースナノファイバーやエネルギー事業は期待されていましたが、現時点では成功とは言えない状況です。ペーパーレス化の進行もあり、今後の事業展開が急務です。
(コンサルティング営業・30代後半・男性) [キャリコネの口コミを読む]カーボンニュートラルや循環型社会に向けた取り組みも行われている
市場の変化が急速に進む中、事業の選択と集中を進めているものの、現状ではそのスピードに追いつけていない印象があります。特に既存事業は縮小傾向にあり、将来の成長が見えにくい状況です。カーボンニュートラルや循環型社会に向けた取り組みも行われているようですが、その成果がいつ現れるのか、また成功するかどうかの見通しが不透明であるため、将来性に対する不安を抱く社員が多いです。
(システムエンジニア・30代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 日本製紙株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- 日本製紙株式会社 2025年度 決算説明資料(2026年5月15日発表)








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。