セントラル硝子の転職研究 2026年3月期通期決算に見るキャリア機会

セントラル硝子の転職研究 2026年3月期通期決算に見るキャリア機会

セントラル硝子の2026年3月期通期決算は、純利益が47.2%増の83億円と大幅伸長。報告セグメントを4事業に再編し、AI半導体材料や電池材料等のスペシャリティ領域へシフトしています。「なぜ今セントラル硝子なのか?」「転職希望者がどの事業で、どんな役割を担えるのか」を整理します。


0 編集部が注目した重点ポイント

①報告セグメントを4事業に細分化する

当期より従来の2区分から「電子材料」「エネルギー材料」「ライフ&ヘルスケア」「ガラス」の4つへ報告セグメントを再編しました。情報開示の透明性を高め、スペシャリティ領域への資源配分を明確にしたことで、先端半導体材料や電池材料など各分野での採用とキャリア機会が大きく広がっています。

②純利益が47.2%増の83億円へ拡大する

売上高は1,444億79百万円と堅調を維持しつつ、営業利益はコスト増で微減となったものの、減損損失の大幅な縮小や有価証券売却益の計上により、親会社株主に帰属する当期純利益は前期比で47.2%増の大幅増益を達成しました。収益構造の改善と資産効率化が着実に進展しています。

③下限配当170円を維持し還元を徹底する

中期経営計画Phase1の基本方針に則り、当期の年間配当金は過去最高水準となる1株当たり170円を実施し、次期予想でも170円の下限配当を継続する方針です。自己資本比率も62.5%まで上昇しており、強固な財務体質を武器に積極的な設備投資と安定的な株主還元を両立させています。

1 連結業績ハイライト
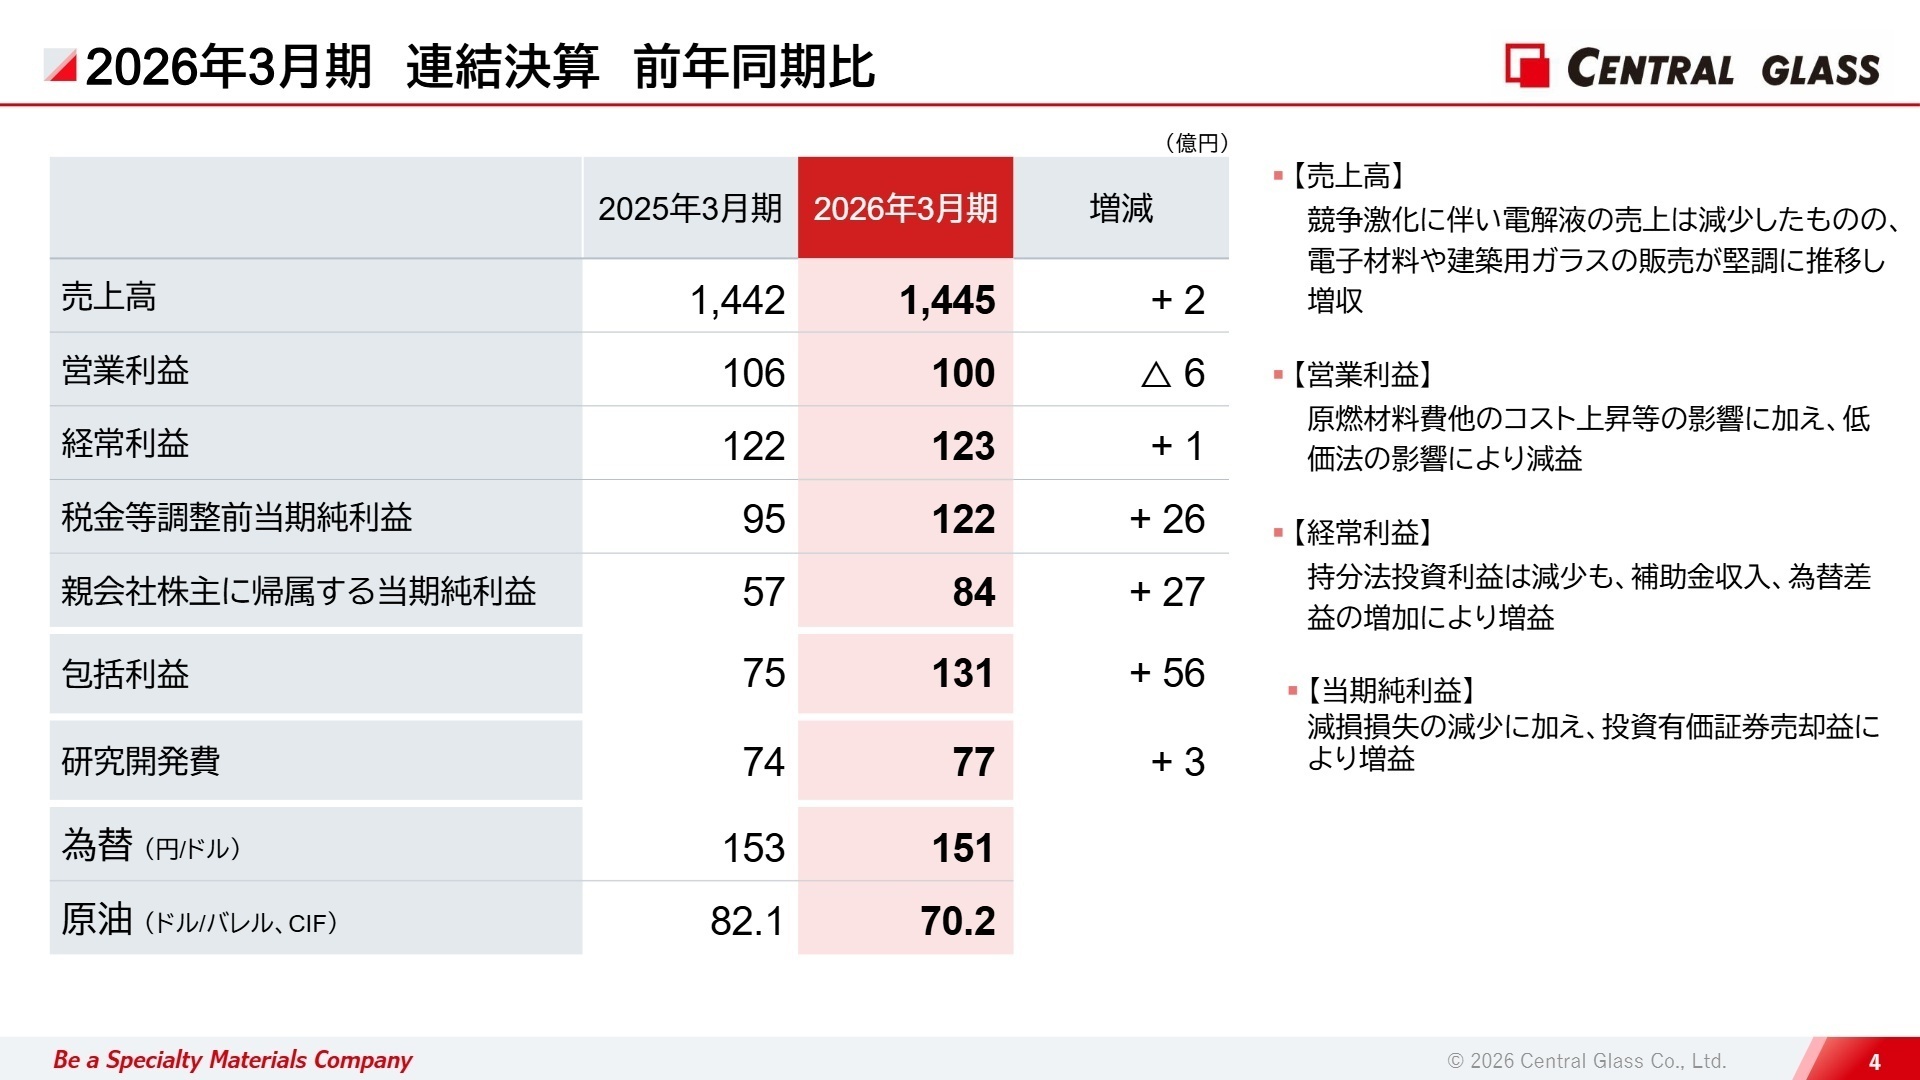
原燃材料費の上昇を価格転嫁や構造改革でカバーし、純利益は前年同期比47.2%増と大幅な増益を達成しました。
2026年3月期 連結決算 前年同期比

出典:決算説明資料 P.4

売上高
144,479百万円
前期比 +0.2%
営業利益
10,029百万円
前期比 △5.6%
経常利益
12,281百万円
前期比 +1.0%
親会社株主に帰属する当期純利益
8,360百万円
前期比 +47.2%

当連結会計年度における業績は、売上高が前期比0.2%増の144,479百万円となりました。営業利益は原燃材料費などのコスト上昇や低価法(棚卸資産の収益性低下に伴う評価損の計上)の影響により前期比5.6%減の10,029百万円となったものの、補助金収入や為替差益の増加により経常利益は1.0%増の12,281百万円を確保しました。さらに前期に計上された減損損失の縮小や投資有価証券売却益等により、純利益は前年比47.2%増の8,360百万円と大幅な増益を達成しています。

直近に公表されていた通期業績予想との対比においても、為替が円安基調で推移したことや半導体向け特殊ガスの販売好調、出荷の前倒し、自動車用ガラスの価格転嫁進展により、売上高は13億円、営業利益は19億円上振れて着地しており、全体として業績予想を大きく上回る堅調な着地と評価できます。

2 事業別分析:転職者が活躍できるフィールド
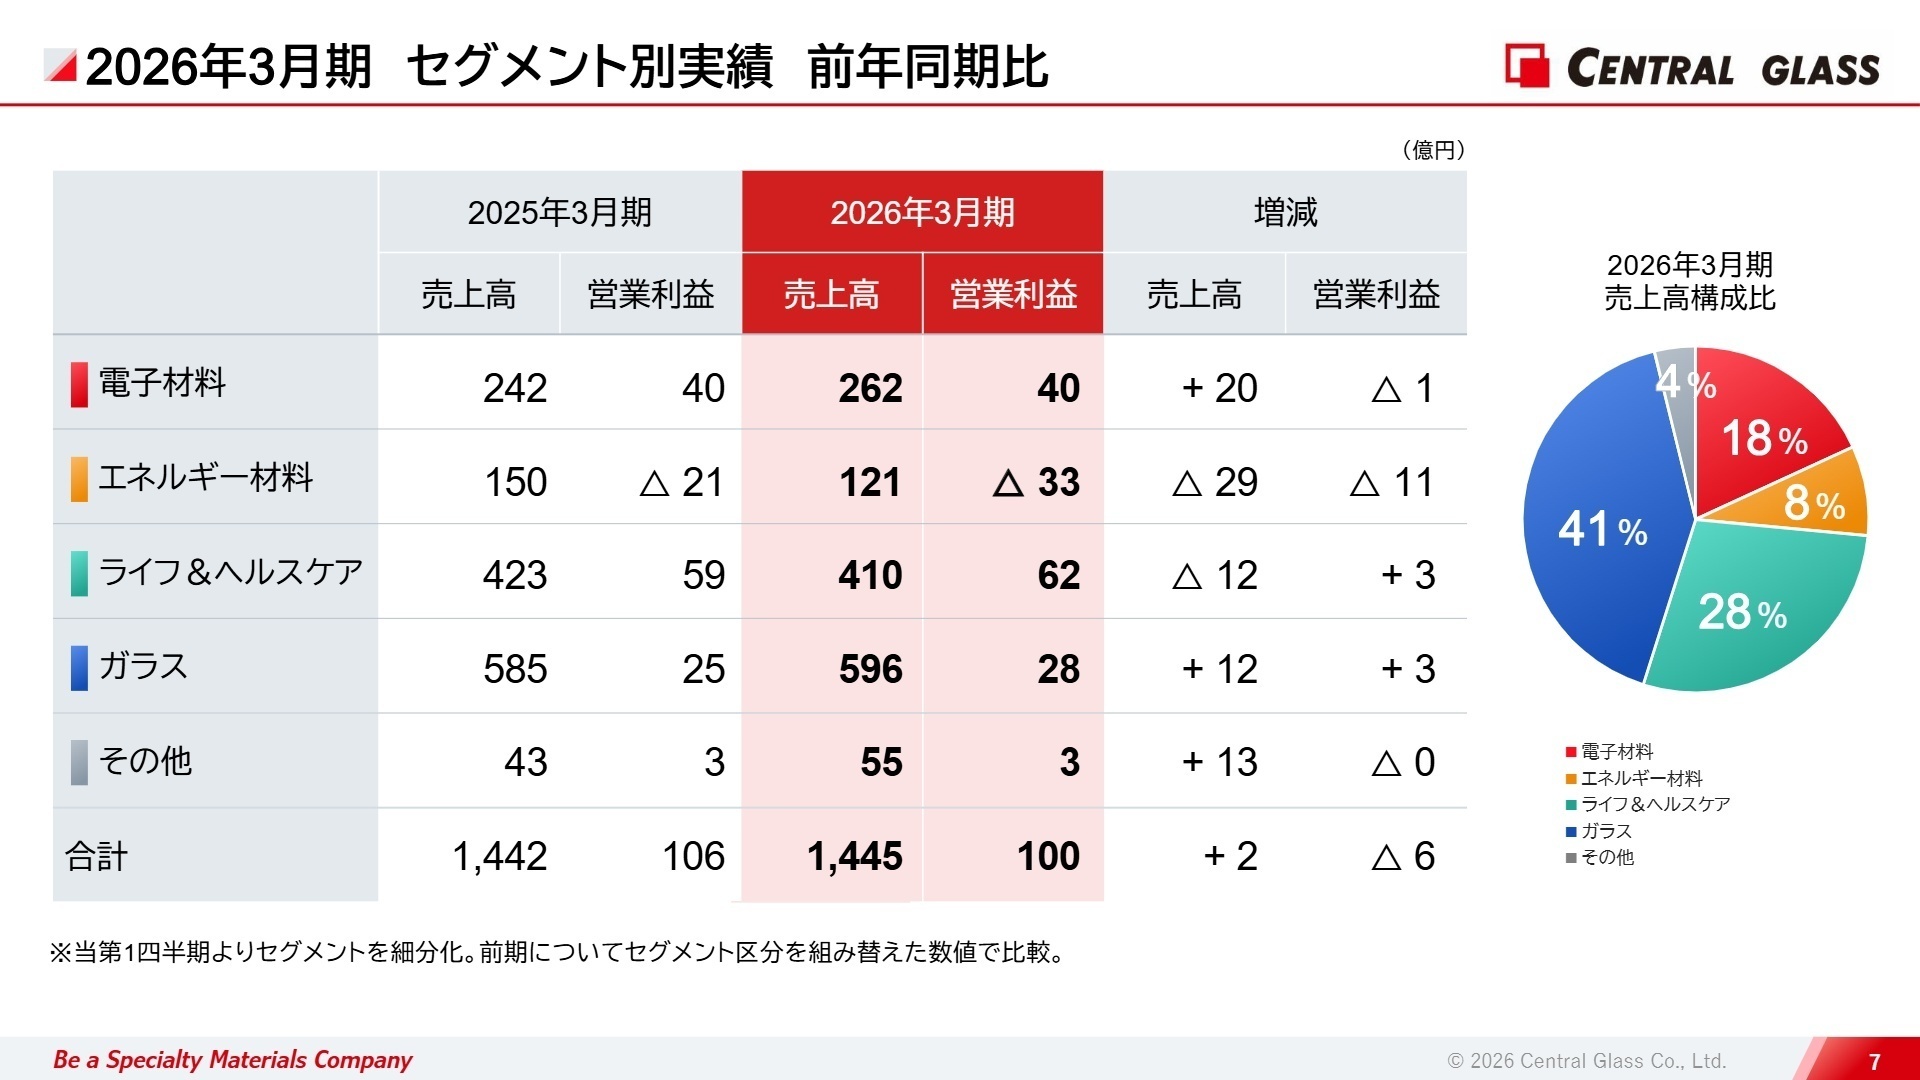
細分化された4事業およびその他事業において、高付加価値化と不採算構造の転換が同時に進められています。
2026年3月期 セグメント別実績 前年同期比

出典:決算説明資料 P.7

電子材料事業

【事業内容】 半導体プロセス用高純度ガス、PK剤(回路パターン倒壊防止剤)、フォトレジスト材料などの製造販売を展開しています。
【業績推移】 売上高は前期比8.1%増の26,202百万円、営業利益はコスト増により前期比0.3%減の3,986百万円となりました。
【注目ポイント】 AI(人工知能)向け半導体の世界的な需要拡大を背景に、先端ロジックメーカーの増産に伴う特殊ガスの販売が伸長しました。営業利益率は15.2%と高い収益力を誇ります。最先端微細化プロセスを支える次世代エッチングガスや洗浄ガスの増産工事が進められており、化学合成技術や半導体材料プロセスの専門技術者のキャリア機会が拡大しています。
注目職種:半導体材料プロセス開発エンジニア、高純度ガス合成研究員、半導体メーカー向け技術営業

エネルギー材料事業

【事業内容】 リチウムイオン電池用の機能性電解液や独自添加剤の製造販売を行っています。
【業績推移】 売上高は前期比19.5%減の12,070百万円、営業損失は3,264百万円(前期は2,121百万円の損失)となりました。
【注目ポイント】 海外市場での価格競争激化や低価法の影響により損失が拡大したものの、国内では新規顧客への出荷量が下期より順調に伸長しています。今後は欧州におけるOEMビジネスの拡大や生産設備の合理化工事を通じた収益改善が進められる予定であり、事業構造転換をリードする製造技術者の存在が強く求められています。
注目職種:電池材料生産技術者、電解液処方開発エンジニア、グローバルSCM企画

ライフ&ヘルスケア事業

【事業内容】 吸入麻酔薬原薬等の医療化学品、フッ素化学品などの素材化学品、被覆肥料等の製造販売を行っています。
【業績推移】 売上高は前期比2.9%減の41,024百万円、営業利益は前期比3.7%増の6,170百万円となりました。
【注目ポイント】 麻酔原薬の輸出低調や前年のPAC(水処理用凝集剤)事業撤退により減収となったものの、固定費削減や不採算事業撤退の効果が結実し、営業利益61億円へ増益を達成しました。肥料分野ではノンプラスチック被覆肥料工場の新設が進むなど、環境調和型製品の開発において研究職やプラント設計職の活躍領域が広がっています。
注目職種:医薬品原薬プロセス化学研究員、環境対応型肥料開発エンジニア、品質保証マネージャー

ガラス事業

【事業内容】 建築用板ガラス、自動車用各種安全ガラス、樹脂補強用ガラス繊維などを製造販売しています。
【業績推移】 売上高は前期比2.0%増の59,640百万円、営業利益は前期比13.9%増の2,810百万円となりました。
【注目ポイント】 自動車向け製品では顧客の一時的な生産停止影響を受けたものの、首都圏非住宅向けの建築用ガラスや自動車向け短繊維ガラスの販売増に加え、コスト上昇分の価格転嫁が進んだことで営業利益が13.9%増と収益性が向上しました。合わせガラス用開発炉の導入やリサイクル技術の開発など、脱炭素・高機能化を推進する技術力が注視されています。
注目職種:ガラス製造設備エンジニア、自動車用合わせガラス開発者、リサイクル技術開発担当

その他事業

【事業内容】 グループ内外に対する商社業務等の各種付帯サービスを展開しています。
【業績推移】 売上高は前期比30.1%増の5,541百万円、営業利益は前期比2.1%減の327百万円となりました。
【注目ポイント】 グループ各事業の流通や原材料調達を支援するプラットフォームとして機能しており、事業規模の拡大に合わせて売上高が伸長しました。各事業部門のSCM(サプライチェーン・マネジメント)の効率化を支える物流・購買・貿易実務の専門性が安定した事業運営に寄与しています。
注目職種:商社営業担当、国際貿易実務スペシャリスト、物流管理担当

3 今後の見通しと採用の注目点

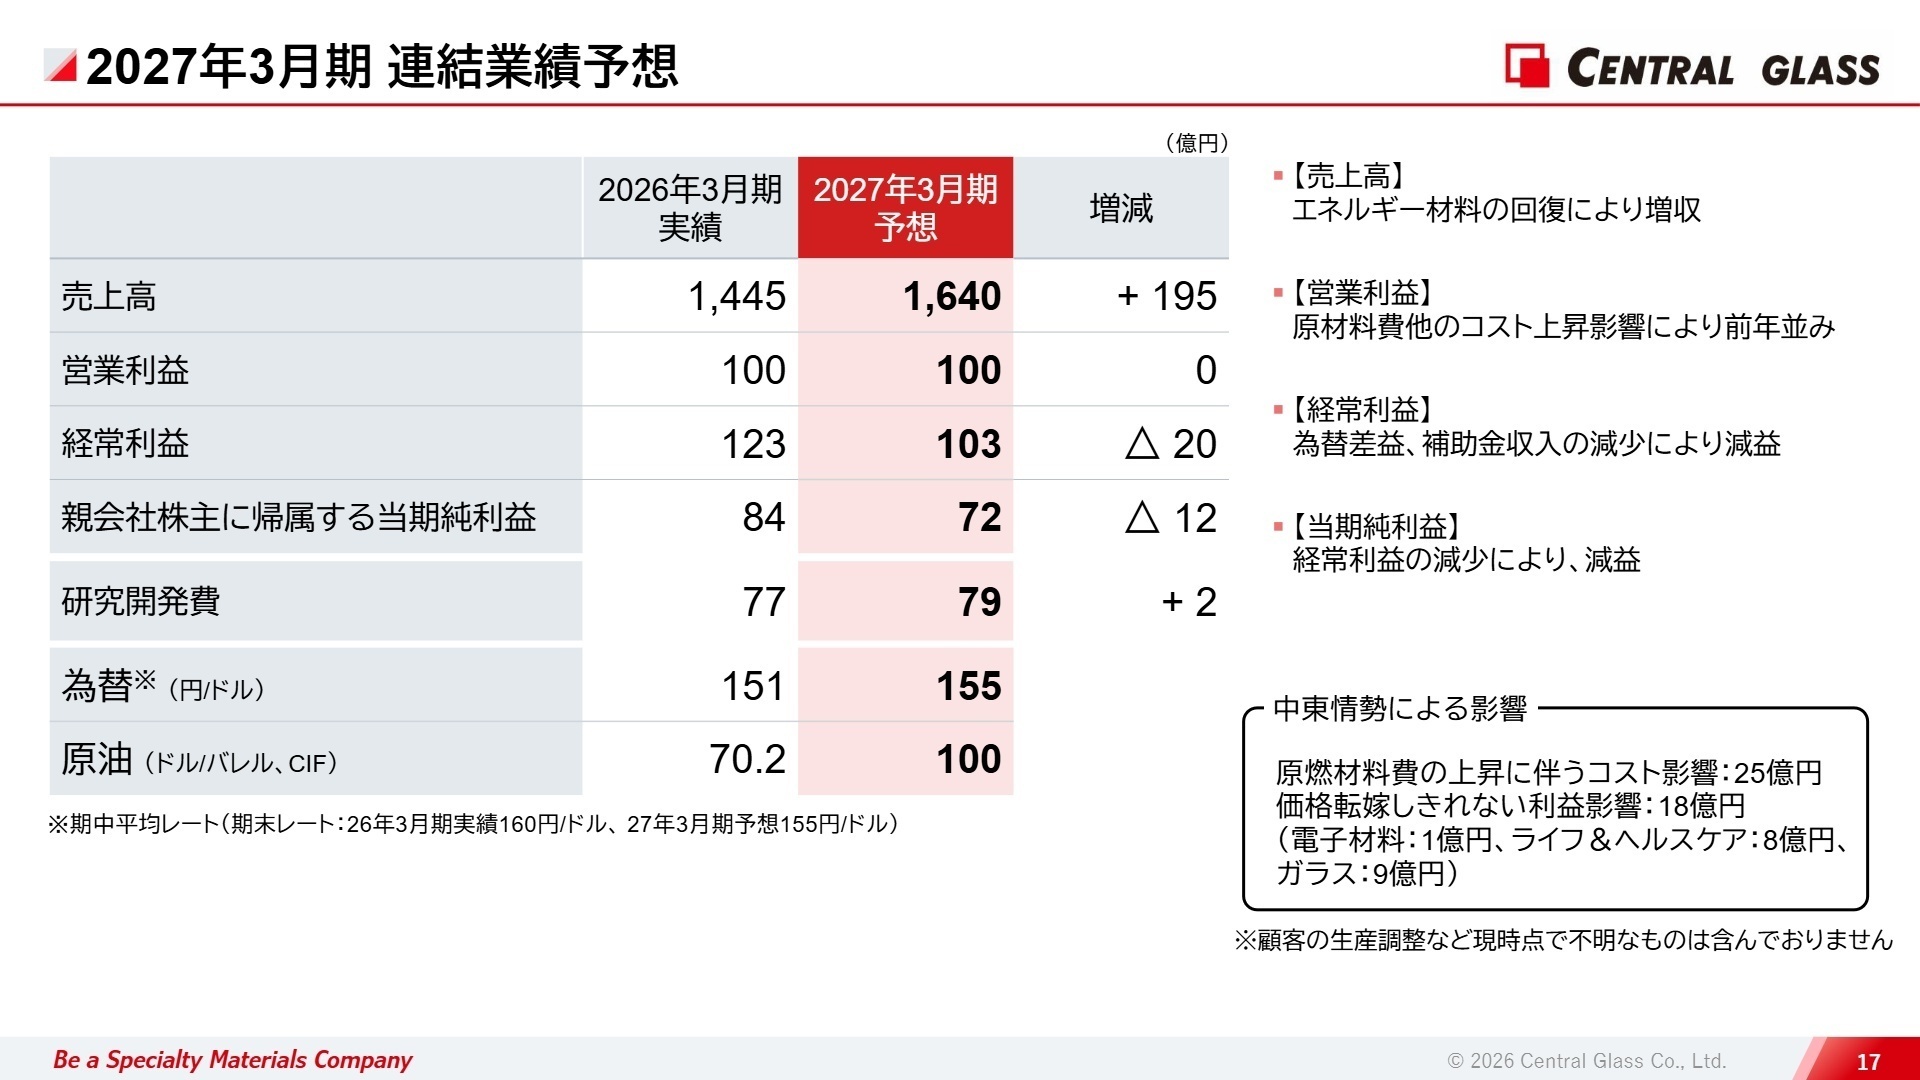
次期はリチウムイオン電池材料の回復により売上高1,640億円を見込む一方、原燃材料費高騰への対応が焦点となります。
2027年3月期 連結業績予想

出典:決算説明資料 P.17

2027年3月期の通期連結業績予想では、売上高が前期比13.5%増の1,640億円、営業利益は前期比0.3%減の100億円、親会社株主に帰属する当期純利益は前期比13.9%減の72億円が見込まれています。エネルギー材料事業において新規顧客の量産拡大や欧州OEMの進展により大幅な増収が見込まれる一方、原油価格(CIF 100ドル/バレル想定)や中東情勢に伴う原燃材料費の上昇が利益を圧迫する見通しです。

資料によれば、原燃材料費上昇によるコスト影響25億円のうち、価格転嫁しきれない利益影響18億円(ガラス9億円、ライフ&ヘルスケア8億円、電子材料1億円)が織り込まれています。会社側は長期ビジョン「VISION 2030」に向け、特殊ガス増産や新肥料工場への積極的な設備投資を計画しており、原価低減や価格交渉力を発揮できる現場改善・調達・営業人材の採用ニーズが一段と高まっています。

4 求職者へのアドバイス

HINT

志望動機のヒント

同社は従来の板ガラス主軸の企業体質から、半導体プロセスガスや電池材料、高機能医療化学品を核とする「スペシャリティ・マテリアルズ・カンパニー」への変革を強力に推進しています。志望動機を構築する際は、新設された4つの報告セグメントのうち自身の経験がどこに適合するかを特定し、AI半導体向け特殊ガスの増産やノンプラスチック被覆肥料工場の新設といった具体的な成長投資計画に対して、自らの専門性がどのように早期戦力化へ寄与できるかを論理的にアピールすることが効果的です。

Q&A

面接での逆質問例

「次期業績予想において中東情勢等に伴う原燃材料高騰から18億円の転嫁しきれない利益影響が想定されていますが、各事業部においてどのような価格交渉アプローチや生産性向上施策を主導されていますでしょうか?」や、「エネルギー材料事業における国内新規顧客の拡大や欧州OEMビジネスの展開にあたり、現場の生産技術部門やSCM部門で最も優先して解決すべき技術課題は何でしょうか?」といった、事業課題の本質に踏み込んだ質問が有効です。

5 転職者が知っておきたい現場のリアル(口コミ)

決算資料や公式発表だけでは見えにくい、現場で働く社員・元社員の実体験(口コミ)を、転職判断の参考となるよう編集部で選定しています。
"

社風がかなり古い

社風がかなり古い。事業における機動性や革新性にとぼしく各地の社有の設備関連も古い。また、社員への還元の意識も低く感じる。

(研究開発・30代前半・男性) [キャリコネの口コミを読む]
"

部署により業務量に片寄りあり

部署により業務量に片寄りあり。良くも悪くもゆるいので、自分でやりがいをみつけないとキャリアを積み重ねている実感は湧きにくい。

(研究開発・30代前半・男性) [キャリコネの口コミを読む]

※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。

使用した主な公開資料

  • 2026年3月期 決算短信〔日本基準〕(連結)(2026年5月14日公表)
  • 2026年3月期 決算説明資料(2026年5月14日公表)

この記事の執筆者

上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。


関連記事

【平均年収717万円】セントラル硝子 転職ガイド:知っておきたい給与と業績(2026年3月期)

セントラル硝子は、電子材料、エネルギー材料、ライフ&ヘルスケア、ガラスの各事業を展開する化学・ガラス製品メーカーです。多岐にわたる製品を提供し、直近期は増収増益となりました。


セントラル硝子の転職研究 2026年3月期3Q決算に見るキャリア機会

セントラル硝子の2026年3月期3Q決算は、電子材料の好調等を受け通期営業利益を81億円に上方修正しました。セグメント刷新によりAI半導体や電池材料への集中を鮮明にする同社。「なぜ今セントラル硝子なのか?」、転職希望者が先端材料分野でどのような役割を担えるのか、最新の構造改革と成長戦略を整理します。