


0 編集部が注目した重点ポイント
①売上高は過去最高を更新し営業利益も2桁伸長を達成する
2026年3月期は、既存事業の堅調な推移に加え、防雪・防風対策製品の理研興業の連結効果が寄与し、売上高は78,163百万円と2期連続で過去最高を更新しました。営業利益も前年同期比13.4%増の5,685百万円と2桁伸長を記録し、戦略的踊り場を脱却して収穫期へ移行しています。
②積極的な企業結合により技術獲得と海外展開を加速させる
2024年1月に独WEMASグループ、同年12月に理研興業を傘下に収め、技術獲得型M&Aのシナジーが本格化しています。両社とものれん償却額を上回る利益を創出しており、欧州や東南アジアへの展開拡大など、グローバル事業でのキャリア機会が拡大しています。
③資本効率向上へ向け政策保有株式の3割縮減を打ち出す
ROE8%以上の早期達成に向けて資本構成の適正化を推進しています。2027年3月期には保有株式の約3割を縮減する方針を決定し、27億円を上限とする自己株式取得枠の設定や10円増配(年間82円予定)など、株主還元と事業投資の両面で機動的な経営を実行しています。
1 連結業績ハイライト
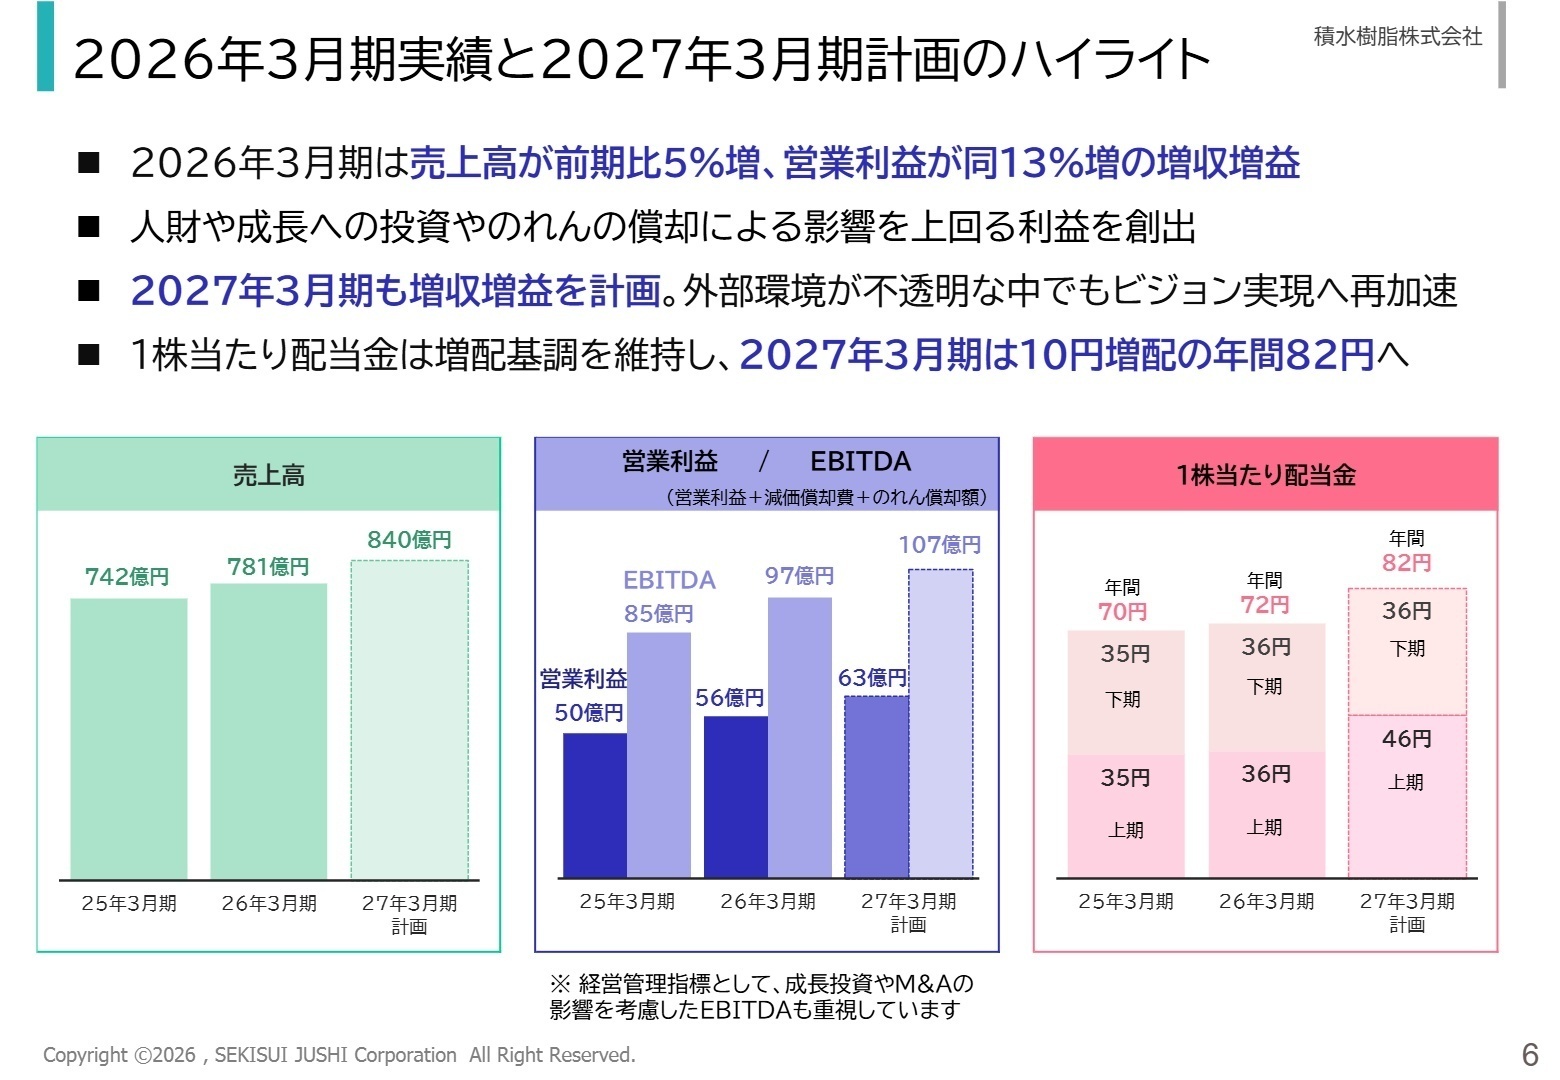
出典:2026年3月期決算および成長戦略説明資料 P.6
売上高
78,163百万円
前年同期比 +5.3%
営業利益
5,685百万円
前年同期比 +13.4%
経常利益
6,261百万円
前年同期比 +14.9%
親会社株主に帰属する当期純利益
3,975百万円
前年同期比 +12.2%
※EBITDA(営業利益+減価償却費+のれん償却額)= 9,718百万円(前年同期比 +13.6%)
当連結会計年度は、輸送コストの増加や新技術確立への成長投資が継続したものの、販売数量の拡大に伴う売上効果(+1,182百万円)や、原価低減活動および価格改定による売上総利益率の改善(+844百万円)が利益を押し上げました。営業外収益における持分法投資利益の増加なども加わり、経常利益は62億6千1百万円となりました。
公表されていた通期業績予想に対しては、売上高が達成率98.9%、営業利益が達成率88.8%、当期純利益が達成率92.5%となりました。計画値には届かなかったものの、前年同期比では全利益項目で2桁成長を達成しており、事業基盤の強化に向けた施策が着実に結実しています。
2 事業別分析:転職者が活躍できるフィールド
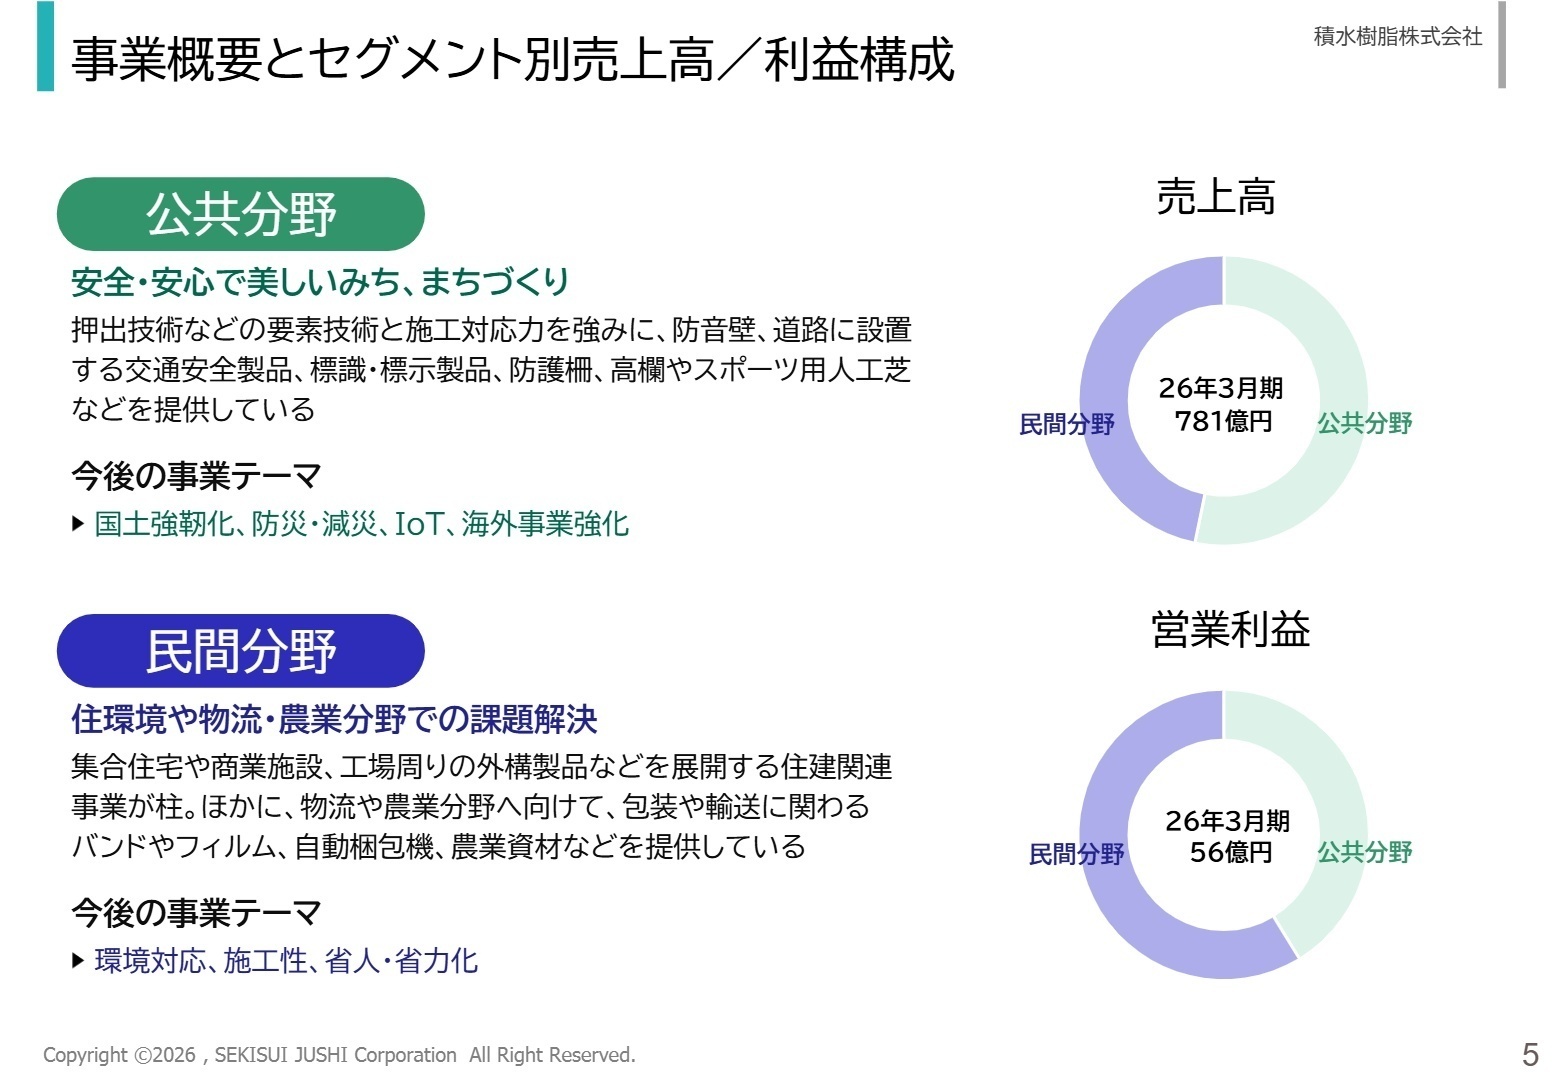
出典:2026年3月期決算および成長戦略説明資料 P.5
公共分野
事業内容:防音壁材、交通安全製品、路面標示材、道路標識、防護柵、人工芝などの製造・加工・販売および施工工事を展開しています。
業績推移:売上高は41,589百万円(前年同期比+7.1%)、セグメント利益は2,728百万円(前年同期比+46.8%)と大幅な増益を達成しました。(注:理研興業の新規連結を含む)
注目ポイント:高速道路向け防音壁材やスポーツ施設向け人工芝が好調に推移したほか、新規連結した理研興業や独WEMASグループがのれん償却費を上回る利益を創出しました。国土強靭化計画や防災・減災ニーズの高まりを背景に、IoT技術を活用した遠隔監視製品や環境配慮型素材の導入が加速しており、土木・施工管理技術者や社会インフラ向けシステム開発者の需要が高まっています。
民間分野
事業内容:メッシュフェンス、めかくし塀、防音めかくし塀、梱包結束用バンド、包装機械、農業資材、アルミ樹脂積層複合板などの製造・販売を行っています。
業績推移:売上高は36,573百万円(前年同期比+3.3%)と増収を確保した一方、セグメント利益は3,883百万円(前年同期比△4.4%)と投資先行による減益となりました。
注目ポイント:物流現場の省人化ニーズを背景にストレッチフィルム包装機が伸長し、ビル解体市場向けの防音パネルも好調でした。一方で住宅着工数減少や新設備導入に伴う減価償却費の増加が利益を圧迫しました。現在はRFID(無線自動識別技術)誤認識を防ぐ電波吸収素材の開発や自動化機器の提案など付加価値向上を進めており、製造DXや物流ソリューション営業の経験者を求めています。
地域別実績(日本・ヨーロッパ・その他)
事業内容:国内各拠点でのインフラ・産業資材事業に加え、ヨーロッパを中心とした道路保安用品・交通安全用品事業およびその他地域での製品供給を展開しています。
業績推移:日本売上高は63,758百万円(前年比+5.4%)、ヨーロッパ売上高は12,265百万円(前年比+4.6%)、その他地域は2,139百万円(前年比+6.1%)と全地域で増収を記録しました。
注目ポイント:ヨーロッパではドイツの道路投資予算枠の確保を背景にWEMASグループが堅調に推移し、オランダ拠点との顧客網相互活用やタイ・東南アジアへの販売展開も進んでいます。国内基盤を盤石に保ちつつグローバル市場での事業拡張を戦略的に加速させているため、海外サプライチェーン管理や多拠点連携を担う人材の登用余地が広がっています。
3 今後の見通しと採用の注目点
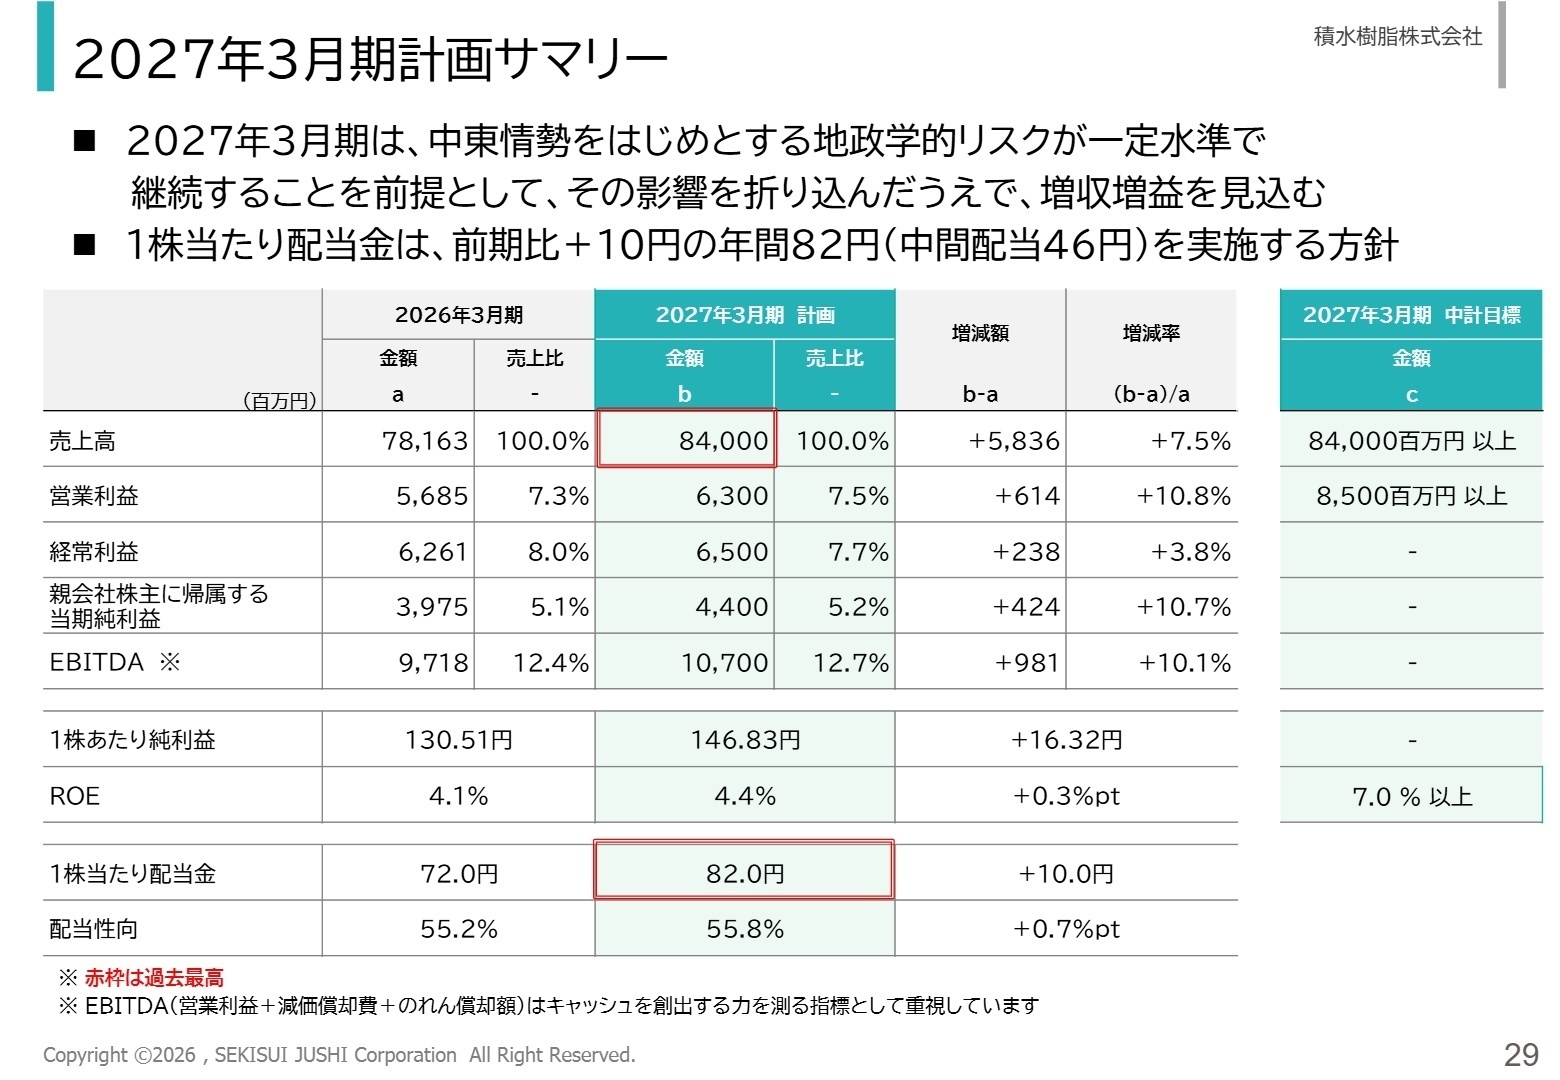
出典:2026年3月期決算および成長戦略説明資料 P.29
2027年3月期の通期連結業績は、売上高84,000百万円(前期比+7.5%)、営業利益6,300百万円(前期比+10.8%)、経常利益6,500百万円(前期比+3.8%)、親会社株主に帰属する当期純利益4,400百万円(前期比+10.7%)と、増収増益の継続を計画しています。中東情勢に伴うエネルギーコスト高騰や原材料調達リスクを織り込みつつも、都市環境・景観・住建分野が高付加価値品を中心に成長を牽引する見通しです。
また、北海道新幹線の延伸に伴う吸音装置の納入や、データセンター向け騒音対策、フィルム型ペロブスカイト太陽電池の設置技術確立など、次世代の収益柱となる新領域の開拓を推進しています。基幹システムの刷新など経営基盤強化に伴う減価償却費の増加を見込みつつも、人財への投資を継続する方針であり、新規事業立ち上げやデジタル変革を牽引できる経験者にとって魅力的な事業環境が整っています。
4 求職者へのアドバイス
志望動機のヒント
積水樹脂は、樹脂と金属を複合させた高度な要素技術を基盤に、道路・鉄道などの公共インフラから物流・農業などの民間領域まで幅広い社会課題を解決しています。志望動機を構築する際は、同社が推進する「社会課題解決型事業」への再定義に着目し、騒音低減、国土強靭化、物流省人化といったテーマに対して自身の専門性がどのように寄与できるかを言語化することが有効です。また、独WEMASグループや理研興業の統合に見られる技術獲得型M&Aのシナジー創出や、ペロブスカイト太陽電池などの先端分野への挑戦姿勢に共感を示すことで、成長志向の強い人物像をアピールできます。
面接での逆質問例
質問例1:「2030年に向けた重点投資分野として、騒音低減やRFID、防災・減災などが挙げられていますが、中途採用者が配属される部門において、これらの新領域の社会実装を加速させるための具体的な役割や期待される成果について教えていただけますでしょうか。」
質問例2:「WEMASグループの欧州展開やタイでの案件獲得など海外展開が加速していますが、国内事業のノウハウを海外に展開する際、また海外の優れた製品を国内に導入する際におけるグループ横断的な連携体制と課題について伺えますでしょうか。」
5 転職者が知っておきたい現場のリアル(口コミ)
上を目指している女性には働きにくい
女性は仕事ができても評価はされない。上を目指している女性には働きにくい職場です。 待遇面、職務内容、環境、全てにおいて男性社員との差を感じます。 他の会社がやる気になって女性の管理職を増やそうとしている時代に、何十年もの遅れを感じていました。
(カスタマーサポート・30代後半・女性) [キャリコネの口コミを読む]効率よく仕事をする事だけを求められる
仕事のレベルは上がらず、同じことを繰り返すだけで、量だけ増えて、効率よく仕事をする事だけを求められる。
(カスタマーサポート・30代後半・女性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 積水樹脂株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- 積水樹脂株式会社 2026年3月期決算および成長戦略説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。