


0 編集部が注目した重点ポイント
①米国子会社Aadi社の連結化を完了する
2025年3月に買収した米国Aadi Bioscience, Inc.について、当連結会計年度に暫定的な会計処理を確定させました。同社のがん治療剤「FYARRO」の売上(4〜12月分)が新たに加わったほか、米国自社開発・販売体制の構築が加速しており、グローバル展開を推進する専門人材の活躍機会が拡大しています。(注:前連結会計年度は未連結のため単純比較不可)
②戦略投資を継続しパイプラインを拡充する
「長期経営計画2031」に基づき、研究開発費は前期比9.9%増の20,585百万円を投入しました。開発パイプラインは12品目まで拡大し、難治性脈管奇形治療剤「KP-001」やアタマジラミ症治療剤「KAR」が国内第Ⅲ相試験で主要評価項目を達成するなど、豊富な臨床開発プロジェクトが進行しています。
③次期の営業利益7,900百万円への黒字転換を計画する
当期は前期の一時金収入の反動や先行投資により営業損失899百万円となりましたが、2027年3月期は売上高89,900百万円、営業利益7,900百万円を見込みます。パートナー企業からのマイルストン達成一時金受領や、新発売の「エクテリー」、成長中の「エクロック」が業績回復を力強く牽引する見通しです。
1 連結業績ハイライト
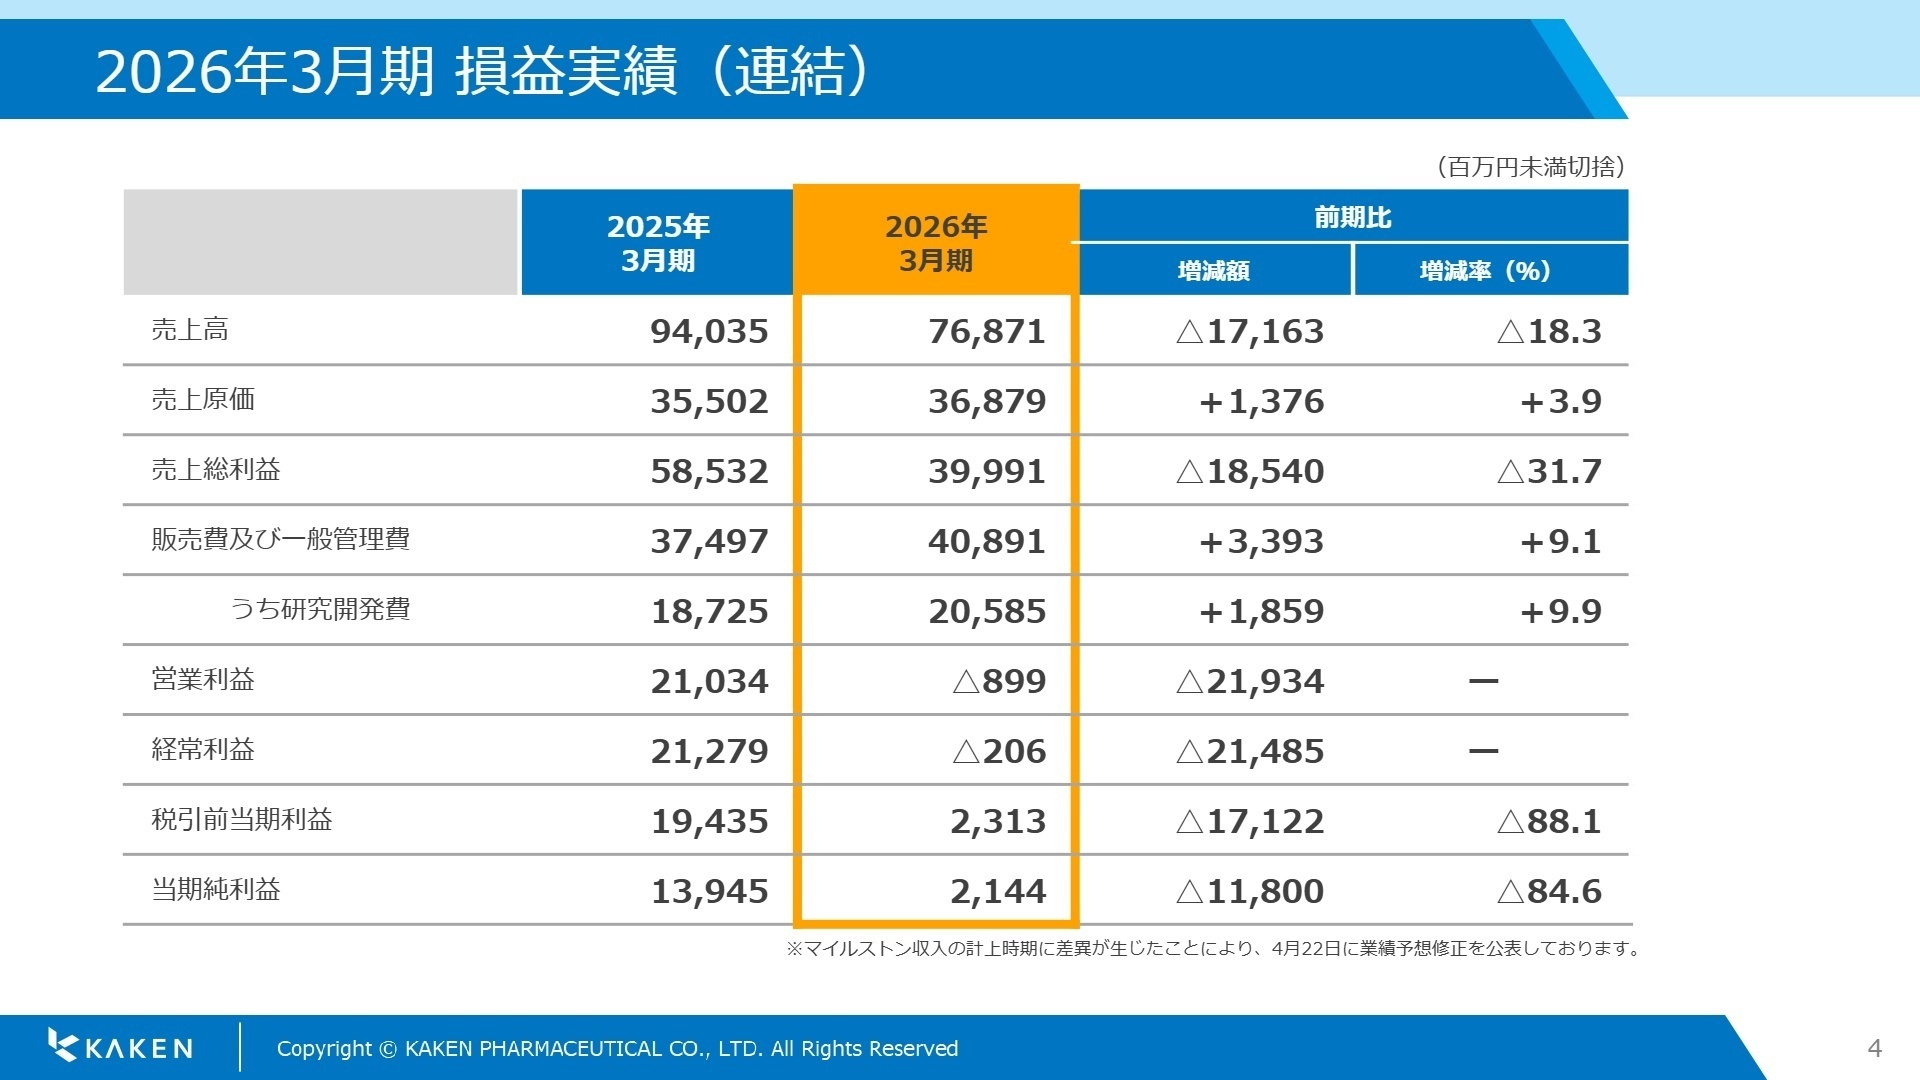
出典:2026年3月期 決算説明会 P.4
当連結会計年度の売上高は76,871百万円(対前期比18.3%減)、営業損失は899百万円(前期は営業利益21,034百万円)となりました。前年度に計上された大型の一時金収入(「NM26」知財譲渡・ライセンス契約等に係る17,900百万円)の反動減に加え、主力品「クレナフィン」のオーソライズド・ジェネリック(AG=先発品と同一の原薬・製法で作られる後発医薬品)への移行影響が減収要因となりました。費用面では、パイプライン進捗に伴う研究開発費の増加や米国Aadi社連結に伴う販管費の発生がありましたが、投資有価証券売却益などの特別利益計上により当期純利益は2,144百万円を確保しています。
マイルストン収入の計上時期差異により期末直前に業績予想修正が公表されましたが、通期着地としては修正予想に沿った水準となり、事業基盤の転換に向けた投資フェーズとして着実に計画が進行しています。
2 事業別分析:転職者が活躍できるフィールド
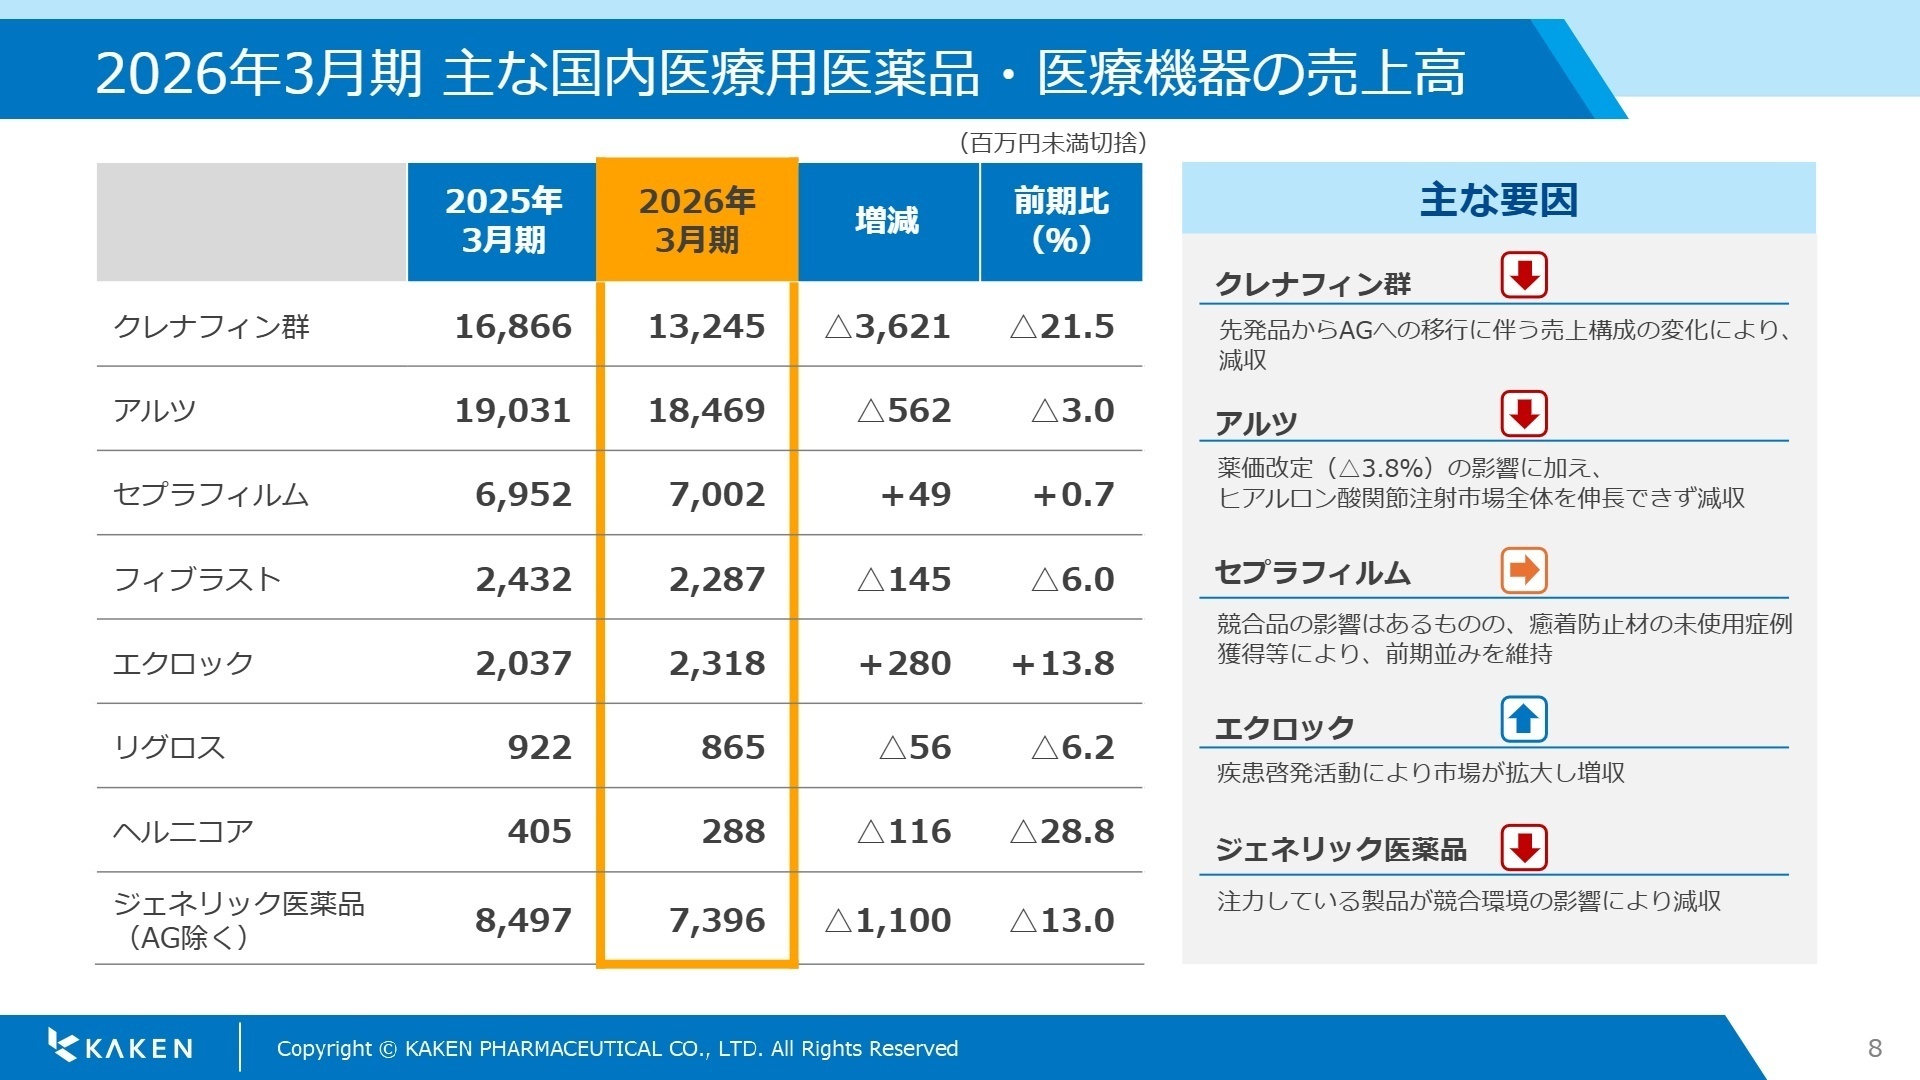
出典:2026年3月期 決算説明会 P.8
薬業
【事業内容】 医療用医薬品、医療機器および農業薬品の製造・販売を展開しています。
【業績推移】 売上高は74,328百万円(対前期比18.8%減)、セグメント損失は2,277百万円(前期は利益19,659百万円)となりました。
【注目ポイント】 国内医薬品では「エクロック」が前期比13.8%増の2,318百万円と拡大し、2026年3月には新薬「エクテリー」を発売しました。さらに連結子会社の科研ファルマを通じたクレナフィンAGの展開により、数量シェアの防衛と拡大を進めています。海外ではAadi社連結による「FYARRO」の販売や、欧州・アジアでの導出品展開が進展しており、臨床開発やグローバルアライアンスを牽引する専門人材の重要性が極めて高まっています。
不動産事業
【事業内容】 文京グリーンコート関連の賃貸ビル等の賃貸および不動産管理を行っています。
【業績推移】 売上高は2,543百万円(対前期比2.5%増)、セグメント利益は1,377百万円(対前期比0.1%増)となりました。
【注目ポイント】 外部環境の変動が大きい創薬型ビジネスを展開する中で、極めて高い利益率(営業利益率50%超)を誇り、グループの安定的キャッシュフロー創出源として機能しています。研究開発への積極投資を財務面から下支えする重要な経営基盤となっています。
地域別動向(グローバル展開状況)
【事業内容】 日本、北米、欧州、アジア、その他の各市場において医薬品販売や提携を行っています。
【業績推移】 日本64,030百万円、北米9,417百万円、欧州89百万円、アジア2,854百万円、その他479百万円となりました。
【注目ポイント】 北米売上はAadi社の連結化等により前期比127.8%増の大幅増収を達成しました(米国単独で9,017百万円)。欧州は前年の一時金受領の反動減があったものの、爪白癬治療剤「Jublia」のドイツ承認取得など基盤拡大が進んでいます。アジアでも「エクロック」の韓国発売など、地域横断的な事業開発が進んでおり、各地域に合わせた市場開拓を担うグローバル人材の採用が活発化しています。
3 今後の見通しと採用の注目点
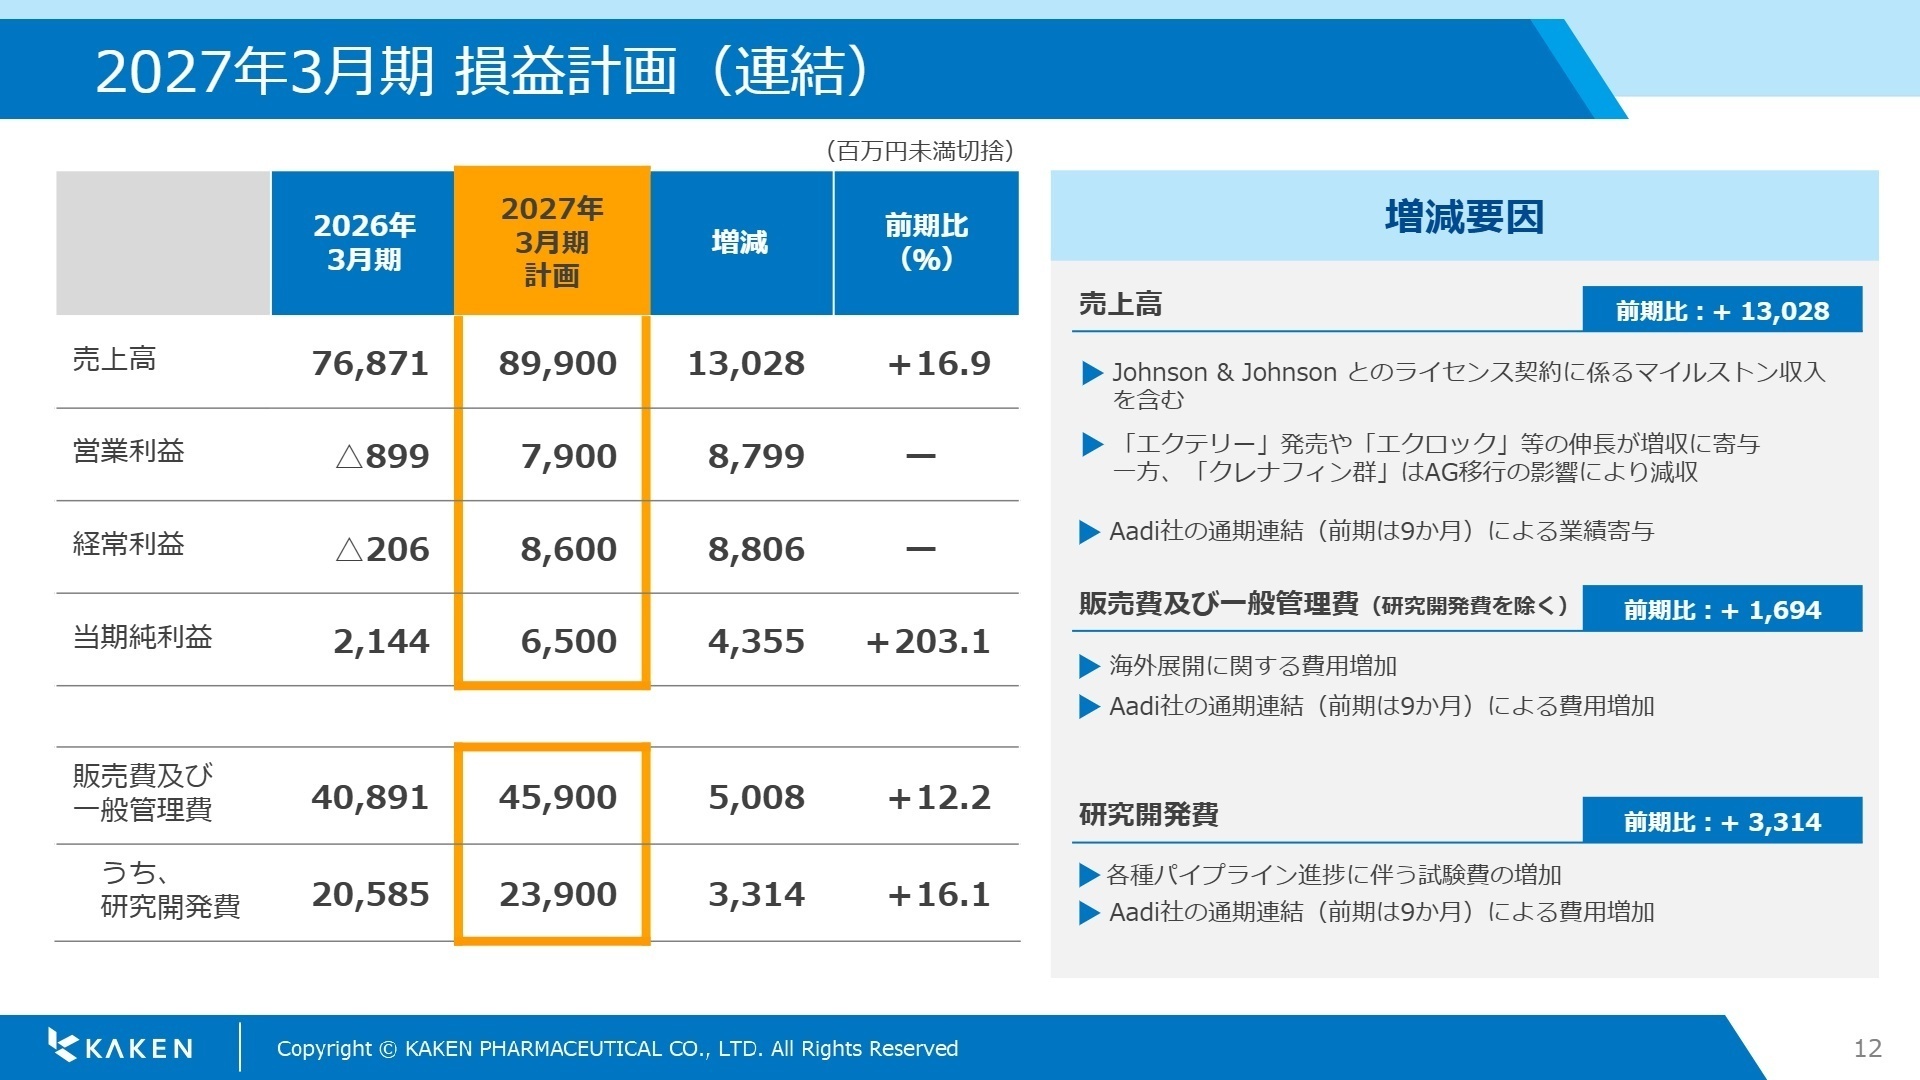
出典:2026年3月期 決算説明会 P.12
2027年3月期の通期連結業績予想は、売上高89,900百万円(前期比17.0%増)、営業利益7,900百万円、経常利益8,600百万円、親会社株主に帰属する当期純利益6,500百万円(前期比203.1%増)と、大幅な黒字転換と増収増益を見込んでいます。ジョンソン・エンド・ジョンソン社とのライセンス契約に伴うマイルストン達成一時金受領に加え、前期末に発売された「エクテリー」の通期寄与、米国Aadi社の12か月フル連結が成長を強力に後押しします。開発面では「KP-001」や「KAR」が2026年度上期の承認申請を控えており、研究開発から薬事申請、製品上市に向けたマーケティング・営業まで、幅広い機能で専門スキルを持つ即戦力人材の獲得需要が高まっています。
4 求職者へのアドバイス
志望動機のヒント
科研製薬は現在、「長期経営計画2031」に基づき、従来の国内中心・特定品目依存の体制から、皮膚科・整形外科を中心としたグローバル創薬企業への変革を急速に進めています。米国Aadi社の買収完了や、KP-001・ESK-001などの後期開発品が相次いで第Ⅲ相試験で成果を上げている点は、中長期的な成長性を裏付ける大きな魅力です。志望動機を構築する際は、「同社が変革期において積極的に進める外部導入品やグローバル開発プロジェクトにおいて、自身の専門性やプロジェクト推進力をどのように発揮し、早期の上市と事業価値最大化に寄与できるか」を具体的に語ることが極めて有効です。
面接での逆質問例
質問例1:「米国子会社Aadi社の買収に伴い、米国における自社販売・開発体制の構築が進められていますが、日本本社側と現地法人との間での機能連携やグローバルプロジェクト推進体制において、中途採用者に期待される役割について教えていただけますでしょうか。」
質問例2:「難治性脈管奇形を対象とするKP-001やアタマジラミ症治療剤KARが相次いで2026年度上期の申請を予定していますが、これら新薬上市に向けたクロスファンクショナルな組織連携において、現場で現在特に注力されているポイントは何でしょうか。」
5 転職者が知っておきたい現場のリアル(口コミ)
家賃補助は業界平均並、他業界と比較すると多く出ている
基本的に直行直帰のため、終業は個人の判断に委ねられる。コロナの影響や会社の業績悪化のため各県のオフィスが次々に廃止となった。家賃補助は業界平均並、他業界と比較すると多く出ていると思う。地方勤務であれば不満はないと思う。
(30代前半男性・営業・正社員) [キャリコネの口コミを読む]人材を育成するシステムがなく、あくまで自己学習任せ。
人材不足が否めない。また人材を育成するシステムがなく、あくまで自己学習任せ。教育資料などがしっかりしていればいいが、していないため自己学習も大変である。無駄な報告物が多い。
(20代後半男性・MR・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 科研製薬株式会社 2026年3月期 決算短信〔日本基準〕(連結)(2026年5月13日発表)
- 科研製薬株式会社 2026年3月期 決算説明会資料(2026年5月14日開催)







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。