


0編集部が注目した重点ポイント
①営業利益を1.7倍の279億円に伸ばした
売上高は4,216億円(前年度比0.1%減)と横ばいながら、営業利益は279億円(同67.6%増)と大きく伸び、営業利益率は3.9%から6.6%へ改善しました。価格改定による売値の改善(+53億円)と原燃料コストの改善(+51億円)が主な増益要因で、2026年2月時点の直近予想240億円も上回って着地しています。
②フィルムの営業利益が2.4倍の166億円に伸びた
フィルムセグメントは売上高1,752億円(前年度比5.0%増)、営業利益166億円(同140.4%増)と全社の増益をけん引しました。セラミックコンデンサ用離型フィルムはAIサーバー向けを中心に販売が拡大し、液晶偏光子保護フィルム“コスモシャインSRF”も堅調に推移。包装用フィルムも新設備の生産性改善により収益が改善しました。
③2026年4月に東洋紡STCを吸収合併した
期末後の2026年4月1日付で、グループ内商社の東洋紡STCを吸収合併しました。同社はフィルム事業の企画・販売を担う100%連結子会社で、当社商材の取扱比率が高まったため、経営資源を集約し経営を効率化する狙いです。もともと連結子会社のため当期の連結数値に変化はありませんが、フィルム関連の企画・販売のキャリア機会は東洋紡本体に集約される可能性があります。
1連結業績ハイライト
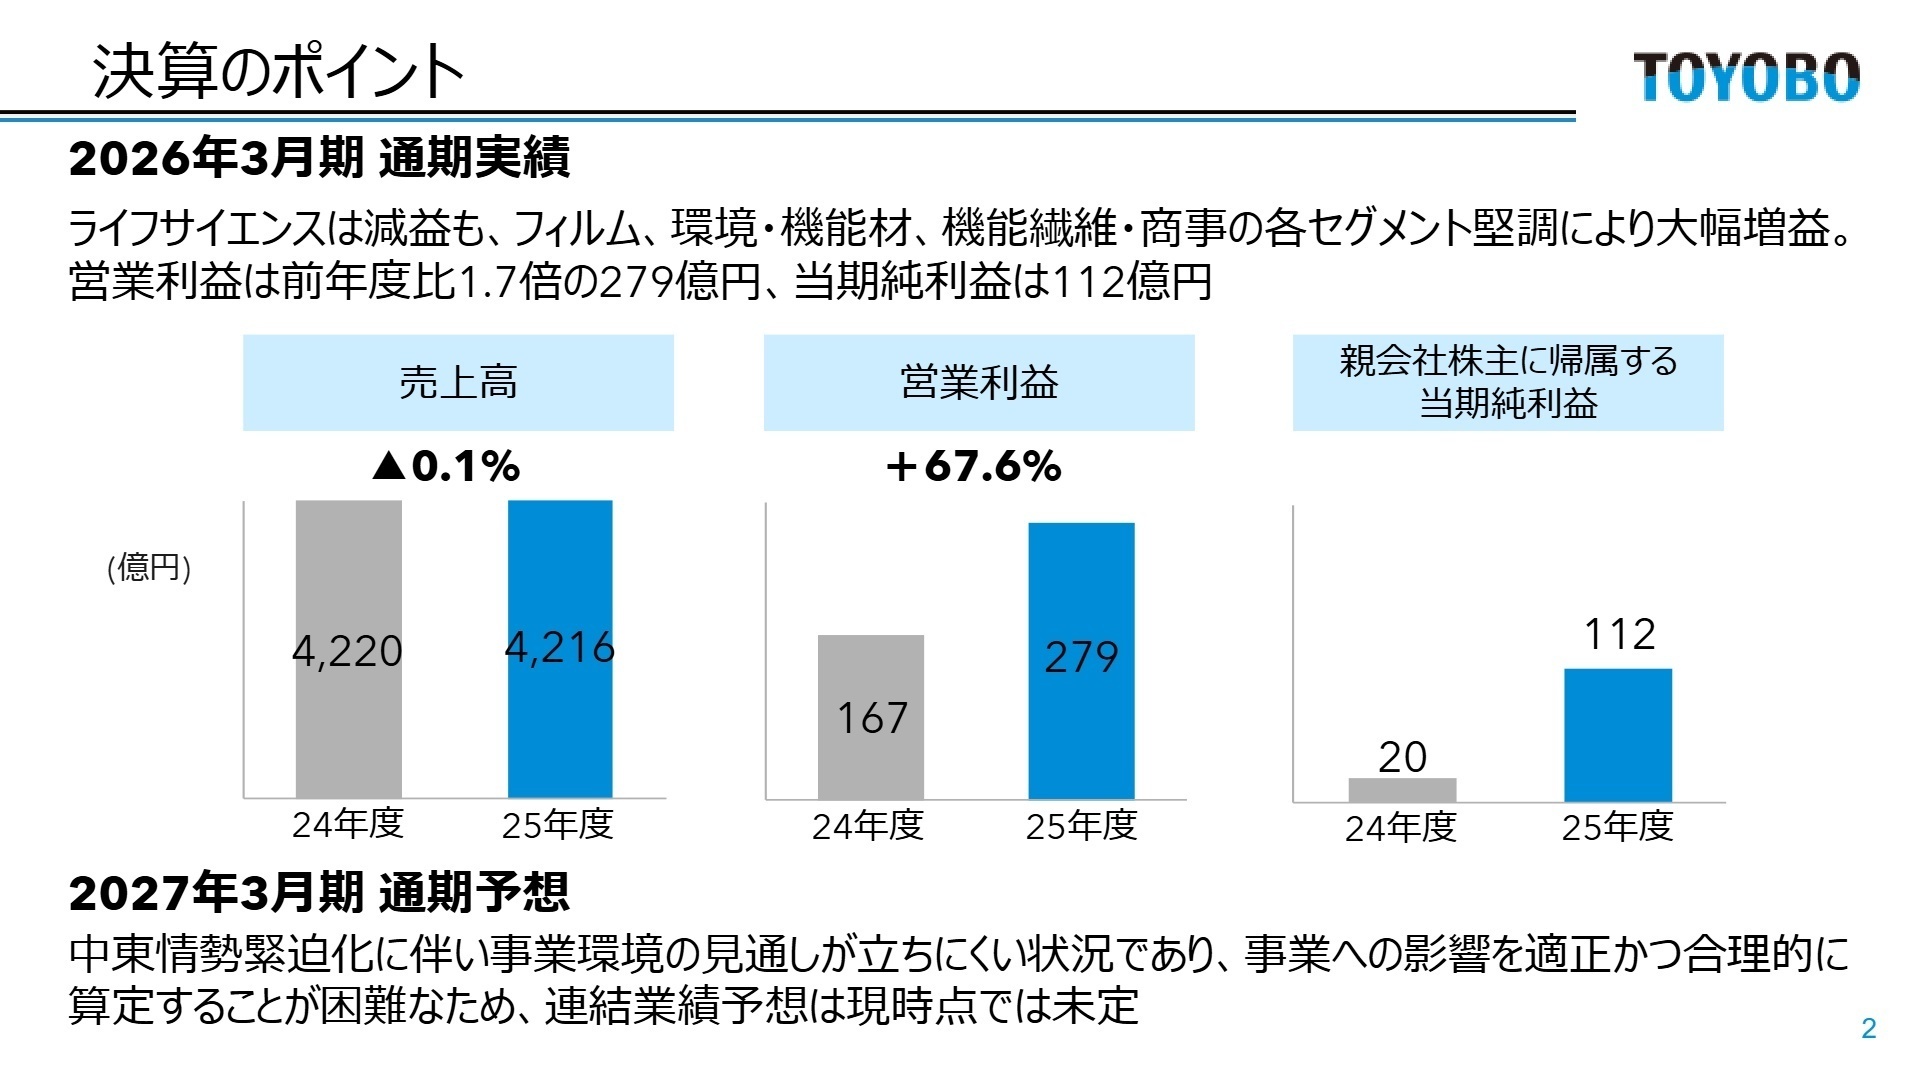
出典:東洋紡株式会社 2025年度決算説明 P.2
売上高
4,216億円
前年度比 ▲0.1%
営業利益
279億円
前年度比 +67.6%
経常利益
229億円
前年度比 +116.0%
親会社株主に帰属する当期純利益
112億円
前年度比 +457.8%
※EBITDA = 営業利益+減価償却費(のれんを含む)。減価償却費の影響を除いて本業の稼ぐ力を測る指標で、当期は525億円(前年度比33.5%増)でした。
増益の主因は、価格改定による売値の改善(+53億円)と、国産ナフサ価格の低下(76千円/klから65千円/kl)などによる原燃料コストの改善(+51億円)です。為替レートは1ドル151円(前年度152円)とほぼ横ばいで、営業外では為替差益5億円(前年度は為替差損7億円)を計上しました。財務面では、フリー・キャッシュ・フロー(事業で得た資金から投資を差し引いた額)が180億円の黒字に転換し、D/Eレシオ(有利子負債÷自己資本)は1.37倍から1.22倍へ、ROE(自己資本利益率)は1.0%から5.5%へ改善しています。
2026年2月時点の直近予想に対する達成率は、営業利益116.3%、経常利益117.4%、当期純利益131.8%と利益項目はすべて予想を上回り、通期の進捗は順調だったと評価できます。売上高は達成率98.0%とわずかに届きませんでした。
2事業別分析:転職者が活躍できるフィールド
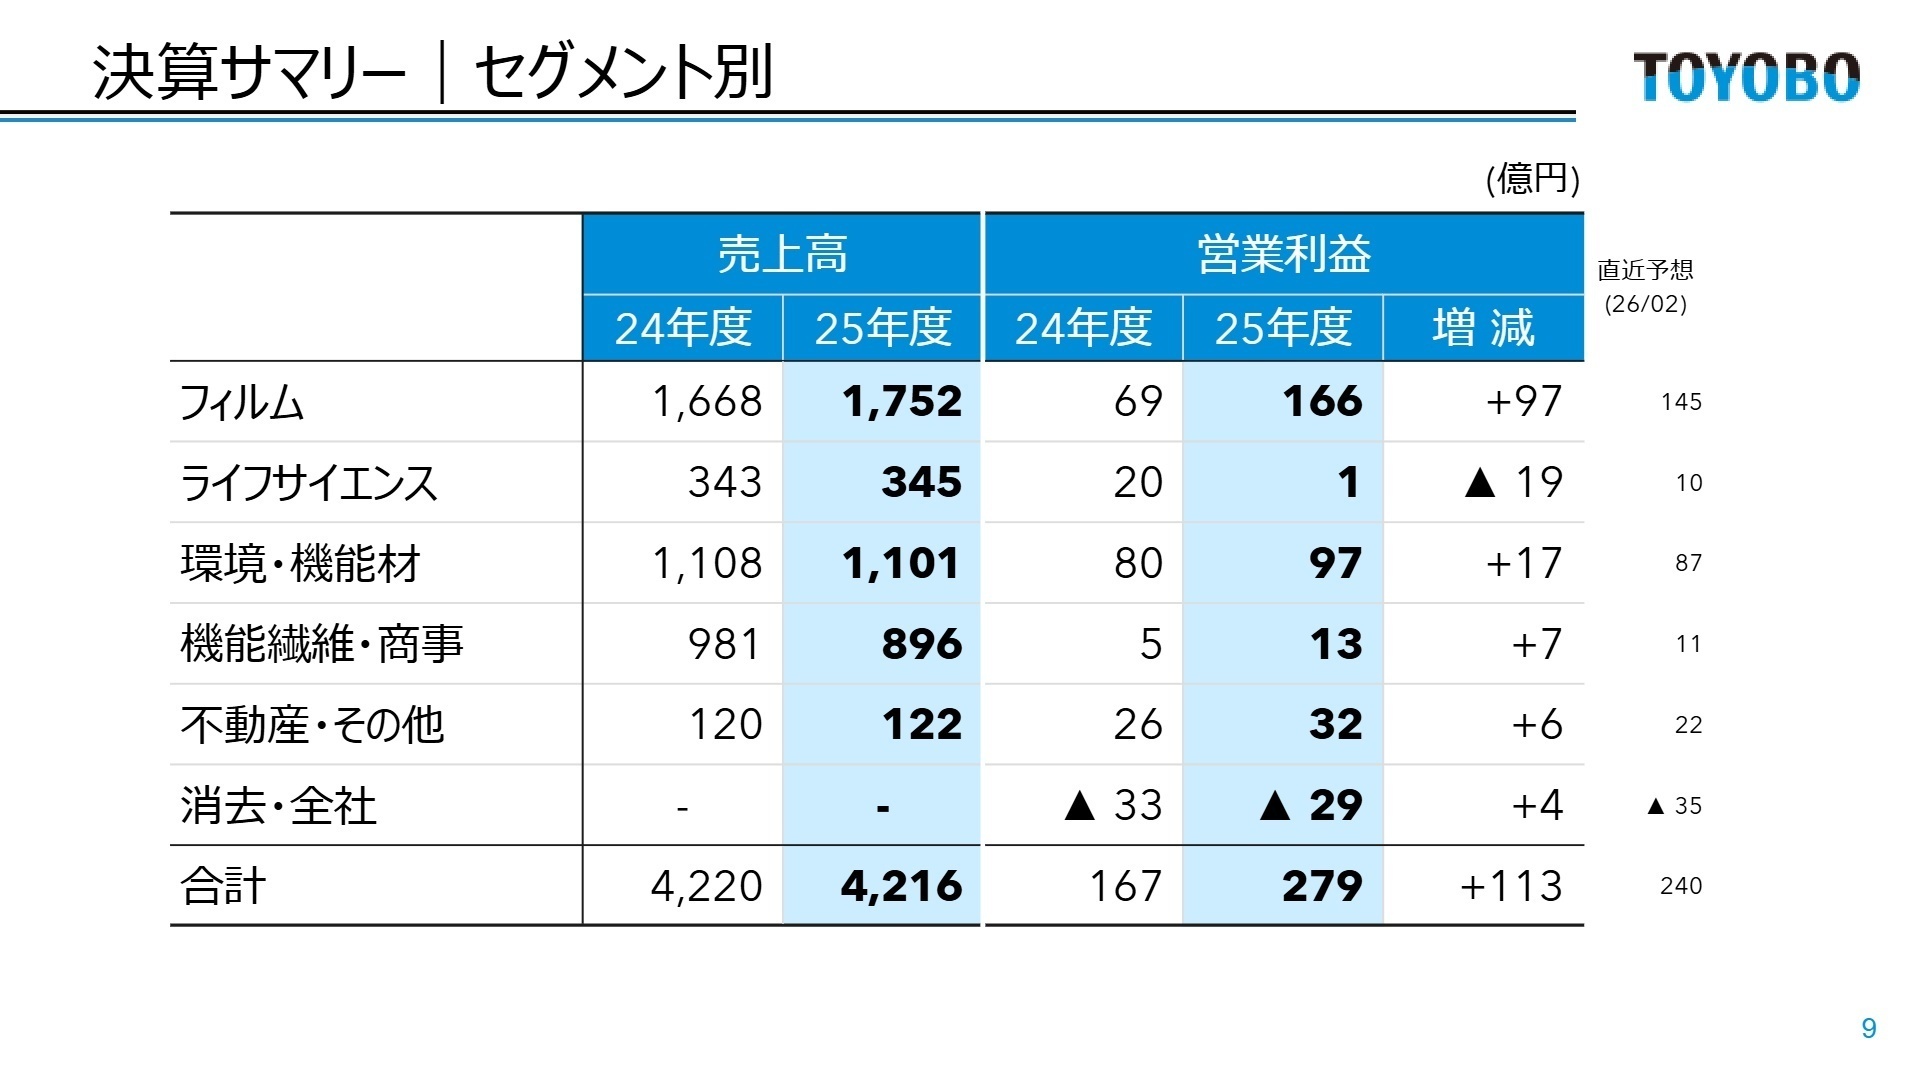
出典:東洋紡株式会社 2025年度決算説明 P.9
フィルム
【事業内容】包装用フィルム、工業用フィルム等の製造・販売を行っています。工業用では液晶偏光子保護フィルム“コスモシャインSRF”やセラミックコンデンサ用離型フィルムを展開しています。
【業績推移】売上高1,752億円(前年度比5.0%増)、営業利益166億円(同140.4%増)。営業利益率は4.1%から9.5%へ上昇し、直近予想145億円も上回りました。
【注目ポイント】アクションプラン「包装用フィルムの収益改善と工業用フィルムの更なる拡大」では、包装用フィルムの収益改善(黒字化)、セラコン用離型フィルムの新機台立ち上げ、液晶偏光子保護フィルムの増産体制確立がすべて計画通りと評価されています。AIサーバー向けを中心とした需要拡大を取り込むには、新設備を安定稼働させる生産技術や、用途開拓を担う技術営業の役割が重要になります。
ライフサイエンス
【事業内容】診断薬用酵素等のバイオ製品、医薬品、医用膜、医療機器等の製造・販売を行っています。バイオ、メディカル、医薬品製造受託の各事業で構成されます。
【業績推移】売上高345億円(前年度比0.4%増)、営業利益1億円(同96.8%減)と大幅な減益となり、直近予想10億円にも届きませんでした。
【注目ポイント】診断薬用原料酵素の需要は堅調でしたが、中国市況の影響で診断薬用試薬の販売が低調となり、人工腎臓用中空糸膜は新工場の立上げに遅れが生じました。アクションプランでもバイオとメディカルは「遅れ」とされ、新ラインの収益化を担う生産・品質の専門人材が求められる局面です。一方、医薬品製造受託は製品価格の改定で収益が改善しています。
環境・機能材(主に東洋紡エムシー)
【事業内容】エンジニアリングプラスチック、工業用接着剤、光機能材料、アクア膜、機能フィルター、スーパー繊維、不織布等の製造・販売を行っています。
【業績推移】売上高1,101億円(前年度比0.6%減)、営業利益97億円(同21.9%増)。下期の営業利益は66億円と上期の31億円から大きく伸び、直近予想87億円を上回りました。
【注目ポイント】エンジニアリングプラスチックは主に自動車用途、工業用接着剤“バイロン”は塗料・接着用途に加え東南アジア向け電子材料用途の販売が増加しました。一方、環境ソリューションはEV(電気自動車)市場減速の影響で、LIBS(リチウムイオン電池セパレータ)製造工程向けVOC(揮発性有機化合物)回収装置の出荷が減少し、アクションプランでも「遅れ」とされています。新用途開拓を推進できる人材のニーズがうかがえます。
機能繊維・商事
【事業内容】エアバッグ用基布、機能衣料、アパレル製品、衣料テキスタイル、衣料ファイバー等の製造・販売を行っています。
【業績推移】売上高896億円(前年度比8.6%減)、営業利益13億円(同132.4%増)。減収ながら営業利益率は0.6%から1.4%へ改善し、直近予想11億円を上回りました。
【注目ポイント】衣料繊維では中東向け特化生地が強い需要と円安の影響で販売を伸ばし、スポーツ用途は国内生産拠点を集約しました。エアバッグ用基布は日系顧客のアジアでの減産影響を受けたものの、コストダウンで収益性が改善しています。アクションプラン「収益改善と資産効率の向上」は計画通りに進捗しており、コスト管理や拠点最適化を推進できる人材が活躍しやすい領域です。
不動産・その他
【事業内容】不動産の賃貸・管理に加え、建物・機械等の設計・施工、情報処理サービス、物流サービス等のインフラ事業を行っています。
【業績推移】売上高122億円(前年度比1.5%増)、営業利益32億円(同24.4%増)と増収増益でした。うち不動産は売上高45億円、営業利益20億円です。
【注目ポイント】不動産、エンジニアリング、情報処理サービス、物流サービス等の各インフラ事業は、それぞれ概ね計画どおりに推移しました。2026年度の経営方針では「TX(Toyobo-Transformation)具体化、コストダウン」が掲げられており、グループの製造事業を設計・情報・物流の面から支える機能として、効率化への貢献が注目されます。
3今後の見通しと採用の注目点
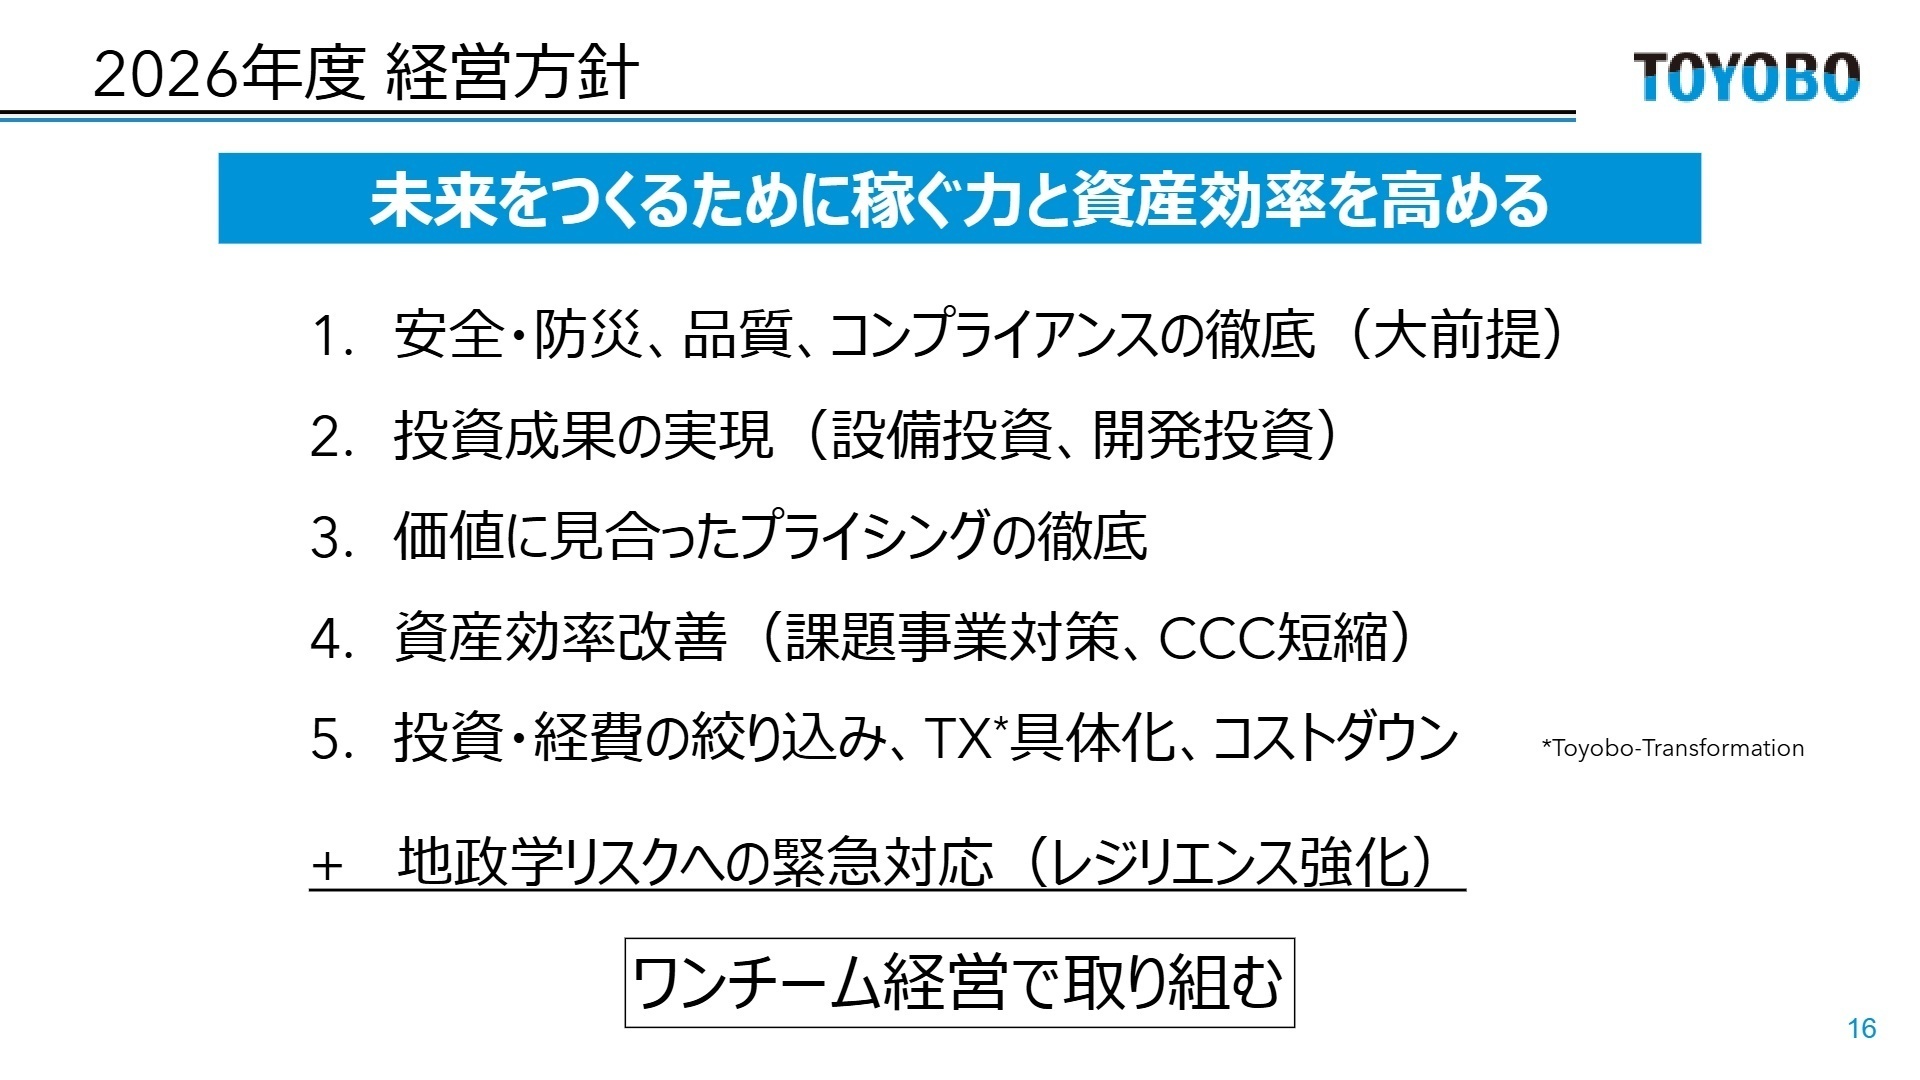
出典:東洋紡株式会社 2025年度決算説明 P.16
会社は、中東地域の情勢不安の長期化により、石油・ナフサ由来の原材料等の供給停滞や価格高騰の影響を予想しています。2026年4月には地政学リスクへの対応策を公表し、短期的にはサプライチェーンの代替ルート確保や組織的かつタイムリーな価格見直し、中期的には調達・物流網の分散化やレジリエンスのある事業構造への改革を進めるとしています。
2026年度の経営方針は「未来をつくるために稼ぐ力と資産効率を高める」です。投資成果の実現、価値に見合ったプライシングの徹底、資産効率改善(課題事業対策、CCC=仕入れから現金回収までの期間の短縮)などを掲げ、ワンチーム経営で取り組む方針です。また、2026年4月には200億円以下の国内無担保普通社債の発行について包括決議を行い、資金使途にはM&Aによる株式取得資金も含まれています。一方で、会社は主要リスクとして原燃料コストの上昇や成長投資回収の遅れを挙げており、当期に改善した利益水準を維持できるかが焦点となります。2027年3月期の配当予想も未定です。
4求職者へのアドバイス
HINT志望動機のヒント
東洋紡は2026年3月期に、売上高が横ばいの中でも価格改定とコスト改善によって営業利益を1.7倍に伸ばし、稼ぐ力を高めました。志望動機では、AIサーバー向けに販売が拡大する工業用フィルムなどの成長領域への関心に加え、経営方針の「価値に見合ったプライシングの徹底」や「資産効率改善」に、自身の経験(生産性改善、価格交渉、新工場立上げなど)をどう生かせるかを結び付けると説得力が増します。中東情勢などを踏まえたレジリエンス強化に貢献したいという視点も、現在の会社の課題意識と合致します。
Q&A面接での逆質問例
- 「2026年4月の東洋紡STCの吸収合併により、フィルム事業の企画・販売体制や配属の考え方はどのように変わりましたか。」
- 「ライフサイエンスでは人工腎臓用中空糸膜の新工場立上げに遅れが生じたと伺いました。収益化に向けて、現場ではどのような課題に取り組んでいますか。」
- 「中東情勢を受けた価格見直しやサプライチェーンの代替ルート確保について、営業・調達部門ではどのような役割が求められていますか。」
- 「経営方針に掲げるTX(Toyobo-Transformation)は、具体的にどのような業務変革から着手される予定でしょうか。」
5転職者が知っておきたい現場のリアル(口コミ)
経営者との接点は決して多くはなく、意見をする機会などはない
経営者との接点は決して多くはなく、意見をする機会などはないに等しい。 また、上司へ意見をしてもそれが取り入れられるかは別問題である。
(営業アシスタント・30代前半・男性) [キャリコネの口コミを読む]人間関係は合う合わないがあると思う
人間関係は合う合わないがあると思う。上司や先輩社員のタイプが合わないと、かなりきつい。人間関係には気を使い機嫌を損ねないように周囲に合わせて適応していく必要がある。
(営業アシスタント・30代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 東洋紡株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- 東洋紡株式会社 2025年度決算説明(2026年3月期)






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。