


0編集部が注目した重点ポイント
① 純利益28.3%増、5期連続で過去最高益を更新した
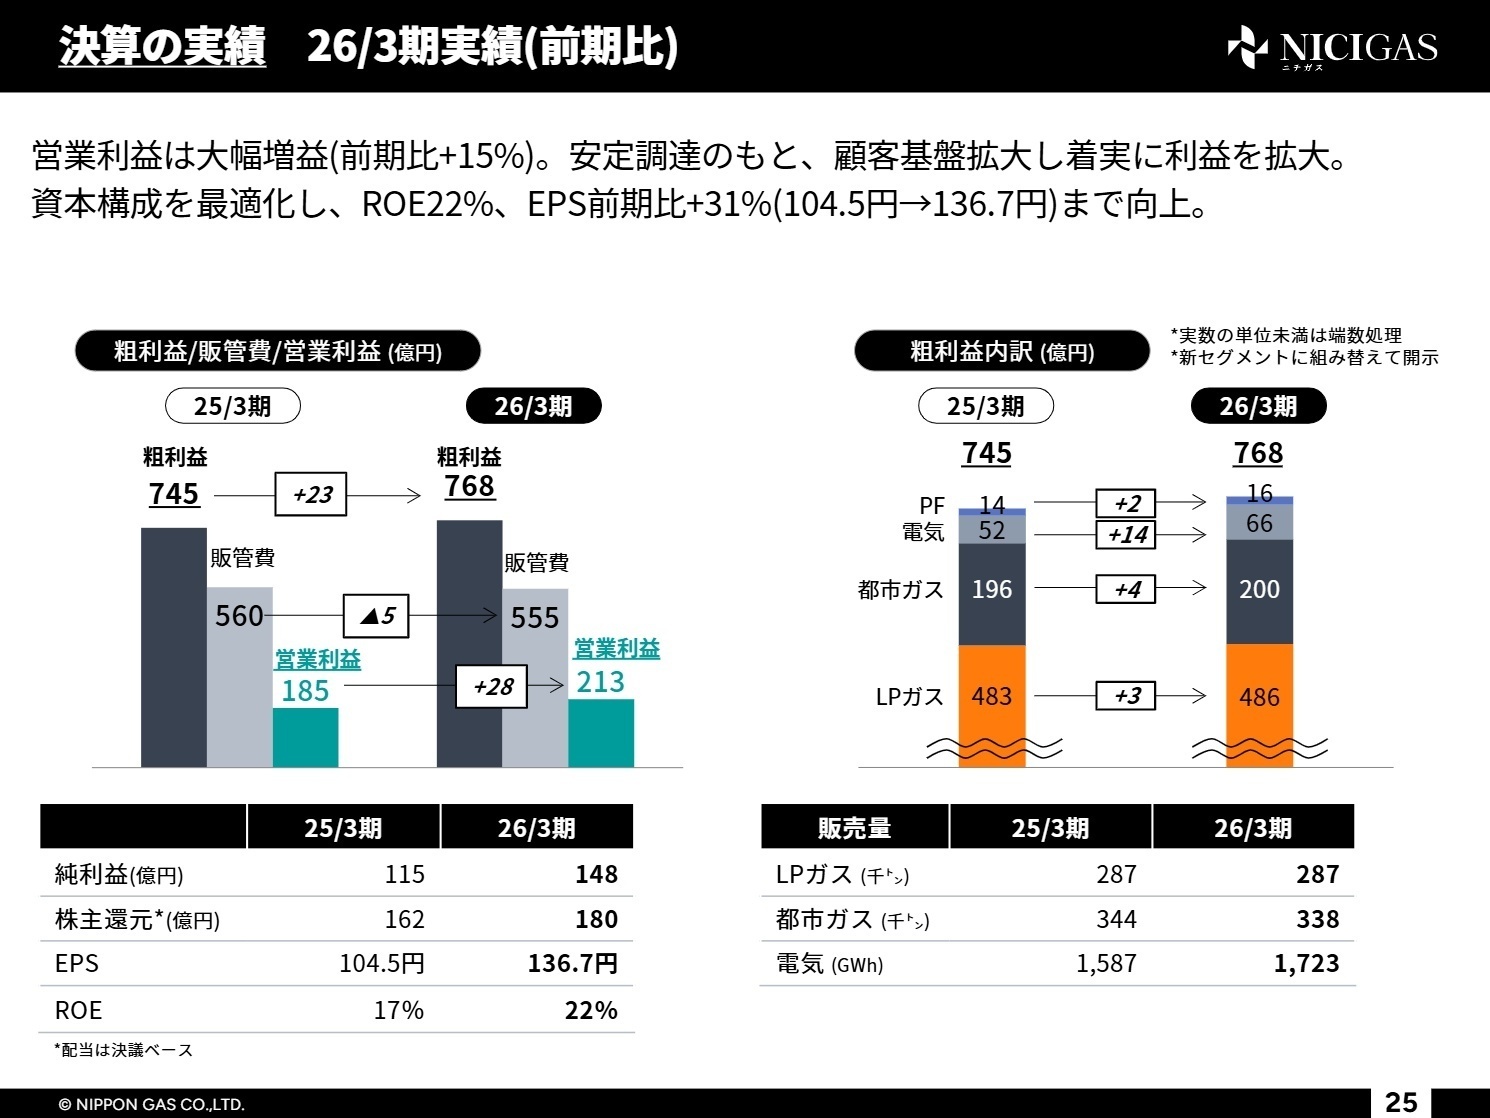
2026年3月期(26/3期)は営業利益が212億円(前期比+14.7%)、純利益が148億円(同+28.3%)となり、純利益は5期連続で過去最高を更新しました。前3ヶ年計画で掲げたROE(自己資本利益率)22%の目標も達成し、電気事業の利幅拡大と販管費の抑制が増益をけん引しました。
② 利用約60社のプラットフォーム事業を27/3期から独立させる
当期中に東京エナジーアライアンス(TEA)を新規に連結し、27/3期(2027年3月期)からは自社インフラを同業他社に提供するプラットフォーム(PF)事業を独立したセグメントに再編します。26/3期以前は新区分への組み替え開示のため旧区分とは単純比較できません。PF関連のキャリア機会が広がる可能性があります。
③ 29/3期に営業利益250億円を目指す新3ヶ年計画が始動する
新3ヶ年計画(27/3期~29/3期)では、顧客基盤拡大とプラットフォーム利用拡大による「オーガニック成長」で営業利益250億円(26/3期比+37億円)を計画し、M&A(企業の合併・買収)で上積みを狙います。27/3期は顧客純増10万件を目標とし、2026年4月に中部支店を新設しました。
1連結業績ハイライト
出典:日本瓦斯株式会社 2026年3月期 決算説明資料 P.25
売上高
2,084億円
前期比 +4.2%
営業利益
212億円
前期比 +14.7%
経常利益
212億円
前期比 +14.2%
親会社株主に帰属する当期純利益
148億円
前期比 +28.3%
売上総利益(粗利益)は767億円(前期比+2.9%)と伸長し、販管費は顧客獲得における投資対効果の最適化により554億円(同▲1.0%)に減少しました。この結果、過去最高益を更新し、ROIC(投下資本利益率)は13.0%、EPS(1株当たり純利益)は136.7円(+31%)に向上しました。
通期決算のため期初計画との比較で評価すると、説明資料ベースで営業利益213億円(計画200億円、達成率約107%)、純利益148億円(計画140億円、同約106%)と、いずれも計画を上回って着地し、順調な進捗と評価できます。ただし電気の利幅拡大には燃料価格の動きも寄与しています。
2事業別分析:転職者が活躍できるフィールド
出典:日本瓦斯株式会社 2026年3月期 決算説明資料 P.14
LPガス事業
事業内容:LPガス(液化石油ガス)の供給販売に加え、ハイブリッド給湯器などのガス機器販売やガス配管工事、住宅関連サービスを手がける同社の主力事業です。
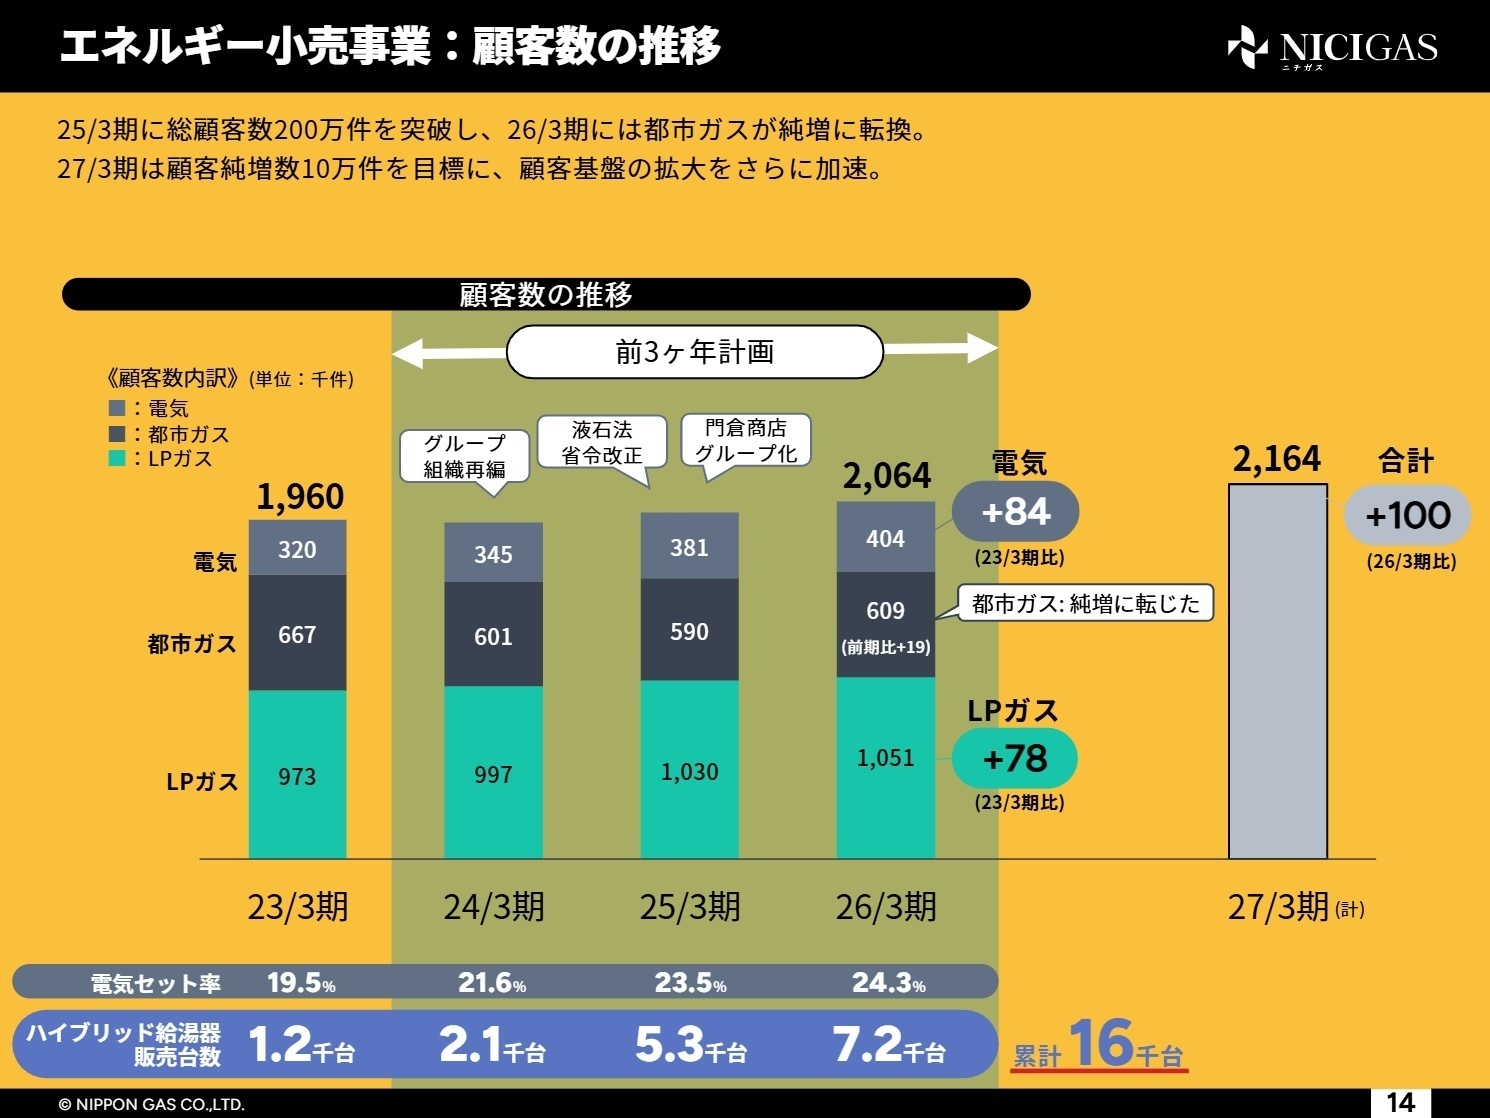
業績推移:粗利益は486億円(前期比+3億円、+1%)。家庭用は顧客増で販売量が伸び、顧客数は105.1万件(+2.1万件)に。業務用は原料価格の動きで利幅が縮小しました。
注目ポイント:関東LPガス市場でシェア16%(関東1位)を持ち、26/3期のM&Aは34社・3.2千件と集計開始以来最多の企業からお客さまを譲り受けました。担い手不足やインフラ老朽化を背景に業界集約が進むなか、事業承継先との関係構築や、2026年4月新設の中部支店(山梨・長野・静岡でLPガス消費者数157万件、同社シェア5%)による新エリア開拓が成長の鍵となります。
注目職種:M&A・事業承継の推進担当、エリア営業(中部支店)、機器・住宅関連サービスの提案営業、配送・保安業務
電気事業
事業内容:家庭向けの電気小売を中心に、電気関連サービスや発電・蓄電・充電デバイスの販売を行い、ガスとのセット契約を推進しています。
業績推移:粗利益は66億円(前期比+27%)と大幅増益。販売量は1,723GWh(+9%)、顧客数は40.4万件(+2.3万件)、電気セット率は24.3%に上昇しました。
注目ポイント:同社の電力メニューは電力卸市場価格に連動しないため、市場価格上昇局面で価格競争力の優位性が高まると会社は見ています。撤退する事業者からの顧客譲り受けも含めた規模拡大を掲げる一方、26/3期の利幅拡大は燃料価格の動きという一時的な追い風によるもので、27/3期は燃料価格上昇を想定し粗利益52億円(利幅2.9円/kWh)と減益を計画しています。
注目職種:Web・デジタルマーケティング、コミュニティ向け営業企画、電源調達・需給管理
都市ガス事業
事業内容:都市ガスの供給販売に加え、ガス機器販売やガス配管工事を行います。原料は東京電力グループとの長期契約のもとで安定調達しています。
業績推移:粗利益は200億円(前期比+4億円、+2%)。顧客数は60.9万件(+1.9万件)と4期ぶりの純増に転じ、家庭用販売量が伸長しました。
注目ポイント:スポーツチームなどのコミュニティと連携したメニュー(ヴェルディガスでんき、ブレックスガスでんき等)やWeb申込の強化で、獲得コストを抑えた顧客開拓を進めています。27/3期は原料価格上昇によるスライドタイムラグ(原料費調整制度による販売価格への反映の期ずれ)として▲11億円を織り込み、粗利益191億円を計画しています。
注目職種:アライアンス・コミュニティ営業、法人向け営業(業務用)、機器・工事の提案営業
プラットフォーム事業(27/3期から新セグメント)
事業内容:自社インフラを他社とシェアリングし、保安受託やLPG託送、工事PF・PFアプリなどを提供して業界課題の解決を支援する事業です。
業績推移:粗利益は16億円(前期比+14%)。都市ガス向け保安受託の増加とLPG託送の利用社数増が寄与し、利用会社数は約60社に拡大しました。
注目ポイント:TEAの連結に伴い新都市PF・保安PF・LPG託送を「総合エネルギーPF」として統合し、TEAとの協業を軸に提供体制を強化します。2026年1月にグループ入りした北斗管工の利益も通期で寄与する見込みで、29/3期に粗利益21億円を計画。人手不足に悩む同業他社の効率化を支える役割が期待されます。(注:TEAは当期新規連結のため、前期との単純比較には留意が必要)
注目職種:PF事業の企画・営業、保安・工事の施工管理、システム(DX)推進
3今後の見通しと採用の注目点
出典:日本瓦斯株式会社 2026年3月期 決算説明資料 P.22
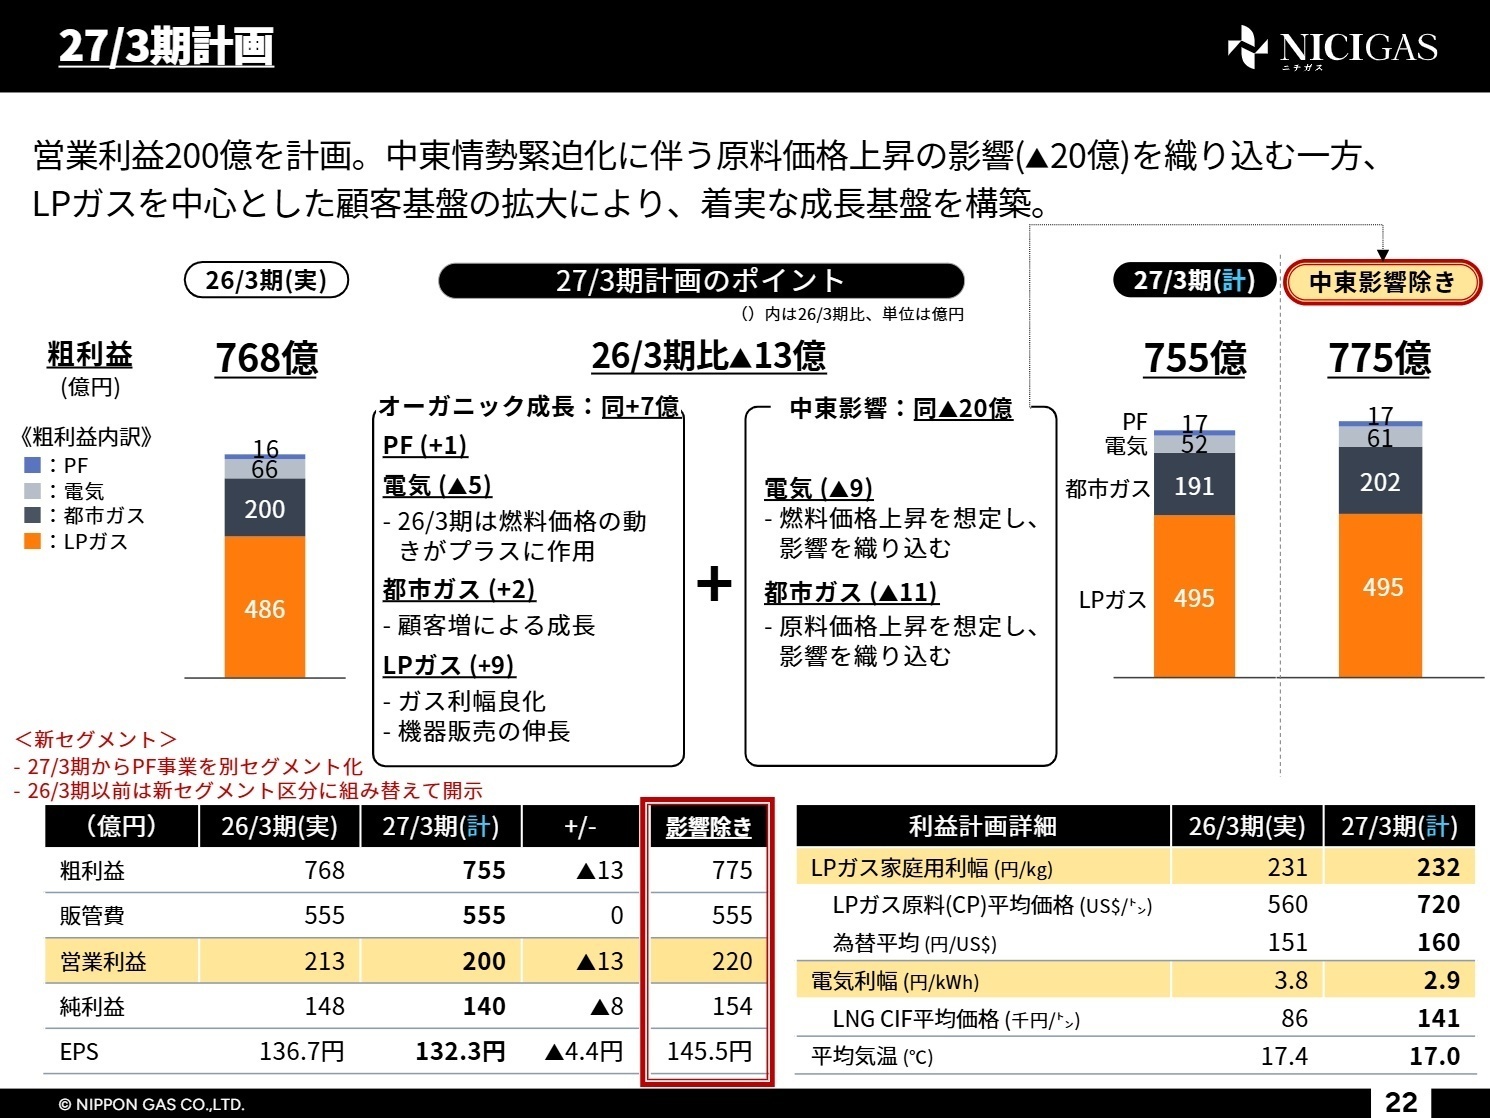
27/3期の業績予想は営業利益200億円(前期比▲6.0%)、純利益140億円(同▲5.5%)です。電気・都市ガスで中東影響として約20億円の減益要因を織り込んでおり、この影響を除けば営業利益220億円・純利益154億円の見込みとされています。前提となる為替は160円/US$(26/3期実績151円/US$)と円安方向、LPガス原料(CP:LPガスの国際的な価格指標)平均価格は720US$/トン(同560US$/トン)を想定。LPガスは価格改定により家庭用利幅を確保する方針で、粗利益495億円(+9億円)を計画しています。
中長期では、新3ヶ年計画で29/3期に粗利益820億円・営業利益250億円・ROE22%程度を掲げ、配当は3年間で360億円超を計画(27/3期の年間配当予想は110円)。販管費では27/3期に人件費を155億円(+4億円)に増やし人材投資を強化するほか、配送員の確保・定着に向けた投資も強化する計画で、現場人材や営業人材の採用ニーズが続くと考えられます。一方で、原料価格や気温による業績変動は引き続きリスク要因として認識されています。
4求職者へのアドバイス
HINT志望動機のヒント
- 担い手不足や需要減少といったLPガス業界の課題に対し、M&Aとプラットフォーム提供で業界集約を主導する姿勢に共感した点を軸にすると、同社の戦略と結びつけた説得力のある動機になります。
- ガスと電気の垣根を越えたエネルギー最適利用サービス(ハイブリッド給湯器や住宅関連サービス)を通じて、地域の暮らしに貢献したいという視点も有効です。
- 前職でのデジタルマーケティングや業務効率化の経験は、同社が掲げるAIを軸としたDX(デジタル技術による業務変革)の方針と結びつけて語れます。
Q&A面接での逆質問例
- 「新設された中部支店では、新エリアでの顧客獲得に向けてどのような人材や役割が求められていますか」
- 「M&Aでグループに加わった事業者やプラットフォーム利用会社との連携において、現場ではどのような課題に取り組んでいますか」
- 「27/3期に強化される人材投資について、入社後の育成やキャリア形成の面で具体的にどのような取り組みがありますか」
5転職者が知っておきたい現場のリアル
新規開拓重視の会社
兎に角、新規開拓重視の会社です。新規重視の評価の為、お客様サービスの質が低下している事が懸念される。値上げとサービスのバランスが取れていない。プロパンガス業界自体が料金不透明な為、透明化されなければ、体質は変わらないと思う
(テレホンオペレーター・40代前半・男性) [キャリコネの口コミを読む]給与は良い
昔は、会社が明らかに成長していたので、やりがいを感じたが、今は、新規客を増やす事は難しくなっている。それでも、新規新規の目標が第一に掲げられるので、利益にならないお客様ばかりを、無理して獲得している感じです。本当にこれでいいのかと、自問自答していますが、評価が新規獲得なのでやるしかない。もっと、既存のお客様を大切にして喜んで貰える仕事をしたいと思いますが、クレーム対応ばかりで、昔の様なやりがいを感じなくなっている。しかし、給与は良いので、それで何とか続ける事ができています。
(テレホンオペレーター・40代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 日本瓦斯株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- 日本瓦斯株式会社 2026年3月期 決算説明資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。