


0編集部が注目した重点ポイント
①純利益476億円を達成し過去最高益を更新
2026年3月期の通期決算では、親会社株主に帰属する当期純利益が476億円(前期比+17.8%)となり、過去最高益を更新しました。旧東京本社の売却益(119億円)に加え、産業ガスやマテリアル事業における工業向け需要が底堅く推移し、最終利益の大幅な伸長を実現しています。
②豪州企業買収等で海外資源・金属事業を拡大
豪州コバーン社の買収によりミネラルサンドの供給能力を2倍以上に増強したほか、タイのバンコクサンヨースプリング社の全株式を取得し海外金属加工事業を強化しました。重要鉱物資源や加工拠点のサプライチェーン多角化を推進しており、海外事業を牽引する人材の活躍フィールドが広がっています。
③官民連携による水素社会の実現へ大型投資を推進
水素社会推進法に基づく値差支援制度の認定を取得し、製鉄所向けに年間約1,600トンの水素供給体制構築に乗り出しました。さらにコスモ石油千葉製油所での液化水素製造プラント建設協議など、水素サプライチェーン構築を加速させており、次世代エネルギー領域での採用機会が拡大しています。
1連結業績ハイライト
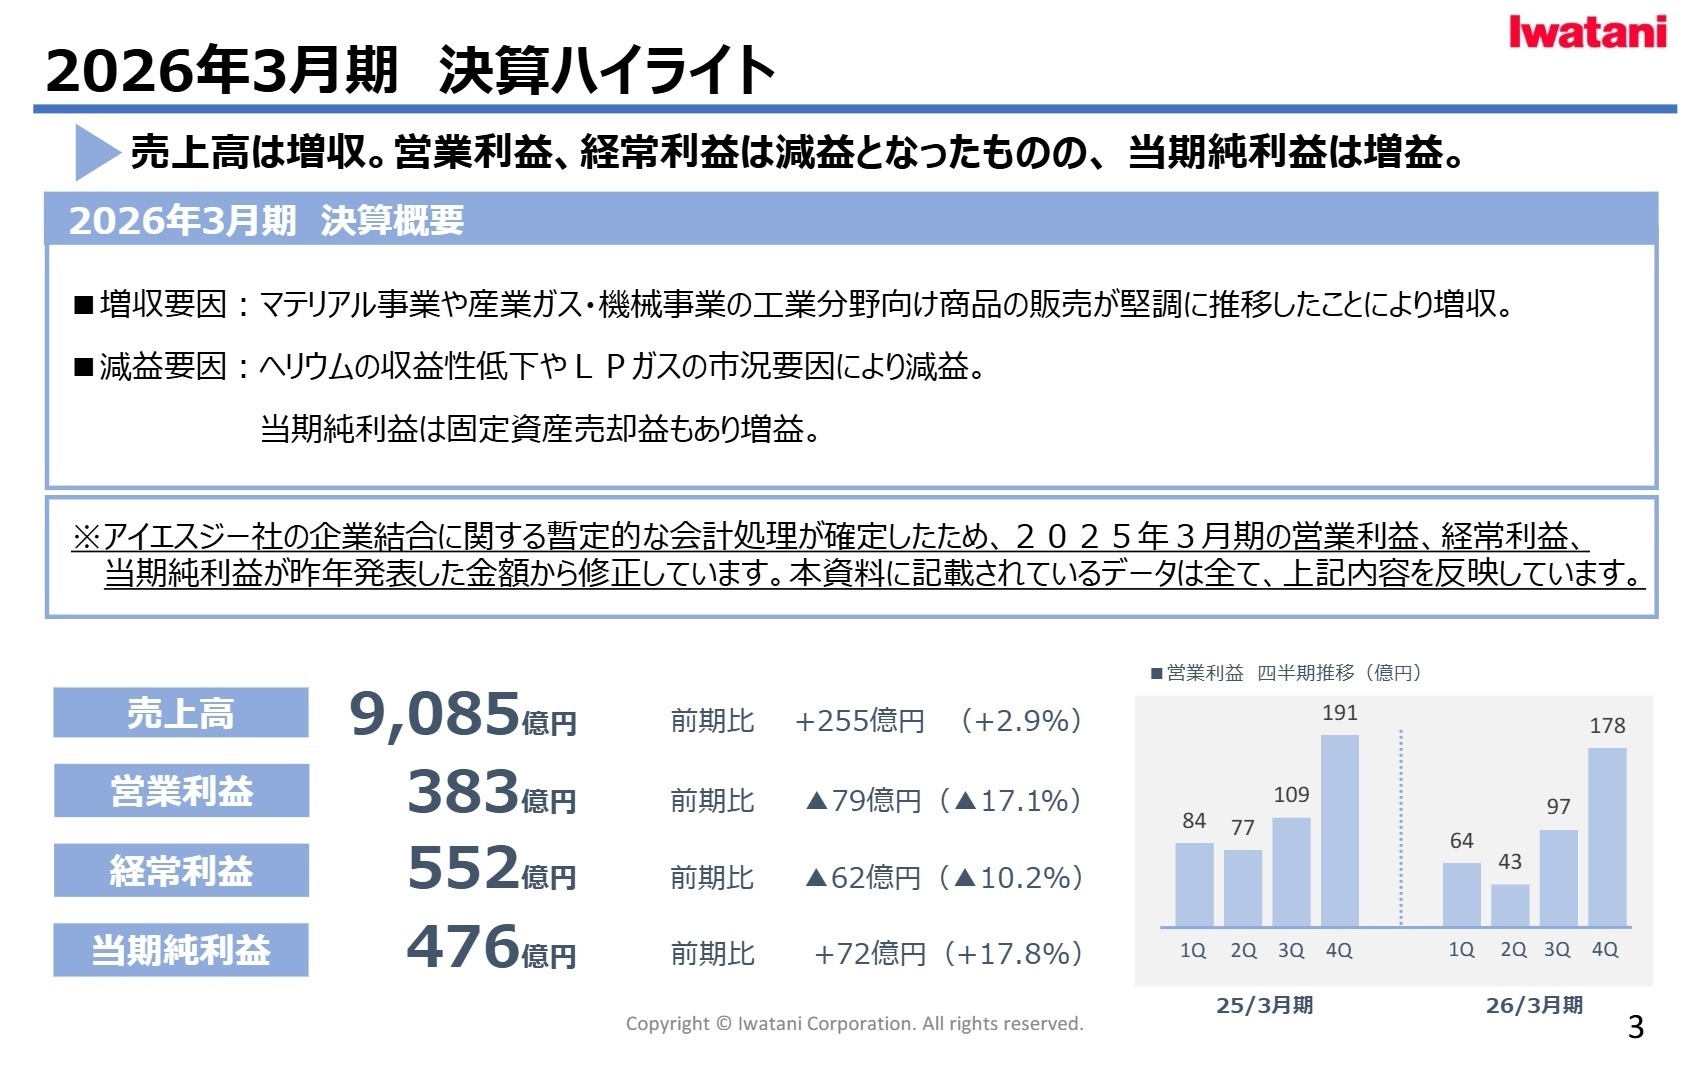
出典:2026年3月期 決算説明資料 P.3
売上高
9,085億円
+2.9% (前期比)
営業利益
383億円
▲17.1% (前期比)
経常利益
552億円
▲10.2% (前期比)
当期純利益
476億円
+17.8% (前期比)
※市況要因除く営業利益=LPガス輸入価格の変動に伴う在庫評価損益等の影響を除いた営業利益(当期実績:440億円、前期比▲4.3%)。
2026年3月期の通期業績は、LPガスの市況要因やヘリウム市況軟化による減益影響を受けたものの、マテリアル事業や産業ガス・機械事業における工業分野向けの堅調な販売により増収を確保しました。さらに旧東京本社の売却に伴う固定資産売却益の計上等により、親会社株主に帰属する当期純利益は大幅な増益を達成しています。
通期の進捗評価としては、2026年2月公表の通期業績予想(売上高8,880億円、営業利益358億円、純利益405億円)に対し、売上高は予想比+2.3%、営業利益は同+7.0%、純利益は同+17.7%となり、すべての利益指標で予想を上回る順調な着地となりました。外部環境の変動を多角的な事業基盤で吸収し、底堅い収益力を証明しています。
2事業別分析:転職者が活躍できるフィールド
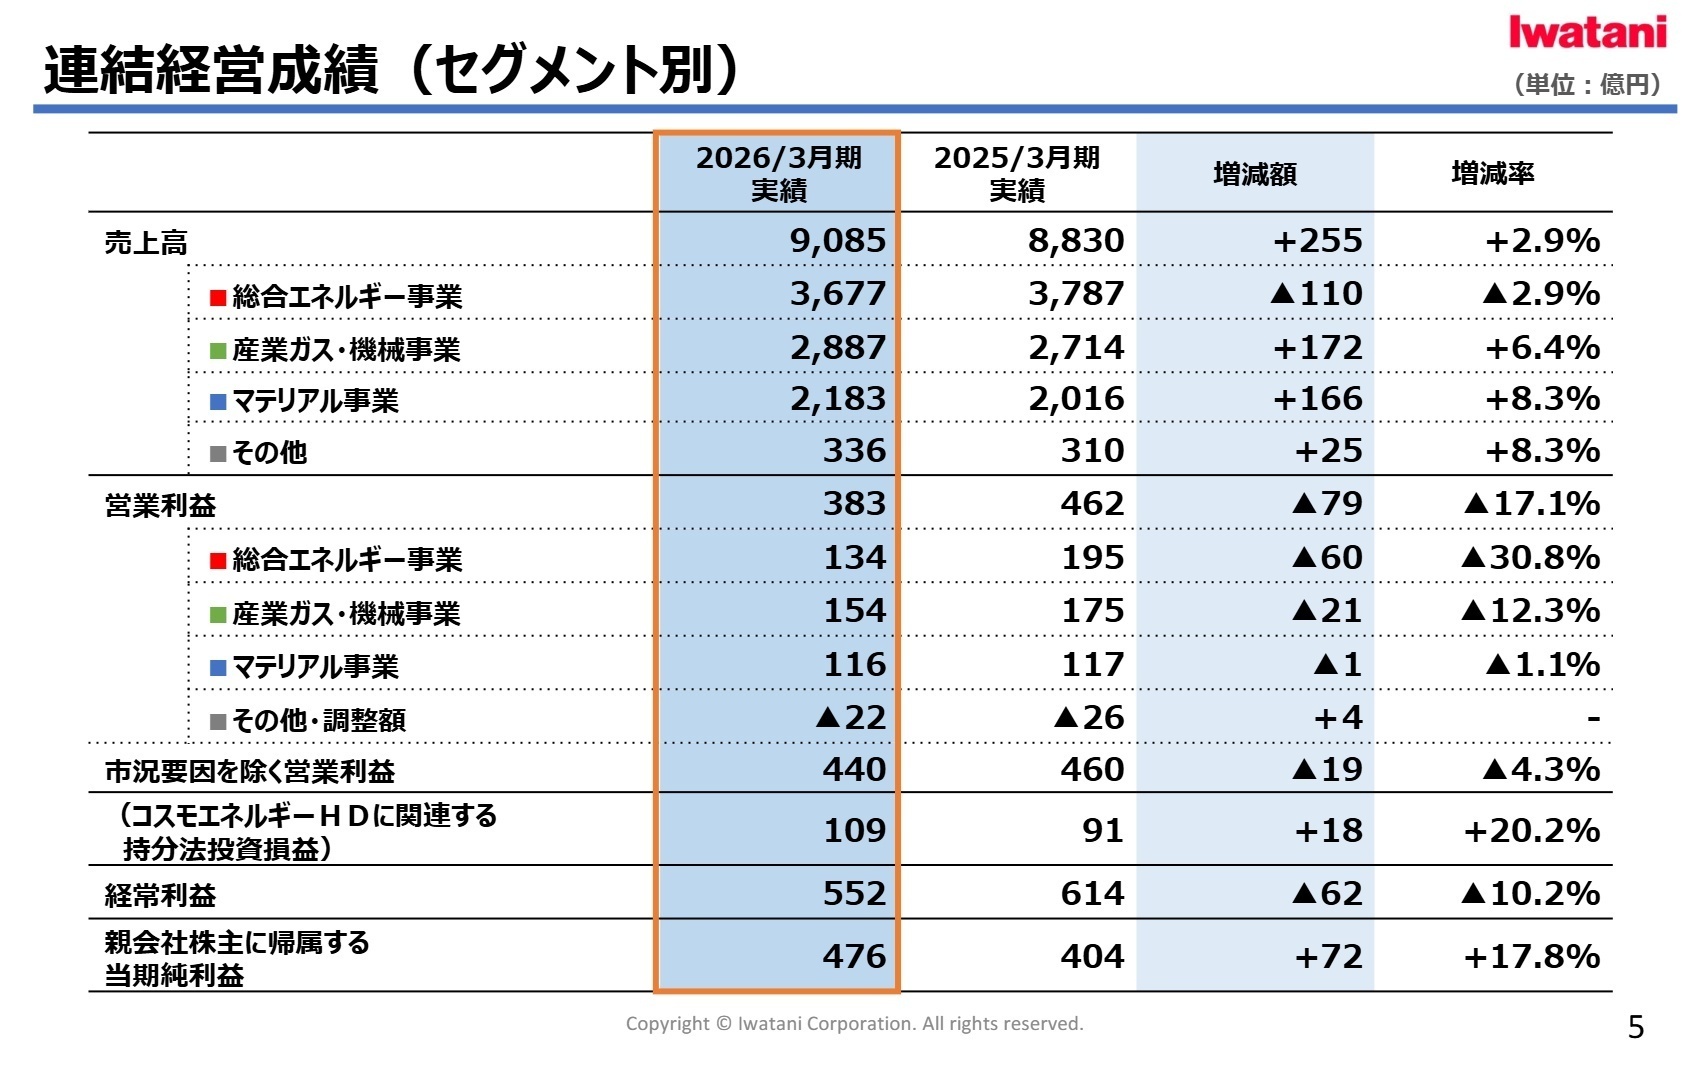
出典:2026年3月期 決算説明資料 P.5
総合エネルギー事業
事業内容:家庭用・業務用・工業用LPガス、LPガス供給機器、住設機器、カセットこんろ・ボンベ、電気等の販売を展開しています。
業績推移:売上高3,677億円(前期比▲2.9%)、営業利益134億円(前期比▲30.8%)。市況要因による減益影響(▲59億円)を受けました。
注目ポイント:卸売での市況影響やカセットこんろの国内外での低調があったものの、LPガス直売顧客数は121万世帯へ順調に拡大し、小売部門では販売数量増加と収益性改善を実現しました。M&Aを通じた直売顧客数の拡大や物流合理化、グリーンLPガスの開発を強力に推進しており、地域密着のエネルギー営業や物流統廃合を牽引できる実務人材への期待が高まっています。
産業ガス・機械事業
事業内容:エアセパレートガス、水素、ヘリウム等の特殊ガス、ガス供給設備、水素ステーション、産業用機械設備の販売を行っています。
業績推移:売上高2,887億円(前期比+6.4%)、営業利益154億円(前期比▲12.3%)。ヘリウム市況軟化等の影響を受けました。
注目ポイント:ヘリウム市況の軟化や自動車向け機械の減少で減益となった一方、電子部品・光ファイバー向けのエアセパレートガスが堅調で、水素ガスおよび関連設備は前年比40億円超の増益を達成しました。商用車向け水素ステーション整備や大規模液化水素プラントの協業など、水素エンジニアリング体制の強化に伴いプラント設計・施工管理技術者のニーズが急増しています。
マテリアル事業
事業内容:PET樹脂、バイオマス燃料、二次電池材料、ミネラルサンド、レアアース、電子材料、ステンレス等の輸出入・販売を手掛けています。
業績推移:売上高2,183億円(前期比+8.3%)、営業利益116億円(前期比▲1.1%)。工業分野向け販売が堅調に推移しました。
注目ポイント:中国の輸出規制下におけるレアアースの安定供給や低環境負荷PET樹脂、バイオマス燃料の販売が伸長しました。豪州コバーン社買収によるミネラルサンドの供給倍増、仏カレマグ社への出資による精錬工場建設、タイBSS社の買収による海外金属加工事業の強化など積極投資が続いており、資源・機能材料のグローバル調達や海外事業管理を推進できる人材が活躍できます。
その他
事業内容:報告セグメントに含まれない食品、畜産、金融、保険、運送、保安、情報処理等の幅広いグループ支援事業を展開しています。
業績推移:売上高336億円(前期比+8.3%)、営業利益35億円(前期比+6.3%)となり、堅調な増収増益を記録しました。
注目ポイント:グループ各社の多角的な事業展開をロジスティクス、保安、IT基盤、金融などの機能面から強力にバックアップしています。全社の持続的成長を支えるシェアードサービス機能の高度化が進められており、グループ全体の効率化とガバナンス向上に寄与するコーポレート系専門人材の活躍フィールドが整っています。
3今後の見通しと採用の注目点
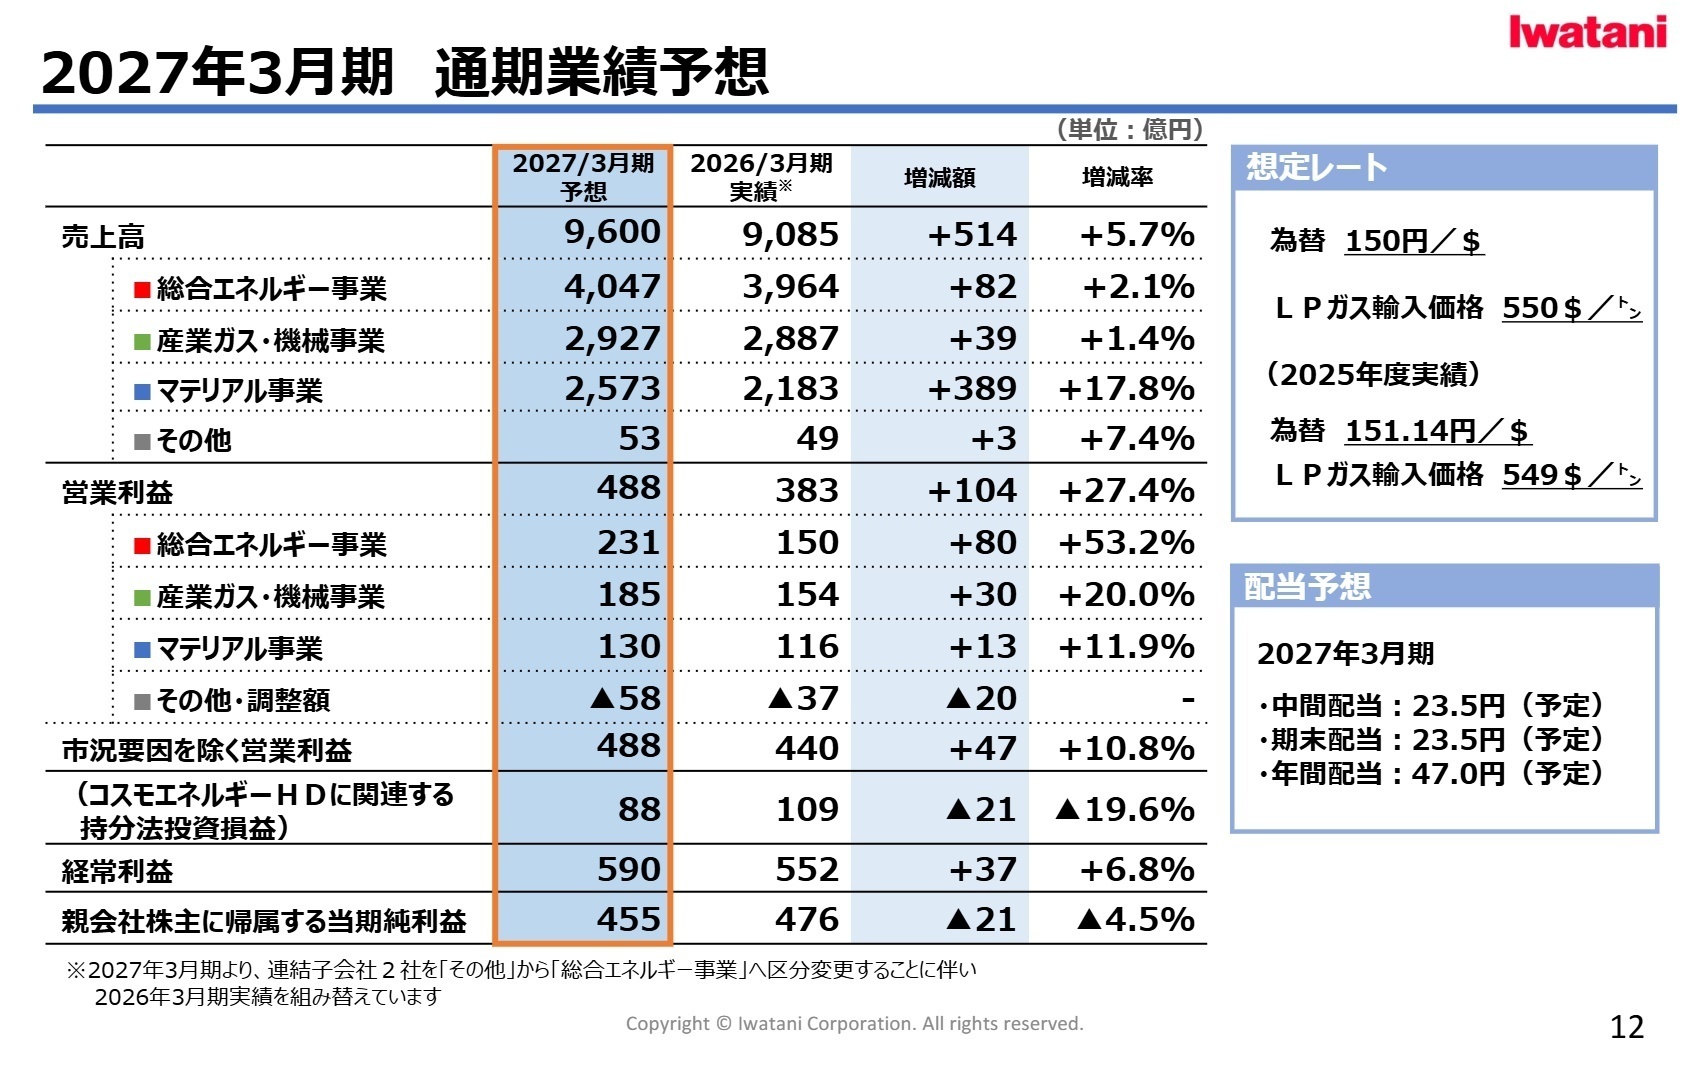
出典:2026年3月期 決算説明資料 P.12
2027年3月期の通期連結業績見通しは、売上高9,600億円(前期比+5.7%)、営業利益488億円(前期比+27.4%の大幅増益)、親会社株主に帰属する当期純利益455億円を計画しています。LPガス市況変動による減益要因が一巡することに加え、総合エネルギー事業の収益改善やマテリアル事業の拡販により、本業の収益力は力強い回復軌道に乗る見通しです。
中期経営計画「PLAN27」の最終年度(2028年3月期)における営業利益650億円の達成に向け、5年間累計で4,700億円規模の投資を計画しています。液化水素サプライチェーンの構築、ノルウェー産グリーンチタン鉱石の販売開始、タイでのバイオ炭酸プラント立ち上げなど、成長投資の果実を着実に刈り取るフェーズへと移行しており、新規事業開発や海外プラント管理をリードできる高度専門人材の採用意欲が極めて高い状況です。
4求職者へのアドバイス
志望動機のヒント
国内首位級のLPガス・産業ガス基盤を持ちながら、水素社会推進法に基づく支援制度の獲得や海外鉱区の買収など、次世代の脱炭素・重要資源インフラを自ら切り拓く積極果敢な姿勢に注目してください。自身が持つ技術力や海外折衝力、事業開発経験が、同社の「PLAN27」における大型成長投資の実用化フェーズにどう直結するかを具体的に訴求することが有効です。
面接での逆質問例
「商用車向け水素ステーションの開所や液化水素製造プラントの検討など、水素エンジニアリングの体制強化が急速に進んでいますが、異業界から参画した技術者が早期に強みを発揮するためにどのような育成やプロジェクト参画の機会が用意されていますでしょうか?」
「豪州のミネラルサンド事業会社買収やタイでの金属加工会社子会社化など、海外M&A後のグループシナジー創出において、現場主導で新規商流を拡大する際に最も重視されている判断基準や行動指針を教えてください。」
5転職者が知っておきたい現場のリアル
※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算説明資料






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。