


0 編集部が注目した重点ポイント
①中長期計画見直しで株主還元を強化する
中長期経営計画「KENKO Vision 2035」の計画改定に伴い、株主還元方針の前倒しを実施しました。2027年度の株主資本配当率(DOE)目標を1.5%以上から2.5%以上へ上方修正し、2026年3月期の年間配当を67円、2027年3月期には70円を予想しています。収益力強化と還元拡大を両立させる経営姿勢が明確化しています。
②生産拠点再編と設備投資を集中的に推進する
グループ内の生産性最適化に向けて、会津若松工場を閉鎖し静岡富士山工場への集約(2026年2月完了)を断行したほか、西日本工場へ約26億円を投じて小型容器ソースラインを新設します。拠点集約により年約2.8億円のコスト低減を見込むなど、供給体制の効率化と安定供給力を大幅に引き上げる体制構築が進んでいます。
③BXとIT戦略の融合で開発サイクルを加速する
デジタルトランスフォーメーション(DX)からビジネス・プロセス・トランスフォーメーション(BX)への進化を掲げ、営業支援ツールの導入や情報の一元化を進めています。研究開発から資金回収までの期間を短縮することでROICの向上を図る方針であり、新技術やデータ活用領域で社内改革を主導できる専門人材の役割が拡大しています。
1 連結業績ハイライト
出典:2026年3月期 決算説明会 P.4
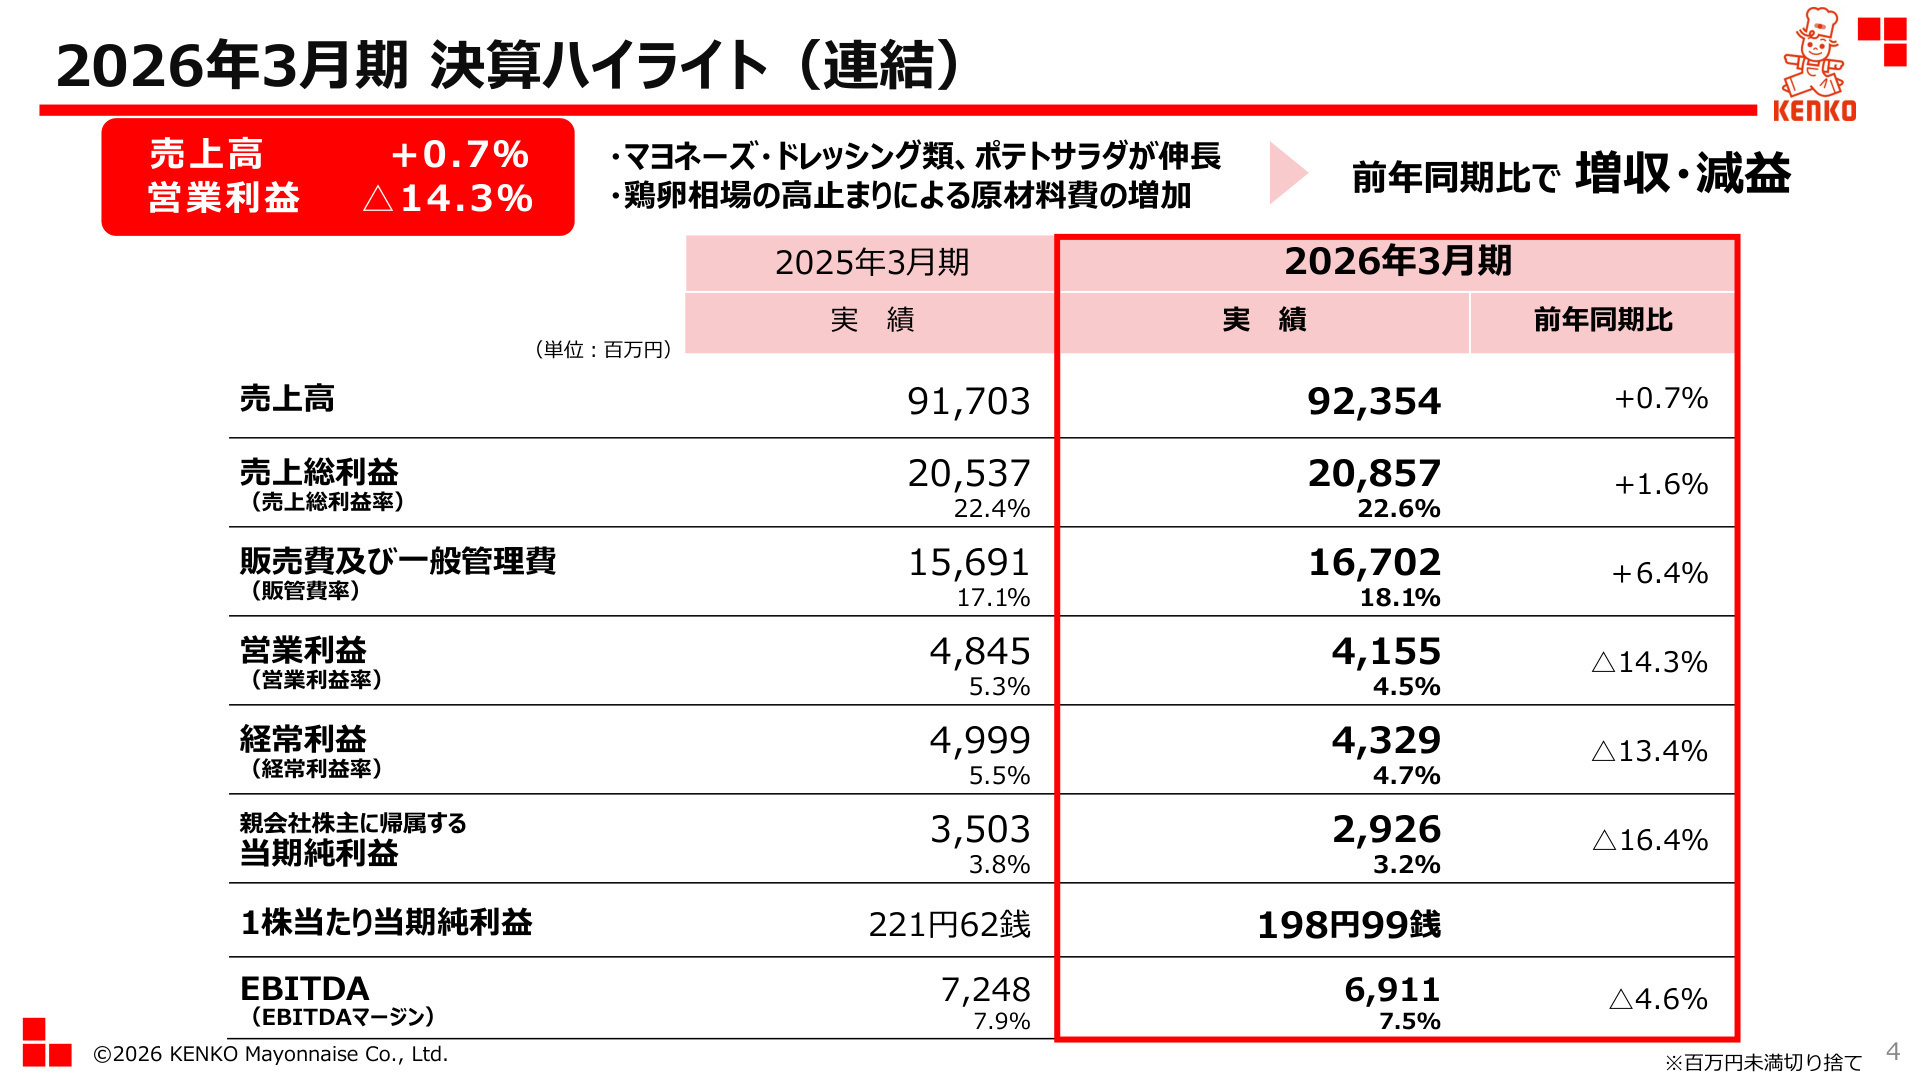
2026年3月期の連結業績は、売上高が前年同期比0.7%増の92,354百万円と過去最高水準を維持し、増収を達成しました。外食や量販店向けのポテトサラダや、製パン・外食向けのマヨネーズ・ソース類が堅調に推移したことが牽引要因です。一方で利益面では、価格改定を進めたものの鶏卵相場の高止まりによる原材料費増(△1,979百万円の影響)や物流費増、東京本社移転費用を含む固定経費の増加が重なり、営業利益は4,155百万円(前年同期比14.3%減)となりました。
通期実績として売上高・利益ともに確定しており、経営基盤の刷新に向けた先行投資を実施しつつも一定の利益水準を堅持しています。次期(2027年3月期)に向けては、さらなる価格改定と生産効率化により売上高97,000百万円(前年同期比5.0%増)を目指す計画を掲げています。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明会 P.6
調味料・加工食品事業(ケンコーマヨネーズ本体)
【事業内容】
マヨネーズ・ドレッシング類、サラダ・総菜類、タマゴ加工品等の製造および外食・量販店・CVS向けへの販売業務を行っています。
【業績推移】
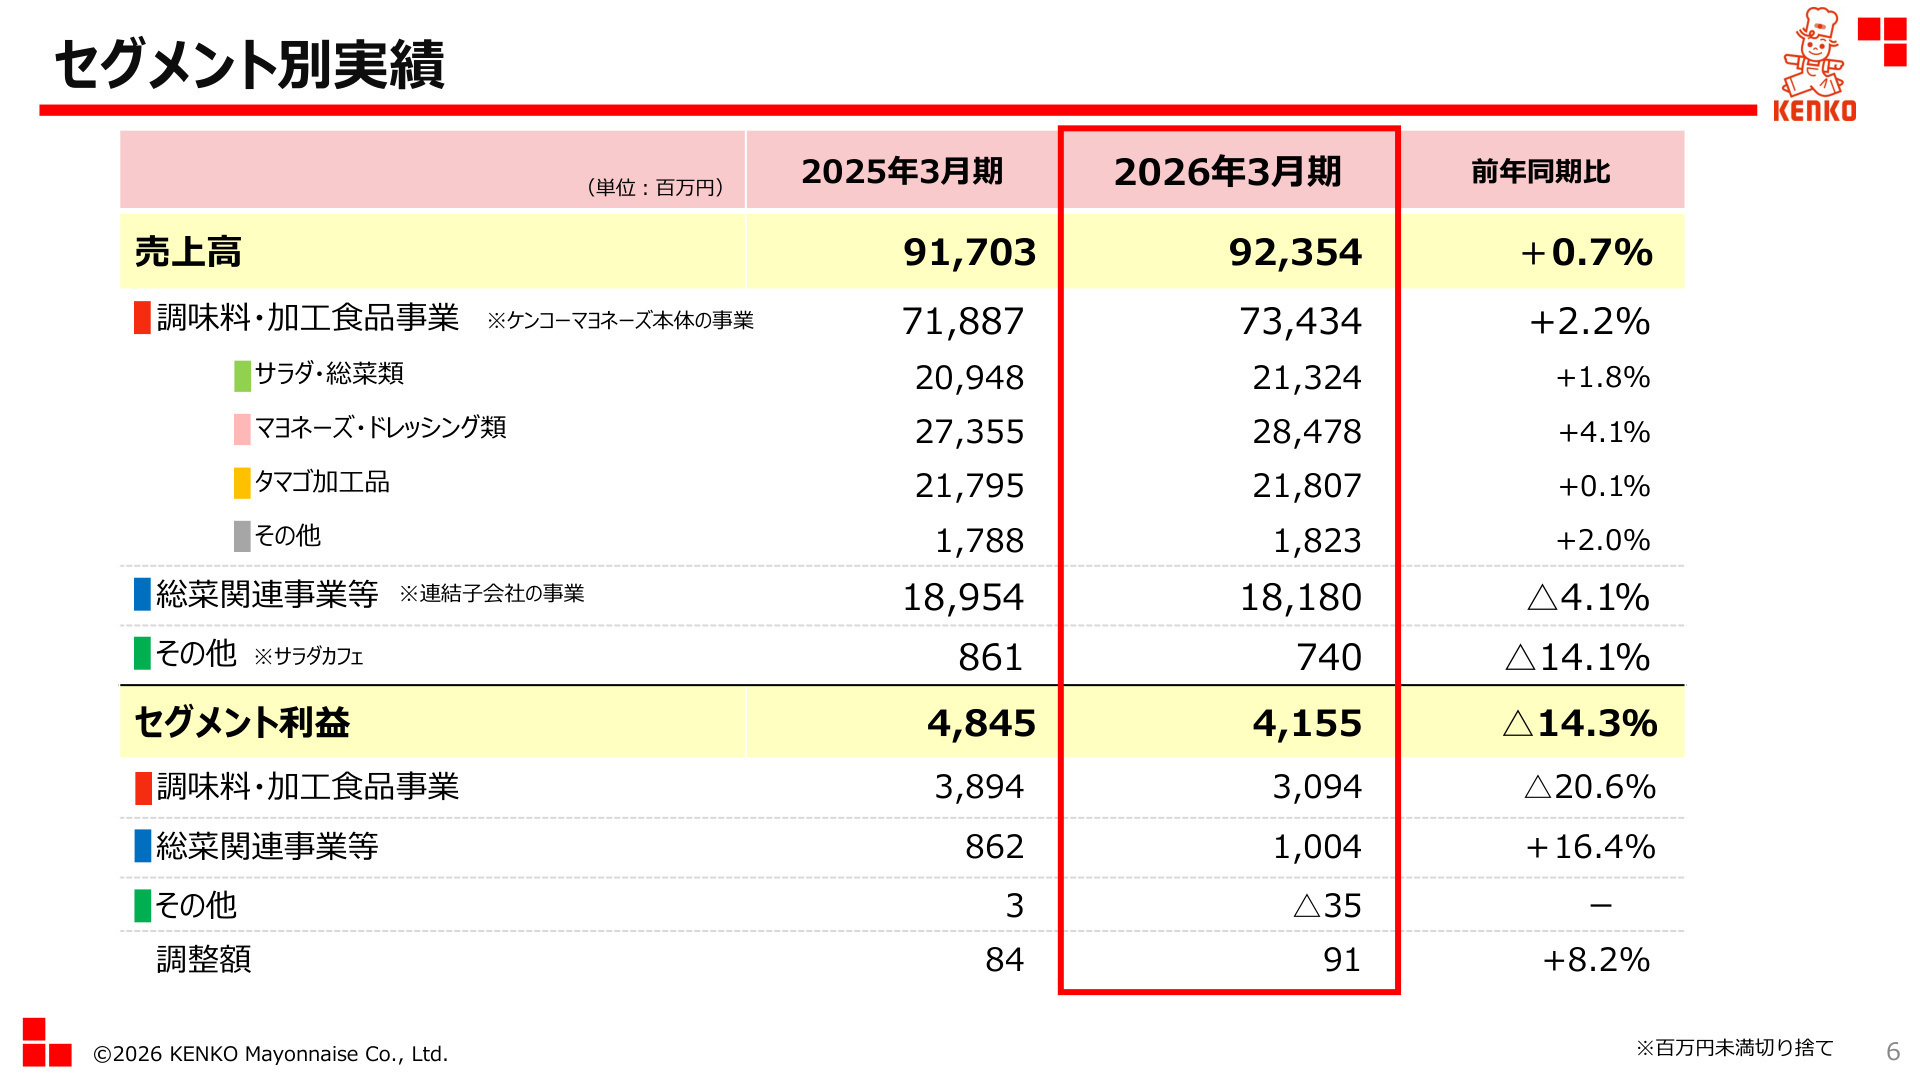
売上高は前年同期比2.2%増の73,434百万円と伸長したものの、鶏卵コスト上昇等によりセグメント利益は同20.6%減の3,094百万円となりました。
【注目ポイント】
ポテトサラダや外食向けソースが伸長しており、顧客の課題を解決する「顧客IN」の発想に基づく製品提案が成果を上げています。西日本工場における小型容器新ライン(約26億円投資)の立ち上げや、新木場への事業開発本部・品質保証室の移転など、研究開発と供給能力の強化が急ピッチで進んでおり、商品開発力や生産技術力を持つ専門人材の需要が高まっています。
総菜関連事業等(連結子会社)
【事業内容】
日配サラダ・惣菜等のフレッシュ総菜の製造販売、および量販店等への販売やグループ製品の生産受託を展開しています。
【業績推移】
取引先の内製化等の影響で売上高は前年同期比4.1%減の18,180百万円となったものの、適切な価格改定によりセグメント利益は同16.4%増の1,004百万円と大幅増益を達成しました。
【注目ポイント】
売上構成比と粗利率の相乗積を可視化する管理手法を導入し、収益性の低い商品の見直しや高付加価値化を強力に推進しています。新規カテゴリーへの参入や地域コラボ商品の開発など、現場レベルでの柔軟な商品企画力と緻密なコスト管理が利益率改善に貢献しており、収益管理や製造プロセスの改善を担う人材が活躍できます。
その他(Salad Cafe・ショップ事業等)
【事業内容】
「Salad Cafe」店舗等の運営を通じ、消費者へ直接「サラダ料理」の魅力を発信・販売するショップ事業を展開しています。
【業績推移】
店舗の見直しに伴う退店(3店舗)等の影響により、売上高は前年同期比14.1%減の740百万円、セグメント損失は35百万円(前年は3百万円の利益)となりました。
【注目ポイント】
不採算店舗の退店を進めつつ、店舗構造改革や商品見直しを継続しています。BtoCにおける顧客接点の要として、ブランド価値の向上と店舗運営スキームの最適化を進めており、店舗マネジメントやマーチャンダイジングの変革を担うスキルが期待されています。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明会 P.18
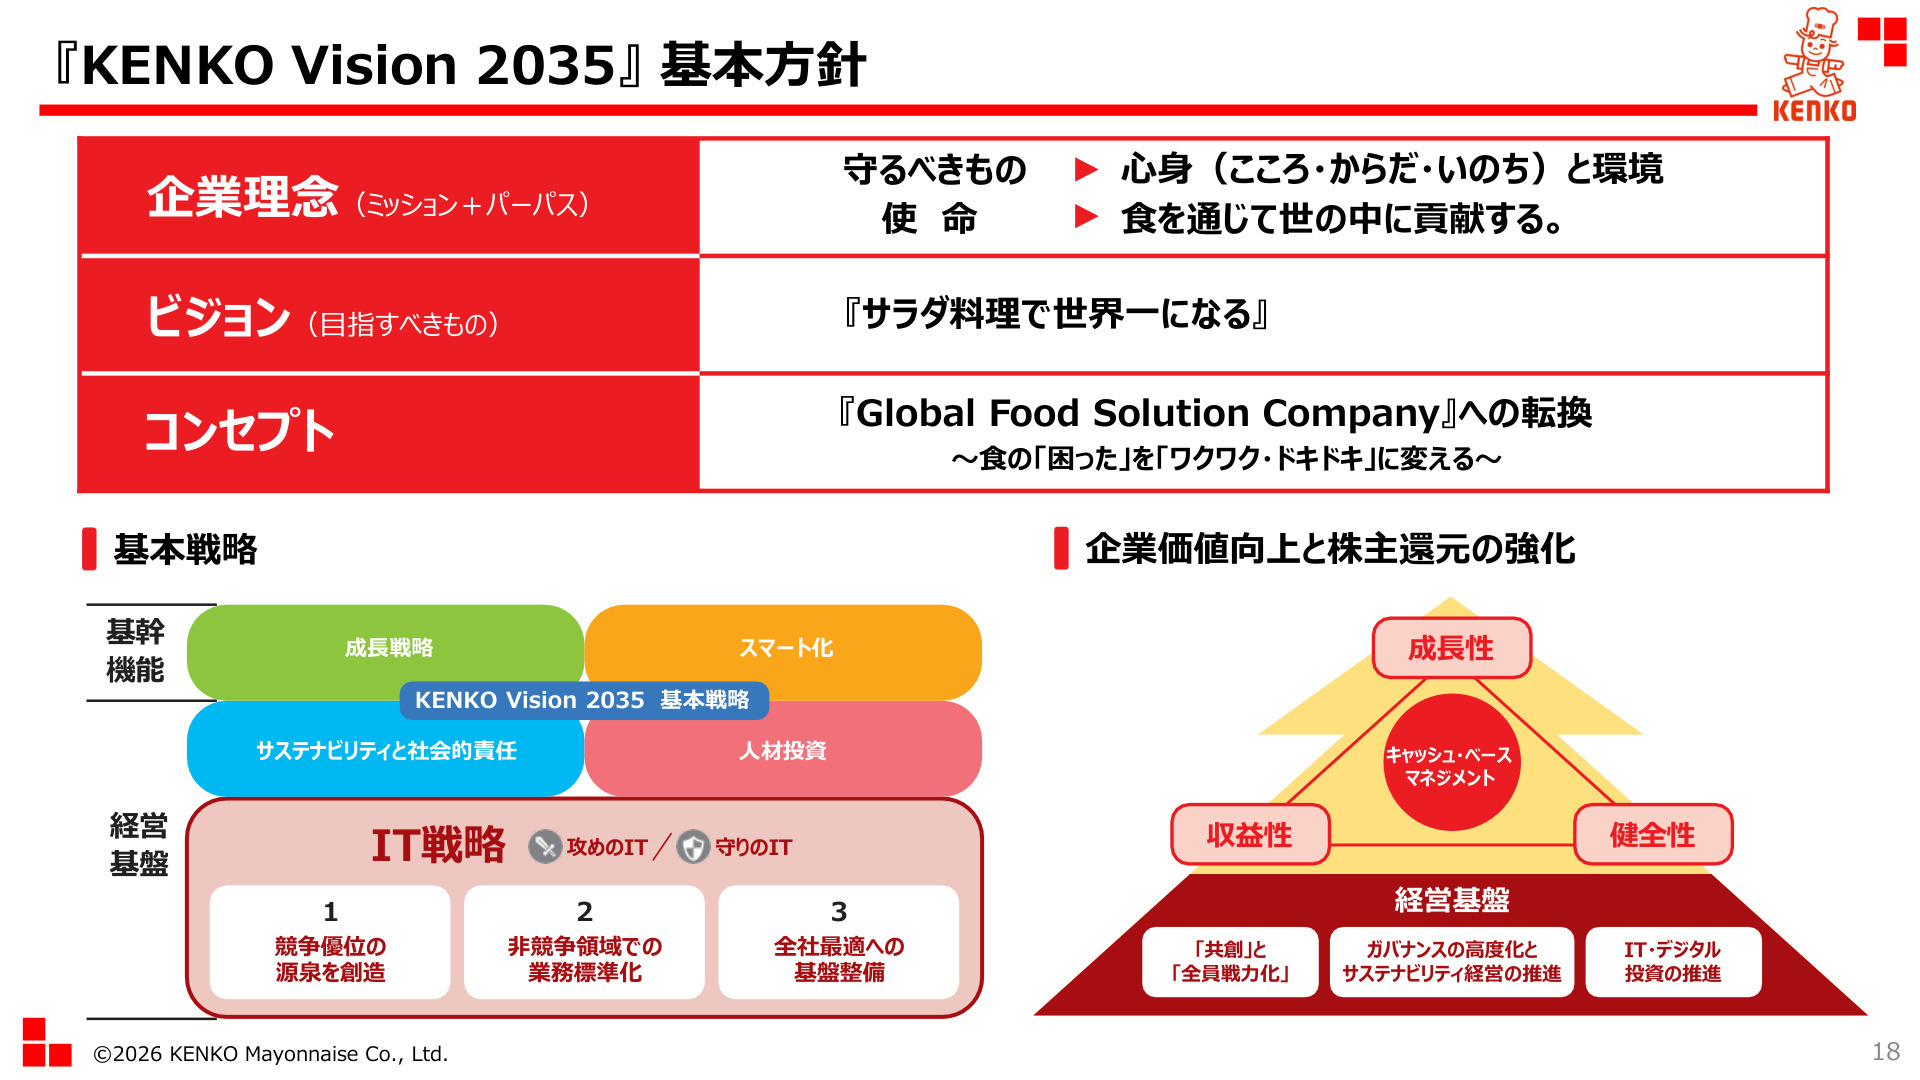
当社は、外部環境の変化と経営目標の早期達成を踏まえ、中長期経営計画「KENKO Vision 2035」の目標値を大きく見直しました。2035年度の連結売上高目標を従来の1,250億円から2,000億円へと大幅に引き上げ、海外売上高比率も30%を掲げています。また、収益性・健全性指標としてEBITDAマージン、ROIC、ネットD/Eレシオを新たに導入し、資本効率を重視した「キャッシュ・ベース・マネジメント」へ移行しました。
2027年3月期は、原材料高騰に伴う価格改定(+3,721百万円の影響見込み)や生産効率化を進めることで、売上高97,000百万円、営業利益4,000百万円を計画しています。Phase1(2024~2027年度)においては、200億円程度のM&A投資枠を設定したほか、基盤強化投資(IT投資、東京本社移転、環境投資など)に60億円を投じる方針です。DXからBXへの深化やグローバル展開の加速、工場自動化を推進する上で、専門性を持った中途採用人材の活躍機会が全社的に広がっています。
4 求職者へのアドバイス
志望動機のヒント
当社は単なる調味料メーカーにとどまらず、食の課題を解消する「Global Food Solution Company」への転換を進めています。「顧客IN」の発想に基づいた新商品開発や、西日本工場への大規模投資、拠点再編による生産最適化など、事業変革の具体的な施策が動いています。「食を通じた社会貢献」という使命感に加え、「収益構造の改革やBX推進、グローバル展開といった事業基盤のアップデートに自身の専門スキルで貢献したい」という軸で志望動機を構成するのが効果的です。
面接での逆質問例
・「BXとIT戦略の融合を進める中で、研究開発や営業現場においてどのようなシステム刷新や意識改革が求められていますか?」
・「西日本工場の新ライン稼働や会津若松工場の集約など生産構造改革が進む中、新体制下で現場に求められる即戦力人材の要件を教えてください。」
・「2035年度の海外売上高比率30%達成に向けて、今後具体的にどの地域への展開やM&Aを加速させる計画でしょうか?」
※こうした質問を通じて、決算資料を深く読み込み、中長期の成長構想を理解している姿勢をアピールできます。
5 転職者が知っておきたい現場のリアル(口コミ)
会社としての方向性がが不明確
会社としての方向性がが不明確であり、基礎研究などの面でも弱さがあり将来性の不安を感じたため。国内市場は縮小傾向である中、新たなチャネルへの展開、または新領域の商品展開が出来るかが必要だが、組織内での危機感がない。
(法人営業・20代後半・男性) [キャリコネの口コミを読む]業界に広く精通する仕事ができる点はやりがいを感じる
業務用がメインのため、外食や中食、ベーカリー、ホテル、機内食など販売チャネルは幅広く、業界に広く精通する仕事ができる点はやりがいを感じることが出来ると思います。
(法人営業・20代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- ケンコーマヨネーズ株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- ケンコーマヨネーズ株式会社 2026年3月期 決算説明会資料








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。