


0 編集部が注目した重点ポイント
①インドVSSLを関連会社化し海外展開を強める
2025年7月にインドのバルドマン スペシャル スチール社(VSSL)へ追加出資を行い、持分法適用関連会社化(株式追加取得による関係強化)を完了しました。鍛造(金属の鍛造加工)事業への現地進出にも合意しており、成長著しいインド市場での事業基盤強化とグローバル領域でのキャリア機会拡大につながっています。
②売上収益3,043億円で過去最高を更新する
2026年3月期通期の連結業績は、売上収益が前期比1.7%増の3,043億41百万円、営業利益が同44.6%増の173億71百万円となり、売上収益・営業利益ともに過去最高を達成しました。自動車向け鍛造品の販売増加や徹底した工場原価低減が業績を大きく牽引しています。
③政策保有株売却等で452億円を創出する
2024~2025年度の2年間で政策保有株式9銘柄の売却や退職給付資産の株式売却を進め、約452億円の資金を創出しました。回収した資金を成長投資や積極的な株主還元、自己株式取得に充てることで、資本効率の改善と財務体質の健全化を着実に推進しています。
1 連結業績ハイライト
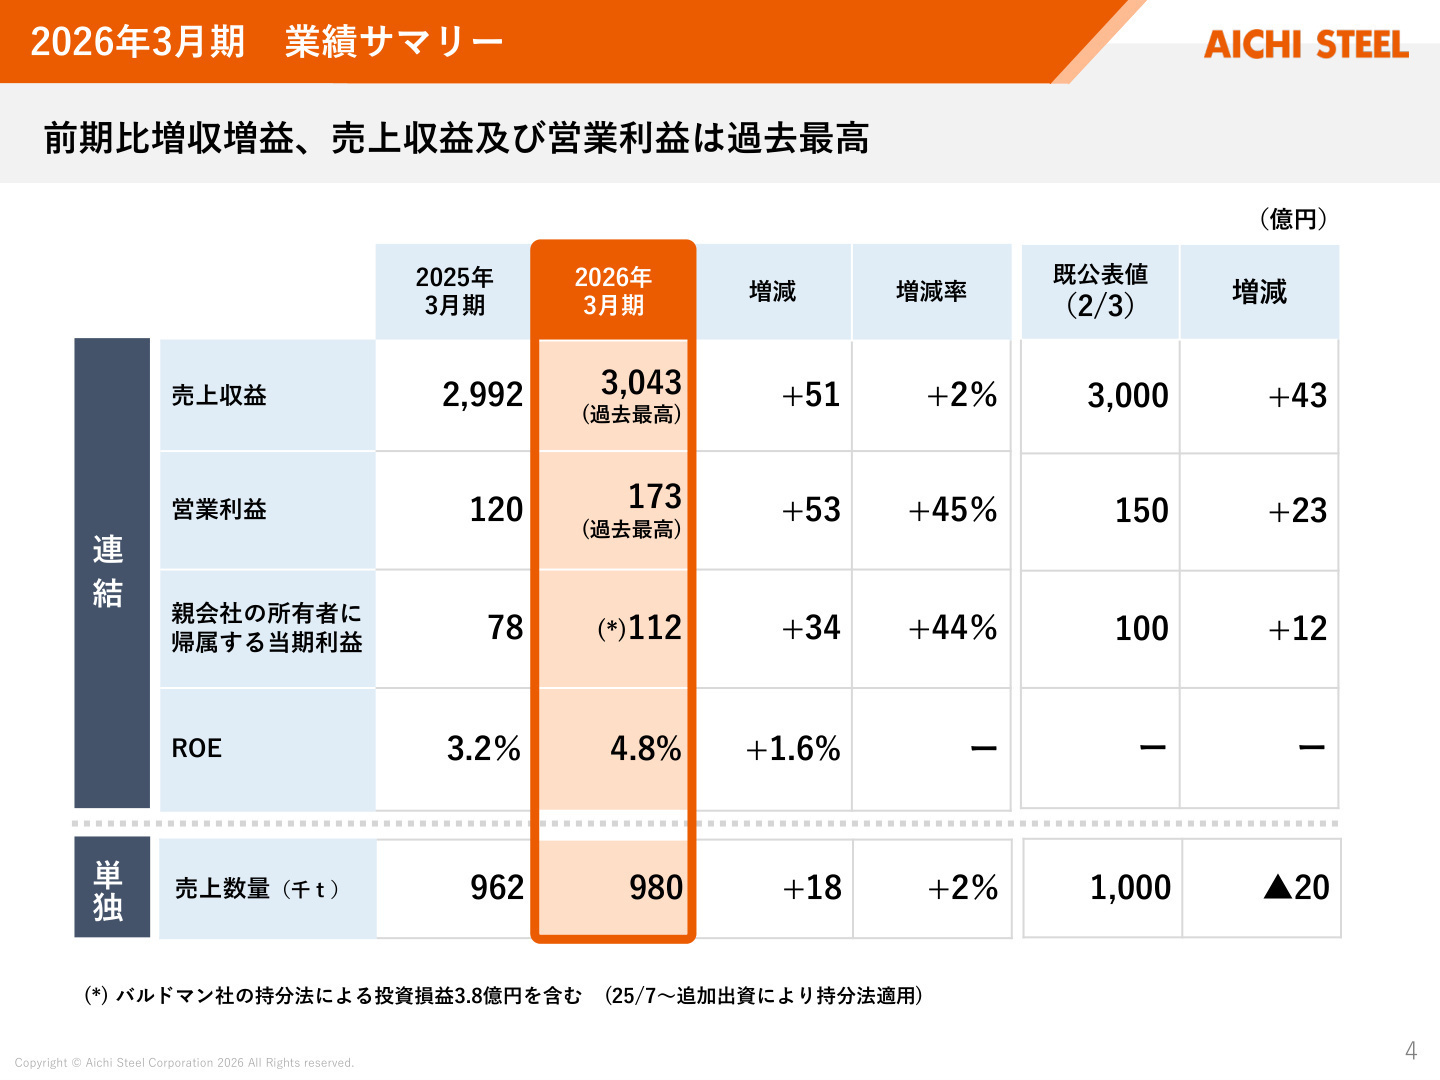
出典:2026年3月期 決算説明会資料 P.4
2026年3月期の通期連結業績は、売上収益・各種利益ともに前期を大きく上回る結果となりました。鉄スクラップ等購入品価格の下落に伴う売価ダウンはあったものの、自動車向けを中心とした販売数量の伸びや徹底した工場原価低減、子会社の業績拡大が寄与し、大幅な増益を達成しています。
期初および期中に公表していた通期予想(売上収益3,000億円、営業利益150億円)に対しても、売上収益で+43億円、営業利益で+23億円の上振れとなり、計画を上回る極めて順調な着地となりました。自己資本利益率(ROE)も前期の3.2%から4.8%へと着実に向上しています。
2 事業別分析:転職者が活躍できるフィールド
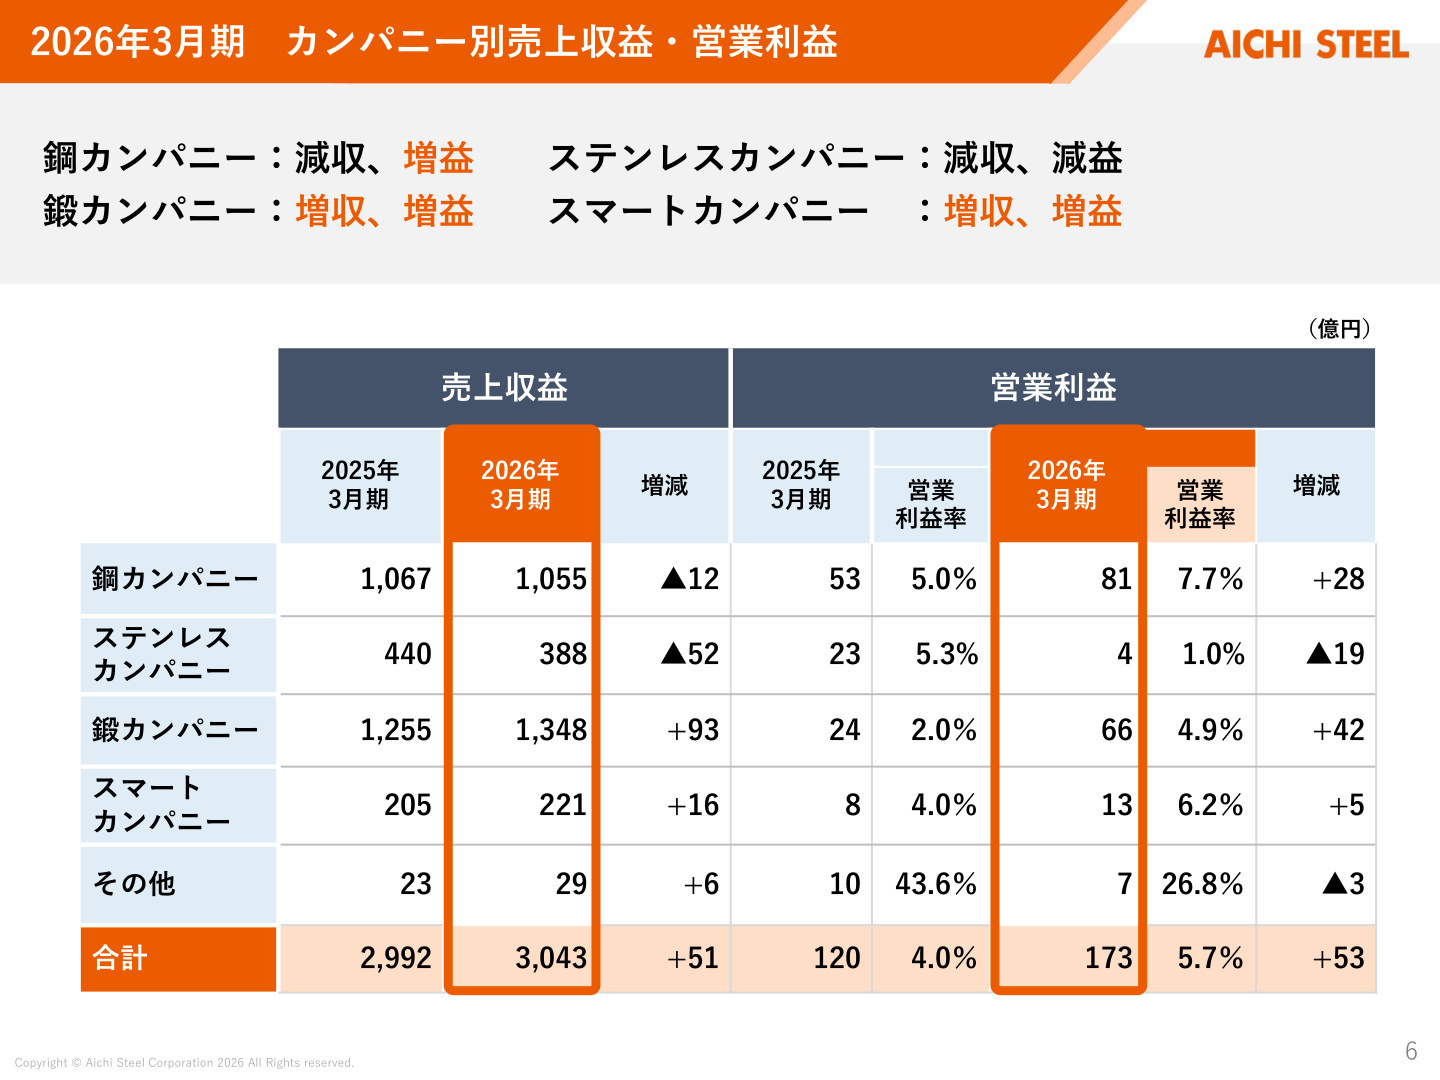
出典:2026年3月期 決算説明会資料 P.6
鋼(ハガネ)カンパニー
【事業内容】
自動車や産業機械向け特殊鋼(熱間圧延材)や製鋼用資材の開発・製造・販売を展開しています。
【業績推移】
売上収益は1,055億円(前期比1.1%減)と微減も、営業利益は81億円(前期比53%増)と大幅な増益を達成しました。
【注目ポイント】
販売価格下落の影響を受けたものの、特殊鋼の販売数量増加と原材料価格ダウンの恩恵で利益率が向上しました。自動車の電動化に対応するため、450億円規模の新製鋼ライン検討を開始しており、次世代の金属材料開発や生産技術エンジニアの重要性が一段と高まっています。
ステンレスカンパニー
【事業内容】
ステンレス鋼・チタン製品およびステンレス鋼構造物エンジニアリング事業を手掛けています。
【業績推移】
市況低迷の影響を受け、売上収益は388億円(前期比11.7%減)、営業利益は4億円(同82.6%減)となりました。
【注目ポイント】
主力製品の販売量減少と市況安が響きましたが、水素社会向けプラントやインフラ補修など新市場の開拓に注力しています。徹底したコスト削減とともに、高付加価値領域での新規開拓を進めるため、ソリューション型営業や構造設計技術者の活躍機会が広がっています。
鍛(キタエル)カンパニー
【事業内容】
自動車用型打鍛造品(足回り・駆動系部材)や機械部品用粗形材の開発・加工を行っています。
【業績推移】
自動車生産の回復に伴い、売上収益は1,348億円(前期比7.4%増)、営業利益は66億円(同175.0%増)と高成長を達成。
【注目ポイント】
型打鍛造品の販売数量増と販売価格値上がりが大きく寄与しました。また海外子会社の伸びや生産設備の統廃合による効率化が結実しています。インドでの鍛造事業進出も合意しており、グローバル生産管理や鍛造工学の専門人材が必要とされています。
スマートカンパニー
【事業内容】
電子機能材料・部品、磁石応用製品、歯科用アタッチメントや植物活性材等の先端的製品群を展開。
【業績推移】
電子部品需要の伸びにより、売上収益は221億円(前期比7.4%増)、営業利益は13億円(同62.5%増)と順調に拡大。
【注目ポイント】
電動車(BEV=電気自動車など)向けインバータ用電子部品の販売が伸びを加速させています。自動運転支援システムやMIセンサなどの新技術開発も活発であり、電子回路・磁性材料の先端開発者の採用意欲が高まっています。
その他事業
【事業内容】
子会社によるコンピュータソフトウェア開発、物品販売、構内緑化事業などを提供しています。
【業績推移】
売上収益は29億円(前期比24.6%増)、営業利益は7億円(前期比30.0%減)となりました。
【注目ポイント】
グループ全体のDX(デジタルトランスフォーメーション)推進や基幹システムの安定運用を支える重要な役割を果たしています。グループ内ITインフラの強化と運用最適化を担うエンジニアの活躍領域が存在します。
3 今後の見通しと採用の注目点
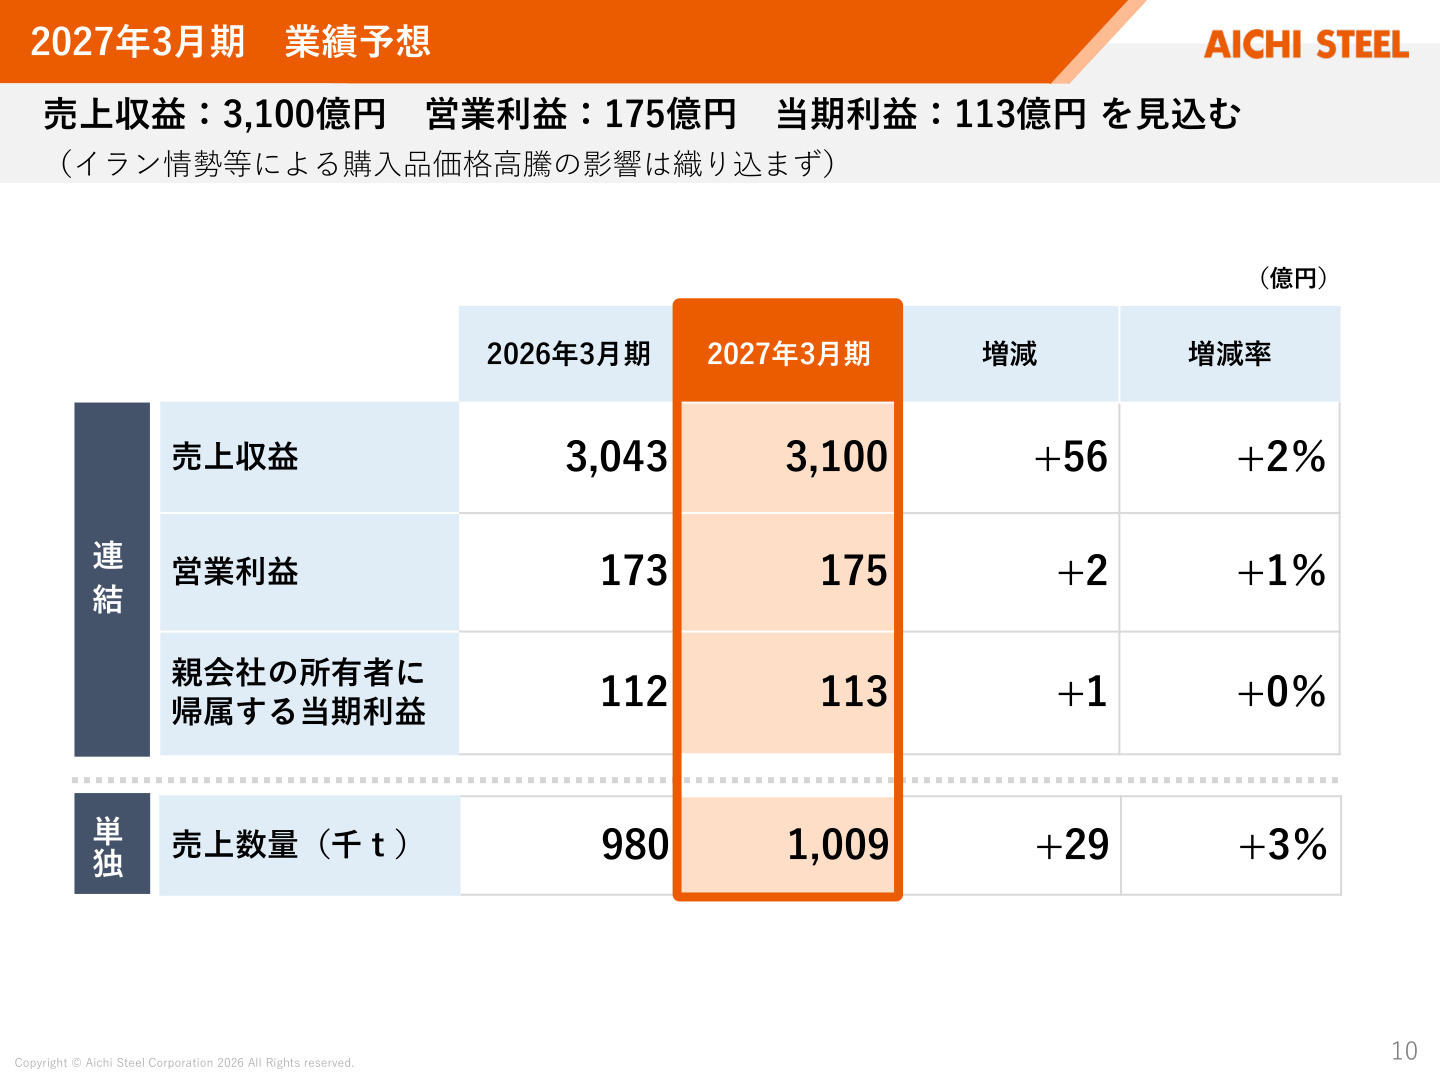
出典:2026年3月期 決算説明会資料 P.10
愛知製鋼は、2027年3月期の通期連結業績として売上収益3,100億円(前期比1.9%増)、営業利益175億円(同0.7%増)を見込んでいます。原材料やエネルギー価格の値上がりという逆風があるものの、販売価格への適正転嫁と継続的な原価低減活動により増益を確保する計画です。
また中長期のビジョン実現に向け、投資額450億円をかけた新製鋼ラインの検討(2032年稼働予定)や、インド拠点(VSSL)での鍛造事業進出を開始します。さらに物流改革として構内物流最適化や他社共同配送を推進し、2030年度までに30億円以上のコスト削減を目指すなど、技術開発・生産技術・SCM(サプライチェーン管理)の各分野で中途採用人材への期待が高まっています。
4 求職者へのアドバイス
志望動機のヒント
同社は自動車電動化に対応する高強度・低歪鋼の開発や、インドをはじめとするグローバル展開(VSSL関連会社化)を加速させています。「既存の特殊鋼・鍛造事業で培った強みを活かしつつ、電動化対応の新技術創出や海外拠点の強化に貢献したい」というストーリーは強い訴求力を持ちます。特に450億円投資予定の新製鋼ライン構想や工場原価低減の実績を踏まえ、自身の経験がどのように生産効率向上や差別化技術の開発に結びつくかを具体的に伝えると効果的です。
面接での逆質問例
1. 「2032年稼働予定の新製鋼ライン構築に向けて、現在どのような技術課題の克服や人材の補強を最優先で進めていらっしゃいますか?」
2. 「インドのVSSLとの連携強化に伴い、日本本社から海外拠点への技術指導やプロジェクト参画の機会は今後どのように増えていく見通しでしょうか?」
3. 「2030年度までに30億円以上の削減を目指す物流改革において、現場の生産・配車計画やシステム構築面で中途採用者に期待される具体的な役割について教えてください。」
5 転職者が知っておきたい現場のリアル
会社として女性の管理職を出したいと考えている
会社として女性の管理職を出したいと考えているらしく、女性のキャリア支援に対して積極的である。技術職も女性が入りづらい業界であるが、近年は積極的に採用をしており少しずつ人数が増えているようにおもわれる。
(機械設計・60代以上・男性) [キャリコネの口コミを読む]残業は20-30時間/月ほどで激務というほどではない
忙しい部署もあるが、多くても残業は20-30時間/月ほどで激務というほどではない。 現場の設備を使用してのトライアルなどは休日でないとできないので、業務内容によっては休日出勤が定常化する。その場合も代休取得が義務化しているので休日日数自体は、確保される。
(機械設計・60代以上・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 愛知製鋼 2026年3月期 決算短信〔IFRS〕(連結)(2026年4月28日発表)
- 愛知製鋼 2026年3月期 決算説明会資料(2026年5月7日発表)







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。