


0編集部が注目した重点ポイント
①前年対比で増収増益を達成
2026年3月期は、自動車関連需要が前年並みとなる中、徹底したコスト削減と販売価格への転嫁を進め、売上収益と営業利益で増収増益を達成しました。原燃料価格の高止まりという課題はありますが、期初や1月時点の社内予想を上回る着地となっています。
②日本高周波鋼業の完全子会社化を完了
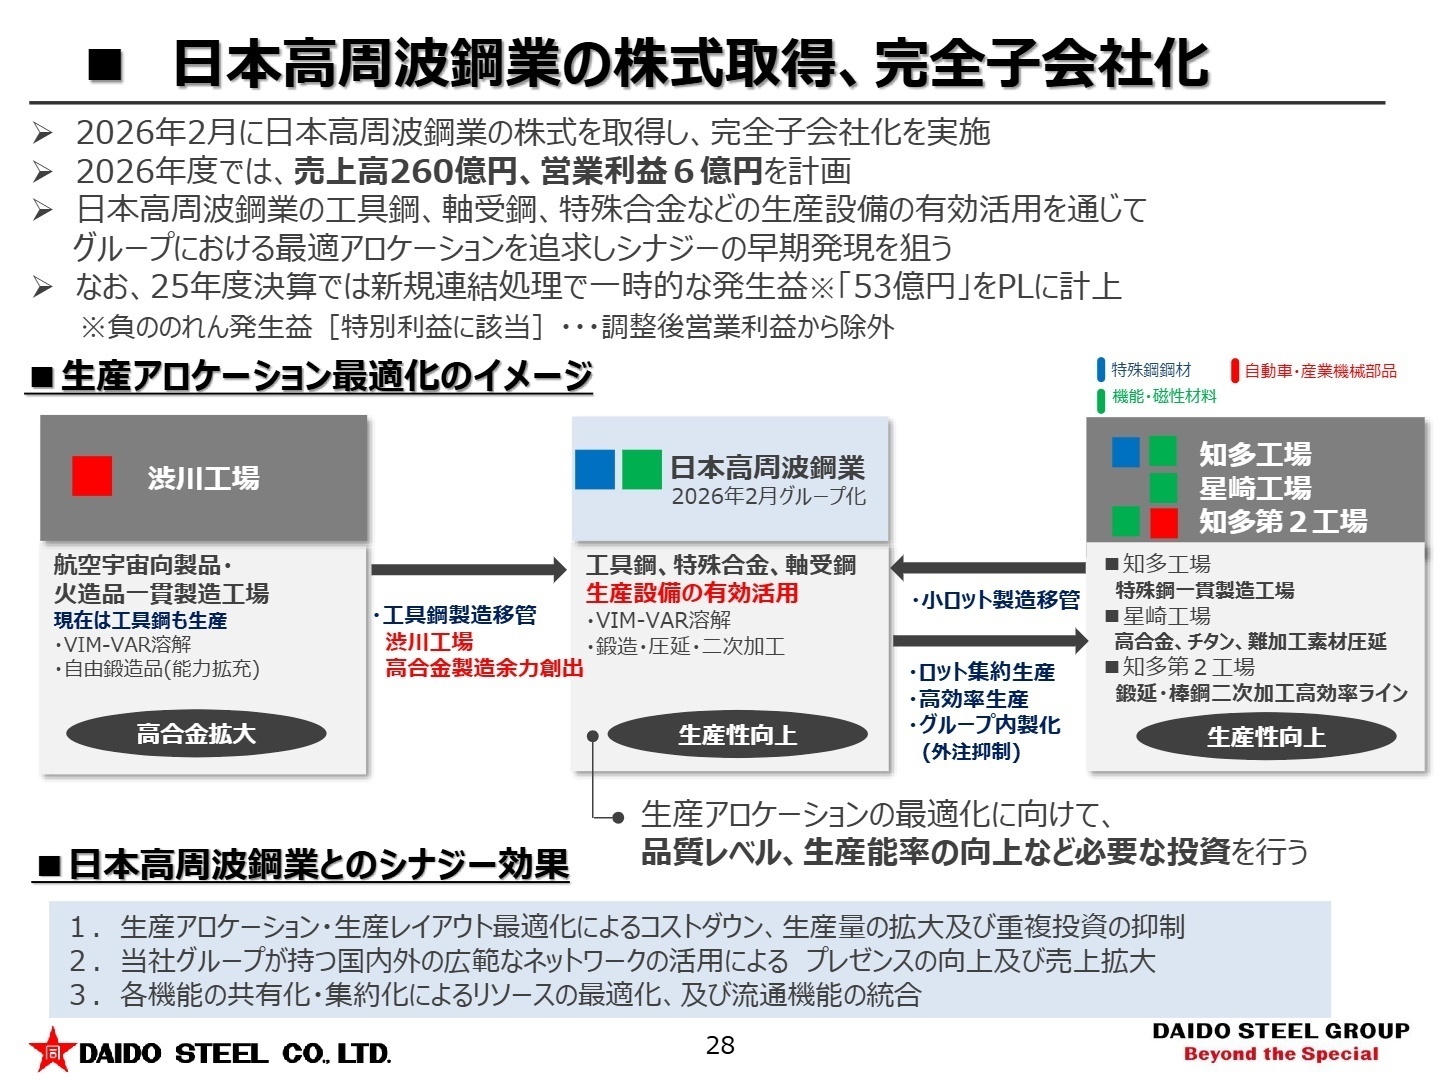
2026年2月に日本高周波鋼業の株式を取得し、完全子会社化を完了しました。今後は工具鋼や特殊合金の生産設備を有効活用し、グループ全体での生産アロケーションの最適化とシナジーの早期創出を目指しており、新たな事業展開におけるキャリア機会が拡大する可能性があります。
③成長分野への戦略投資を推進
高合金プロセス改革プロジェクトとして360億円規模の大型投資を進めており、知多第2工場でのVAR(真空アーク再溶解炉)増設や、電動車駆動モータ用磁石製造ラインの設置など、成長市場向け製品の能力増強を順調に進めています。
1連結業績ハイライト
出典:決算説明会資料 P.2
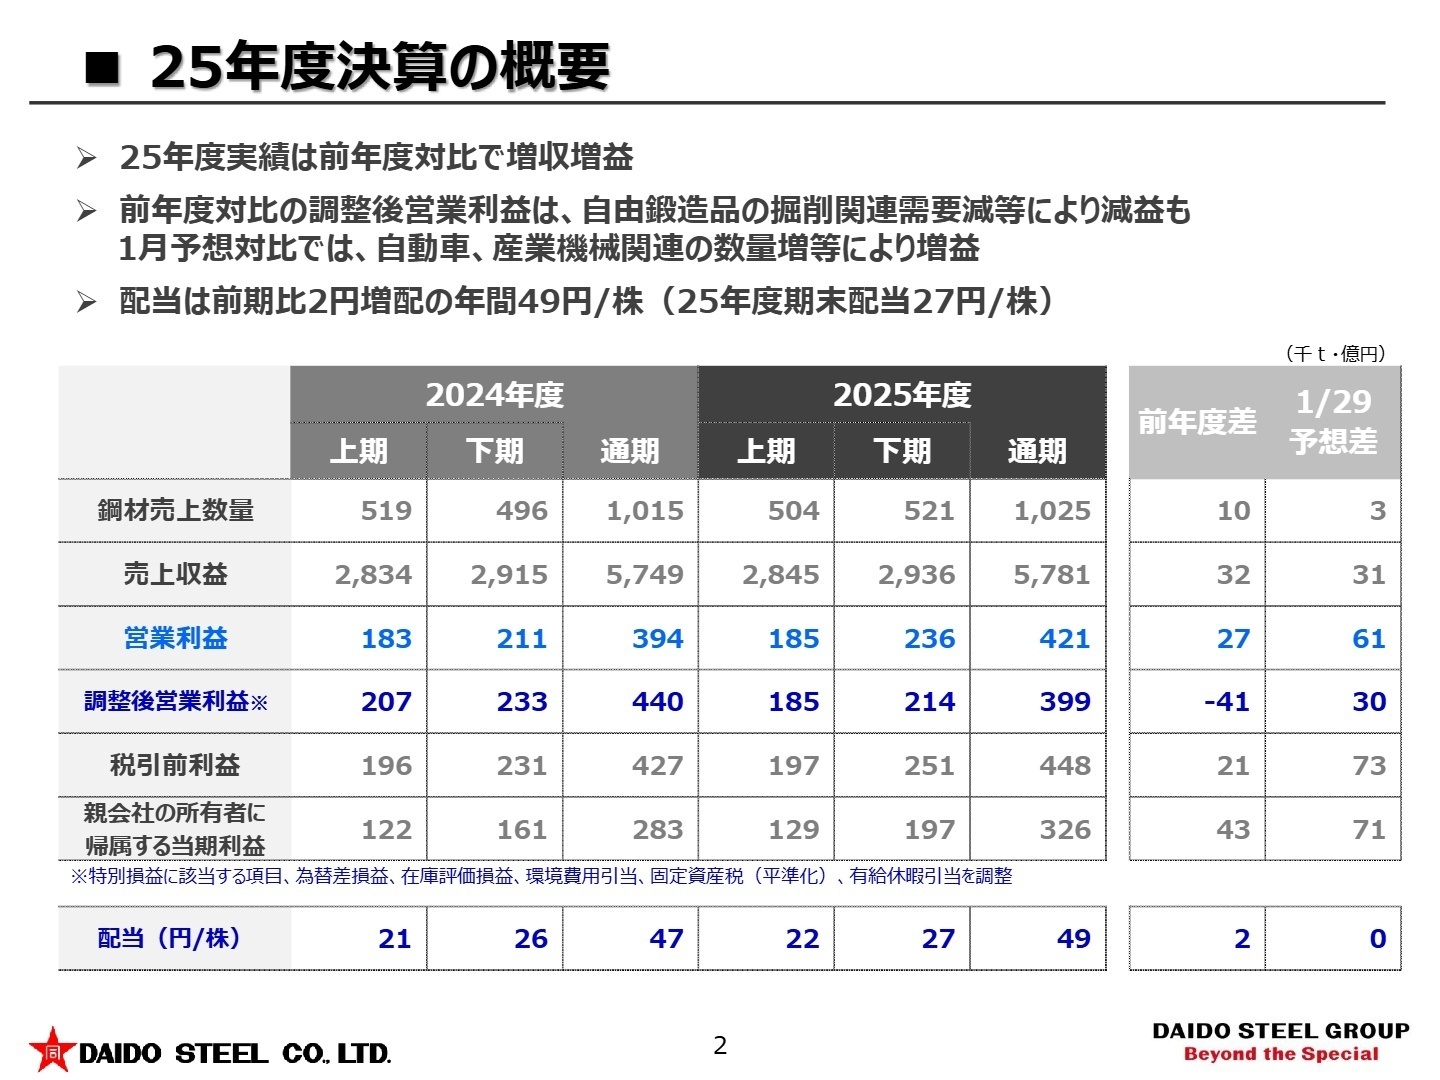
売上収益
5,781億円 +0.6%
営業利益
420億円 +6.8%
調整後営業利益
399億円 -9.2%
当期利益
326億円 +15.2%
※調整後営業利益 = 営業利益から特別損益、為替差損益、在庫評価損益、環境費用引当等の影響を除外した指標。
2026年3月期の通期決算は、売上収益5,781億円、営業利益420億円となり、前年同期比で増収増益を達成しました。主力の自動車関連の受注は前年並みにとどまりましたが、半導体製造装置向けや産業機械関連の需要が年度後半にかけて緩やかに回復し、全体を牽引しています。また、原材料である鉄スクラップやニッケル価格が高止まりする中、徹底したコスト削減と販売価格への適正な転嫁を実施したことで、適正マージンの確保に成功しています。
当期は通期決算であるため進捗率の概念はありませんが、1月時点の社内予想に対しても、自動車や産業機械関連の数量増が寄与し、予想を上回る増益での着地となりました。これは極めて順調な結果と言えます。一方で、自由鍛造品の掘削関連需要減などの影響を受け、調整後営業利益は前年比マイナスとなりましたが、実質的な稼ぐ力は高い水準で維持されています。
2事業別分析:転職者が活躍できるフィールド
出典:決算説明会資料 P.3
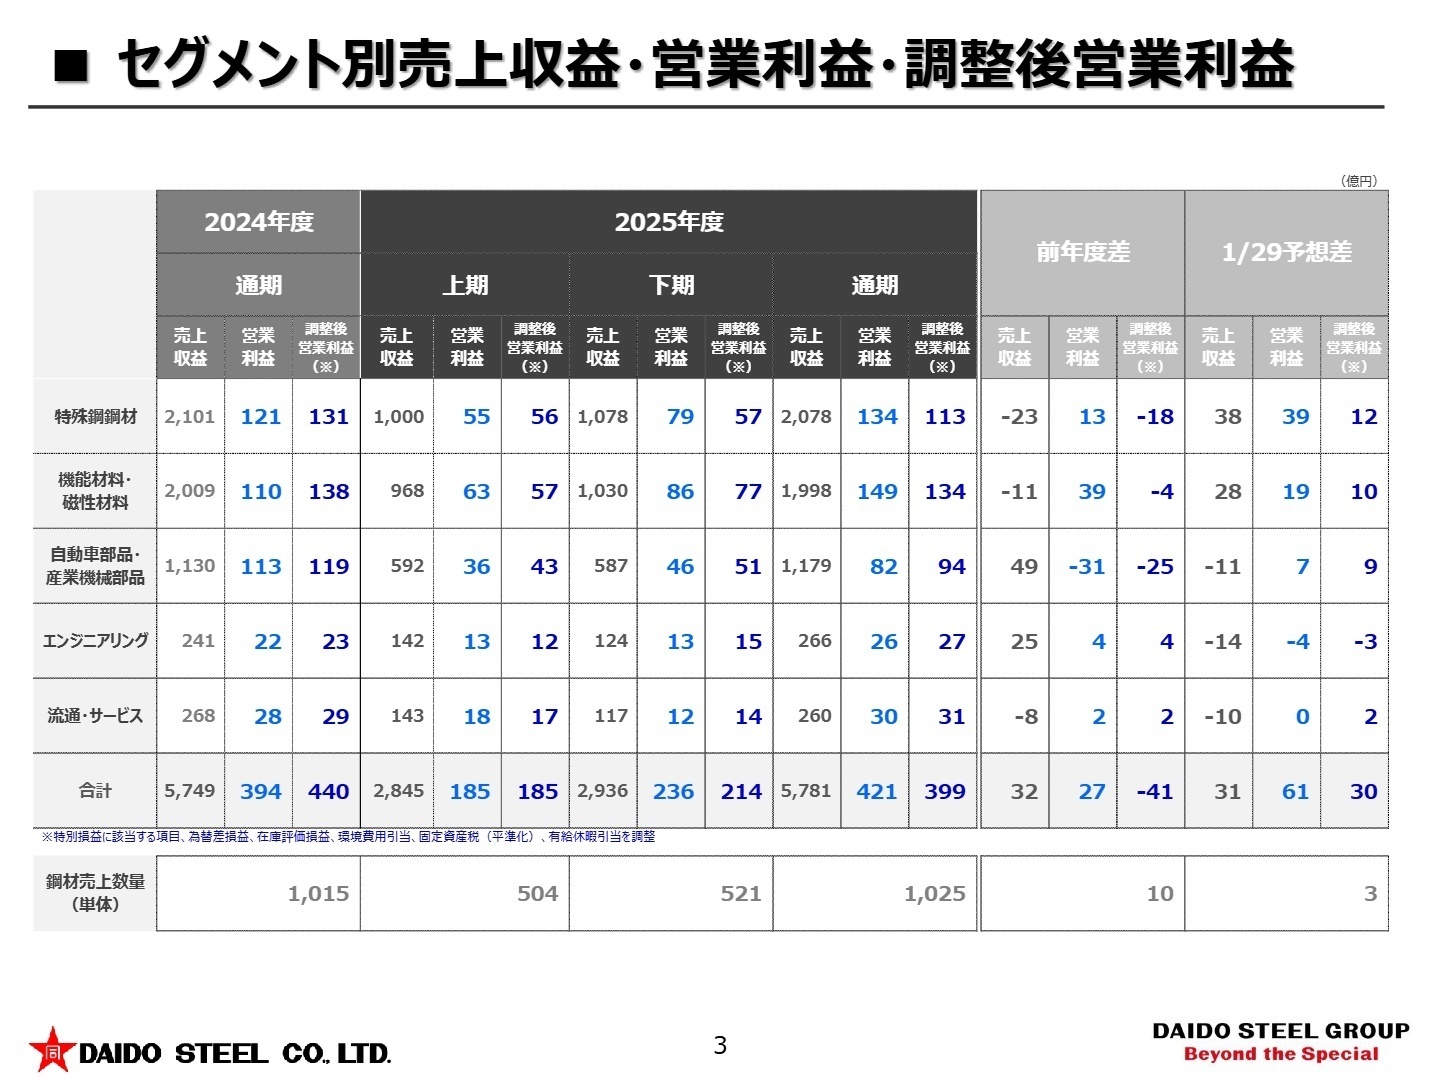
特殊鋼鋼材
事業内容:自動車・産業機械向けを中心とした構造用鋼・工具鋼等の生産・販売。
業績推移:売上収益2,077億円(1.1%減)、営業利益133億円(10.6%増)。
注目ポイント:自動車関連の需要は前年並みでしたが、産業機械関連の受注が緩やかに回復しました。鉄スクラップ等の原料高騰に対して販売価格の是正を進めたことで、利益面での改善が見られます。今後のEV化や次世代モビリティに向けた高機能鋼材の開発ニーズが高まっており、素材開発やプロセス改善を担う技術系人材の重要性が増しています。
注目職種:構造用鋼・工具鋼の材料開発エンジニア、生産技術・プロセスエンジニア
機能材料・磁性材料
事業内容:自動車・産業機械・電子部品製造用のステンレス鋼・高合金製品・磁材製品等の生産・販売。
業績推移:売上収益1,997億円(0.6%減)、営業利益148億円(34.9%増)。
注目ポイント:データセンター用のHDD向けや半導体製造装置向けの需要が回復基調にあります。また、中国の輸出規制強化を背景に、重希土類フリー磁石への需要が増加しており、高い利益成長を記録しました。電動車駆動モータ用磁石など、カーボンニュートラルに直結する先端素材の量産化に向け、専門的な知見を持つ人材の活躍余地が非常に広いです。
注目職種:磁性材料・ステンレス鋼の研究開発職、海外営業、品質保証
自動車部品・産業機械部品
事業内容:自動車および産業機械向けの型鍛造・素形材製品等の生産・販売。
業績推移:売上収益1,179億円(4.3%増)、営業利益81億円(28.0%減)。
注目ポイント:航空機関連や舶用バルブなどの自由鍛造品の受注が高位を継続し増収となりましたが、掘削関連の在庫調整による需要低迷や、高合金プロセス改革プロジェクトの生産アロケーション変更に伴う一時費用の計上により減益となりました。航空宇宙分野など、今後の高度な品質要求に応える製造基盤の強化が急務であり、設計・生産管理などのスペシャリストが求められています。
注目職種:鍛造・素形材の生産管理・設計エンジニア、設備管理
エンジニアリング
事業内容:鉄鋼・工業炉・環境関連設備の生産およびメンテナンス事業。
業績推移:売上収益266億円(10.6%増)、営業利益26億円(19.1%増)。
注目ポイント:鉄鋼用溶解設備およびメンテナンス部品の売上が好調に推移し、大幅な増収増益を記録しました。脱炭素化に向けた環境設備への投資意欲が高まっており、カーボンニュートラル工場化を推進する設備の提案や、レトロフィット事業を展開できるエンジニアリング人材が不可欠です。
注目職種:プラント設計・施工管理エンジニア、環境設備ソリューション営業
流通・サービス
事業内容:不動産事業および福利厚生等のサービス事業。
業績推移:売上収益260億円(2.9%減)、営業利益30億円(9.0%増)。
注目ポイント:売上は微減したものの、効率的な事業運営により増益を確保しました。大同特殊鋼グループ全体の事業基盤を支える役割を担っており、安定した経営管理とサービス品質の向上が求められます。総務・不動産管理などの専門スキルを持つ人材がグループのバックオフィスを強化するために必要とされています。
注目職種:不動産管理、施設管理スタッフ、福利厚生サービス企画
3今後の見通しと採用の注目点
出典:決算説明会資料 P.28
次期(2027年3月期)の連結業績については、売上収益6,300億円、営業利益400億円を見込んでいます。中東情勢の緊迫化や中国における輸出規制など、地政学リスクを内包した不確実性の高い経営環境が続くと予想されますが、AI需要拡大に伴う半導体製造装置向けステンレス鋼の好調増や、航空機関連の堅調な受注を背景に高水準の利益を維持する計画です。
特に注目すべきは、新たに完全子会社となった日本高周波鋼業との連携です。両社の営業部門、製造部門、企画部門が一体となり、工具鋼や特殊合金の生産設備を有効活用したシナジーの早期発現を狙うとしています。また、航空・宇宙分野など次世代モビリティやエネルギー関連分野への積極的な戦略投資も継続しており、グループ横断でプロジェクトを推進できる人材や、高度な技術開発をリードできる専門人材の採用需要が極めて高まっています。
4求職者へのアドバイス
志望動機のヒント
大同特殊鋼は、自動車関連の基盤事業に加え、半導体製造装置向けステンレス鋼や電動車駆動モータ用磁石など、成長市場向けの高度な素材開発に注力しています。自身の持つ技術的専門性や、困難な課題を克服して新しい付加価値を社会に提供したいという思いを、同社のカーボンニュートラル戦略や事業ポートフォリオ変革の方向性と結びつけることで、説得力のある志望動機になります。
面接での逆質問例
「日本高周波鋼業の完全子会社化に伴い、生産体制の最適化が進められていると拝見しました。入社後、グループ横断的なシナジー創出において、私が配属される部門はどのような役割を担うのでしょうか?」
「高合金プロセス改革プロジェクトなどの大型投資が進行中ですが、新しい製造ラインの立ち上げにおいて、現場では現在どのような課題があり、中途入社者にはどのような課題解決が期待されていますか?」
5転職者が知っておきたい現場のリアル
育児休暇を取得できる環境になってきて
最近は育児休暇を取得できる環境になってきて、良いと思うが、人材不足を補う動きはないので、見かけ上ホワイトな印象を受けるが、残ったモノはしんどい思いをする。
(30代前半・技術関連職・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔IFRS〕(連結)
- 2026年3月期 決算説明会資料









上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。