


0 編集部が注目した重点ポイント
①大同工業の連結子会社化で純利益34.3%増を達成する
椿本チエインは2026年1月1日付で大同工業を連結子会社化しました。これにより、負ののれん発生益116億43百万円を計上した結果、親会社株主に帰属する当期純利益は297億8百万円(前期比+34.3%)へと大幅に拡大しました。グローバルでの生産体制強化と事業規模の拡大が加速しています。
②2027年3月期よりセグメントを3区分に再編する
2026年4月1日付の機構改革に伴い、翌連結会計年度より従来の「チェーン」「モーションコントロール」「モビリティ」「マテハン」の4区分から、チェーンとモーションコントロールを統合した「パワートランスミッション」を含む3区分へ事業セグメントを再編します。組織の最適化とクロスセル推進を図ります。
③次期売上高3,500億円に向け成長投資を強化する
経営統合効果や需要回復を見込み、2027年3月期は売上高3,500億円(前期比+18.3%)、営業利益255億円(前期比+18.2%)の増収増益を計画しています。生産能力増強に向けた工場棟の増築や自動化・効率化投資として275億50百万円の設備投資を実施し、成長基盤を固めます。
1 連結業績ハイライト
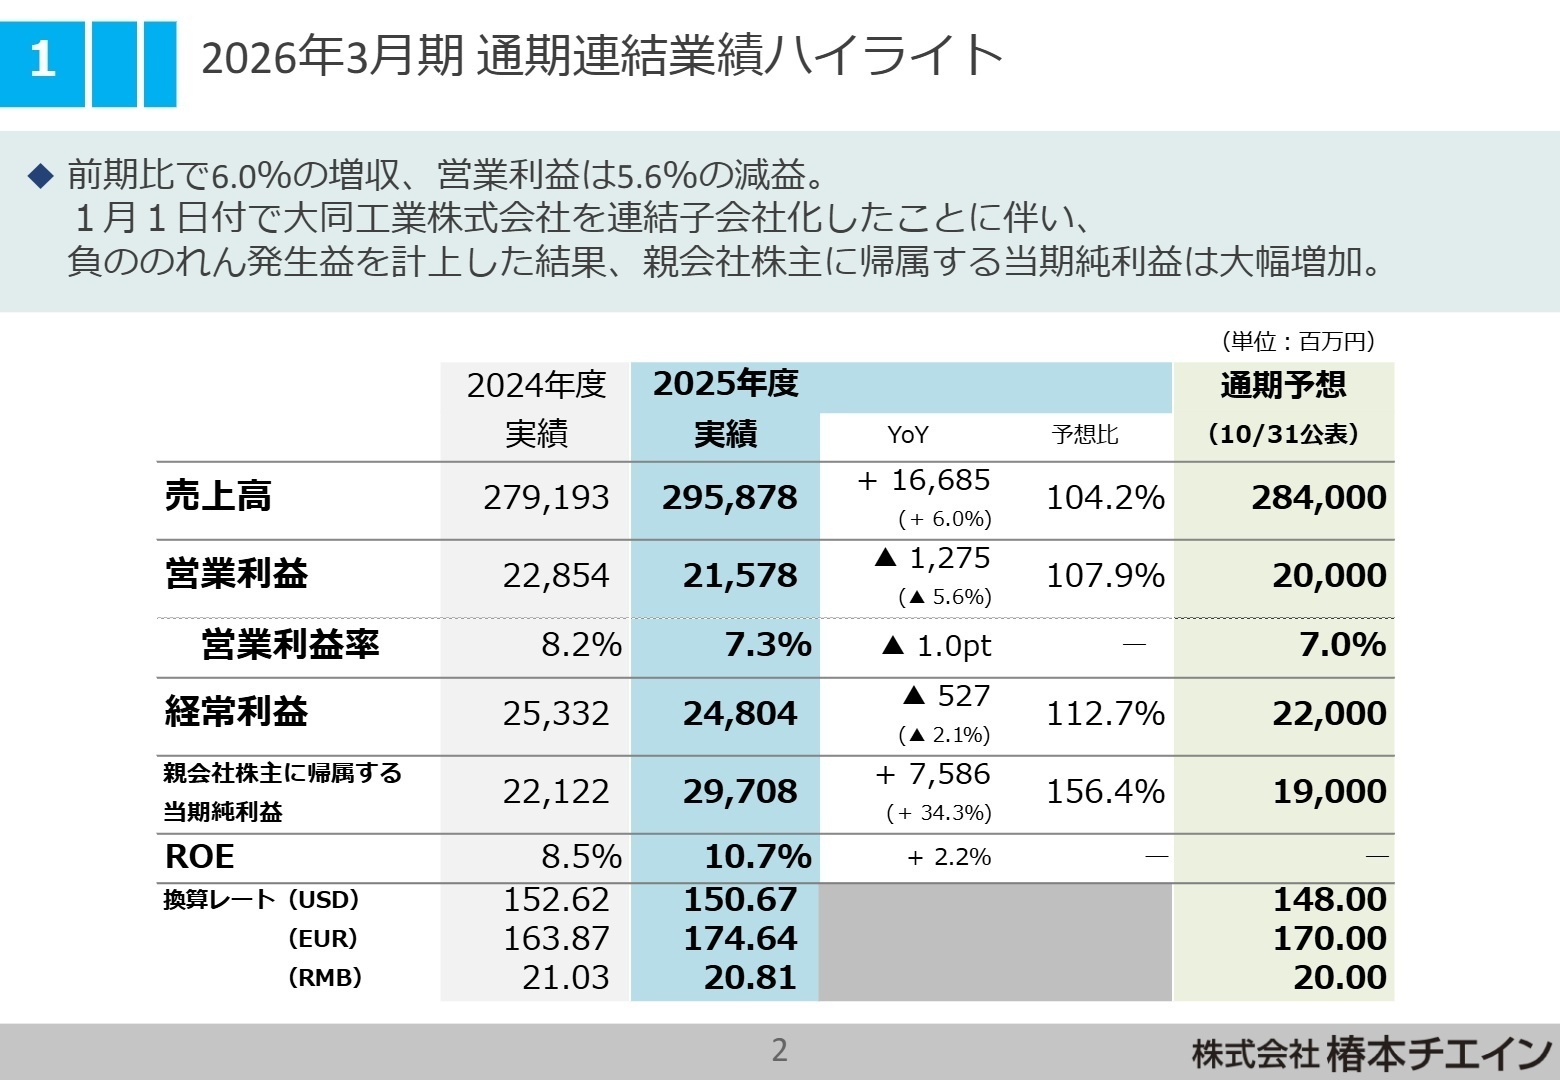
出典:2026年3月期 通期決算説明資料 P.2
売上高
2,958億78百万円
前期比 +6.0%
営業利益
215億78百万円
前期比 -5.6%
経常利益
248億4百万円
前期比 -2.1%
親会社株主に帰属する当期純利益
297億8百万円
前期比 +34.3%
当連結会計年度の業績は、売上高が前期比6.0%増の2,958億78百万円となり増収を確保しました。チェーン事業での米国関税政策の影響や大阪・関西万博出展費用の計上、M&A関連費用等の影響により営業利益は215億78百万円(前期比5.6%減)となりましたが、大同工業の連結子会社化に伴う負ののれん発生益116億43百万円の計上により、当期純利益は大幅な増益を達成しています。
公表していた通期予想(売上高2,840億円、営業利益200億円、当期純利益190億円)に対する達成状況としては、売上高・営業利益・経常利益・当期純利益の全項目で期初予想を上回り、業績は順調に超過達成する結果となりました。
2 事業別分析:転職者が活躍できるフィールド
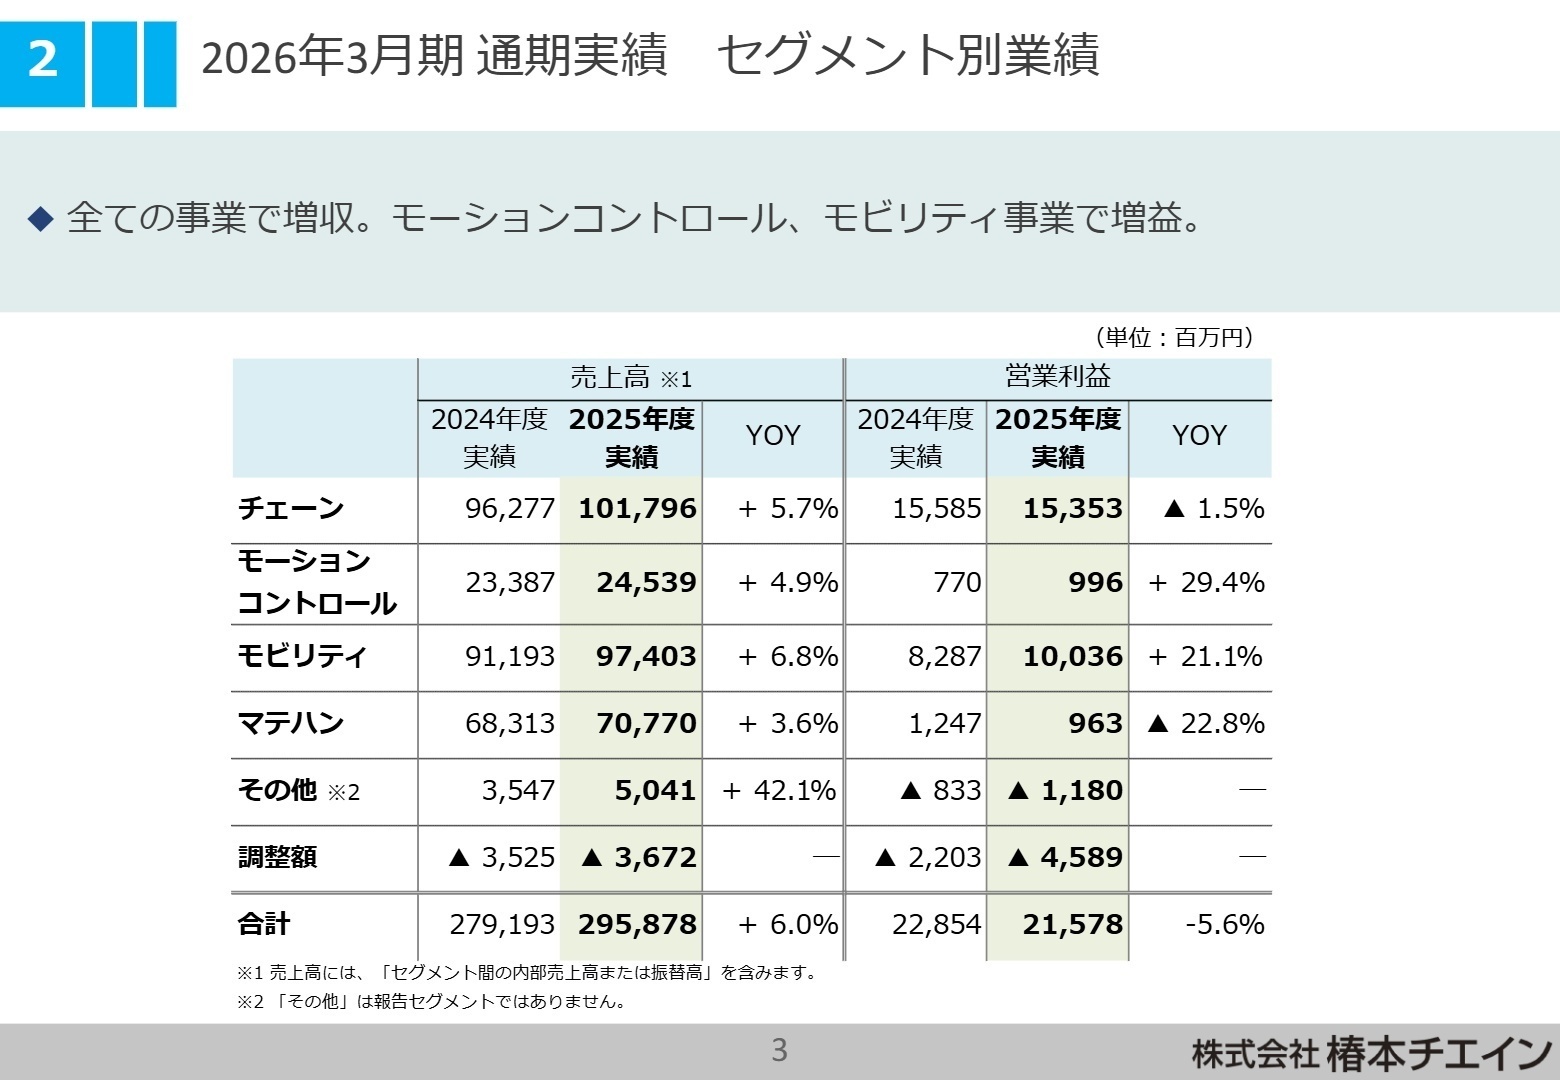
出典:2026年3月期 通期決算説明資料 P.3
チェーン
【事業内容】
産業用ドライブチェーン、小形・大形コンベヤチェーン、スプロケット、支持案内装置等の製造・販売。
【業績推移】
売上高 1,017億96百万円(前期比 +5.7%)、営業利益 153億53百万円(前期比 -1.5%)。
【注目ポイント】
米州での好調な販売や2026年1月からの大同工業の新規連結、前年度の欧州子会社買収効果により増収となりました。一方でドイツや中国における経済低迷を受けた販売減が響き、小幅な減益となっています。大同工業との統合に伴い、グローバルな生産体制の再構築と製造プロセスの最適化を推進できる生産技術人材が求められています。
モーションコントロール
【事業内容】
減速機、直線作動機、軸継手、クラッチ、電気式制御機器、過負荷保護機器等の開発・製造。
【業績推移】
売上高 245億39百万円(前期比 +4.9%)、営業利益 9億96百万円(前期比 +29.4%)。
【注目ポイント】
国内市場の回復や北米ATR社の好調維持に加え、価格改定効果が寄与して29.4%の営業増益を達成しました。電動化や省力化ニーズに対応する高度な制御・機構設計の重要性が高まっており、次世代メカトロニクス製品の企画開発や海外市場開拓を牽引する営業・技術人材の育成と獲得が急務となっています。
モビリティ
【事業内容】
自動車エンジン用タイミングチェーンシステム、二輪車用部品、EV/HV用チェーン等の製造・販売。
【業績推移】
売上高 974億3百万円(前期比 +6.8%)、営業利益 100億36百万円(前期比 +21.1%)。
【注目ポイント】
ハイブリッド車(HEV)需要の世界的な拡大に伴い、日本・米州・欧州でのエンジン用タイミングチェーン等の販売が増加しました。さらに大同工業の連結化に伴い二輪車用事業との相乗効果が期待されています。両社の技術融合や四輪・二輪事業のすみ分け・最適配置を推進するキーパーソンとしての活躍機会があります。
マテハン
【事業内容】
物流、ライフサイエンス、自動車、新聞等あらゆる業界向け搬送・仕分け・保管システムの構築。
【業績推移】
売上高 707億70百万円(前期比 +3.6%)、営業利益 9億63百万円(前期比 -22.8%)。
【注目ポイント】
国内の物流および建設機械業界向けシステム販売が増加したものの、米州における自動車業界向けシステムの減収が影響し利益率が低下しました。今後の収益改善に向け、米国事業の構造改革やインド等の新興国市場での粉粒体搬送システム拡大に向けたシステムエンジニアやプロジェクトエンジニアの需要が高まっています。
地域別実績(全エリアの動向)
【地域別売上構成】
日本 1,085億65百万円(構成比36.7%)、米州 781億79百万円(31.8%)、欧州 381億98百万円(12.9%)、環インド洋 264億20百万円(8.9%)、中国 172億25百万円(5.8%)、韓国・台湾 114億74百万円(3.9%)、その他 158億13百万円(5.3%)。海外売上高比率は63.3%を記録。
【注目ポイント】
国内市場の堅調さに加え、米州や欧州、環インド洋エリアでのモビリティ・チェーン事業の需要獲得が進行しています。海外売上比率が6割を超える同社では、グローバル拠点間でのSCM連携やクロスグローバルな組織運営力を有する人財の採用を全社的に強化しています。
3 今後の見通しと採用の注目点
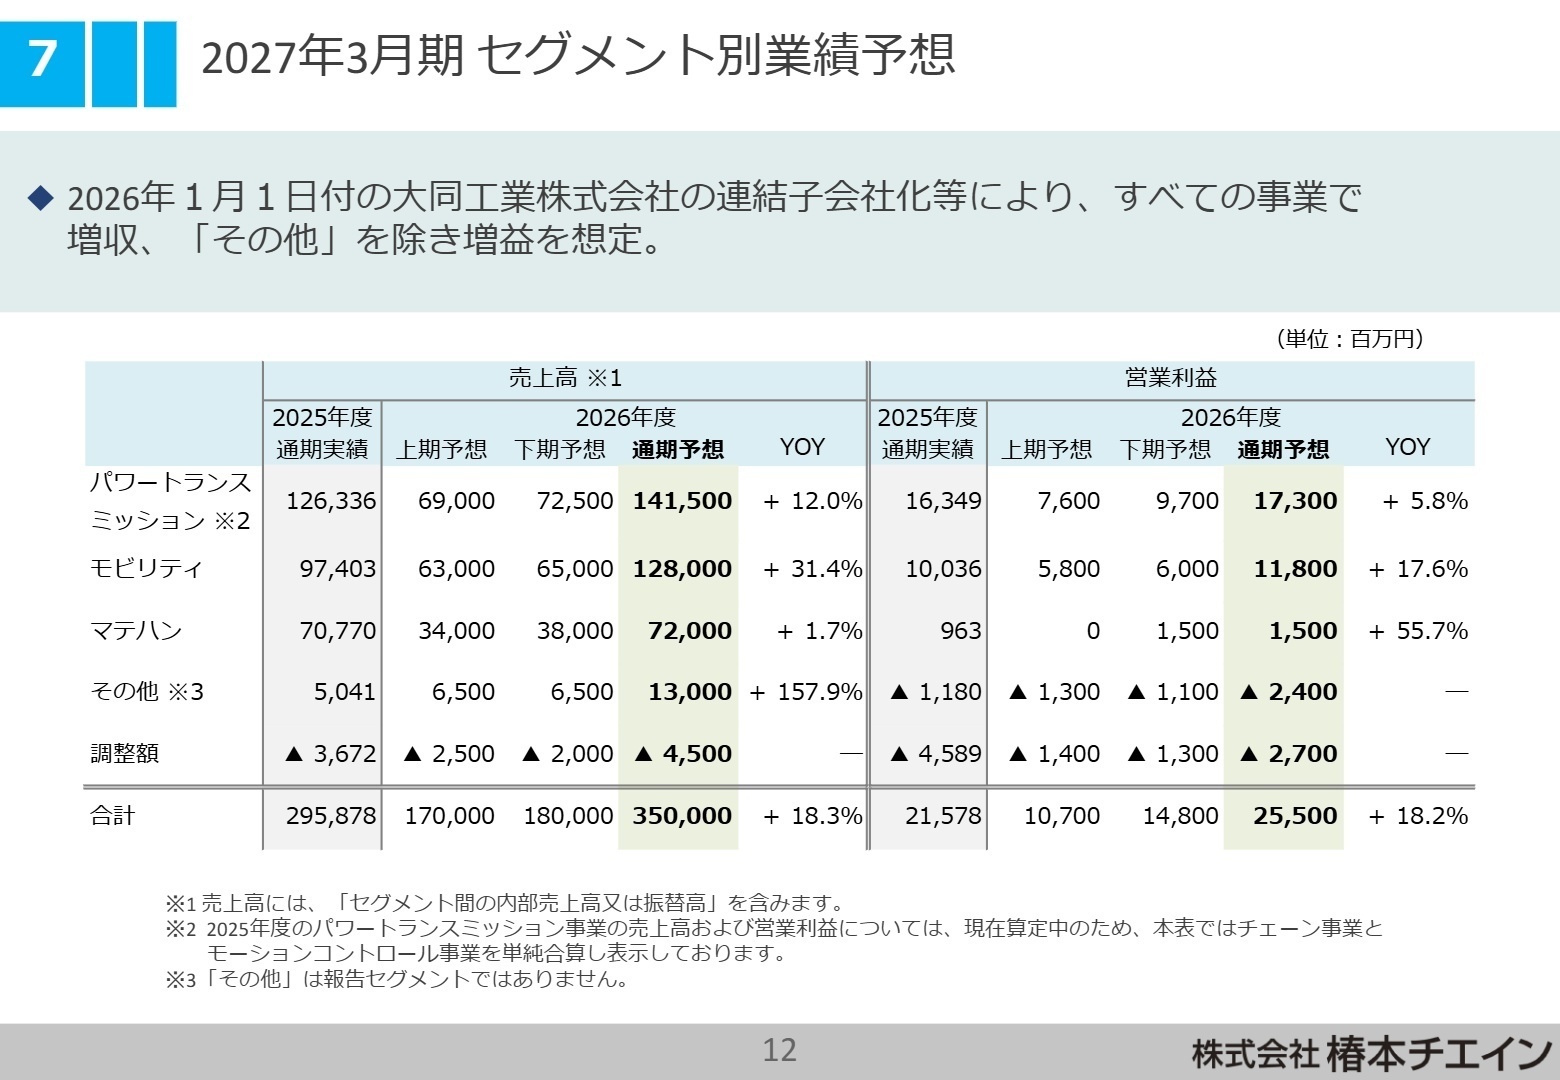
出典:2026年3月期 通期決算説明資料 P.12
2027年3月期の通期連結業績見通しは、売上高3,500億円(前期比18.3%増)、営業利益255億円(前期比18.2%増)と大幅な拡大を見込んでいます。大同工業のフル連結寄与や、新設される「パワートランスミッション」セグメントでの開発・営業・生産コストの効率化シナジーを創出する計画です。
また、福祉・サービス・ニューモビリティ分野における両社の強みを掛け合わせた新事業(階段昇降機×段差解消機、ベッド搬送アシスト等)の立ち上げを加速させています。事業統合を推進するPMOや、新規事業創出を担う事業開発プロフェッショナル、生産自動化を推進するエンジニアなど、変革を牽引する多様なキャリア機会が広がっています。
4 求職者へのアドバイス
志望動機のヒント
椿本チエインは大同工業との経営統合を通じて、グローバル市場における産業用チェーンおよびモビリティ部品の圧倒的ポジション構築を進めています。志望動機を構築する際は、単なる既存事業の強化だけでなく、2027年3月期から始動する「パワートランスミッション」事業でのシナジー創出や、HEV需要拡大に伴うモビリティ分野の成長、新規事業領域(福祉・アシスト技術)における自身の専門性の活かし方を具体的にアピールすることが効果的です。
面接での逆質問例
質問例1:「大同工業との経営統合に伴い、特に新セグメント『パワートランスミッション』における組織統合や業務プロセスの標準化を進める上で、中途採用者に期待される具体的役割は何でしょうか?」
質問例2:「モビリティ事業におけるHEV向けシステムの好調や新規事業領域(福祉機器等)の拡大において、現場のエンジニアやプロジェクトマネージャーに求められる最優先課題について教えてください。」
5 転職者が知っておきたい現場のリアル
入社10年もあれば係長クラスにはなれる
周りより少し出来ていたら入社10年もあれば係長クラスにはなれる。工場は遅い。ほぼ上がらないと見たほうがよい。
(法人営業・30代後半・男性) [キャリコネの口コミを読む]営業は休みやすい
モビリティは休めない。マテハンの技術は休めない。 チェーンは休みやすい。営業は休みやすい。MCは不明。 工場勤務の事務系の休日出勤はモビリティ、マテハン以外は休める雰囲気。
(法人営業・30代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 椿本チエイン 2026年3月期 決算短信〔日本基準〕(連結)
- 椿本チエイン 2026年3月期 通期決算説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。