


0 編集部が注目した重点ポイント
①米国関税影響を跳ね返し売上高5,692億円を確保
2026年3月期通期は、米国関税措置により114億円規模の減益インパクトを受け営業利益は143億36百万円に減少しました。しかし、価格改定やコスト対策の進捗に伴い下期にかけて回復。ハード中心からクラウド基盤「ELERA」を核としたリカーリング型ソリューションへ転換し、収益基盤の再構築を進めています。
②エトリア承継と国内複合機移管で事業構造を刷新
2024年7月に複合機等の開発・製造事業をリコーとの合弁会社エトリアへ承継。さらに当期より「国内市場向け複合機事業」をワークプレイスからリテールソリューション事業へ移管しました。報告セグメントの再編により、国内の店舗ITとオフィス機器を融合させたクロスセル体制を強化しています。
③2027年3月期は営業利益200億円へ大幅増益を目指す
次期連結予想では売上高5,900億円、営業利益200億円(前期比+39.5%増益)を見込んでいます。国内リテールでの大型物件導入の本格化に加え、海外での価格改定効果が顕在化する見通しです。経営体質改善とIT活用拡大へ積極投資を行うため、システム人材やソリューション営業の採用機会が拡大しています。
1 連結業績ハイライト
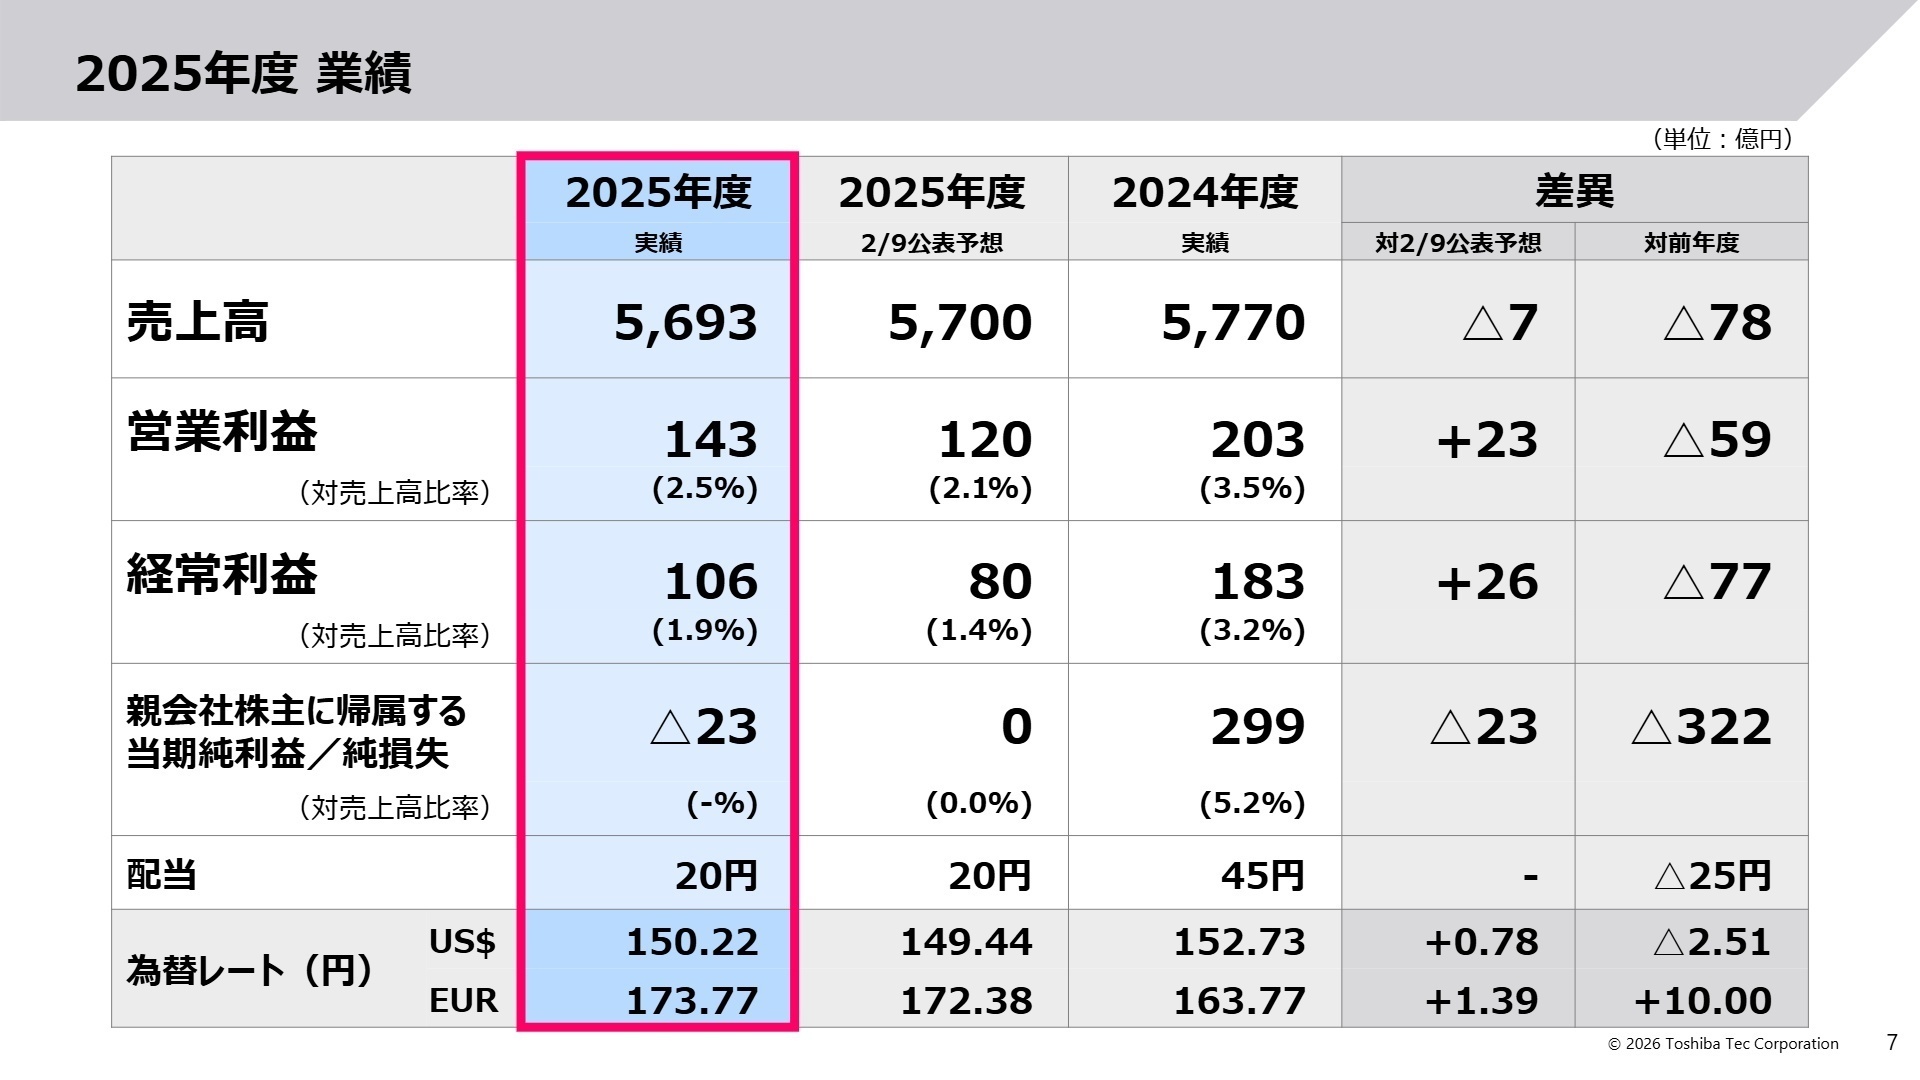
出典:2025年度 決算説明資料 P.7
2026年3月期の連結売上高は前年比1.3%減の5,692億65百万円、営業利益は同29.2%減の143億36百万円となりました。米国関税措置による114億円の減益影響や顧客投資遅延が上半期に響いたものの、第3四半期以降は国内POSの販売大幅増や価格改定施策により業績が大幅改善。第4四半期単体では営業利益118億円(対前年同四半期+33億円)と力強い挽回を見せました。当期純損益は子会社の事業縮小に伴う引当金繰入や投資有価証券評価損の計上により赤字となったものの、営業キャッシュフローの回復を受けて期末配当は予定通り20円を実施しています。
通期業績の着地としては、公表予想(売上高5,700億円、営業利益120億円)に対して営業利益が+23.36億円の上振れ達成となりました。リスク要因のリカバリーが順調に進んだことで、次期に向けた事業成長基盤が整っています。
2 事業別分析:転職者が活躍できるフィールド
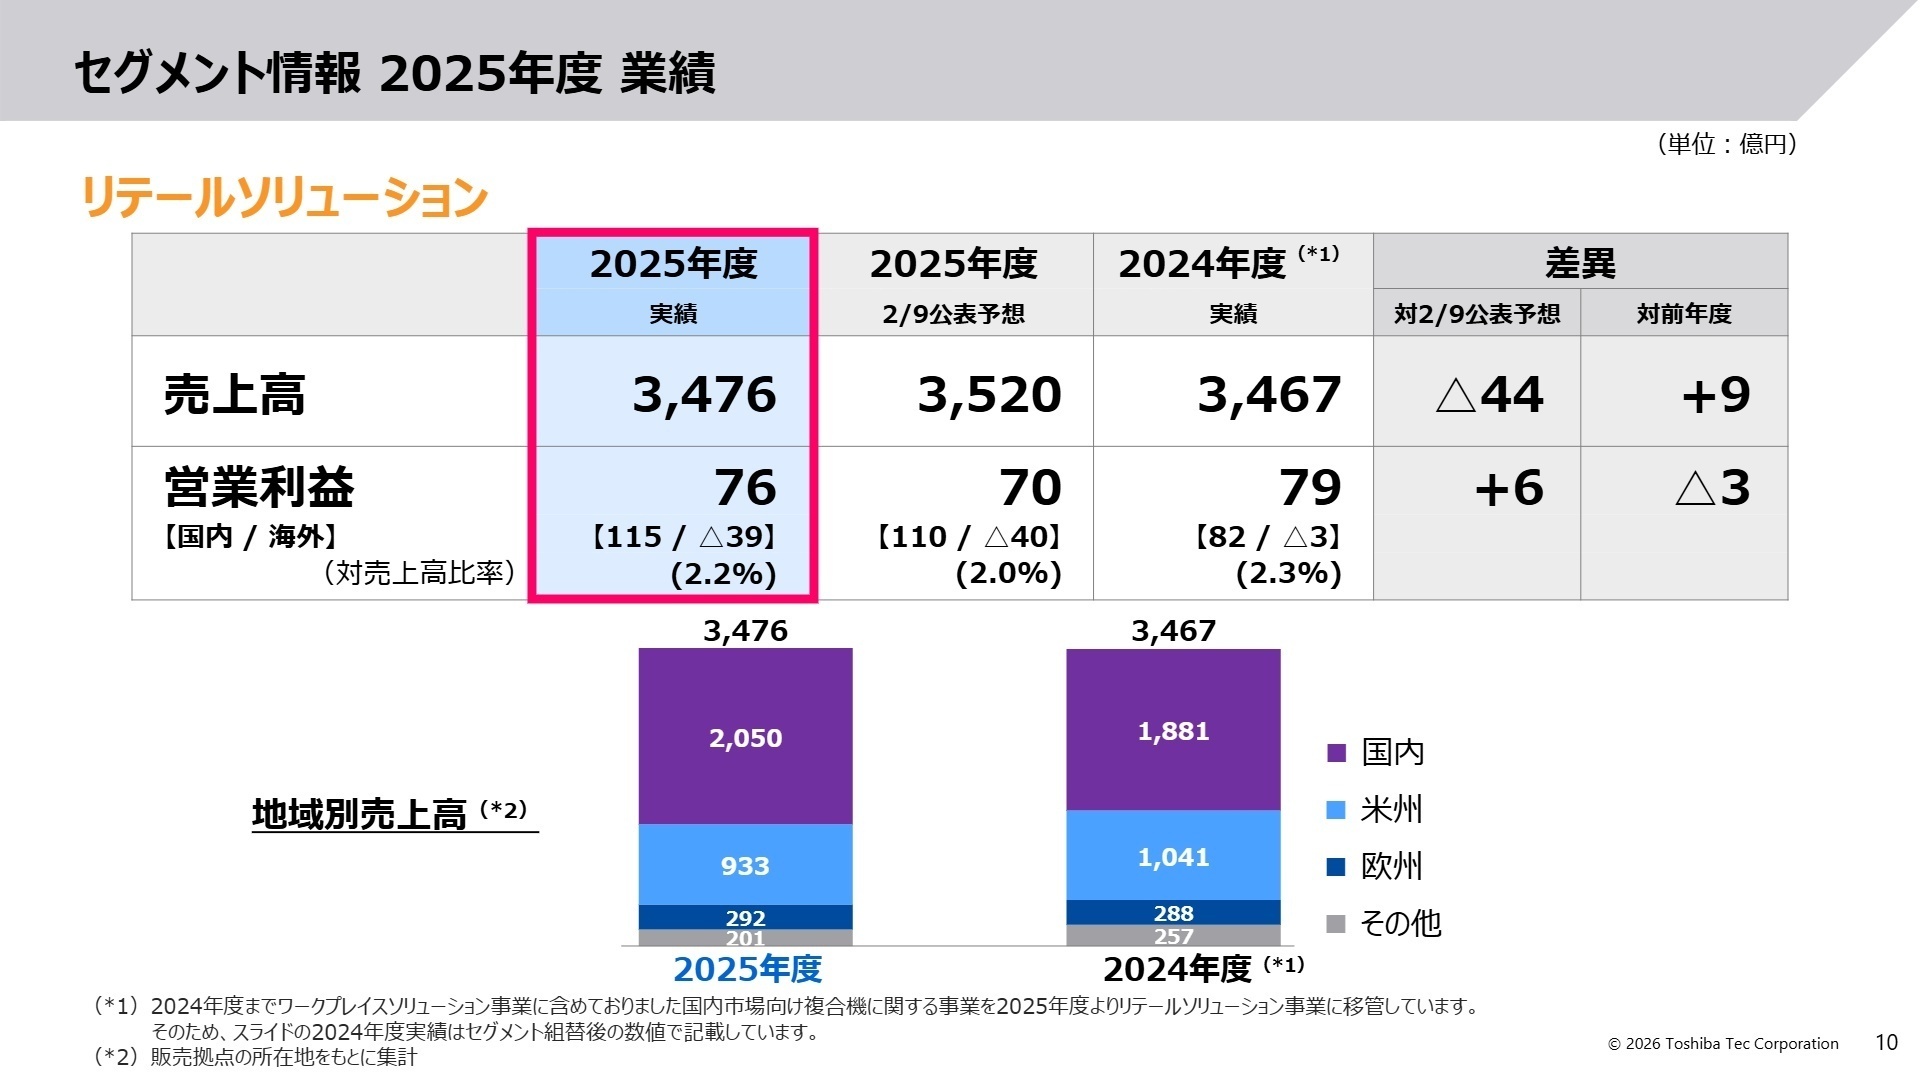
出典:2025年度 決算説明資料 P.10
リテールソリューション事業
【事業内容】
国内外の店舗向けPOSシステム、オートIDシステム、並びに当期より組替導入された国内複合機関連商品の開発・販売・保守ソリューションを展開。
【業績推移】
売上高は3,476億41百万円(前期比0.3%増)、セグメント利益は76億30百万円(前期比3.9%減)。国内POSはセルフレジ増販で伸長も、海外ハード減が影響。
【注目ポイント】
国内市場では50%超のシェアを基盤に、グローバルプラットフォーム「ELERA」の契約が国内で約230社・7,900店舗へと拡大しました。単なる機器売り切りから、データ活用や自動化・省人化に応えるリカーリング型ソリューションへ舵を切っており、クラウドエンジニアやITコンサルタントの重要性が飛躍的に高まっています。
ワークプレイスソリューション事業
【事業内容】
海外市場向けの複合機(MFP)、海外向けオートIDシステム、オフィスDX支援ソリューション等の開発・販売・保守サービスを提供。
【業績推移】
売上高は2,277億58百万円(前期比4.0%減)、セグメント利益は67億6百万円(前期比45.5%減)。関税や前年の供給回復反動等により減益。
【注目ポイント】
2024年7月のエトリア設立を通じた開発・供給体制の共通化・最適化を進める一方、オフィス向けソリューション売上高は現地通貨ベースで前年比+4%成長を達成。プリント管理「Elevate Sky」などクラウド連携商材を強化しており、グローバルなアライアンス推進やソフトウェア領域の求人が活発化しています。
地域別売上動向(日本・米州・欧州・その他)
連結売上構成比は日本が36%(2,050億円/前年比増)、米州が35%(2,004億円)、欧州が19%(1,052億円)、その他が10%(584億円)となっています。国内がDX需要を取り込み拡大する一方、米州市場も顧客投資意欲の改善と価格改定の浸透により持ち直し傾向にあります。グローバル各拠点との連携プロジェクトにおけるキャリア機会が広がっています。
3 今後の見通しと採用の注目点
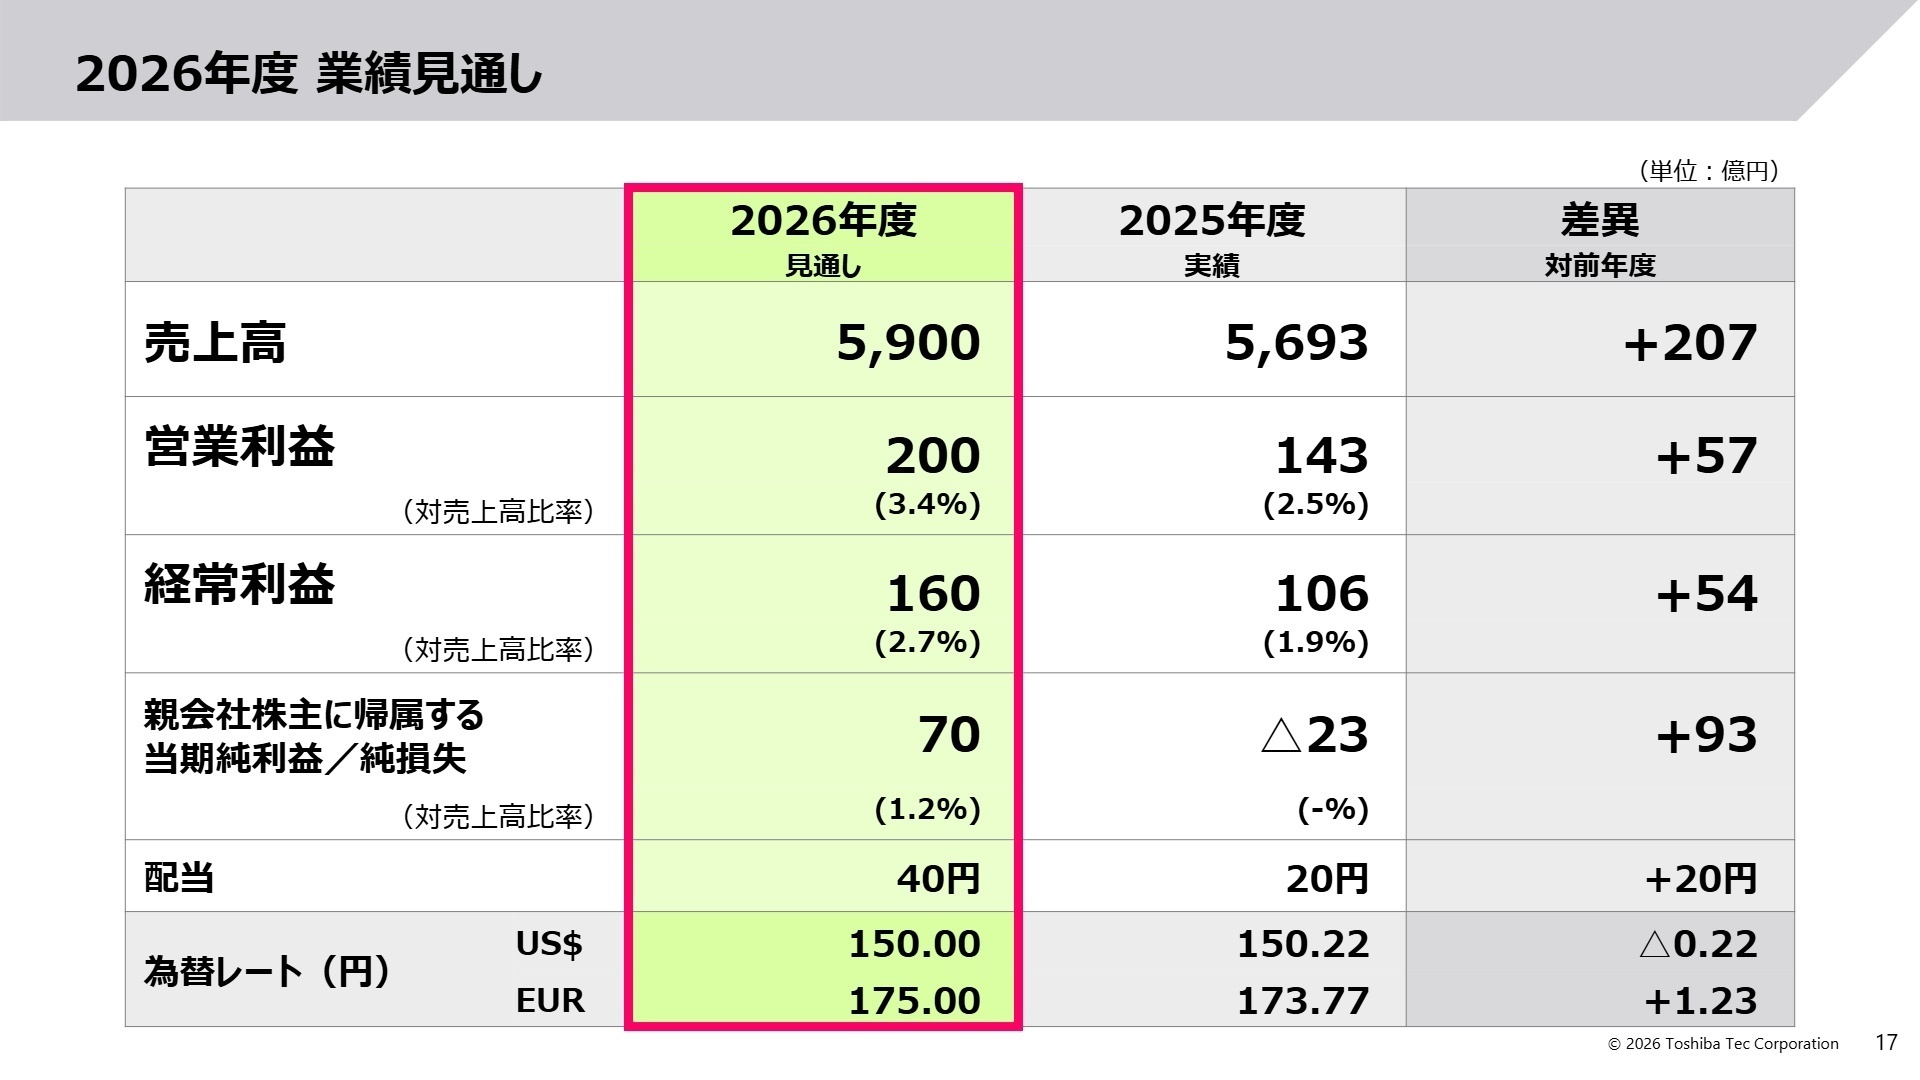
出典:2025年度 決算説明資料 P.17
次期(2027年3月期)の連結業績予想は、売上高5,900億円(前期比+3.6%)、営業利益200億円(前期比+39.5%)、経常利益160億円(前期比+50.8%)、親会社株主に帰属する当期純利益70億円と、劇的な業績V字回復を見込んでいます。関税対策による価格転嫁の完成や国内大型案件の本格納入が寄与する計画です。
経営陣は「コスト構造の最適化」と「損益分岐点の引き下げ」に向けた改革を断行中であり、拠点見直しやIT基盤整備、AI活用拡大、BPO活用に一時費用を投じる方針を示しています。中長期でのソリューションカンパニー化に向け、変革を牽引するIT人材や経営企画、業務プロセス改革プロフェッショナルの採用を積極化させることが予想されます。
4 求職者へのアドバイス
志望動機のヒント
東芝テックは、POSシェア世界トップクラスの圧倒的顧客基盤を背景に、従来のハードウェア単体販売からリカーリング型クラウドソリューション「ELERA」への転換を急速に進めています。志望動機では、「強固な顧客接点とアセットを活用し、店舗DXやオフィスDXをどのように推進したいか」をアピールすることが効果的です。また、合弁会社エトリアとの連携やセグメント統合といった構造改革期だからこそ、組織の垣根を越えて変化を創出する変革推進力を伝える点が評価に繋がります。
面接での逆質問例
① 「ELERA」の国内店舗拡大や連携パートナー増加に伴い、ソフトウェア・データ利活用ビジネスを現場で加速させるにあたって、現在最も不足している技術・組織的な課題は何でしょうか?
② 2027年3月期に向けた「コスト構造最適化・経営体質改善」の中で、AIやIT基盤活用を業務現場に導入する具体的なスピード感やプロジェクトの注力領域について教えていただけますか?
③ エトリア承継や国内複合機事業のリテールセグメント移管に伴い、ソリューション営業や保守体制のクロス化は現場レベルでどのように進んでいますか?
5 転職者が知っておきたい現場のリアル
社内の雰囲気が予想以上に体育会系
入社前に抱いていたイメージと実際の職場環境には少し違いがありました。特に、社内の雰囲気が予想以上に体育会系であることに驚きましたが、これが時には良い方向に働くこともあります。
(40代後半女性・人事・正社員) [キャリコネの口コミを読む]福利厚生ポイントとして6万円が付与
福利厚生は住宅手当などはあまり期待できないが、福利厚生ポイントとして6万円が付与され、家電や旅行など色々なものに交換できる。
(20代後半男性・法人営業・正社員) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 東芝テック株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- 東芝テック株式会社 2025年度 決算説明資料








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。