


編集部が注目した重点ポイント
①海外需要で受注高・売上高は過去最高を更新する
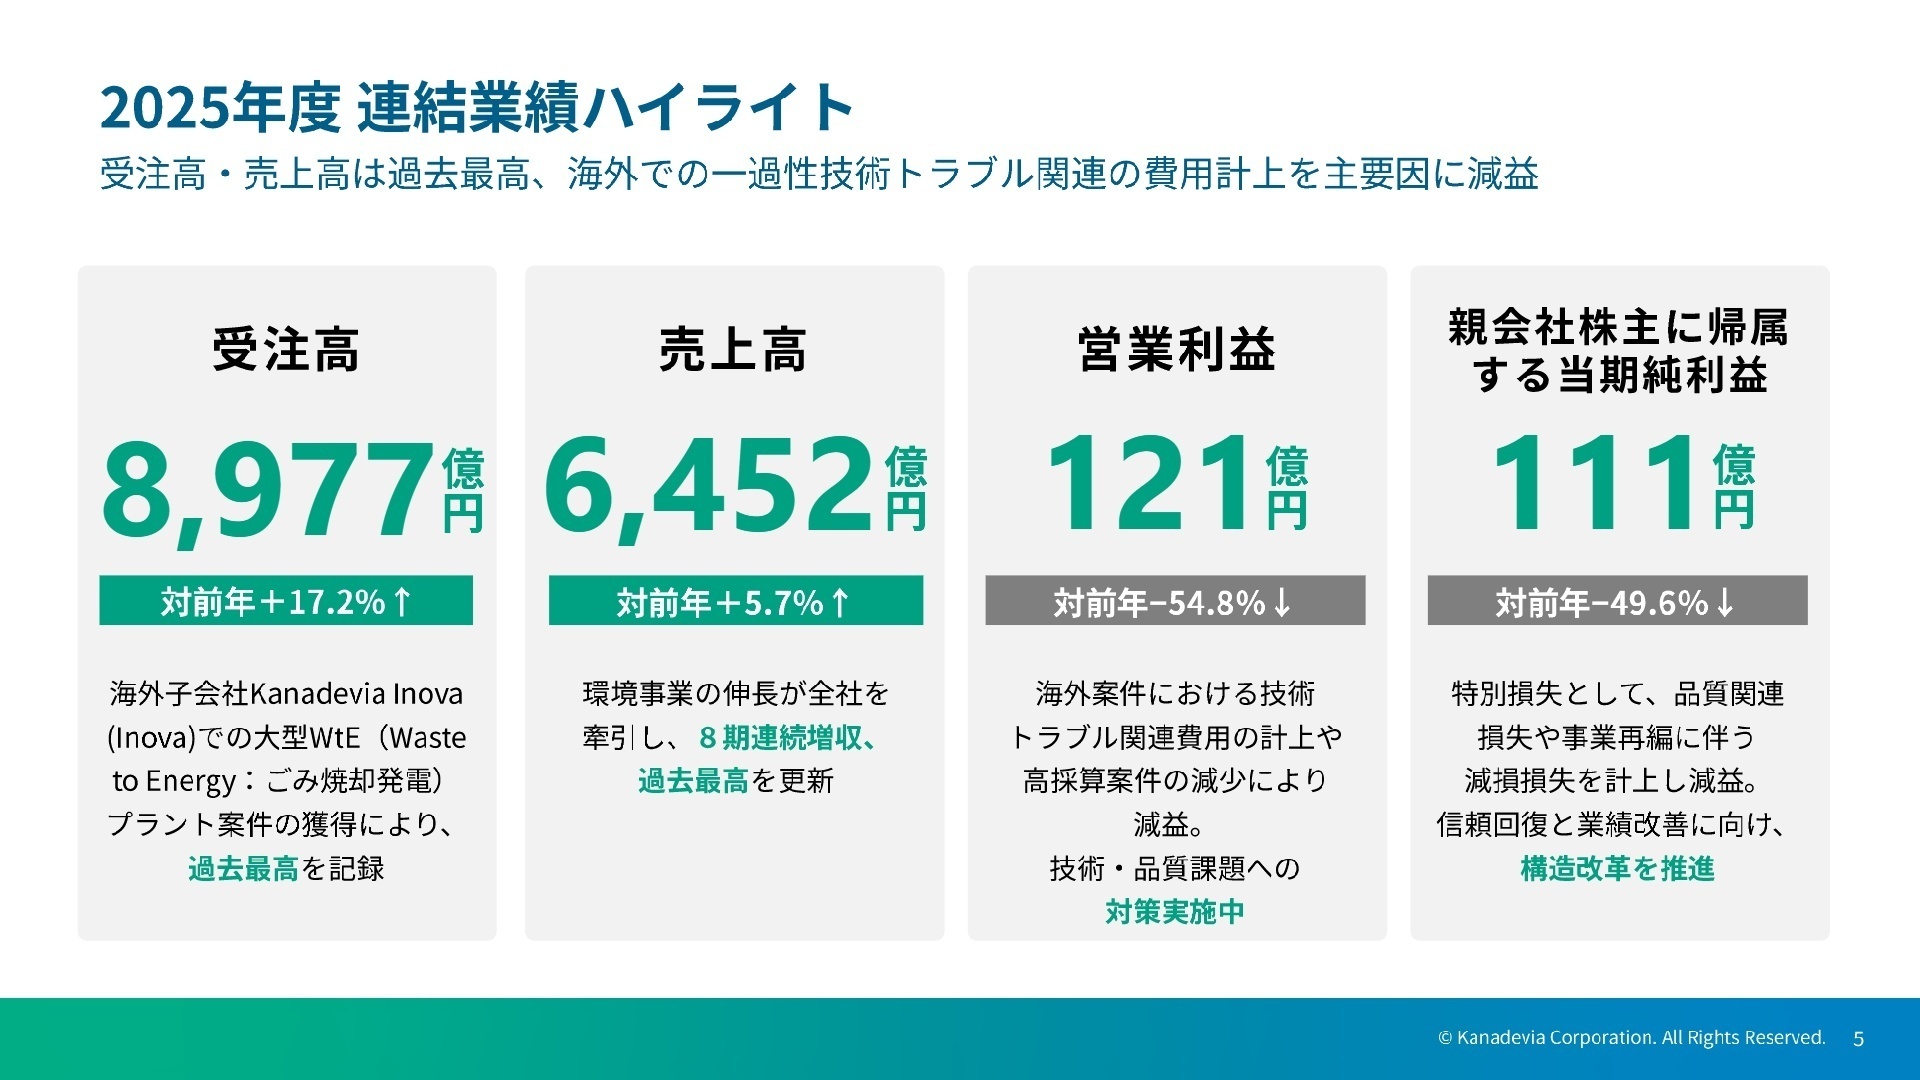
海外子会社のKanadevia Inova(スイス)を中心に廃棄物発電(WtE)プラント等の大型受注を獲得し、受注高は前年比17.2%増の8,977億円、売上高は前年比5.7%増の6,452億円と過去最高を更新しました。海外案件の伸長が業績の強力な牽引役となっています。
②ポートフォリオ改革で橋梁や舶用エンジン等を再編する
収益性改善に向けた構造改革を加速しています。2026年2月以降に橋梁事業の新規受注を停止して撤退を決定したほか、2026年3月末に舶用エンジン子会社(日立造船マリンエンジン)の株式一部譲渡を実施し持分法適用関連会社へ移行させました。コア領域への経営資源集中が進みます。
③日鉄エンジニアリングとの経営統合に向け協議を推進する
2026年2月に発表した日鉄エンジニアリングとの経営統合に向け、デューデリジェンスを実施中です。2026年9月の最終契約締結を目指しており、統合が実現すれば国内・グローバルでの技術競争力強化や事業基盤の拡大など大きなシナジーが期待されます。
連結業績ハイライト
出典:2025年度 決算説明資料 P.5
当期の業績は、売上高が環境事業の順調な拡大に牽引され、8期連続増収で過去最高を更新しました。一方利益面では、海外プロジェクトにおける一過性の技術トラブル関連費用の計上や高採算案件の減少、人的資本強化に伴う費用増などが響き、営業利益・当期純利益ともに前年同期を下回る結果となりました。
受注高に関しては、海外子会社における大型WtEプラント案件の獲得などにより前年比17.2%増の8,977億円へ急伸しており、将来の収益基盤となる受注残高は過去最高の2兆円超(2兆2,847億円)に到達しています。技術トラブル費用は当期にリスク費として網羅的に引当計上を完了させており、来期以降の業績回復に向けた懸念材料の洗い出しが進んでいます。
事業別分析:転職者が活躍できるフィールド
出典:2025年度 決算説明資料 P.12
環境事業
事業内容:ごみ焼却発電(WtE)施設、水・汚泥処理施設、海水淡水化プラント、バイオマス利用システム等の設計・建設および長期運営・保守業務管理。
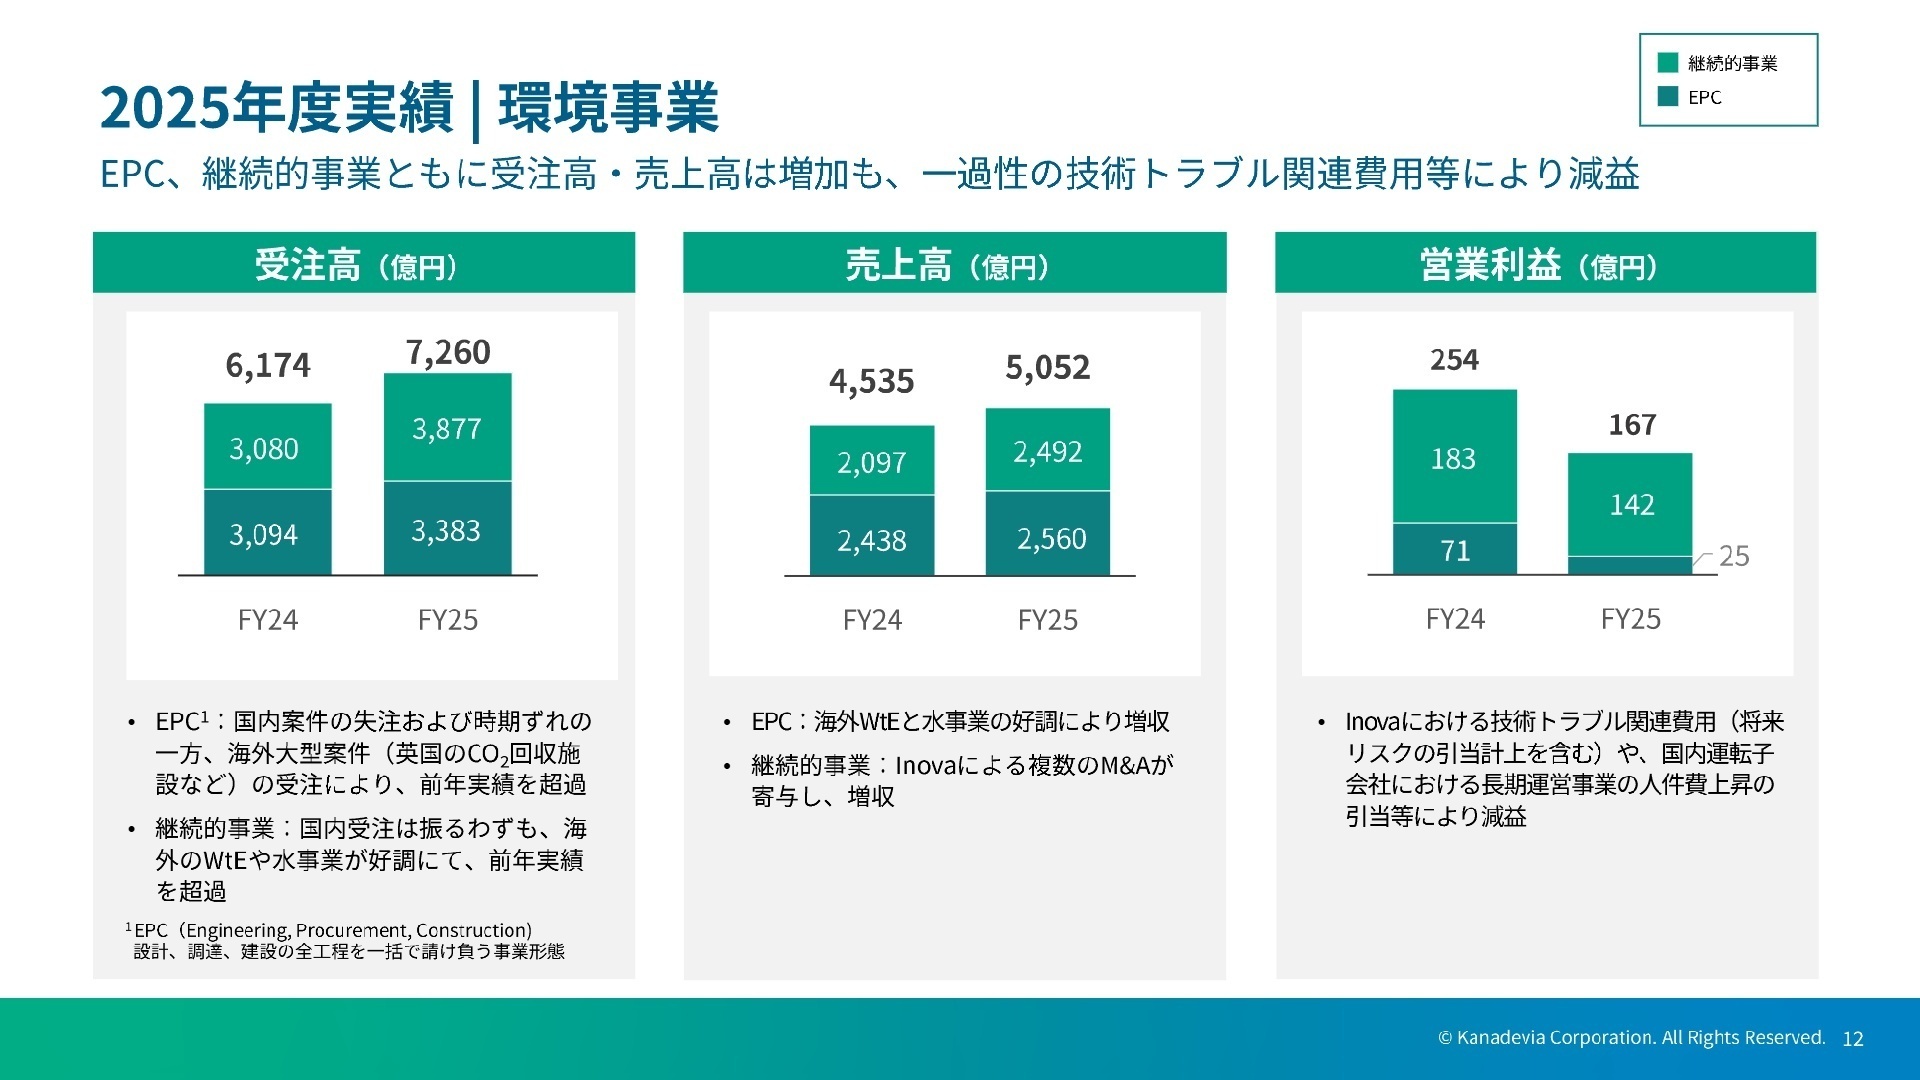
業績推移:売上高 5,052億円(前年比+11.4%)、営業利益 167億円(前年比-34.3%)。海外WtEの進捗で増収も一過性費用で減益。
注目ポイント:海外子会社Kanadevia Inovaを中心とするグローバル展開が加速しています。大型EPC(設計・調達・建設)案件に加え、安定収益源であるO&M(運用・保守)などの継続的事業をM&A活用により急速に拡大中です。世界的な脱炭素・資源循環需要の高まりに応えるため、海外プラントエンジニアリングやプロジェクトマネジメントの高度な経験を持つ専門人材への需要が極めて高まっています。
機械・インフラ事業
事業内容:精密機器、ボイラ、水門扉、防災システム等の設計・製造。なお、自動車用プレス機器事業は2025年5月に売却済。
業績推移:売上高 685億円(前年比-17.5%)、営業損失 24億円(前年は10億円の営業利益)。事業売却や橋梁の収益悪化が影響。
注目ポイント:ポートフォリオ改革に伴い、プレス事業の譲渡や橋梁事業の撤退・向島工場の操業終了を決定しました。一方で、精密機器事業(大型放射光施設Spring-8向け等)やダム再生プロジェクトを担う水門事業は堅調に推移しています。不採算領域の再編を進め、高い技術競争力を持つニッチ産業・インフラ分野へ集中するため、機械設計や制御系の技術者が求められています。
脱炭素化事業
事業内容:原子力関連設備機器(使用済燃料保管容器等)、各種プロセス機器、風力発電、水素発生・メタネーション装置、舶用SCRシステム等。
業績推移:売上高 692億円(前年比-1.4%)、営業損失 25億円(前年は1億円の営業利益)。子会社案件遅延や舶用エンジンの悪化が要因。
注目ポイント:2026年3月末に舶用エンジン子会社(日立造船マリンエンジン)を持分法適用関連会社へと非連結化しました。北米子会社NAC Internationalが手掛ける原子力関連乾式貯蔵容器事業や、LNG燃料船向けのメタンスリップ低減触媒・舶用SCRといった高付加価値プロセス機器分野を成長領域と位置付けており、次世代エネルギー・環境対応技術に強みを持つ人材の育成・採用が重要視されています。
その他事業
事業内容:寮・社宅等の施設運営管理および不動産関連サービス業務。
業績推移:売上高 23億円(前年比-39.5%)、営業利益 3億円(前年比-25.0%)。グループ内インフラの効率運営を継続。
注目ポイント:グループ全体の福利厚生施設管理および事業運営支援を担っています。主軸事業の拡大に伴い、グループ内の職場環境整備やファシリティマネジメントを通じて業務基盤を支える役割を果たしています。
今後の見通しと採用の注目点
出典:2025年度 決算説明資料 P.24
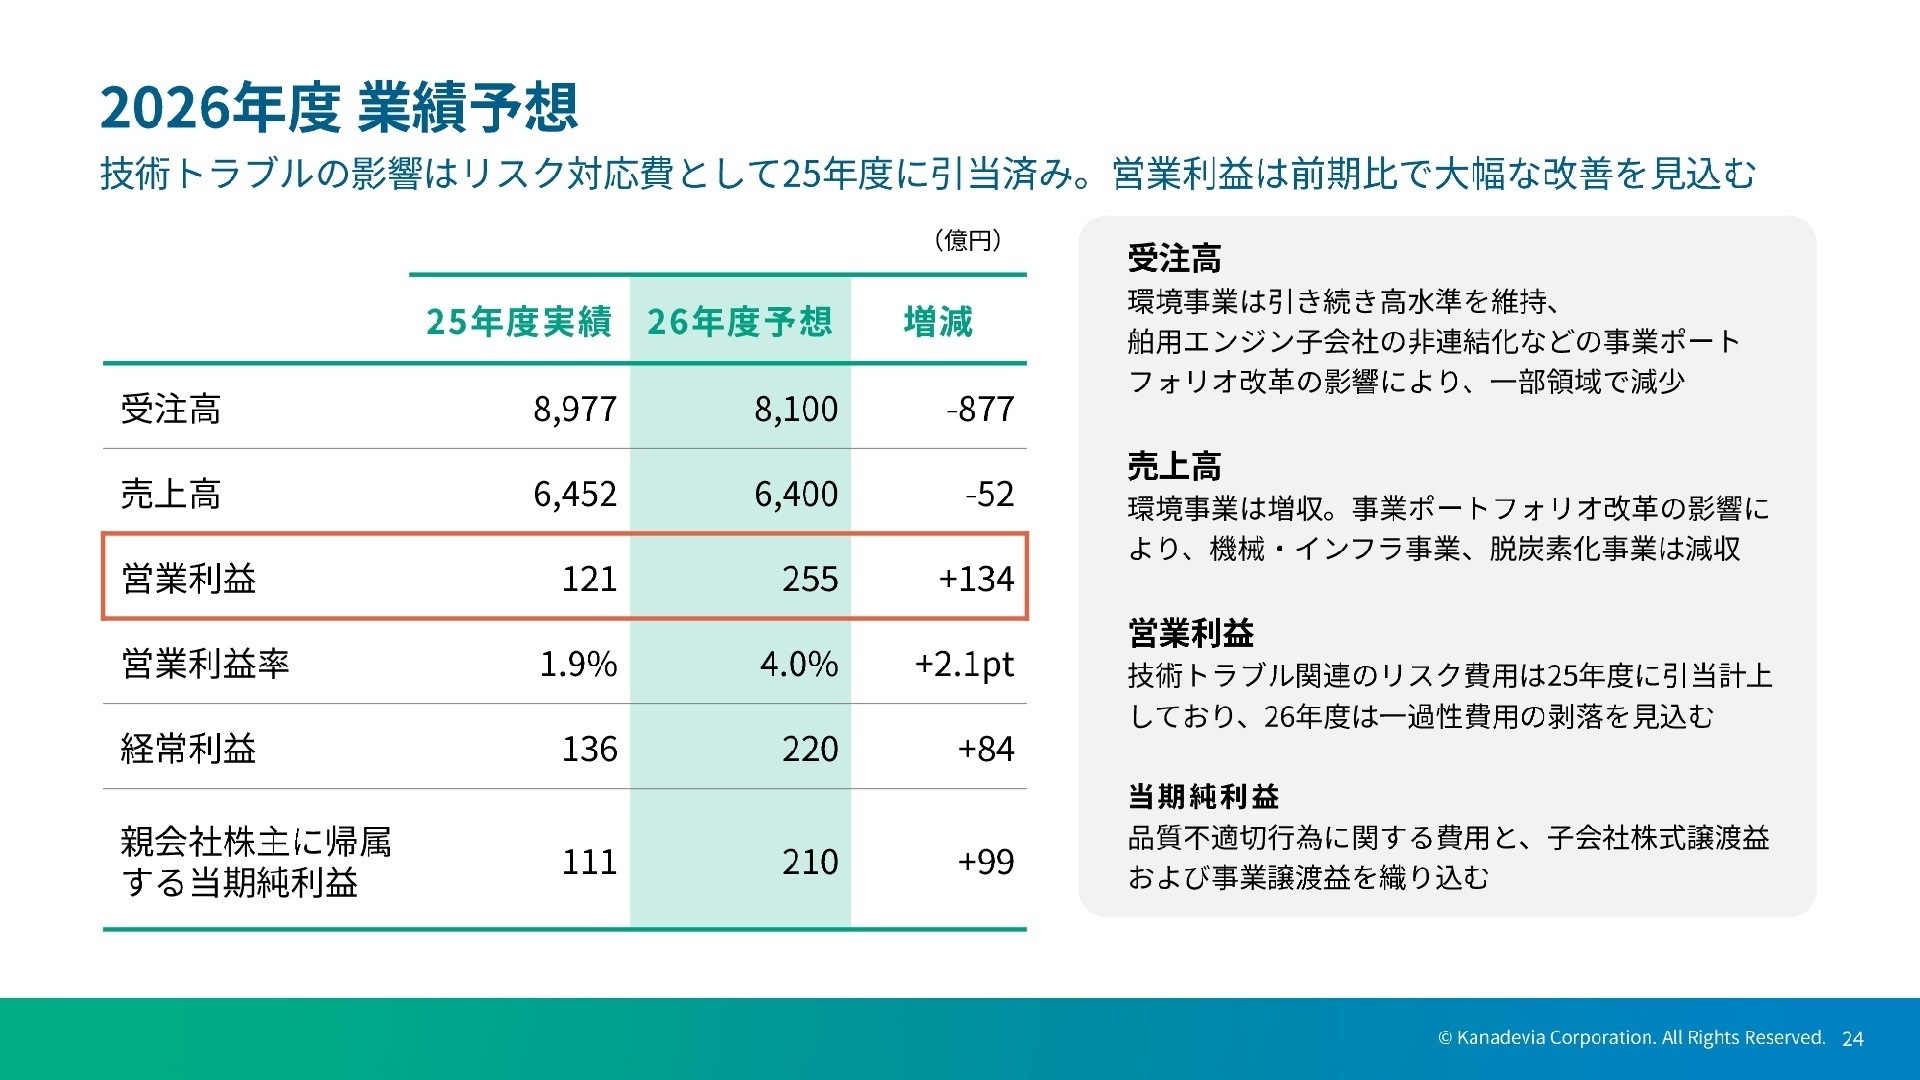
2026年度(2027年3月期)の連結業績見通しは、売上高6,400億円、営業利益255億円(前期比+134.0%)、親会社株主に帰属する当期純利益210億円と大幅な損益改善を計画しています。当期に発生した一過性の技術トラブル関連費用が剥落することに加え、橋梁・舶用エンジン事業などの再編効果、海外子会社(Kanadevia Inova等)の豊富な受注残高に基づく案件進捗が業績改善を牽引します。
同社は「2030 Vision」として売上高1兆円規模、営業利益率10%、ROE10%超を掲げており、不採算事業の抜本的整理(真空バルブ事業のブイテックス売却や全固体電池の事業譲渡等を含む)と併せて、成長牽引領域への人的・資本的リソースの再配分を強力に推進しています。さらに、日鉄エンジニアリングとの経営統合協議やグループCxO体制の整備を通じてガバナンスと実行力を強化しており、グローバル市場や環境・エネルギー革新分野で主導権を握るための専門性の高い人材採用が、今後全社的に活発化すると考えられます。
求職者へのアドバイス
志望動機のヒント
カナデビアは「旧日立造船」からの商号変更を経て、従来の造船・重工型ビジネスから「環境インフラ・脱炭素ソリューションのグローバルリーダー」へと劇的な変革を進めています。志望動機を作成する際は、過去最高を更新し続ける海外WtE(廃棄物発電)事業やバイオガス、海水淡水化といったグローバル環境課題の解決に対し、自身のスキルや海外プロジェクト経験、エンジニアリング知見をどのように活かして貢献できるかを具体的にアピールすることが非常に有効です。また、事業ポートフォリオ改革や日鉄エンジニアリングとの統合検討など、同社が大きな変革期にあることを捉え、自発的に構造改革や新規事業立ち上げを牽引したいという意欲を示すことも高評価につながります。
面接での逆質問例
質問例1:「Kanadevia Inovaを中心とした海外事業が急速に拡大していますが、国内エンジニアリング拠点と海外子会社との連携体制や、中途入社者がグローバル案件にアサインされる際のサポート・キャリアパスについて教えてください。」
質問例2:「橋梁や舶用エンジン等の再編をはじめ事業ポートフォリオ改革が急ピッチで進んでいますが、配属予定部署において今後重点的に投下される経営資源(人材・投資)のシナリオをどのように描かれていますか?」
質問例3:「日鉄エンジニアリングとの経営統合協議やグループCxO体制の整備が進む中、ガバナンス強化や組織風土改革において中途採用者に期待される役割やマインドセットは何でしょうか?」
転職者が知っておきたい現場のリアル(口コミ)
昇進の基準が年功序列に偏っている
昇進の基準が年功序列に偏っているため、能力よりも年数が重視される傾向があります。その結果、実力が伴わない中間管理職が多く、組織全体の効率が低下していると感じます。また、部下に対する過度なプレッシャーが常態化しており、会議中に意見を述べることが難しい雰囲気が漂っています。
(人事・40代後半・女性) [キャリコネの口コミを読む]副業は禁止されている
新卒社員が多く在籍しているため、独特の職場文化が形成されており、適応に時間がかかることもあるかもしれません。また、副業は禁止されているため、他の収入源を求めることは難しいです。全体として、柔軟な働き方が求められる一方で、改善の余地があると感じる部分もあります。
(人事・30代後半・女性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- カナデビア株式会社 2026年3月期 決算短信〔日本基準〕(連結)
- カナデビア株式会社 2025年度 決算説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。