


0編集部が注目した重点ポイント
①売上収益と当期利益で過去最高を更新する
通信・プリンティング機器の価格対応効果やマシナリー事業(産業機器)の好調により、売上収益8,935億円(前年比+5.3%)、親会社所有者帰属当期利益676億円(同+23.5%)を計上し、過去最高実績を達成しました。強固な収益基盤と事業ポートフォリオ変革の推進により、転職者にとって安心感と成長性を兼ね備えた就業環境が整っています。
②カラオケ事業からの撤退と非継続分類を実行する
2025年度3Qより、N&C(ネットワーク&コンテンツ)事業を非継続事業へ分類変更し、カラオケ店舗事業(スタンダード社)の譲渡(2025年11月完了)および機器事業(エクシング社株式70%譲渡、2026年4月完了)を推進しました。ノンコア事業の整理とリソース集中が加速しており、主力事業や新規成長領域でのキャリア機会が広がっています。
③MUTOHホールディングスを連結子会社化する
2026年3月にMUTOHホールディングス株式会社の株式公開買付け(TOB)を完了し、子会社化を果たしました。産業用プリンター領域における製品補光と技術・販売基盤の融合を図り、インダストリアル・プリンティング事業の再成長に向けた体制を一段と強化しています。
1連結業績ハイライト
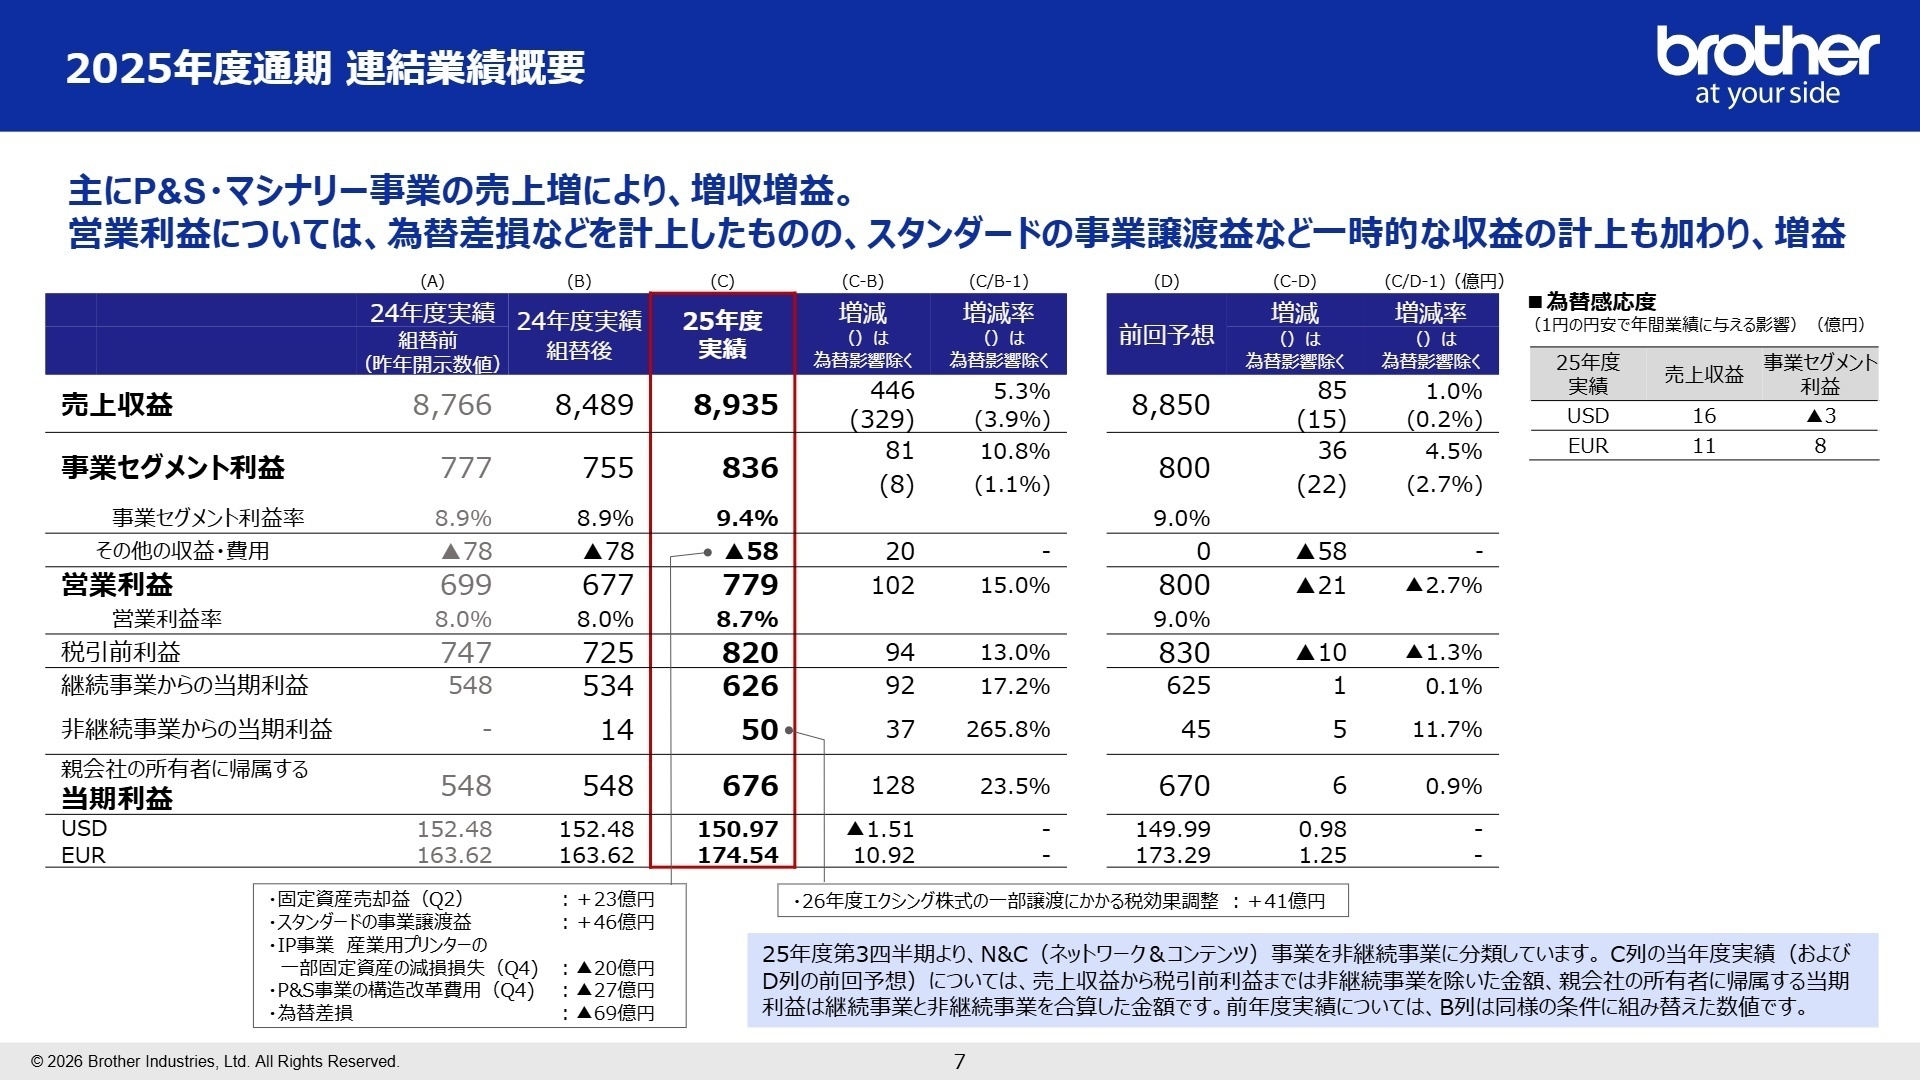
出典:ブラザー工業 2025年度 決算概要 P.7
売上収益
8,935億円 +5.3%
事業セグメント利益
836億円 +10.8%
営業利益
779億円 +15.0%
親会社当期利益
676億円 +23.5%
※事業セグメント利益 = 売上収益 - 売上原価 - 販売費及び一般管理費(本業の経常的な収益力を測る当社独自の指標)
当期は2026年3月期通期(2025年度通期)の実績報告です。売上収益はP&S事業での価格適正化やマシナリー事業における産業機器の好調な販売が牽引し、前年比+5.3%増収の8,935億円と過去最高を更新しました。事業セグメント利益もマシナリー事業の増収効果や為替のプラス影響が寄与し、前年比+10.8%増益の836億円に達しました。
営業利益は、為替差損(△69億円)や構造改革費用(△27億円)の計上があったものの、事業譲渡益(+46億円)や固定資産売却益(+23億円)等が加わり、前年比+15.0%増益の779億円となりました。また、親会社の所有者に帰属する当期利益は+23.5%増益の676億円で過去最高を更新しました。前回予想(営業利益800億円)に対しほぼ計画通りの着地を見せており、通期実績として順調な成果を納めています。
2事業別分析:転職者が活躍できるフィールド
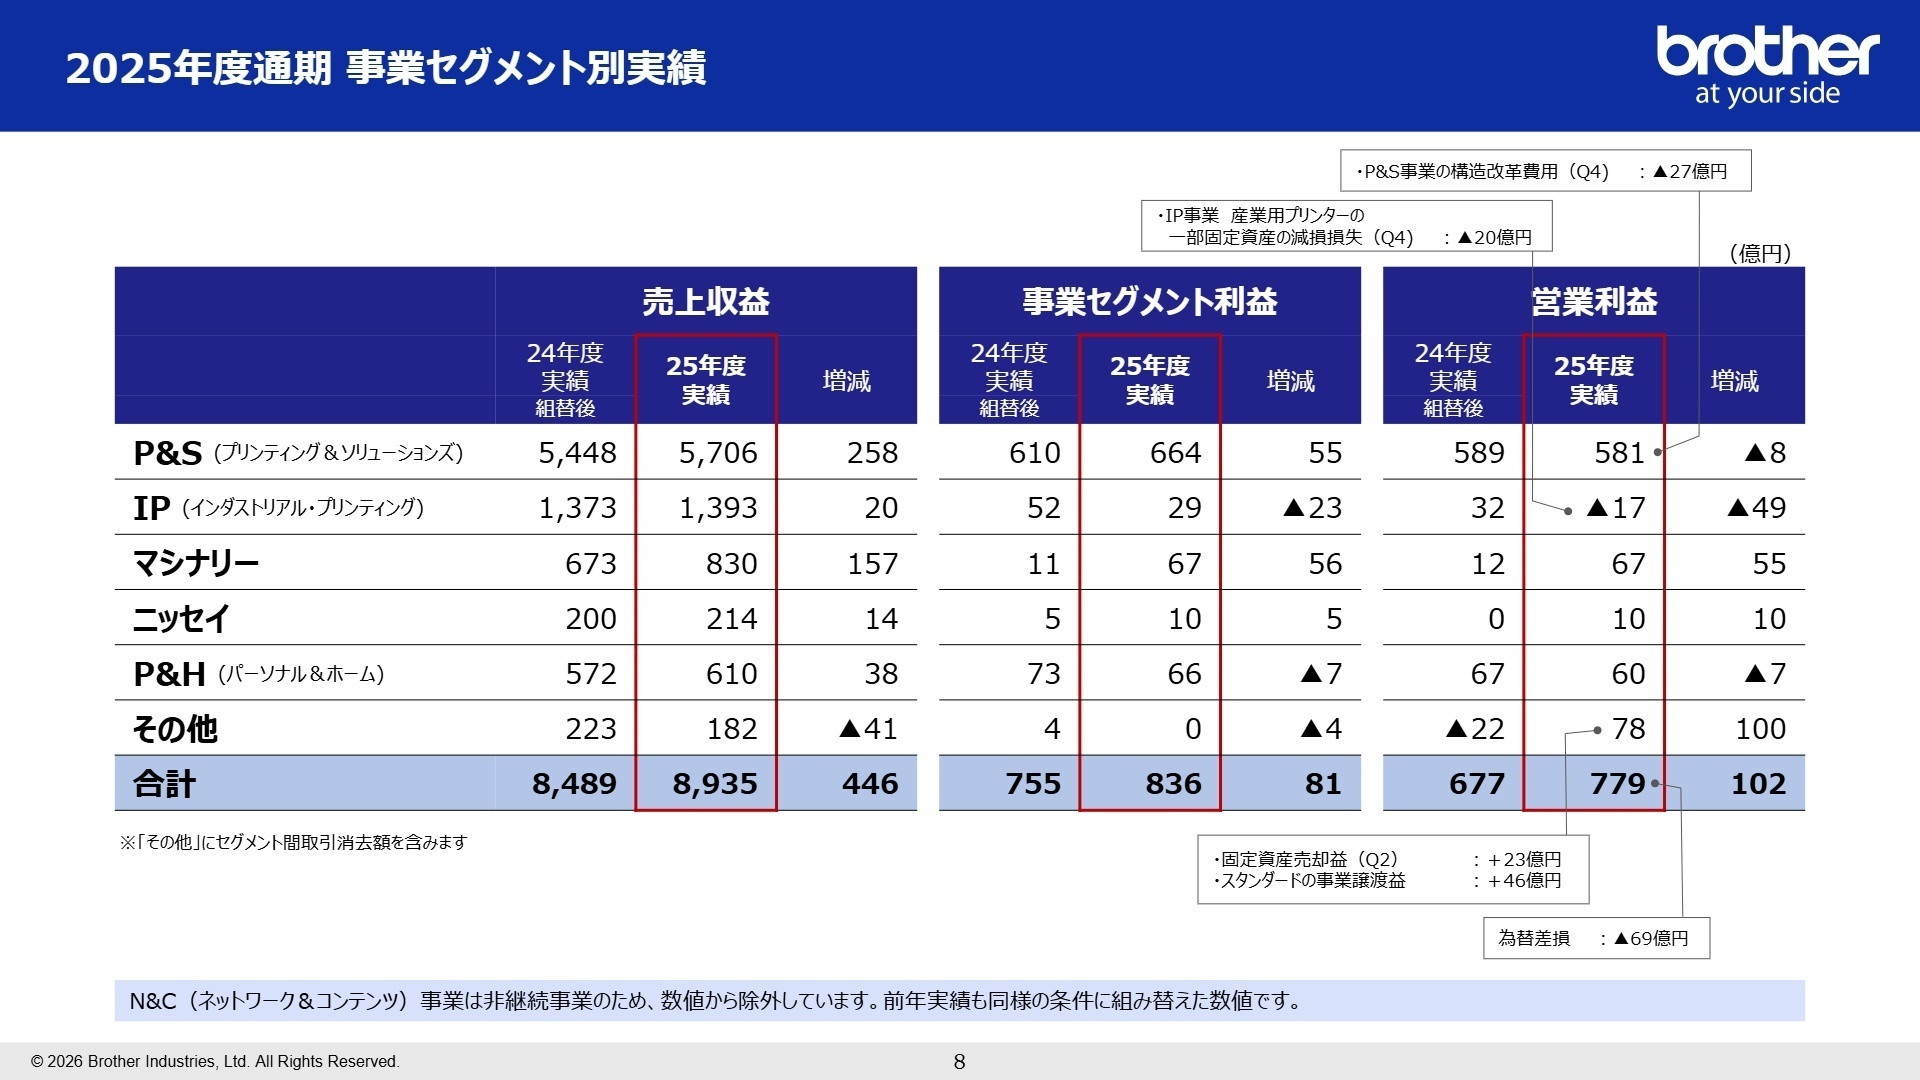
出典:ブラザー工業 2025年度 決算概要 P.8
P&S(プリンティング&ソリューションズ)事業
事業内容:レーザー複合機・プリンター、インクジェット複合機等の通信・プリンティング機器、およびラベルプリンター等のラベリング製品を展開します。
業績推移:売上収益は5,706億円(前年比4.7%増)、事業セグメント利益は664億円(同9.0%増)、営業利益は581億円(同1.3%減)となりました。
注目ポイント:供給制約の解消や価格対応の効果により本体・消耗品ともに販売が堅調に推移し、増収増益を維持しました。米国関税の影響も経費コントロールで吸収しています。顧客と継続的につながるサービスプラットフォームや業務用ラベリングの用途創出を推進しており、ソリューション提案力やITシステム構築を牽引する人材が求められています。
IP(インダストリアル・プリンティング)事業
事業内容:ドミノ事業(コーディング・マーキング機器、デジタル印刷機)および産業用プリンター(ガーメントプリンター等)を包含する成長セグメントです。
業績推移:売上収益は1,393億円(前年比1.5%増)、事業セグメント利益は29億円(同44.3%減)、営業損益は△17億円(前期は32億円の利益)となりました。
注目ポイント:ドミノの消耗品販売が堅調だった一方、産業用プリンターでの競合激化や一部固定資産の減損損失(20億円)により赤字となりました。2026年3月にMUTOHホールディングスを連結子会社化し、DTF方式の新製品を投入するなど、産業用印刷領域の再成長に向けた体制を構築しています。
マシナリー事業
事業内容:産業機器(工作機械「SPEEDIO」等)および工業用ミシンの製造・販売を行います。
業績推移:売上収益は830億円(前年比23.3%増)、事業セグメント利益は67億円(同529.5%増)、営業利益は67億円(同468.2%増)となりました。
注目ポイント:中国・アジアでの自動車や一般機械向け設備投資需要を取り込み、産業機器が売上643億円(同35.9%増)と急成長し、利益が劇的に拡大(+529.5%)しました。欧州・東南アジア等へのテクノロジーセンター(BTC)設置拡大や工程集約新製品の投入により、FA・自動化需要に応える技術者の必要性が高まっています。
ニッセイ事業
事業内容:減速機・高剛性減速機・各種歯車の製造・販売(株式会社ニッセイ)を担当します。
業績推移:売上収益は214億円(前年比7.1%増)、事業セグメント利益は10億円(同101.8%増)、営業利益は10億円(前期は0億円)となりました。
注目ポイント:設備投資需要の持ち直しと価格対応により減速機・歯車の販売が堅調に推移し、事業利益が倍増(+101.8%)しました。産業機器との連携強化やロボティクス・工場自動化市場へのコンポーネント供給を支える駆動技術者の需要が拡大しています。
P&H(パーソナル&ホーム)事業
事業内容:家庭用ミシン、カッティングマシン等の製造・販売を行います。
業績推移:売上収益は610億円(前年比6.7%増)、事業セグメント利益は66億円(同9.8%減)、営業利益は60億円(同9.9%減)となりました。
注目ポイント:普及機・中級機が各地域で堅調に推移して増収を確保しました。AI技術を活用した作品づくり支援アプリ「Artspira」による新たな体験価値の創出を進めており、ハードウェア開発のみならずデジタルアプリ連携を推進する開発人材が活躍しています。
その他事業
事業内容:不動産事業、および旧事業・譲渡対象事業等の運営を含みます。
業績推移:売上収益は182億円(前年比22.6%減)、事業セグメント利益は0億円(前期は4億円)、営業利益は78億円(前期は22億円の損失)となりました。
注目ポイント:カラオケ店舗事業(スタンダード社)の事業譲渡益(+46億円)や固定資産売却益(+23億円)の計上により、営業利益が大幅に改善しました。事業ポートフォリオ変革に伴う経営資源の最適配置が進められています。
3今後の見通しと採用の注目点
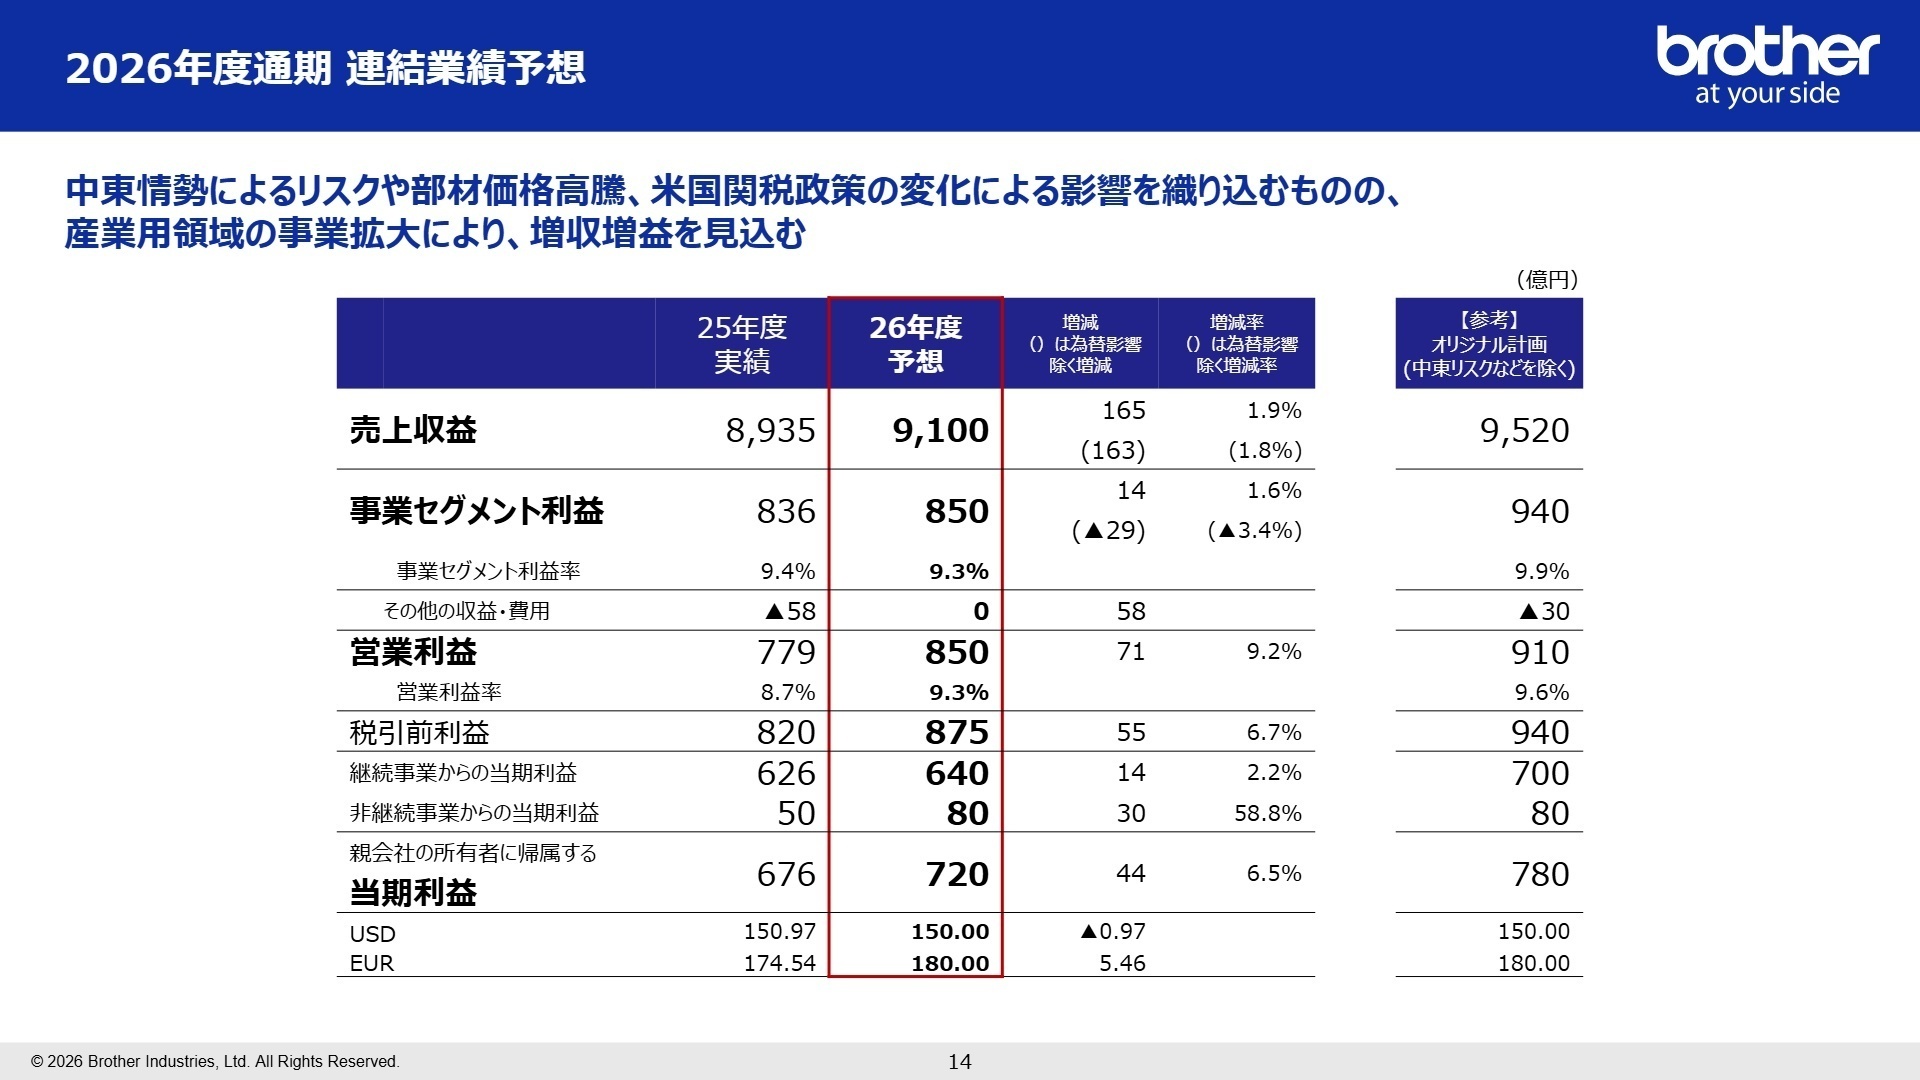
出典:ブラザー工業 2025年度 決算概要 P.14
2027年3月期(2026年度)の業績予想は、売上収益9,100億円(前年比+1.9%)、事業セグメント利益850億円(同+1.6%)、営業利益850億円(同+9.2%)、親会社当期利益720億円(同+6.5%)とさらなる増収増益を見込んでいます。中東情勢や部材コスト高などのリスク影響(△250億円)を見込むものの、経費削減等の対応策(+110億円)や米国関税負担の軽減により吸収する計画です。
中期戦略「CS B2027」の2年目として、3カ年で2,000億円規模の成長投資(M&Aや開発投資等)や研究開発費540億円への増額を確実に実行します。さらに年間配当100円の維持に加え、200億円を上限とする自己株式取得および全数消却を発表するなど資本効率の改善を徹底しており、産業用領域での変革と事業成長に携わりたい人材にとって非常に魅力的なフェーズと言えます。
4求職者へのアドバイス
志望動機のヒント
中期戦略「CS B2027」における産業用領域の成長加速とポートフォリオ変革に対する理解と共感を提示することが効果的です。また、独自技術「MAXIDRIVE」の産業応用や全社的なAI活用、サステナビリティ(CO2排出削減等)の推進といった強みを踏まえ、自身の経験がどの成長テーマに貢献できるかを具体的に伝えましょう。
面接での逆質問例
- 「MUTOHホールディングスの連結子会社化や産業用プリンターでの新製品投入が進む中、シナジー効果を最大化するための現場エンジニアや営業職への期待について教えてください。」
- 「工作機械事業において東南アジアや欧州等でのテクノロジーセンター(BTC)の拡充が進んでいますが、グローバル市場での顧客密着型提案を強化する上で中途採用者に求められる役割を伺いたいです。」
5転職者が知っておきたい現場のリアル
業務プロセスが複雑化し負荷が増している
入社当初は、業務の効率化や成長の機会を期待していましたが、実際には業務プロセスが複雑化し、負荷が増していると感じています。
※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔IFRS〕(連結)
- 2025年度 決算概要 中期戦略「CS B2027」進捗






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。