


0 編集部が注目した重点ポイント
①車両事業を売却し食品サブスクに経営資源を集中する
2025年10月1日付でシダックス傘下の車両その他事業(売上高約145億円規模)の売却を完了させました。ノンコア事業からの撤退により、主力であるB2CおよびB2B食品宅配・給食サブスク事業へ経営資源を集中させる構造改革を断行しています。売却資金を活用した借入金返済と税務最適化により、純利益は前年比24.4%増の45億円へ拡大しました。
②B2B給食事業を完全子会社化し統合シナジーを推進する
2025年9月に給食事業を完全子会社化し、2026年3月までに製造・システム・コーポレート部門の統合を実施しました。B2Cで培った調達・物流・DXノウハウを給食現場へ展開し、「タイパ給食モデル」やAI活用の労務管理を導入しています。これによりB2B事業のEBITDAは前年比62%増と大幅な収益改善を達成しました。
③上場来初の配当を実施し還元方針を大幅に強化する
グループ再編と事業収益の改善により、フリー・キャッシュフローが113億円と5期ぶりにプラスへ転換しました。これに伴い2026年3月期に上場来初となる配当(1株20.00円)を実施し、翌期には配当性向を20%へ引き上げる還元方針を打ち出しています。2026年7月には原点回帰となる「オイシックス」への商号変更も予定されています。
1 連結業績ハイライト
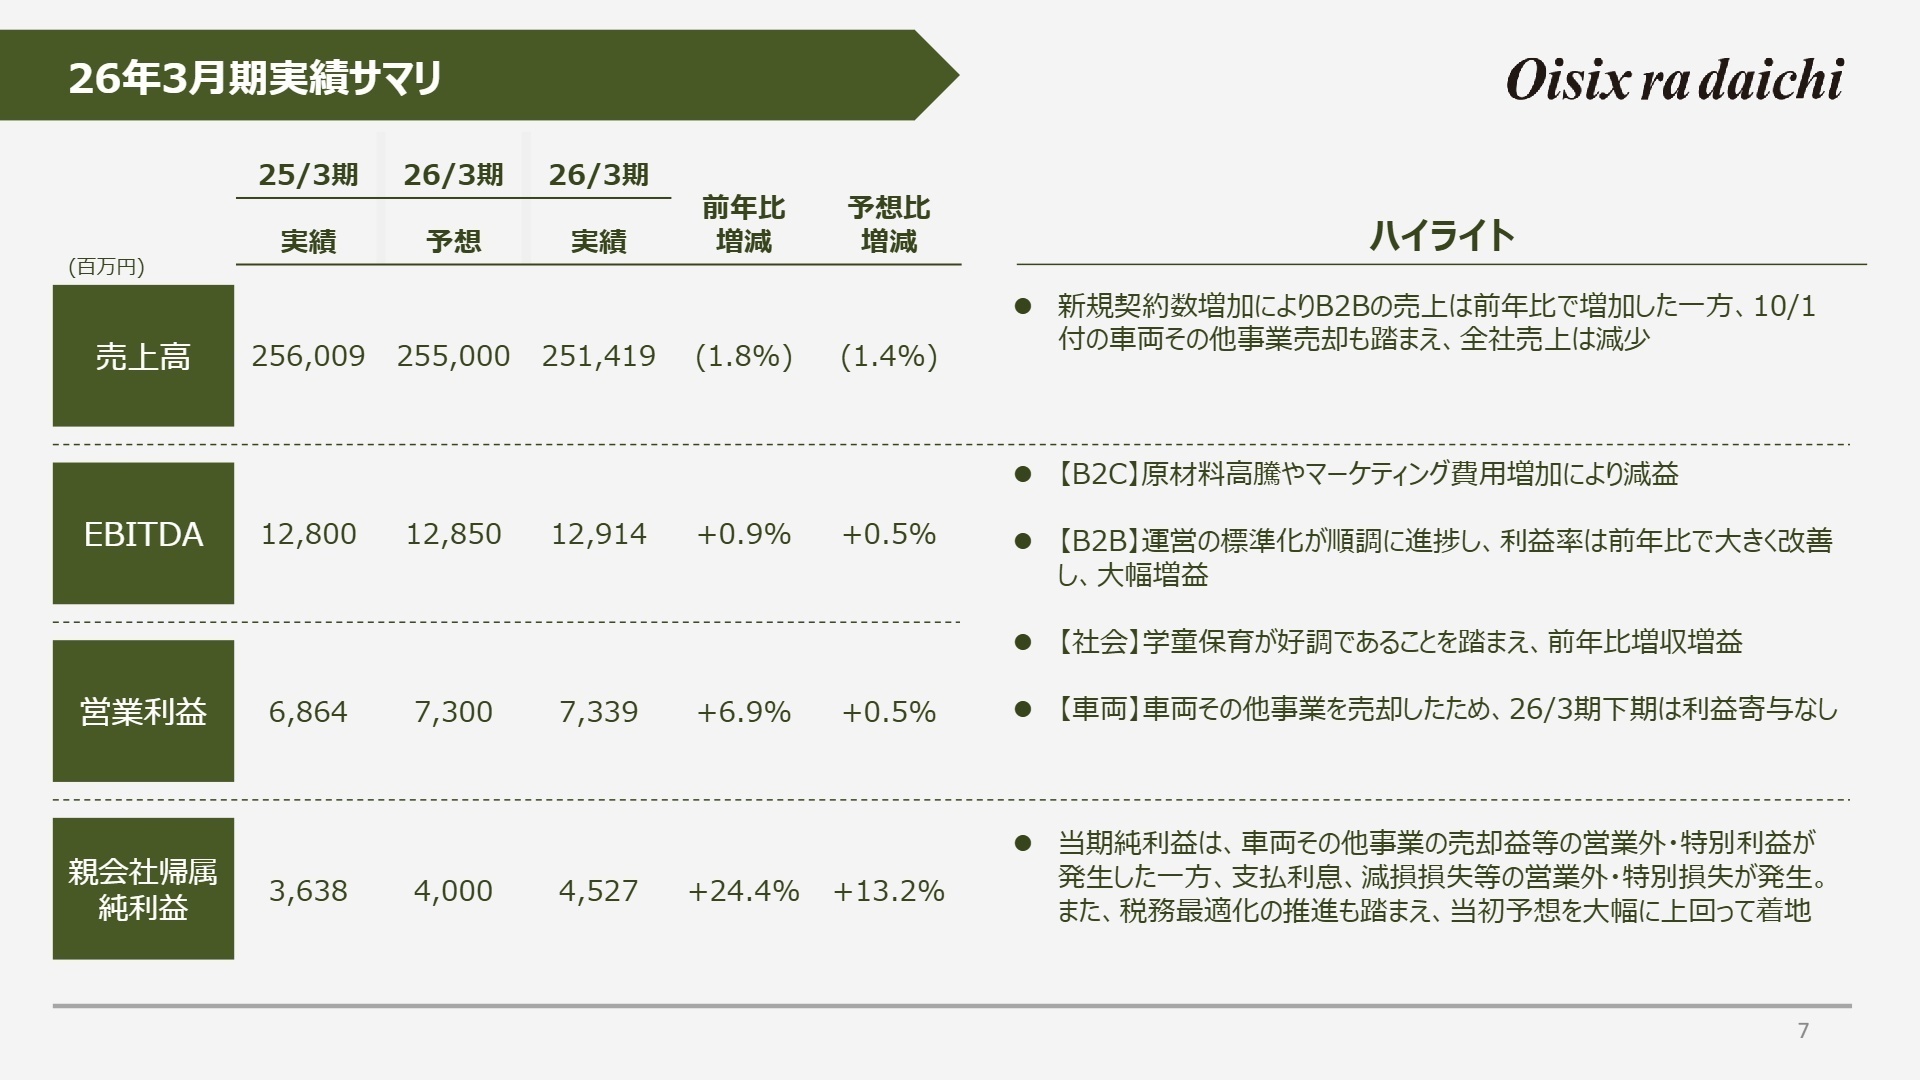
出典:2026年3月期 決算説明資料 P.7
売上高
2,514.19億円
前年同期比: -1.8%
EBITDA
129.14億円
前年同期比: +0.9%
営業利益
73.39億円
前年同期比: +6.9%
親会社帰属純利益
45.27億円
前年同期比: +24.4%
※EBITDA = 営業利益 + 減価償却費 + のれん償却額
2026年3月期の通期連結業績は、売上高が2,514.19億円(前年同期比1.8%減)となったものの、EBITDAは129.14億円(同0.9%増)、営業利益は73.39億円(同6.9%増)と着実に伸び、親会社株主に帰属する当期純利益は45.27億円(同24.4%増)へ急拡大しました。2025年10月に断行した車両その他事業の売却に伴う減収影響(約125億円)があったものの、既存のコア事業が堅調に推移したことで利益率が大幅に向上しています。
通期計画に対する進捗においては、売上高(予想比98.6%)、EBITDA(予想比100.5%)、営業利益(予想比100.5%)と各利益指標で通期予想をしっかりと達成しました。特に純利益は予想の40.00億円を13.2%上回る着地となっており、事業ポートフォリオ再編による収益性の改善が定量的な成果として実を結んでいます。
2 事業別分析:転職者が活躍できるフィールド
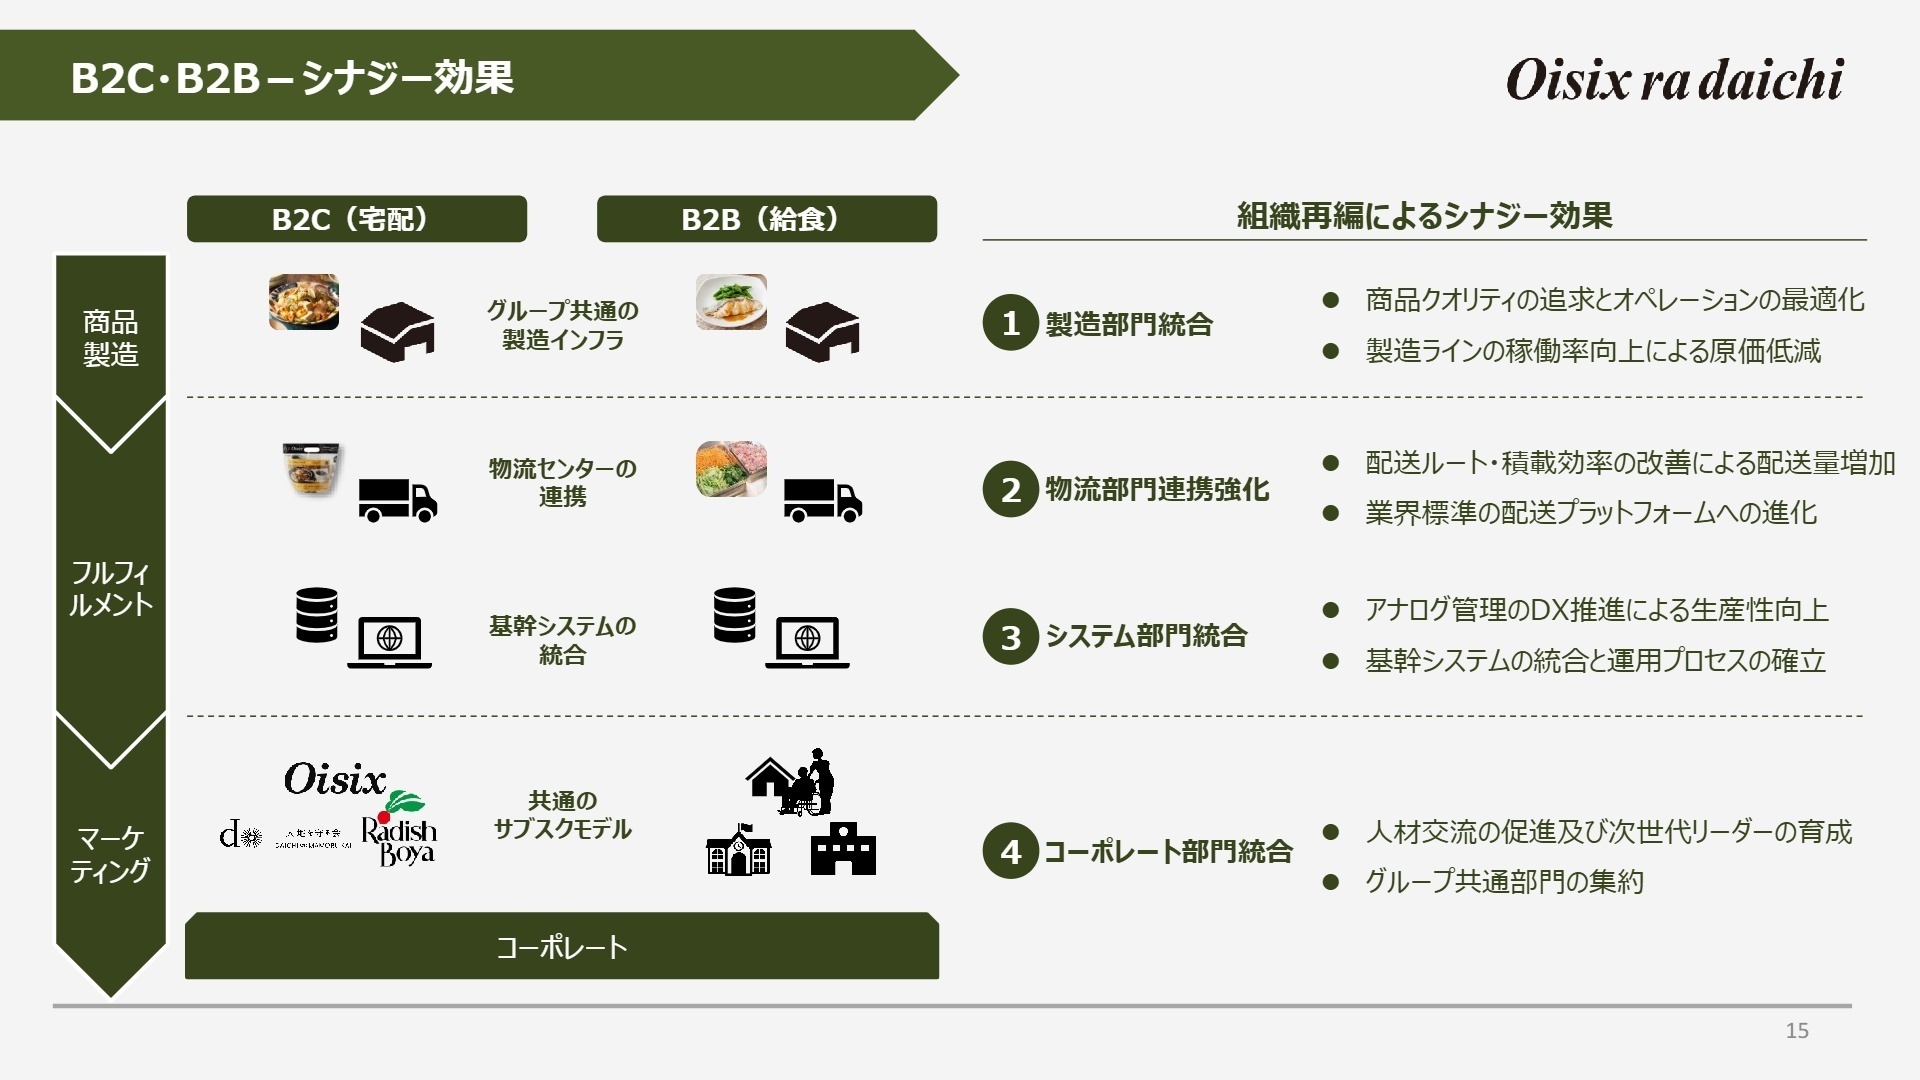
出典:2026年3月期 決算説明資料 P.15
B2Cサブスク事業(Oisix、大地を守る会、らでぃっしゅぼーや等)
【事業内容】
個人向け食品宅配サービスを展開。「Oisix」「大地を守る会」「らでぃっしゅぼーや」「Purple Carrot」などのブランドを通じて、時短ミールキットや有機・無添加食材のサブスクリプションを提供しています。
【業績推移】
売上高は942.86億円(前年同期比3.0%減)、セグメントEBITDAは112.84億円(同8.6%減)となりました。主力のOisix事業は売上高601.14億円(同0.8%増)と底堅く推移しましたが、上期の積極的なプロモーションや原材料高騰が利益を圧迫しました。
【注目ポイント】
10分で調理可能な「超ラクKit」や「デリOisix」など、多忙な世帯の時短ニーズに応える新商品開発を加速させています。下期以降はマーケティング費用の適正化やAIを活用した需要予測・在庫最適化を推進しており、単なる会員増だけでなく顧客生涯価値(LTV)を高めるプロダクトマネージャーや食品開発、サプライチェーン改革人材が強く求められています。
B2Bサブスク事業(給食・フードサービス事業)
【事業内容】
高齢者施設、保育園、病院、企業食堂、学校向けに給食受託および食材卸販売を行うインフラ型事業。シダックスのフードサービス事業の完全子会社化により規模を大幅に拡大しています。
【業績推移】
売上高は833.85億円(前年同期比8.9%増)、セグメントEBITDAは40.62億円(同62.3%増)と極めて好調に推移しました。※当期より学校給食事業を「社会サービス」から本セグメントへ移管しています。
【注目ポイント】
給食業界における深刻な人手不足と食材高騰に対し、完全調理品「元気ごはん」の導入や作業工程の標準化、AI献立作成による省人化を実現する「タイパ給食モデル」を展開しています。B2C事業の仕入れ・物流インフラとの共通化により大幅な原価低減を進めており、ロールアップM&Aの推進や事業PMIを牽引する経営企画・法人営業幹部の活躍領域が広がっています。
社会サービス事業(学童保育・公共施設運営等)
【事業内容】
放課後児童健全育成事業(学童保育)や児童館、公共施設、寮・保養所などの運営管理を受託する自治体・公共向けサービス事業です。
【業績推移】
売上高は403.78億円(前年同期比10.4%増)、セグメントEBITDAは18.39億円(同19.0%増)となりました。受託施設数の着実な増加と夏休み・冬休みの利用頻度増加が業績を押し上げました。
【注目ポイント】
共働き世帯の増加に伴う学童保育需要の高まりを背景に、安定した自治体案件を獲得しています。食育コンテンツと連携した学童サービスの差別化が進んでおり、官民連携プロジェクトのプロデュースやエリアマネジメントに長けた人材が必要とされています。
車両運行サービス事業(※2025年10月1日付で売却完了)
【事業内容】
役員車両管理、自家用自動車の運転管理、コミュニティバスや送迎バスなどの運行受託管理を行っていた事業です。(※非継続事業としてグループから完全分離)
【業績推移】
2025年10月1日付の全株式譲渡に伴い、当期は上期6ヶ月分の業績のみ(売上高145.84億円、セグメントEBITDA18.66億円)が連結計上されています。下期以降の業績寄与はありません。
【注目ポイント】
(注:2026年3月期をもってグループ連結範囲から除外されています)本事業の売却により得られた資金は、有利子負債の返済や株主還元、およびコア事業である「食」のサブスク領域への成長投資へ再配分されました。
その他事業(他社EC支援、移動スーパー、投資事業等)
【事業内容】
他社に対するEC事業の立ち上げ・運用支援、移動スーパー事業「とくし丸」などの新規事業、アグリテック・フードテック企業への投資事業等で構成されています。
【業績推移】
売上高は217.02億円(前年同期比2.7%増)、セグメントEBITDAは10.00億円(同24.8%減)となりました。
【注目ポイント】
ECノウハウの外販事業や地域インフラとなる移動販売モデルなど、自社アセットを活用した新規アライアンスを推進しています。自社ECの枠を超えた食インフラ構築を試みる事業開発職種において継続的なキャリア機会が創出されています。
3 今後の見通しと採用の注目点
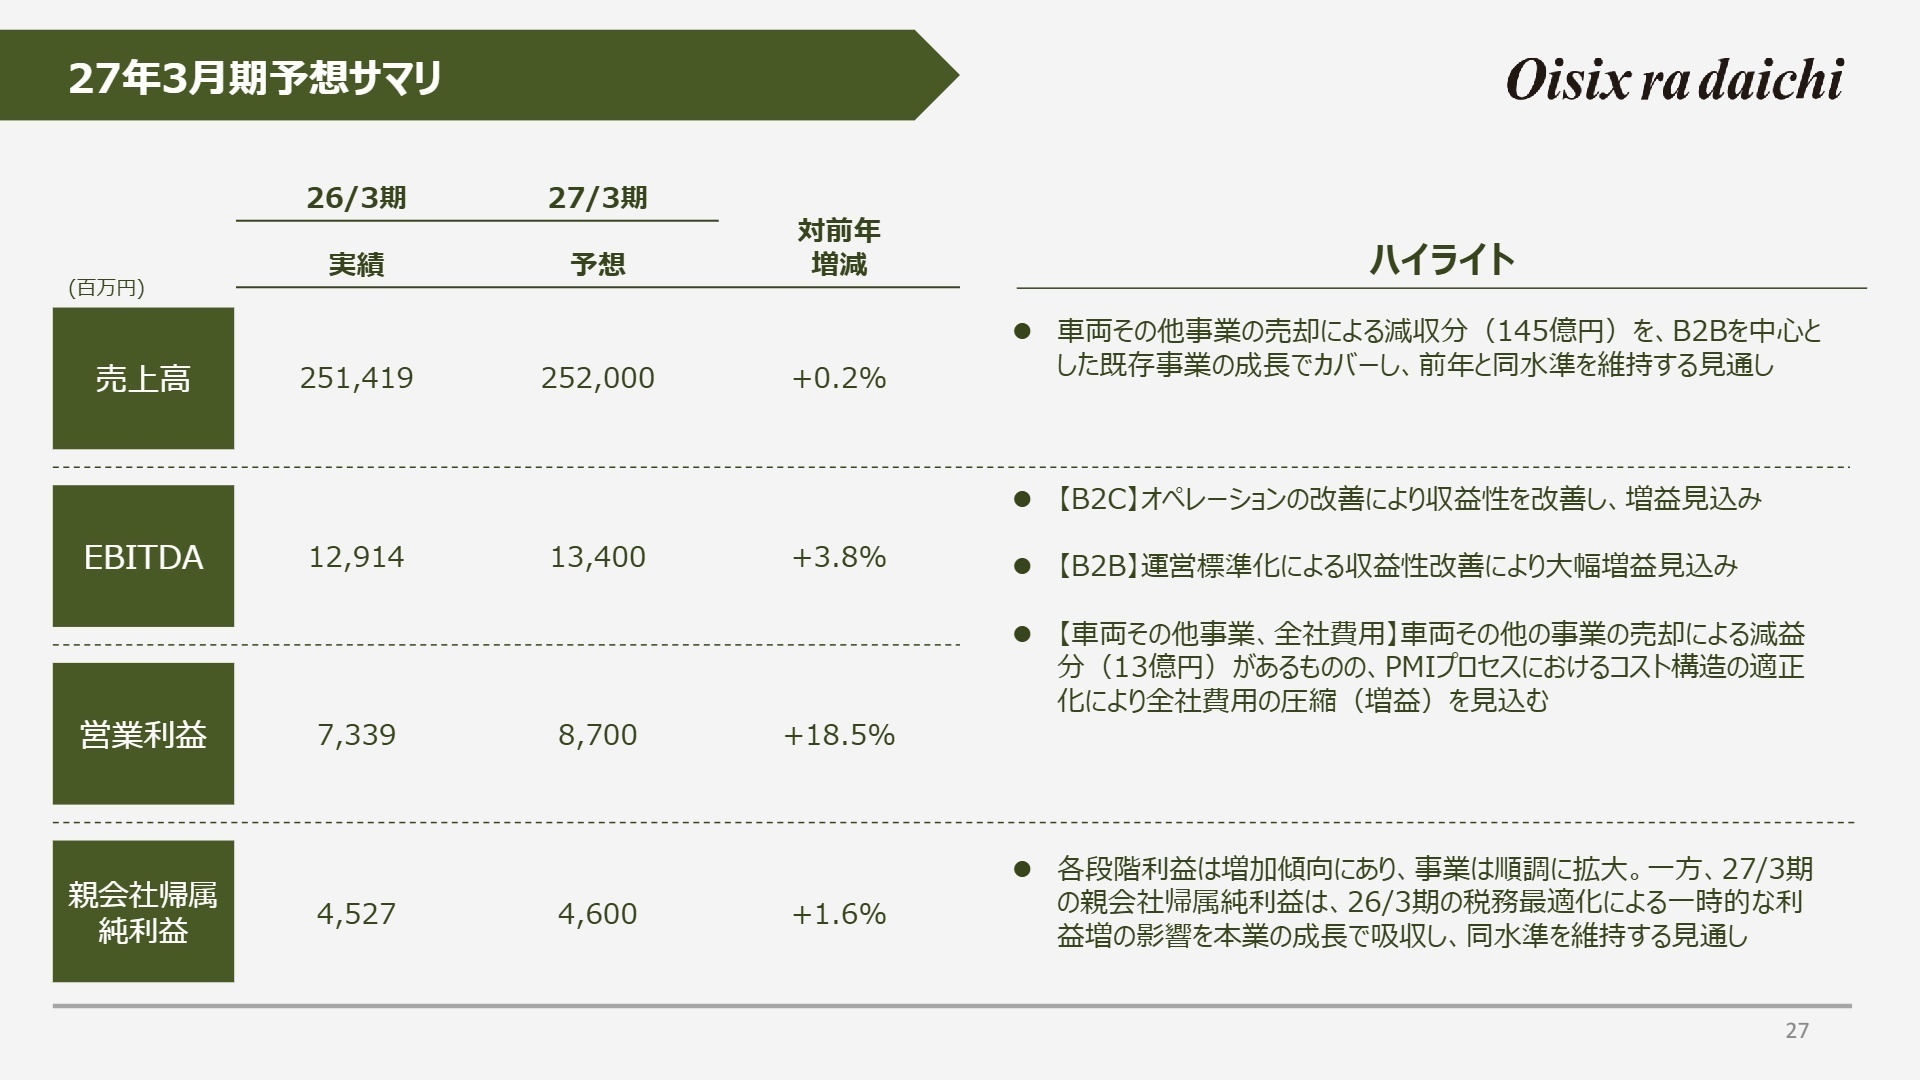
出典:2026年3月期 決算説明資料 P.27
翌期となる2027年3月期の業績予想は、売上高2,520.00億円(前年比0.2%増)、EBITDA 134.00億円(同3.8%増)、営業利益87.00億円(同18.5%増)を見込んでいます。車両事業売却による約145億円の減収影響がありますが、B2B給食事業における10%超のトップライン成長と運営の標準化、ならびにグループ再編に伴う全社費用の圧縮(PMI推進)によりカバーし、実質的な二桁増益基調を維持する計画です。
同社は2030年目標(30/3期)として、売上高3,250億円、全社EBITDA 190億円、EPS 175.0円(CAGR 11%)を掲げています。B2Cの安定収益化に加え、B2B給食領域でのオーガニック成長およびロールアップ型M&Aを成長の主軸に位置付けています。調達・製造・物流・システム・販売の全工程を連動させた大規模なオペレーション構築、および事業PMIを主導できるスペシャリストやミドルマネジメント層の採用活動が本格化すると予想されます。
4 求職者へのアドバイス
志望動機のヒント
同社は「食に関する社会課題をビジネスの手法で解決する」を掲げ、単なるB2C食品宅配から、給食現場の深刻な人手不足や食材高騰を打破するB2B食のサブスクプラットフォーマーへと飛躍的な変化を遂げています。志望動機を作成する際は、「B2Cで培われたDX・SCM・商品開発ノウハウを、約5兆円の給食市場へ展開する事業シナジー」や「グループ統合(PMI)に伴う組織・業務プロセスの改革」に共感し、自身のスキル(データ分析、サプライチェーン設計、M&A後の統合推進など)をどのように還元できるかを具体的に論じることが有効です。
面接での逆質問例
①「B2CとB2Bの製造・物流・システム部門の統合が進む中で、現場レベルで特に直面している課題や、新しく参画する人材に最も期待される解決アプローチは何でしょうか?」
②「高齢者施設向け完全調理品『元気ごはん』や『タイパ給食』といった新施策を拡大するにあたり、既存の給食現場でのオペレーション定着に向けた工夫や、今後強化すべきチーム体制について教えていただけますか?」
5 転職者が知っておきたい現場のリアル(口コミ)
ベンチャーぽさが残っている
ここ数年で3社が合併した形だが3社の人材やカルチャーはあまり統一されておらずばらつきがある。経営陣含め基本的に前身のオイシックス社のカルチャーが色濃く、ベンチャーぽさが残っているが会社の規模とカルチャーが乖離し始めて様々な弊害が出てきている。大企業だと思って入社しない方がいい。基本は放任主義。自由というより何もかも自分で聞いて覚えて変えていかないと仕事ができない状態。
(マーケティング・30代後半・女性) [キャリコネの口コミを読む]手を上げれば積極的に仕事とポジションは与えられる
手を上げれば積極的に仕事とポジションは与えられるが、出世してもあまりメリットがないので出世したがる人が少ない。
(マーケティング・30代後半・女性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- オイシックス・ラ・大地 2026年3月期 決算短信〔日本基準〕(連結)
- オイシックス・ラ・大地 2026年3月期 決算説明資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。