


0 編集部が注目した重点ポイント
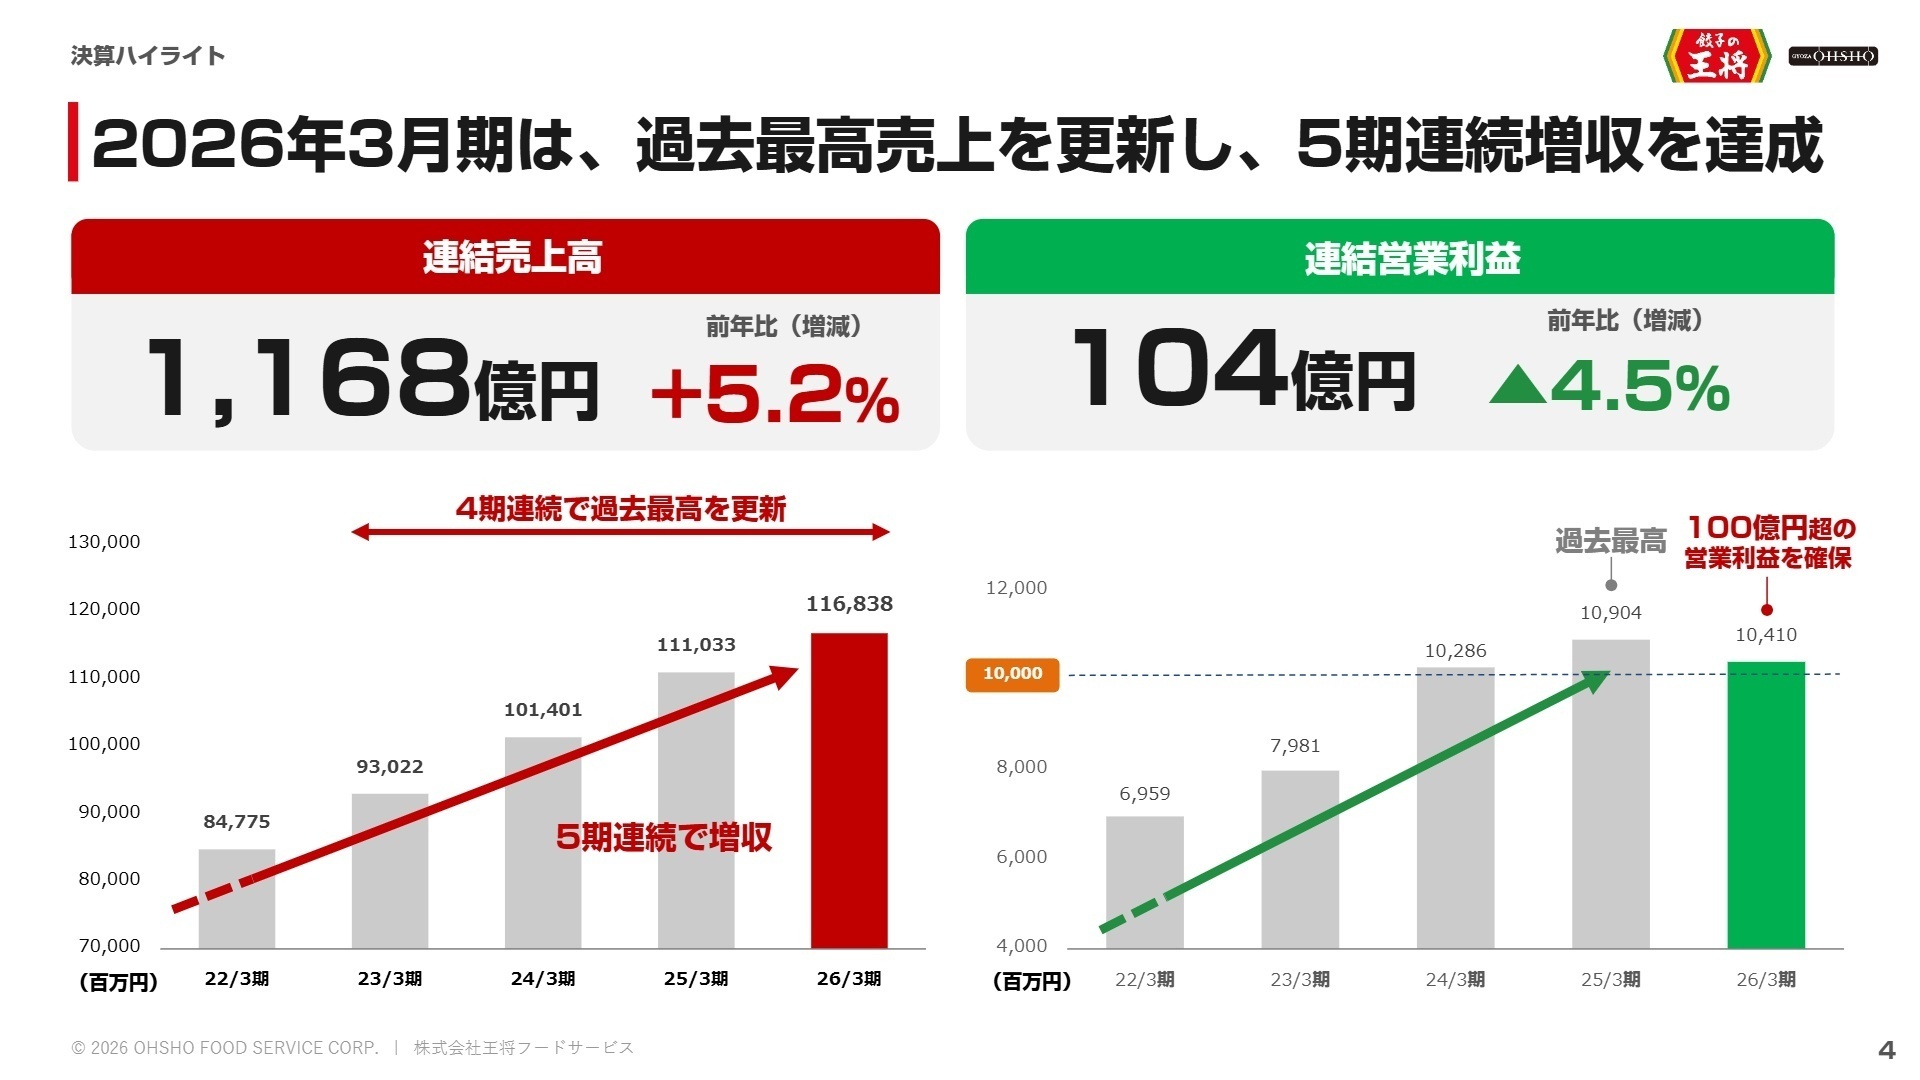
①売上高1,168億円で過去最高を更新する
当連結会計年度の売上高は前期比5.2%増の1,168億38百万円となり、4期連続で過去最高を更新しました。2026年2月まで49カ月連続で同月比過去最高売上を更新するなど強固な顧客基盤を確立しており、事業規模拡大に伴う採用や現場マネジメントのポジションが広がっています。
②海外事業室を新設し台湾展開を加速する
2026年4月に経営企画室から独立する形で海外事業室を新設し、グローバル展開を本格化させています。同月に台湾台中市へ「台中漢神洲際店」を出店するなど、組織再編により海外展開を強化しており、海外店舗運営や新規市場開拓を担うグローバル人材の活躍機会が拡大しています。
③設備投資79億円を投じ東日本出店を急拡大する
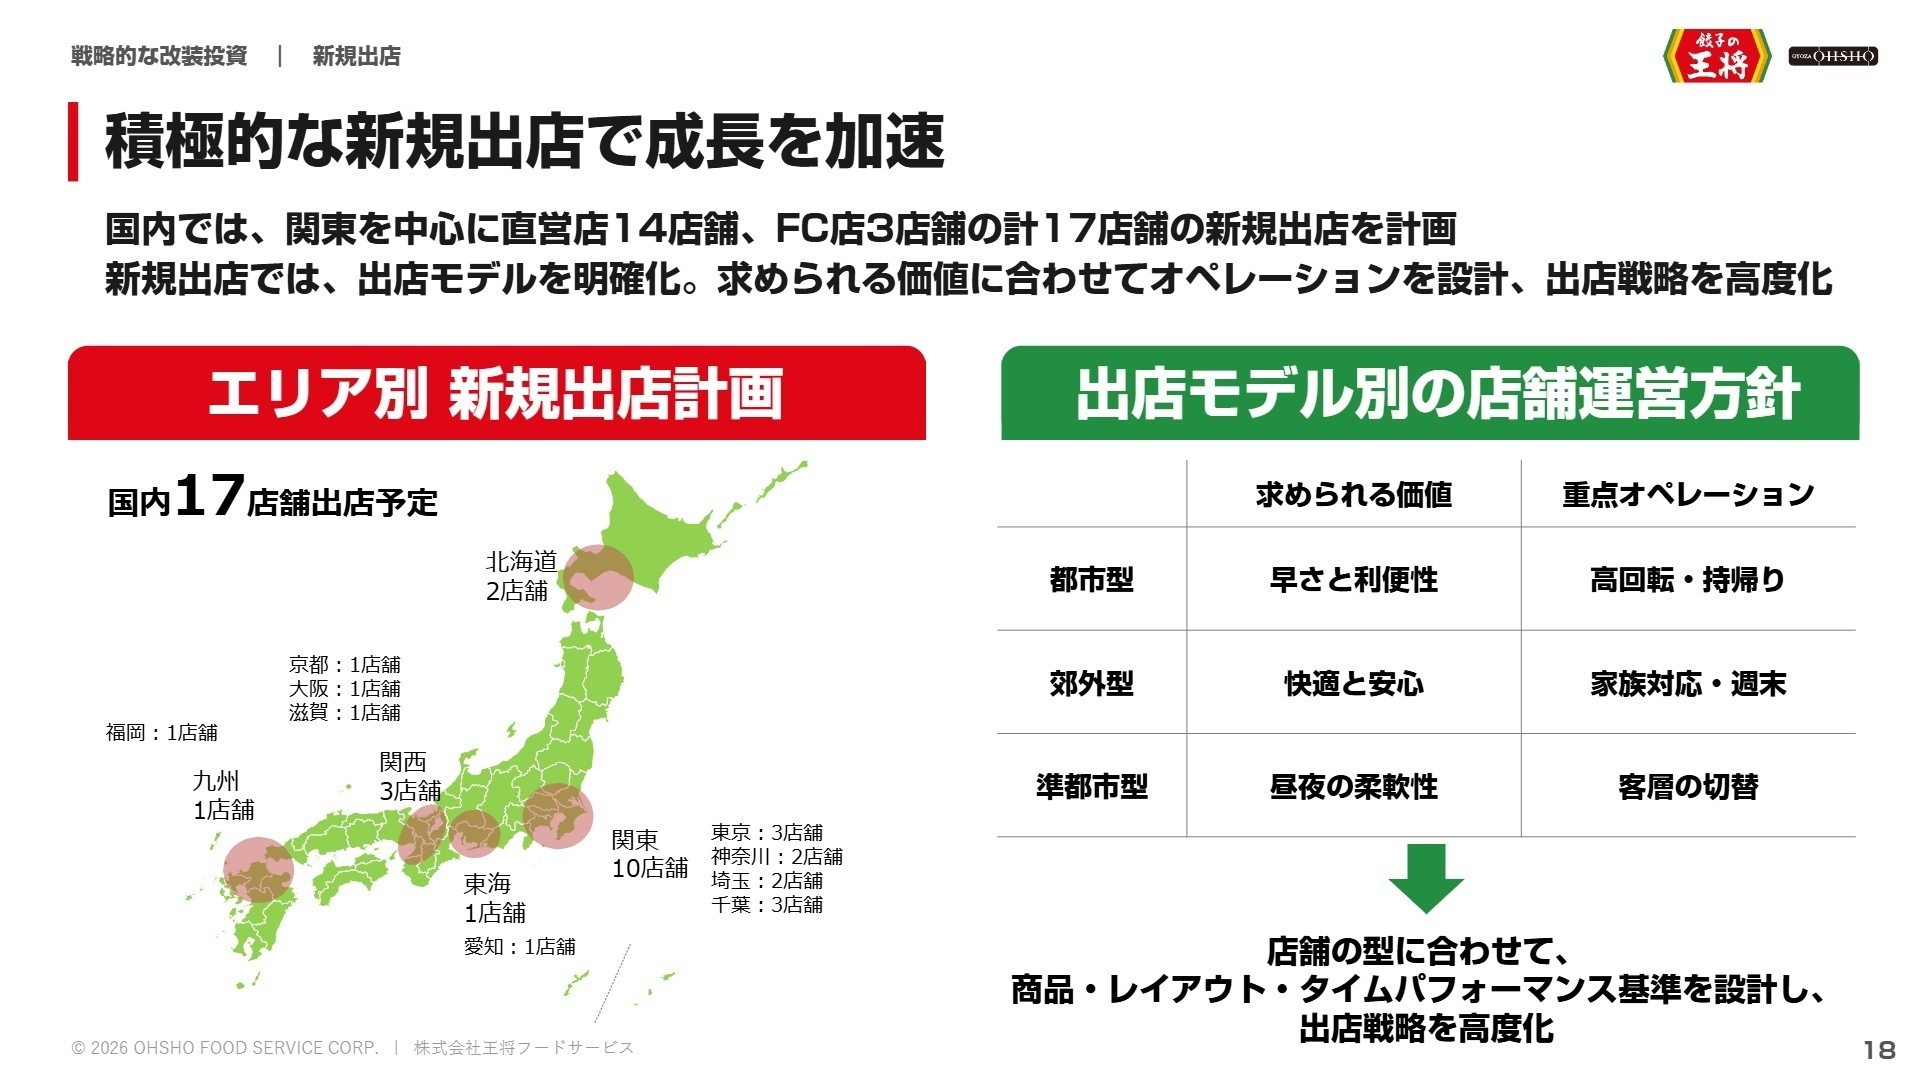
次期(2027年3月期)は過去最大規模となる設備投資79億62百万円を計画し、新規18店舗の出店や大型改装25店舗を推進します。東日本での出店加速に向け、日本橋浜町に教育・採用拠点を新設したことで、出店開発や店長・トレーナー育成におけるキャリア機会が急増しています。
1 連結業績ハイライト
出典:2026年3月期 決算説明会 P.4
当連結会計年度は、店内飲食の回復や価格改定、高付加価値商品「極王シリーズ」の投入などにより、売上高が1,168億38百万円(前期比5.2%増)と5期連続の増収を達成しました。利益面では、食材費の上昇(25.2億円増)や人的資本投資に伴う人件費の増加(28.2億円増)といった高コスト環境が下押し要因となり、営業利益は104億10百万円(同4.5%減)となりましたが、過去最高だった前年度に迫る水準を維持し、3年連続で100億円の大台を堅持しています。
期初計画(売上高119,731百万円、営業利益11,271百万円)との対比では、売上高が達成率97.6%(2,892百万円未達)、営業利益が達成率92.4%(860百万円未達)となりました。テイクアウト需要の一巡やコスト上昇が響いたものの、店内客単価の上昇と効率的な店舗オペレーションにより、通期全体としては概ね堅調な進捗で着地したと評価できます。
2 事業別分析:転職者が活躍できるフィールド
出典:2026年3月期 決算説明会 P.18
直営店・店内飲食事業
事業内容:全国の直営店舗における飲食サービスの提供および接客・調理オペレーション全般。
業績推移:売上高は81,180百万円(前期比7.9%増)となり、全体の増収を強力に牽引しました。
注目ポイント:麺の全面リニューアルや「平打ち麺」導入、「極王シリーズ」の拡充により店内客単価が伸長しています。会社側は接客トレーナーの増員や調理道場の新設を進めており、QSCレベル向上を担う店長・料理人候補の採用需要が極めて高くなっています。
テイクアウト・デリバリー事業
事業内容:店頭持ち帰り用商品および外部配送プラットフォームを活用したデリバリー販売。
業績推移:売上高は25,492百万円(前期比2.4%減)と、店内回帰により客数が一巡しました。
注目ポイント:客数は微減となったものの、客単価の上昇と公式アプリ・ネット予約システムの機能拡張により収益基盤を維持しています。受け渡し動線の改善やアプリ連携によるタイムパフォーマンス向上が急務であり、店舗設計やモバイル施策に強い人材が求められています。
FC事業・工場製造部門
事業内容:全国177店舗のFC加盟店への食材・食材機器の供給および自社工場での製造。
業績推移:FC出荷売上は9,679百万円(前期比5.1%増)と着実に伸長しました。
注目ポイント:久御山工場の麺ライン自動化や九州工場の餃子成形機更新など、製造自動化と品質管理の高度化が進行しています。全社1,000店舗構想を支える製造キャパシティの拡張に伴い、生産技術や品質保証、FCスーパーバイザーの専門性が重視されています。
海外事業(台湾展開)
事業内容:台湾エリア(台北・高雄・台中)を中心とした直営店舗の運営および海外市場開拓。
業績推移:台湾店舗網の稼働により海外売上高は0.2億円の純増となりました。
注目ポイント:2026年4月に独立した海外事業室を新設し、台中漢神洲際店を開店しました。中期経営計画の柱として海外展開を位置づけており、現地法人の運営管理やサプライチェーン構築、出店開発を担うグローバル経験者が即戦力として期待されています。
3 今後の見通しと採用の注目点
出典:2026年3月期 決算説明会 P.30
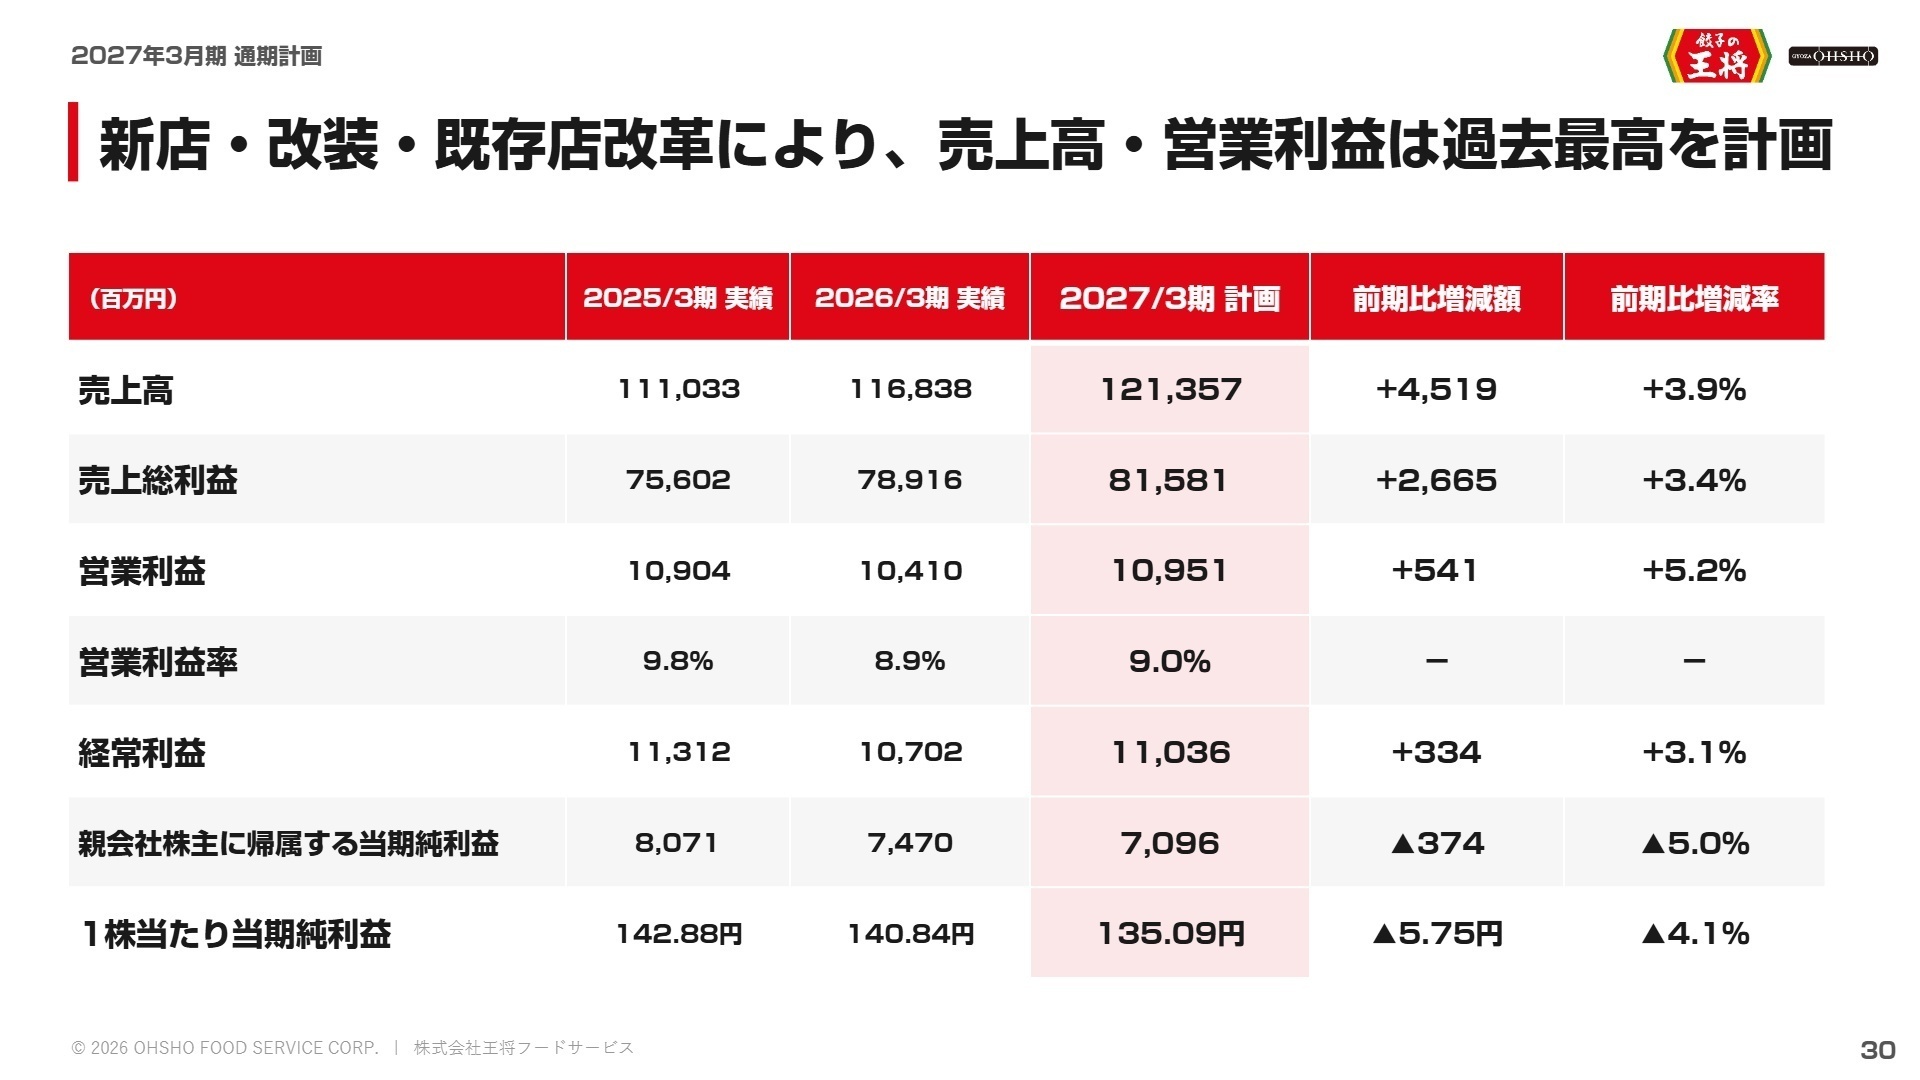
2027年3月期の通期連結業績は、売上高121,357百万円(前期比3.9%増)、営業利益10,951百万円(同5.2%増)、経常利益11,036百万円(同3.1%増)を見込み、売上高・営業利益ともに過去最高の更新を計画しています。親会社株主に帰属する当期純利益は、税制改正による法人税等の増加を織り込み7,096百万円(同5.0%減)を予想しています。
事業戦略では、中期経営計画に掲げる1,000店舗体制に向けて「守り」から「攻め」への転換を明確に打ち出しました。年間設備投資額を前期の43億円から79億円へ大幅に引き上げ、東日本エリアを中心に純増16店舗(新規出店18店舗、退店2店舗)の展開を予定しています。さらに大型改装25店舗やAI需要予測による店舗運営の最適化、IT有識者会議の設置など、DX投資と店舗改革を連動させており、出店開発、店舗マネジメント、IT・データサイエンス領域での採用強化が見込まれます。
4 求職者へのアドバイス
志望動機のヒント
王将フードサービスは「人が価値を創る会社」を掲げ、2025年度に8.2%、2026年度にも5.9%のベースアップを実施するなど、直近4年間の累積賃上げ率が約37%に達しています。さらに大卒初任給30万円への引き上げや従業員2,469名への譲渡制限付株式付与など、外食業界最高水準の処遇改善を主導しています。
志望動機を構築する際は、単に外食が好きという点にとどまらず、2026年5月に新設された「日本橋浜町拠点」を軸とする東日本100店舗展開の推進力や、AI需要予測の導入による現場の生産性改善、あるいは新設された海外事業室でのグローバル展開など、同社が推進する「攻めの投資」に対して自身の専門スキルがどう貢献できるかを具体的に言語化することが有効です。
面接での逆質問例
質問例1:「2027年3月期は過去最大となる設備投資79億円を計画されていますが、特に東日本エリアにおける店舗展開の加速にあたり、日本橋浜町の教育拠点と現場店舗の連携体制はどのように設計されているのでしょうか?」
質問例2:「AI需要予測の導入やIT有識者会議の設置などDX投資を加速されていますが、現場スタッフのオペレーション負荷軽減とQSCレベル向上とのシナジーを最大化するために、本部と店舗間でどのような課題共有や改善活動が行われていますか?」
5 転職者が知っておきたい現場のリアル
成長を続ける企業
成長を続ける企業で、業務マニュアルが整備されており、必要な情報をすぐに確認できる環境が整っています。多岐にわたる事業展開が行われており、安定した基盤がある一方で、古い慣習が残っている部分も見受けられます。
(コンサルティング営業・30代後半・男性) [キャリコネの口コミを読む]スタッフの負担軽減が課題
売上が順調に伸びているため、将来に対する安心感があります。ただし、業務がハードであるため、スタッフの負担軽減が課題です。
(システムエンジニア・40代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)(2026年5月15日発表)
- 2026年3月期 決算説明会資料(2026年5月26日発表)






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。