


0編集部が注目した重点ポイント
① DEWETRON子会社化でEV環境計測を強化する
2025年10月(当3Q)に、電力計測器やデータ収集システムを展開するオーストリアのDEWETRON GmbHの株式を取得し連結子会社化しました。環境計測事業におけるEV・バッテリー試験装置のソリューション領域を拡充しており、欧州をはじめとするグローバル市場でのシナジー創出とキャリアの可能性が大きく広がっています。
② 通信計測の収益改善で営業利益22%増を達成する
米国の関税政策影響による顧客投資の抑制が回復に転じ、生成AIやデータセンター向けの高速・大容量通信テスト需要が好調に推移しました。適切な棚卸資産圧縮とコスト管理を実行したことで、全社の売上収益は1,175億円、営業利益は前年同期比22.3%増の148億円と大幅な増益を達成しています。
③ 次期は売上1,400億円へ成長加速を見込む
中期経営計画「GLP2026」の最終年度となる2027年3月期に向けて、売上収益1,400億円(前年同期比19.2%増)、営業利益200億円(同34.9%増)の業績予想を公表しました。800GE/1.6TE等の次世代通信規格の普及や品質保証プロセスの自動化需要を取り込み、成長フェーズへの移行を加速させています。
1連結業績ハイライト
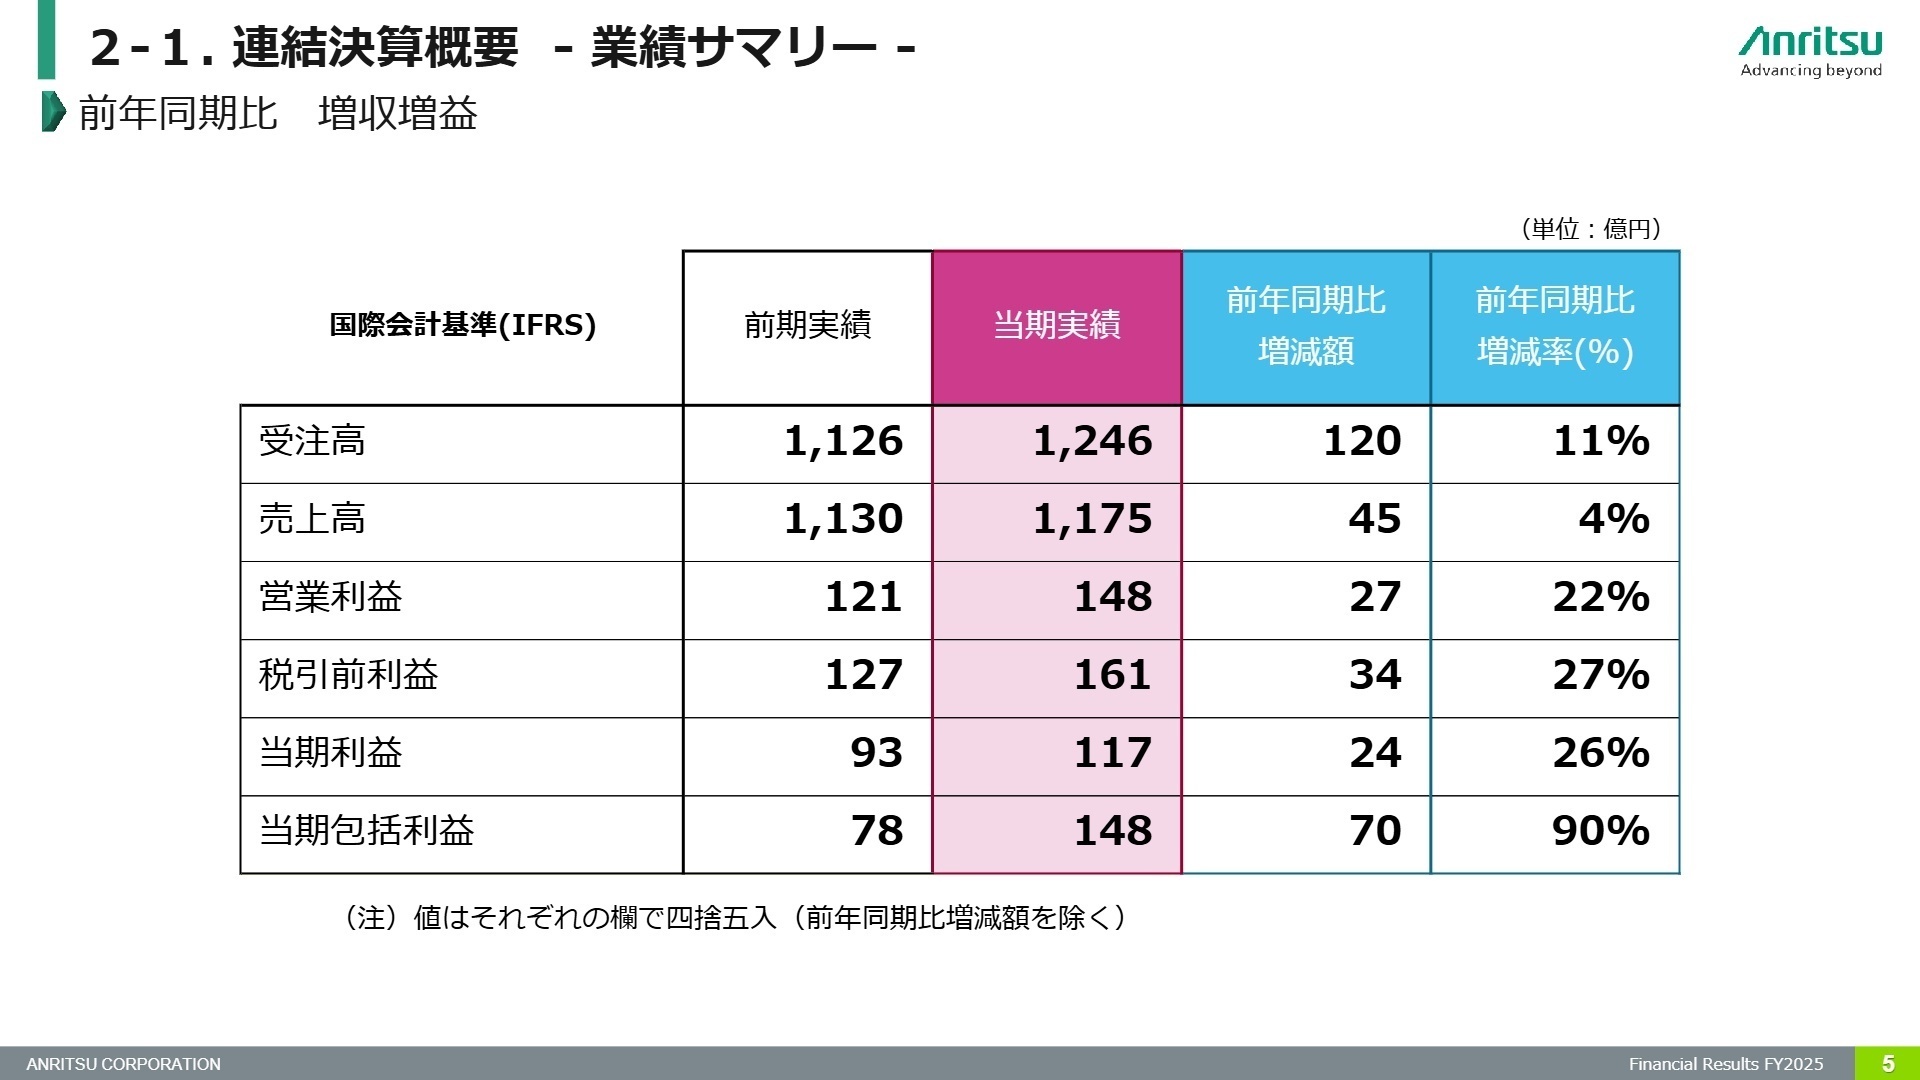
出典:2026年3月期 業績概要 P.5
売上収益
1,175億円 (前年同期比 +4.0%)
営業利益
148億円 (前年同期比 +22.3%)
税引前利益
161億円 (前年同期比 +26.8%)
当期利益
117億円 (前年同期比 +26.1%)
2026年3月期の通期連結業績は、売上収益が前年同期比4.0%増の1,175億円、営業利益が同22.3%増の148億円となり増収増益で着地しました。米国関税政策による投資延伸影響が解消した通信計測事業や、食品・医薬品業界の自動化需要を取り込んだPQA事業が牽引役にとなっています。受注高も1,246億円(前年同期比10.6%増)へと伸長しました。
当期の業績は前期実績を大きく更新し、通期目標をしっかりと達成した順調な進捗結果と評価できます。年間配当についても従来予想の40円から1株当たり50円(創業130周年記念配当4円含む)へ増配し、強固な業績基盤を背景とした高い株主還元姿勢を示しています。
2事業別分析:転職者が活躍できるフィールド
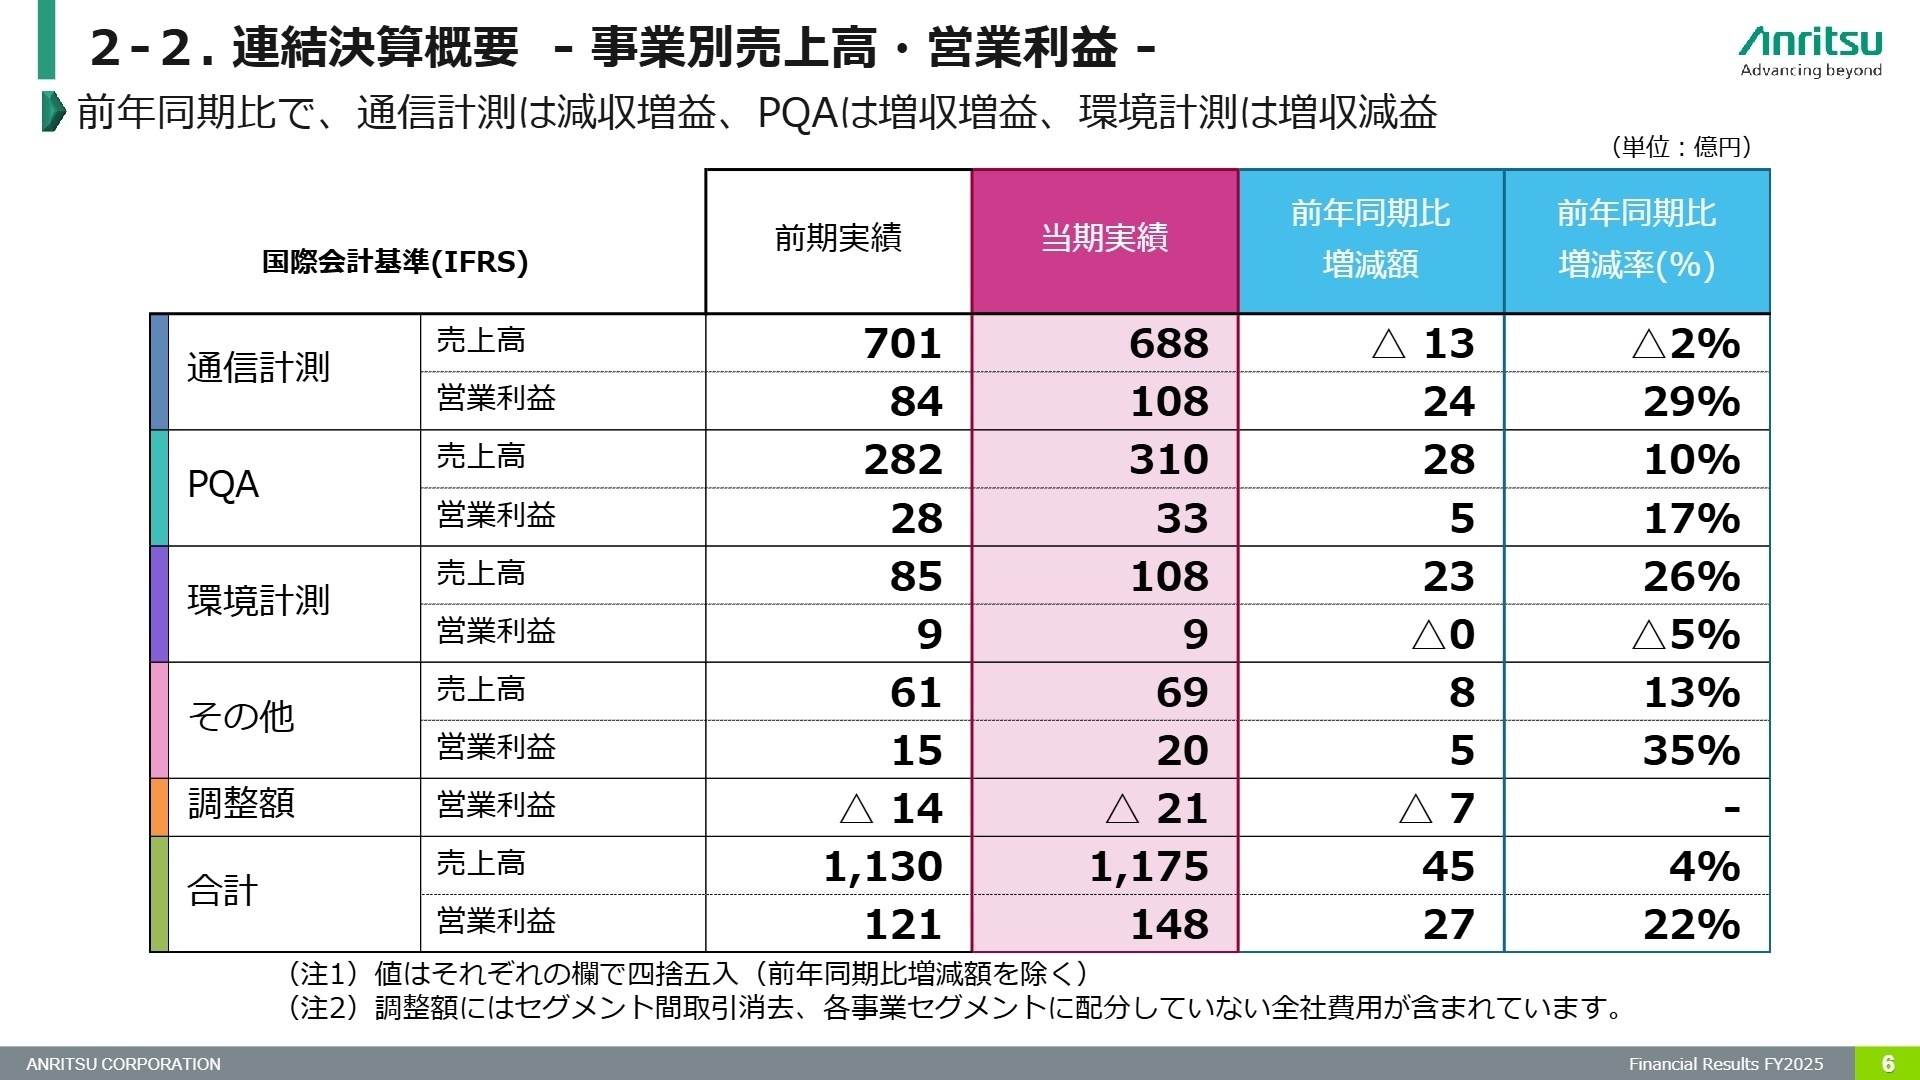
出典:2026年3月期 業績概要 P.6
通信計測事業
事業内容:デジタル通信・IPネットワーク用、光通信用、移動通信用などの各種測定器やシステムを開発・提供しています。
業績推移:売上収益は688億円(前年同期比1.9%減)となったものの、営業利益は108億円(同28.7%増)と大幅増益でした。
注目ポイント:生成AIやデータセンターの急拡張に伴う800GE光トランシーバーやPCIe Gen6規格などのハイスピード測定需要が活発化しました。棚卸資産圧縮と徹底したコスト管理が奏功し、営業利益率は15.7%へ大きく向上しています。5G-Advancedや6G向け次世代通信技術に携わるエンジニアの活躍の場が広がっています。
注目職種:高周波・光測定器開発エンジニア、テクニカルソリューション営業、ソフトウェア開発者
PQA(プロダクツ・クオリティ・アシュアランス)事業
事業内容:食品や医薬品メーカー向けに、自動重量選別機や金属検出機、X線異物検出機等を展開しています。
業績推移:売上収益は310億円(前年同期比9.9%増)、営業利益は33億円(同17.0%増)と増収増益でした。
注目ポイント:人手不足に悩む生産現場の省人化・自動化投資や、国内の計量制度改正に伴う選別機更新需要を捉え、全地域で好調に推移しました。インバウンド拡大を背景とした食品工場向け需要も追い風で、品質検査の自動化・システム化を主導する専門人材の募集が強化されています。
注目職種:画像処理・制御システム開発エンジニア、食品・医薬品業界向けソリューション営業、カスタマーサポート
環境計測事業
事業内容:EV・バッテリー向け試験装置、電力計測器、データ収集システム、防災映像監視システム等を提供しています。
業績推移:売上収益は108億円(前年同期比26.2%増)、営業利益は8.5億円(同5.5%減)となりました。
注目ポイント:2025年10月にオーストリアのDEWETRON GmbHを連結子会社化した影響で(注:当3Qより連結開始のため前年との単純比較不可)売上収益が大幅増加しました。国内のEV投資調整による減益影響を脱し、グループ統合シナジーを通じたグローバル展開に携わるキャリア機会が存在します。
注目職種:EV/バッテリー計測システム開発者、PM(プロジェクトマネージャー)、海外事業開発担当
その他の事業
事業内容:センシング&デバイス事業(光デバイス等)、物流、厚生サービス、不動産賃貸等を担っています。
業績推移:売上収益は69億円(前年同期比12.9%増)、営業利益は20億円(同35.4%増)でした。
注目ポイント:光通信の基幹部品となる光デバイス領域を中心に高い収益性を維持しています。先端技術のデバイス開発やグループ全体を支える専門部門で安定的な活躍が可能です。
注目職種:光デバイス研究開発エンジニア、サプライチェーン管理スタッフ
地域別実績(日本・米州・EMEA・アジア他)
事業内容:グローバル各地域において情報通信・品質保証・環境計測ソリューションを横断的に提供しています。
業績推移:日本398億円(同7.8%増)、米州286億円(同1.8%増)、EMEA173億円(同12.3%増)、アジア他316億円(同4.3%減)となりました。
注目ポイント:海外売上比率は約66%にのぼります。北米でのデータセンター投資や欧州での自動化需要など、世界市場に直結したダイナミックな事業展開を体感できるビジネス環境が整っています。
注目職種:海外営業拠点推進マネージャー、グローバルマーケティング担当
3今後の見通しと採用の注目点
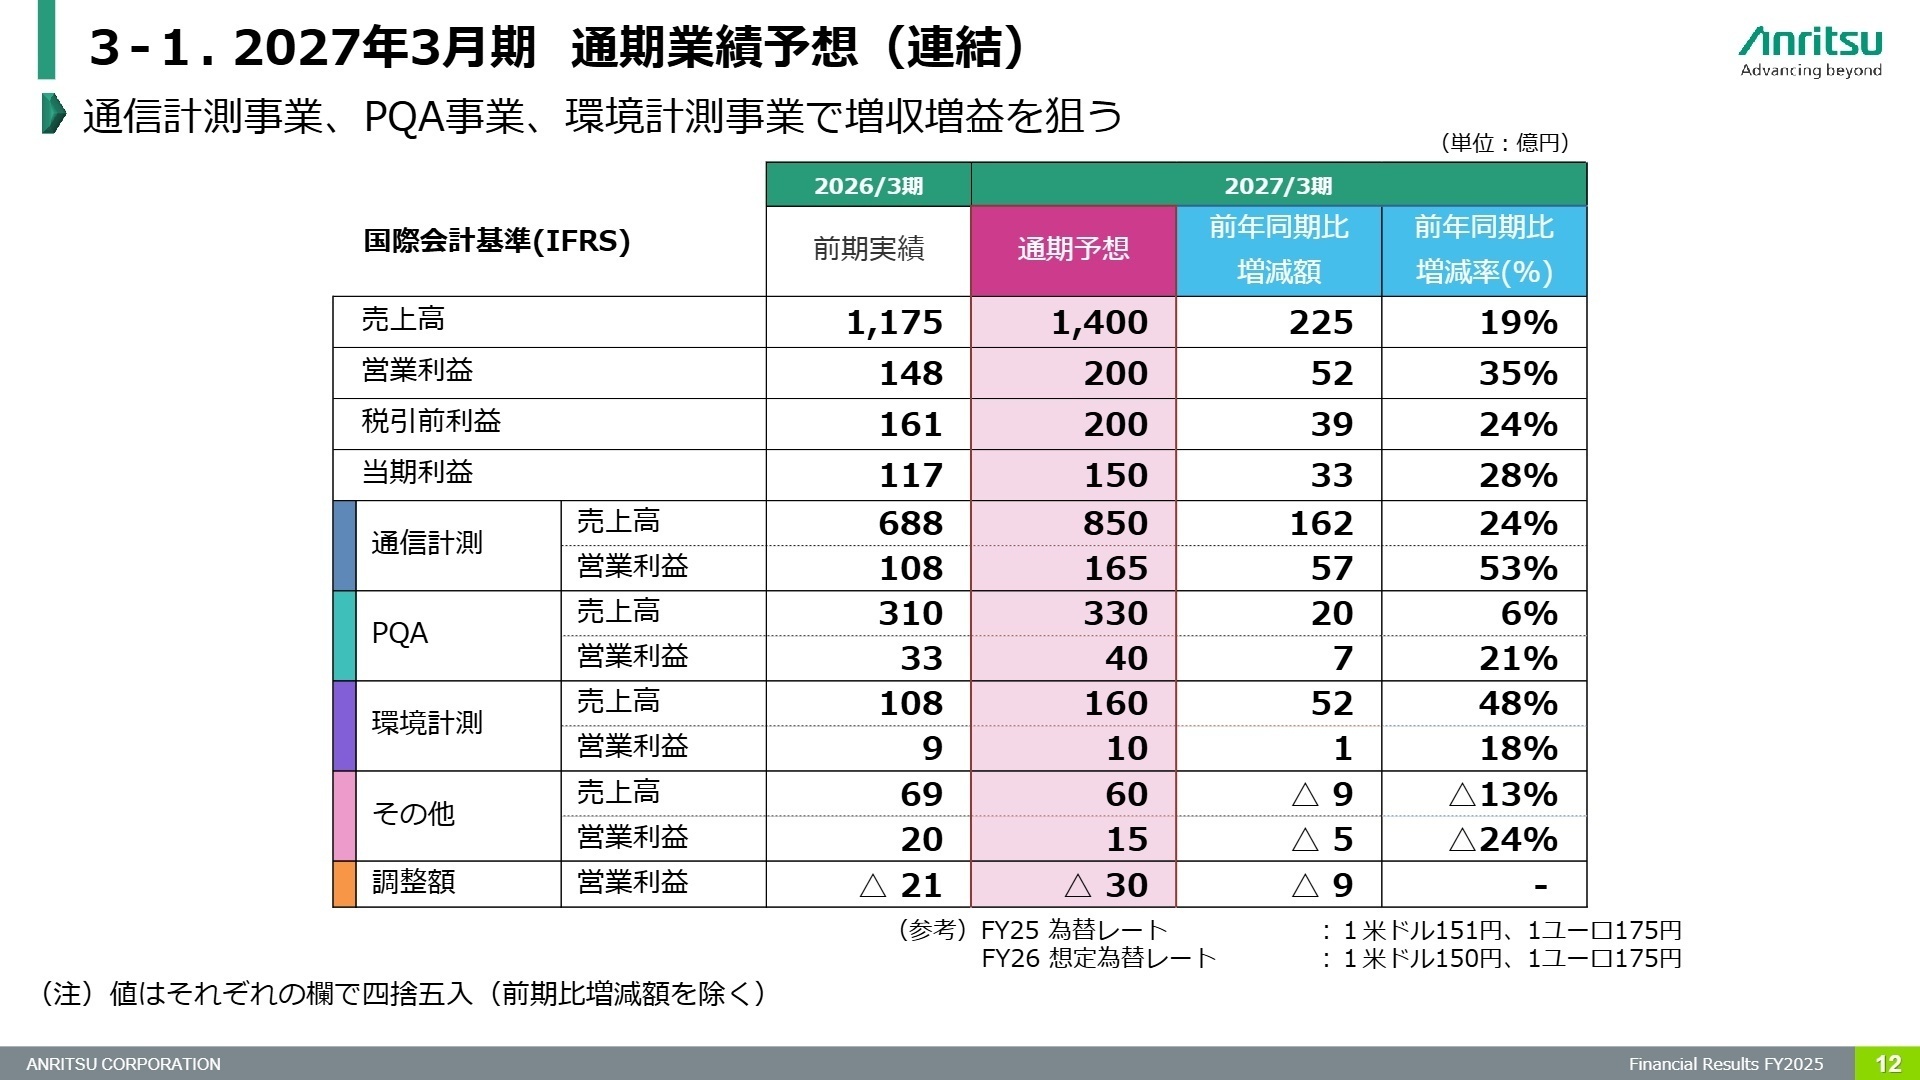
出典:2026年3月期 業績概要 P.12
2027年3月期の通期業績見通しは、売上収益1,400億円(前年同期比19.2%増)、営業利益200億円(同34.9%増)と、通信計測事業を筆頭に全セグメントで大幅な成長を見込んでいます。生成AIの急速な拡大に伴うデータセンターの800GE/1.6TE光トランシーバー製造・評価試験需要やPCIe Gen6/7の開発需要が強力なエンジンとなります。
また、PQA事業での医薬品向け自動検査(NIR錠剤検査装置など)の新規参入や、連結化したDEWETRON社との技術統合による環境計測分野の拡大も進行中です。6Gに向けた初期標準化支援や「オール光ネットワーク」など最先端のIT・通信インフラ市場を切り拓くエンジニアや事業開発人材にとって、絶好のキャリア参画タイミングと言えます。
4求職者へのアドバイス
志望動機のヒント
アンリツは、生成AIやデータセンター高速化に伴う光通信規格の進化、食品・医薬品現場の自動化といった「不可逆な社会的トレンド」の最前線で事業を展開しています。志望動機では、単に測定器メーカーというだけでなく、「次世代通信インフラの安定化や品質保証の自動化を通じて社会の安心・安全を支える」という同社のパーパスに共感し、自身の専門技術や営業経験をどう活かすかを明示すると非常に効果的です。
面接での逆質問例
- データセンター向けの800GE/1.6TEやPCIe Gen6/7といった超高速規格への移行が進む中、開発現場ではどのような技術的挑戦やチーム構成で製品化を進めていますか。
- DEWETRON社の連結化により環境計測分野が大きく拡張しましたが、日本およびグローバル市場での営業・技術統合シナジーは今後どのように推進されるご予定でしょうか。
- PQA事業において医薬品分野などのヘルスケア事業拡大(2030年売上目標100億円)が掲げられていますが、新規顧客開拓にあたりどのような人材像が最も求められていますか。
5転職者が知っておきたい現場のリアル(口コミ)
※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- アンリツ 2026年3月期 決算短信〔IFRS〕(連結)
- アンリツ 2026年3月期 業績概要(決算説明資料)






上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。