


0編集部が注目した重点ポイント
① 半導体テスト事業のヒロセSERを子会社化し成長基盤を強化する
2025年7月(当2Q)に半導体テスト製品事業を手掛けるヒロセSER(旧エス・イー・アール)を連結子会社化しました。これにより半導体検査用の極小プローブなど高付加価値分野を獲得。前年は未連結のため単純比較不可ですが、半導体市場向け技術提案の拡大に伴い、技術・営業職での新たなキャリア機会が広がっています。
② 産業用機器向け需要増で売上収益2,112億円を達成する
2026年3月期の連結売上収益は前年同期比11.5%増の2,112億円となり、期初予想を上回る二桁増収を達成しました。特に一般産業用機器市場向けが前年比30%増(620億円)と大幅に拡大したほか、自動車・モビリティ関連向けも同10%増(543億円)と堅調に推移し、業績を強力に牽引しています。
③ 株主還元を強化し年間配当505円と自己株取得を実施する
業績の堅調な推移とDOE(株主資本配当率)5%目標に基づき、当期の年間配当金を1株当たり505円(前期比15円増)に増配しました。さらに年間約200億円の自己株式取得を実行し、総還元性向は112%に到達。次期配当も520円を予想するなど、安定的な利益還元と資本効率向上を推進しています。
1連結業績ハイライト
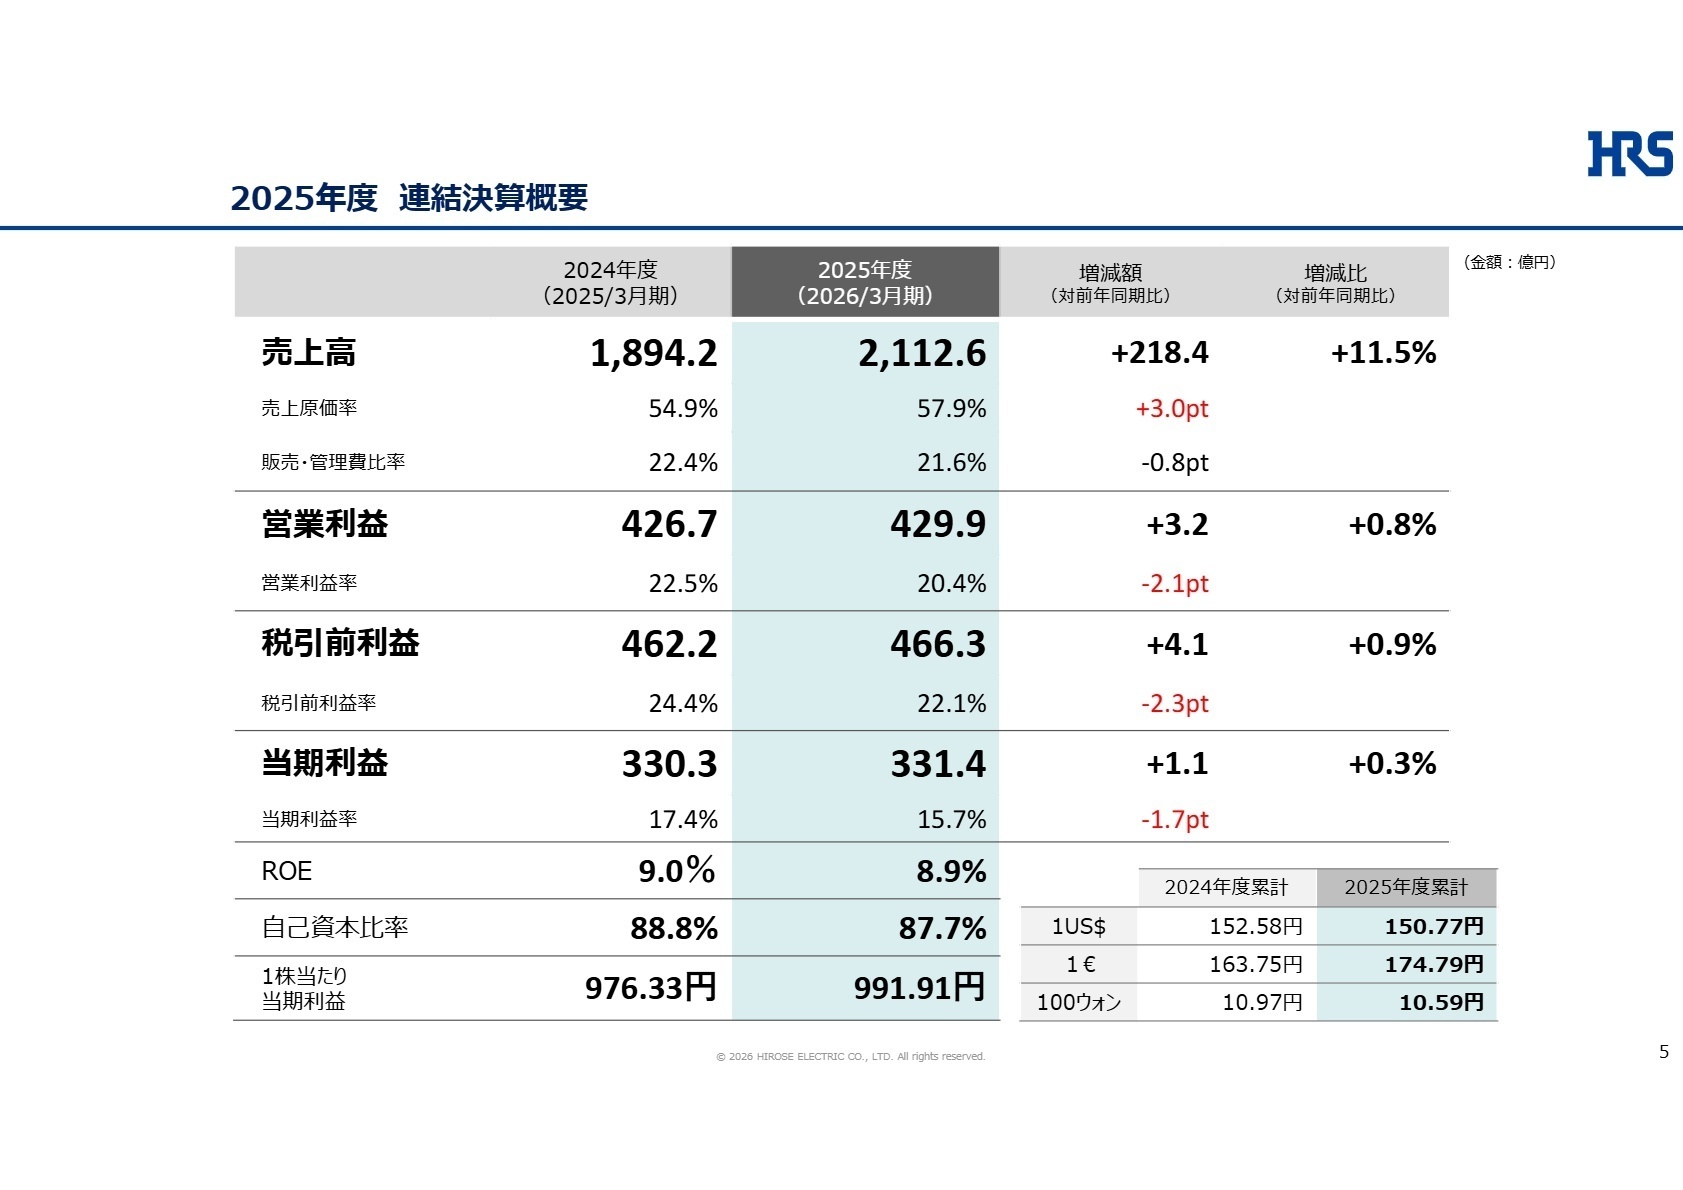
出典:2026年3月期 決算説明会 P.5
売上収益
2,112億円 (前年同期比 +11.5%)
営業利益
429億円 (前年同期比 +0.8%)
税引前利益
466億円 (前年同期比 +0.9%)
当期利益
331億円 (前年同期比 +0.3%)
2026年3月期の通期実績は、売上収益2,112億64百万円(前年同期比11.5%増)、営業利益429億95百万円(同0.8%増)となりました。金や銅といった材料コストの上昇や人件費の増加が利益率を圧迫したものの、一般産業用機器市場や自動車関連向けを中心とする物量増と売価適正化の取り組みによってこれをカバーしました。営業利益率は20.4%と高い収益性を維持しています。
通期予想に対する進捗評価としては、期初時点で減益を見込んでいた状況から一転し、売上収益・営業利益ともに全社予想を大きく上回る「非常に順調な着地」と評価できます。不透明な外部環境下でもコネクタの強い製品競争力が証明されました。
2事業別分析:転職者が活躍できるフィールド
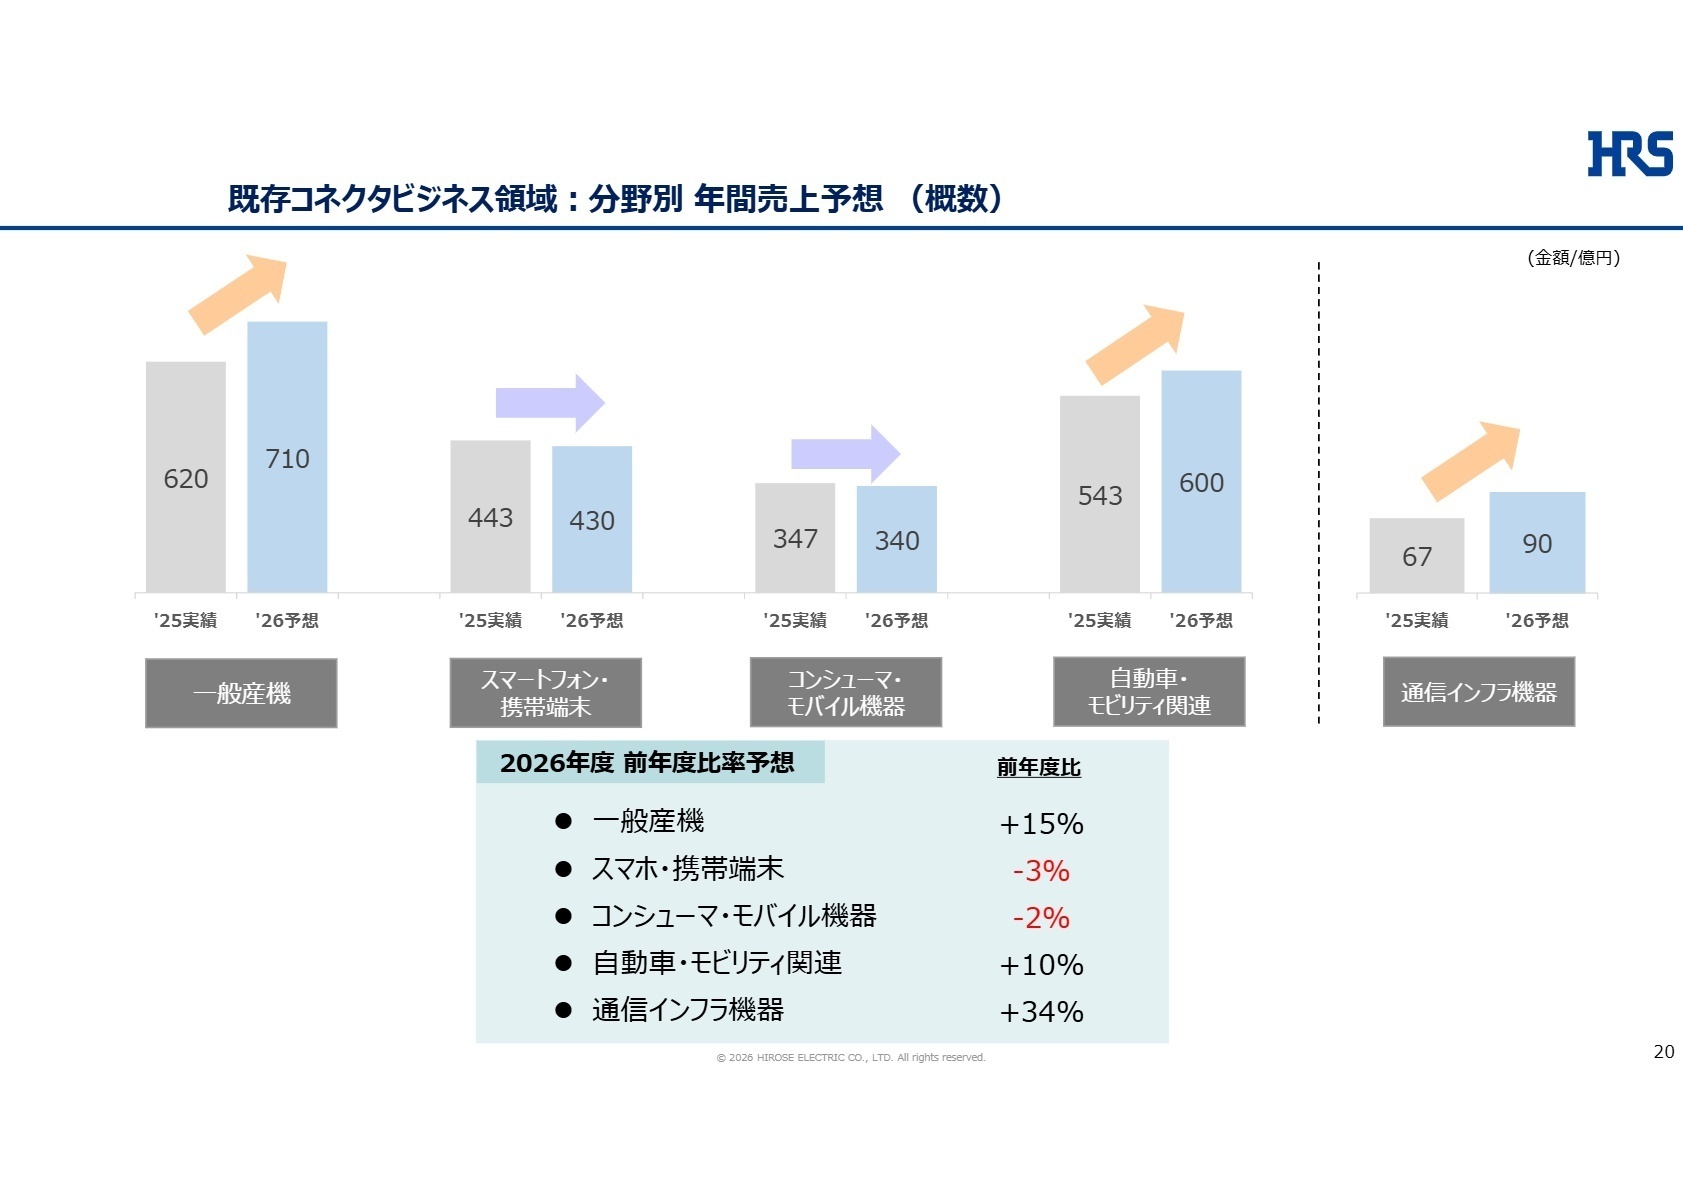
出典:2026年3月期 決算説明会 P.20
多極コネクタ事業
事業内容:丸形・角形・基板用・FPC用など多品種にわたる主力製品群で、スマホ、車載、産業機器等へ展開します。
業績推移:売上収益は1,858億14百万円(前年同期比8.8%増)、営業利益は367億67百万円(同6.7%減)となりました。
注目ポイント:ロボットやFA機器等の一般産業機器分野(前年比30%増)や自動車モビリティ分野(同10%増)が力強く牽引しました。高度情報通信や省エネ化の進展に伴い、産業・車載向けの高信頼性カスタムコネクタ設計を手掛ける機構設計エンジニアやソリューション営業のニーズが高まっています。
注目職種:コネクタ機構設計エンジニア、車載・産業機器向け技術営業、生産技術担当
同軸コネクタ事業
事業内容:高周波信号を接続する特殊な高性能コネクタで、スマホ・車載GPS・光通信等に使用されます。
業績推移:売上収益は183億38百万円(前年同期比34.2%増)、営業利益は58億75百万円(同73.9%増)でした。
注目ポイント:AIサーバーの普及に伴う通信インフラ機器向け需要(前年比24%増)や高速伝送ニーズを取り込み、大幅な増収増益を達成しました。5G/6G規格や次世代AI通信に対応する高周波伝送設計・高精度測定の専門人材にとって大きな飛躍の場となっています。
注目職種:高周波伝送設計エンジニア、通信インフラ向けソリューション営業、品質保証スペシャリスト
その他事業(半導体テスト製品・ヒロセSER含む)
事業内容:2025年7月に連結子会社化したヒロセSERの半導体テスト製品、スイッチ類、治工具等を展開します。
業績推移:売上収益は71億12百万円(前年同期比45.0%増)、営業利益は3億52百万円(前年は97百万円の赤字)と黒字化しました。
注目ポイント:(注:当2QよりヒロセSERが新規連結)世界最小クラスの極小プローブやソケットなど半導体検査ソリューションを獲得し、新たな成長柱として急拡大しています。ヒロセ電機の大量生産ノウハウと融合させ、半導体市場への高付加価値提案を推進する先端エンジニアの活躍が期待されています。
注目職種:半導体検査ソリューション開発エンジニア、極小プローブ製品企画、グループシナジー推進担当
地域別実績(中国・日本・韓国・その他)
事業内容:アジアを中心とする世界各国の電子機器・車載・産業機器メーカーへ直販・グローバル供給を行っています。
業績推移:中国772億円(構成比36.6%)、日本363億円(同17.2%)、韓国357億円(同16.9%)、その他618億円でした。
注目ポイント:海外売上比率が83%、海外生産比率が53%に達しており、高度なグローバル供給網を構築しています。世界市場に直結した開発・営業体制のもとで国際感覚を発揮できる職場環境です。
注目職種:グローバルマーケティング担当、海外工場生産管理、国際物流スペシャリスト
3今後の見通しと採用の注目点
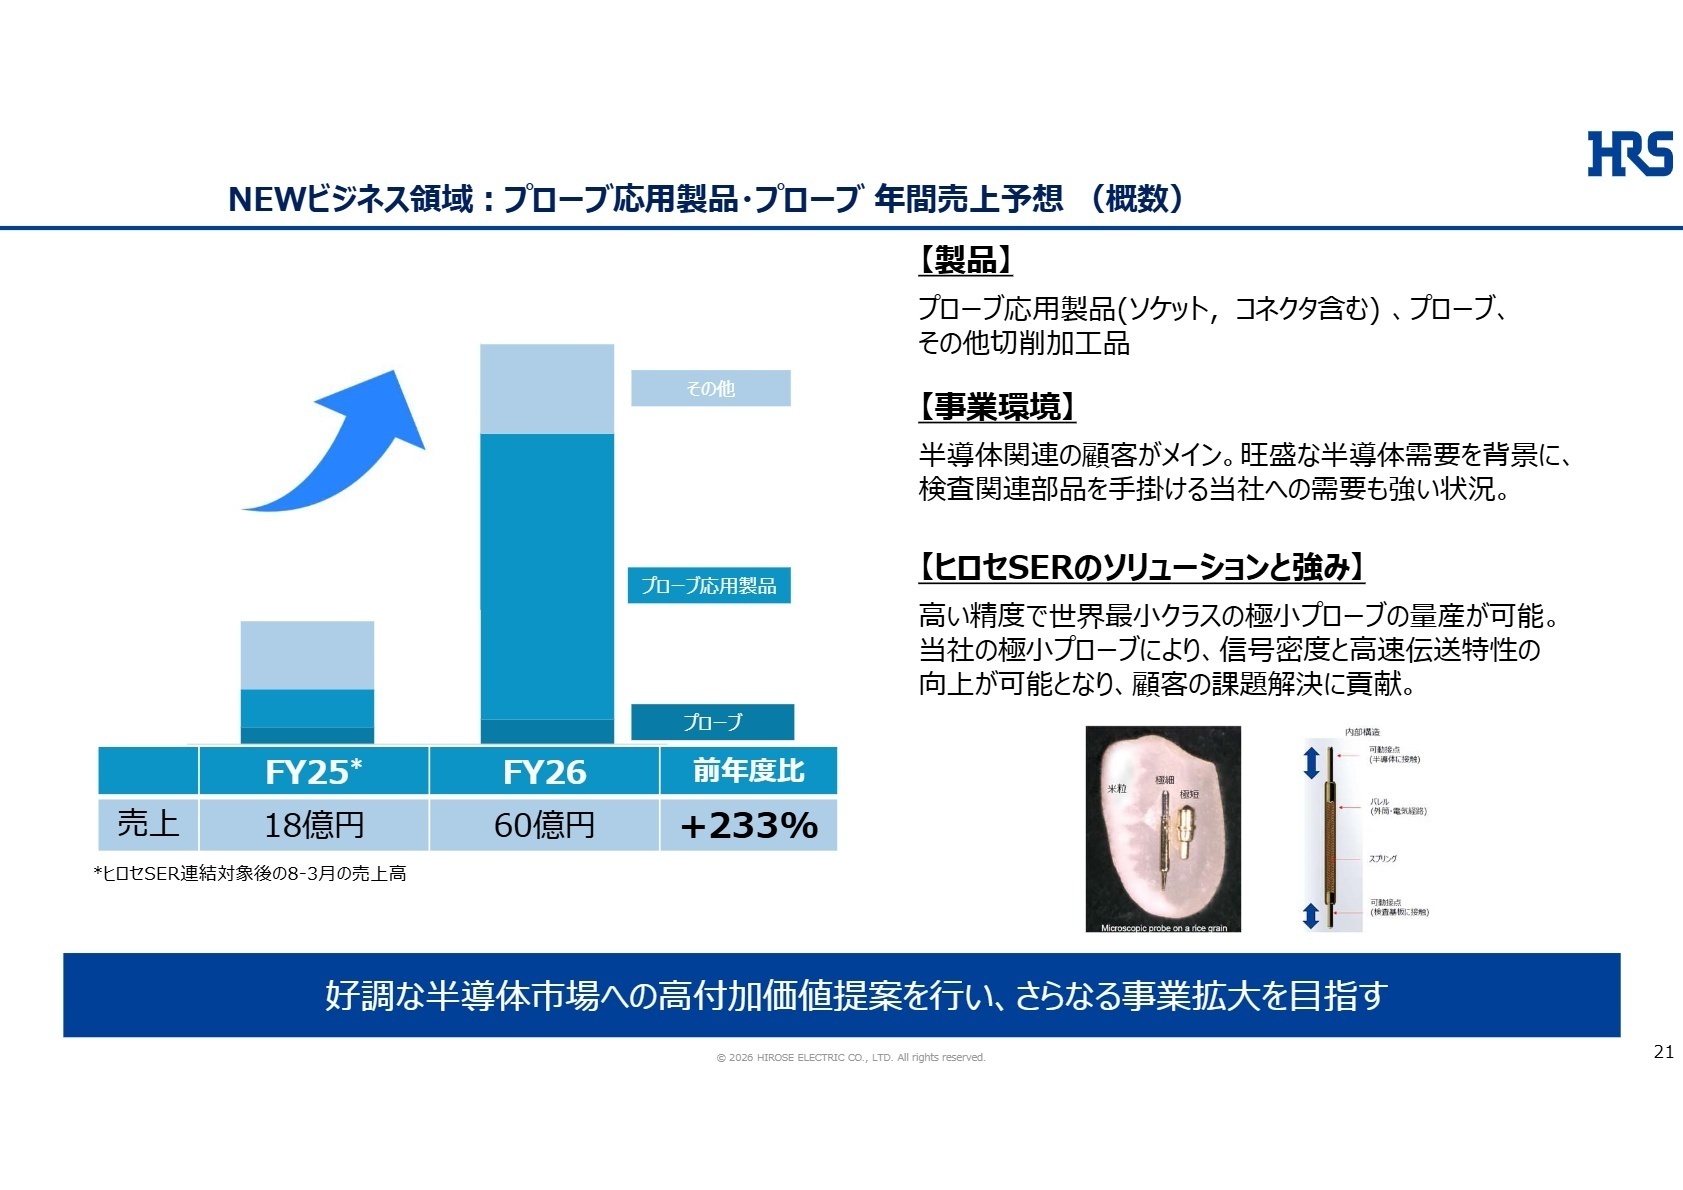
出典:2026年3月期 決算説明会 P.21
次期(2027年3月期)の通期業績予想は、売上収益2,300億円(前年同期比8.9%増)、営業利益460億円(同7.0%増)と、さらなる増収増益を見込んでいます。原材料価格高騰の継続に対し適切な売価転嫁を加速させるとともに、通信インフラ機器向け(同+34%想定)や一般産業機器向け(同+15%想定)の強い需要を取り込みます。
特に、ヒロセSERの極小プローブ技術を活かしたNEWビジネス領域では、売上60億円(前年比+233%増)への急成長を計画しています。2026年〜2029年のキャッシュアロケーションにおいて事業投資に50〜60%を配分し、先端技術開発や設備増強を推進する中で、半導体・電子部品領域の高度エンジニアや営業人材の活躍機会が著しく拡大しています。
4求職者へのアドバイス
志望動機のヒント
ヒロセ電機は営業利益率20%を超える高い収益性と、自己資本比率87.7%の圧倒的な財務健全性を誇ります。既存のコネクタ領域にとどまらず、子会社化したヒロセSERの極小プローブ技術による半導体テスト事業など「新たな高付加価値領域への挑戦」に注力しています。志望動機では、同社の強みである高精度・高速伝送技術や、顧客の先行開発段階から参画する高提案力を理解し、自身の専門スキルをどう還元できるかをアピールすることがポイントです。
面接での逆質問例
- ヒロセSERとのグループシナジー創出を加速されていますが、製品開発や生産技術の融合において現在もっとも注力しているテーマは何でしょうか。
- AIサーバーや産業機器向けなど高伝送・高信頼性コネクタの需要が伸びていますが、競合他社との差別化を実現する設計・提案体制の工夫を教えてください。
- 材料費・金属コスト高騰が続く中で営業利益率20%以上を維持するために、開発・営業現場で進められている価格適正化やコスト改善の取り組みにはどのようなものがありますか。
5転職者が知っておきたい現場のリアル(口コミ)
※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- ヒロセ電機 2026年3月期 決算短信〔IFRS〕(連結)
- ヒロセ電機 2026年3月期 決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。