


0 編集部が注目した重点ポイント
① 芦森工業を連結子会社化して安全事業を強化する
2025年11月6日付で持分法適用会社だった芦森工業を完全子会社化し、2026年3月期第3四半期より連結対象としました。シートベルトとエアバッグを組み合わせた開発を加速させ、セーフティシステム事業の成長を推進しています。前年は未連結のため比較に注意が必要ですが、安全分野での開発人材のキャリア機会が大きく拡大しています。
② 営業利益が795億円に拡大し過去最高益を更新する
顧客の生産台数増に伴う増販効果(+117億円)や原価改善の積み上げ(+182億円)が寄与し、2026年3月期の売上収益は1兆1,467億円(前期比+8.2%)、営業利益は795億円(同+32.9%)と大幅増益を達成しました。関税影響や構造改革のマイナスを克服し稼ぐ力の底上げが実を結んでいます。
③ 株主還元を拡充し1:5の株式分割を実施する
2026年3月期の年間配当を138円とし、DOE(株主資本配当率)の目標水準を従来の「2.5%下限」から「3.5%程度」へと引き上げました。さらに投資家層拡大と流動性向上を目的に、2026年9月末を基準日として1:5の株式分割を予定しています。強固な資本政策のもとで持続的な企業成長が進んでいます。
1 連結業績ハイライト
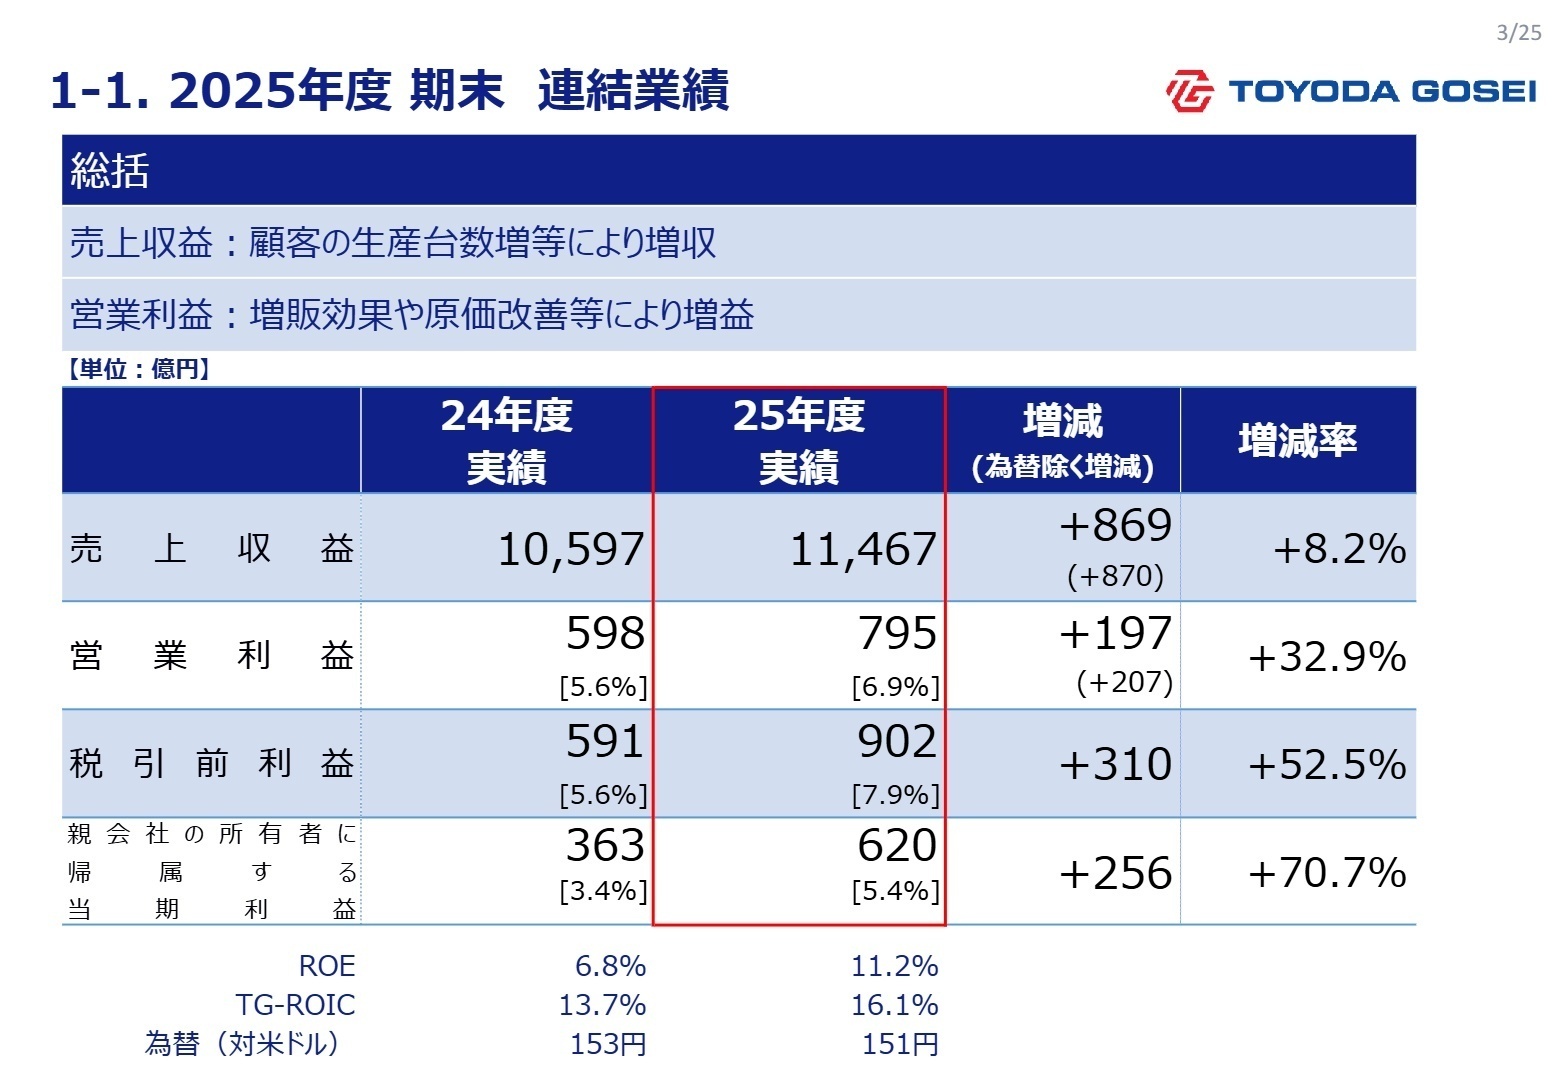
出典:00.pdf P.3
売上収益
1兆1,467億円 (+8.2%)
営業利益
795億円 (+32.9%)
税引前利益
902億円 (+52.5%)
当期利益 (親会社所有者帰属)
620億円 (+70.7%)
※TG-ROIC = 営業利益 / (棚卸資産 + 有形固定資産) (製造会社に必要なアセット対比でのリターンを追求する独自指標:16.1%)
2026年3月期の連結業績は、顧客の自動車生産台数増加に伴う増販効果や、全社で取り組んだ原価改善の積み上げにより、売上収益1兆1,467億円(前期比+8.2%)、営業利益795億円(同+32.9%)と大幅な増収増益を達成しました。米国での関税影響や構造改革に伴う一時的なマイナスを吸収し、営業利益・当期利益ともに過去最高益を更新しています。
通期業績予想に対する実績評価としては「順調」と評価できます。不透明な外部環境下でも稼ぐ力の底上げが着実に成果を結んでおり、独自指標であるTG-ROICも16.1%へと大幅向上し、資本効率を高めた収益基盤の構築が進んでいます。
2 事業別分析:転職者が活躍できるフィールド
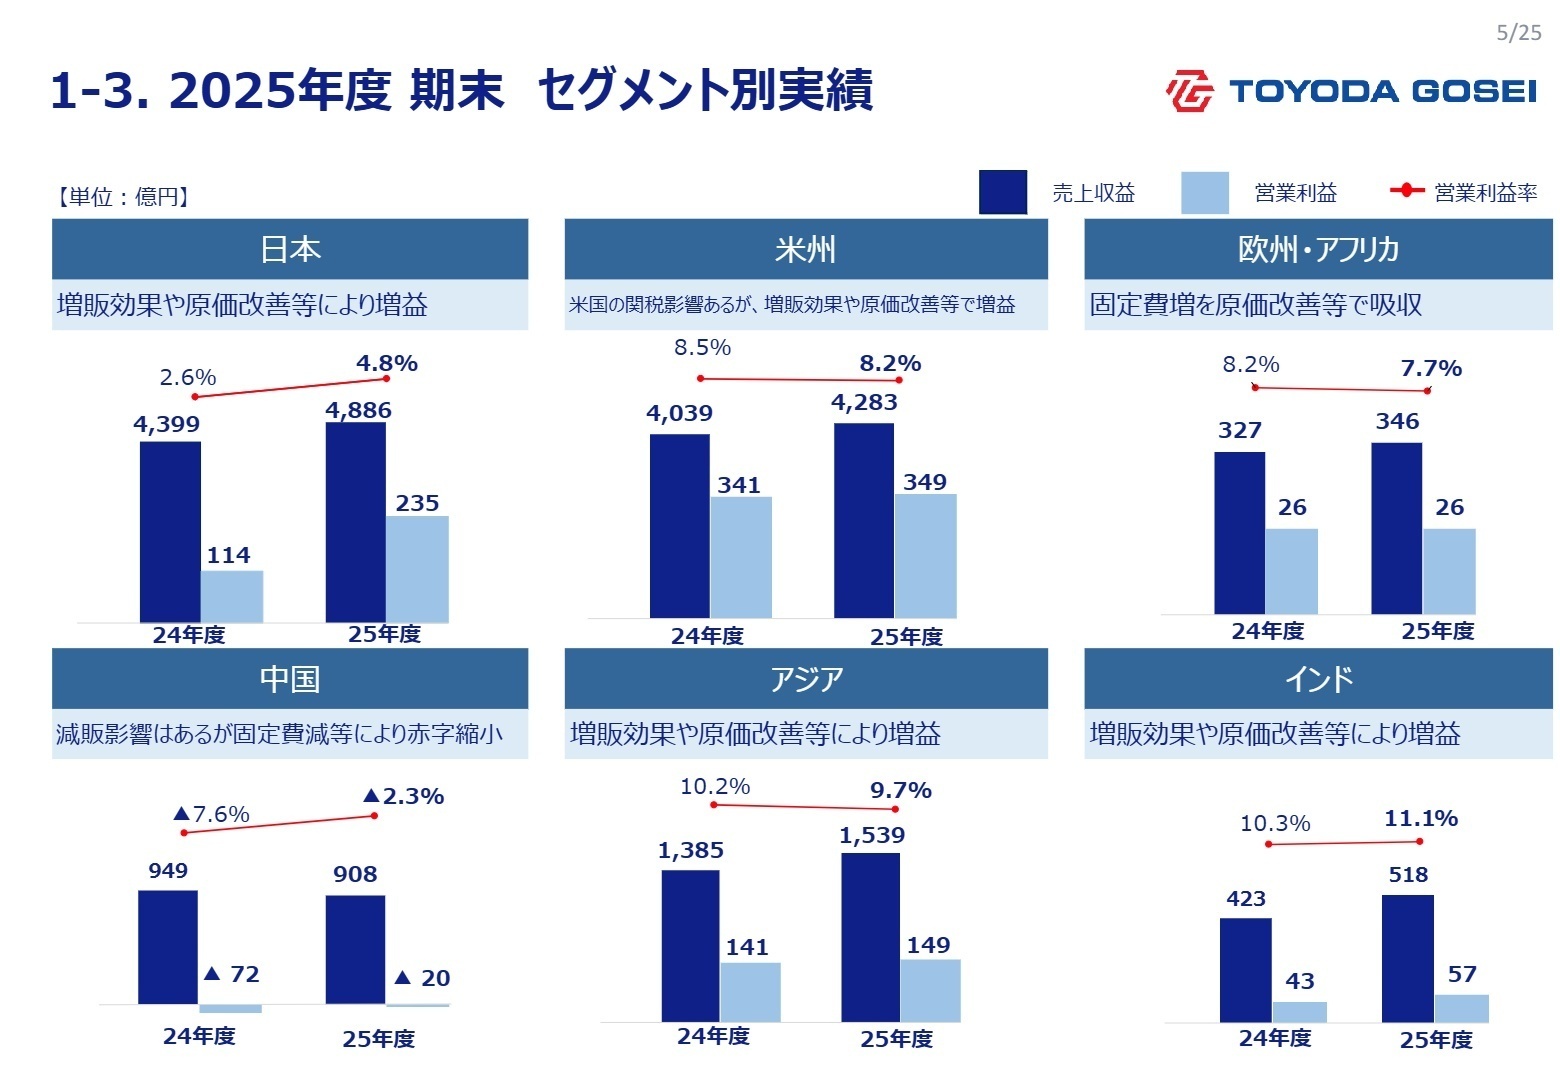
出典:00.pdf P.5
日本
事業内容:国内の自動車メーカー向けにセーフティシステム(エアバッグ等)や内外装部品、ウェザストリップ等の製造・販売を担う基幹セグメントです。
業績推移:売上収益は顧客の生産台数増加等により4,886億円(前期比+11.1%)、営業利益は235億円(同+105.9%)と大幅な増益を達成しました。(注:2025年11月より芦森工業の連結子会社化影響を含みます)
注目ポイント:芦森工業の連結子会社化により、エアバッグとシートベルトを統合した乗員保護システムの共同開発が本格化しています。次世代操舵システムに対応した異形ステアリングホイールなど高度な技術開発が進んでおり、安全技術やCAE解析、生産技術の専門人材が強く求められています。
米州
事業内容:北米市場を中心に、顧客ニーズに対応したセーフティシステムや内外装部品の開発・供給を行っています。
業績推移:売上収益は4,283億円(前期比+6.1%)、営業利益は349億円(同+2.4%)となりました。関税影響等を増販効果や原価改善で吸収しました。
注目ポイント:同社にとって成長性の高い最重点地域として位置づけられており、積極的な設備投資と現地最適化が推進されています。貿易環境の変動や関税対応、物流効率化、現地拠点での生産管理や原価改善を指揮できるグローバル人材へのニーズが高まっています。
欧州・アフリカ
事業内容:欧州市場およびアフリカ地域の自動車メーカーに対して製品開発と供給を行っているセグメントです。
業績推移:売上収益は346億円(前期比+5.8%)、営業利益は26億円(同△1.1%)となりました。固定費増を原価改善等で吸収しています。
注目ポイント:欧州の厳しい自動車安全アセスメント(Euro NCAP)動向をいち早く掴み、高度な要求に応える乗員保護システムを提案する重要な戦略拠点です。安全規制に対応する技術マーケティングや国際的な安全基準に詳しい製品開発者の貢献が期待されています。
中国
事業内容:中国国内の自動車メーカーおよび日系メーカー向けに各種自動車部品を供給する拠点です。
業績推移:売上収益は908億円(前期比△4.3%)、営業利益は20億円の赤字(前年は72億円の赤字)となり、構造改革により大幅に赤字幅が縮小しました。
注目ポイント:激変する市場環境に対応するため構造改革を徹底的に実行し、固定費の削減と稼ぐ力の再構築を進めています。地場系カーメーカーへの拡販や現地の変化に対応した素早い事業再編を推進できる事業企画・経営管理人材が必要とされています。
アジア
事業内容:タイやインドネシアなどアセアン地域を中心に自動車用ゴム・樹脂部品等の製造・販売を展開しています。
業績推移:売上収益は1,539億円(前期比+11.1%)、営業利益は149億円(同+5.3%)と順調な拡大を維持しました。
注目ポイント:アセアン市場での堅調な自動車生産を背景に高収益を維持しており、同社の安定した収益源となっています。自動化ラインの導入やスマートファクトリー化による更なる原価改善、現地サプライチェーンの統括を担える専門人材の活躍の場が広がっています。
インド
事業内容:急成長を続けるインド市場において、スズキ等の顧客向けにセーフティシステム等の供給を行っています。
業績推移:売上収益は518億円(前期比+22.4%)、営業利益は57億円(同+32.3%)と高い成長率を達成しました。
注目ポイント:モータリゼーションの進展と安全規制の強化に伴いエアバッグ需要が急増している最重要成長地域です。現地での生産能力増強と迅速な新製品立ち上げを主導できる生産技術や品質保証、事業開発人材の必要性が急速に高まっています。
3 今後の見通しと採用の注目点
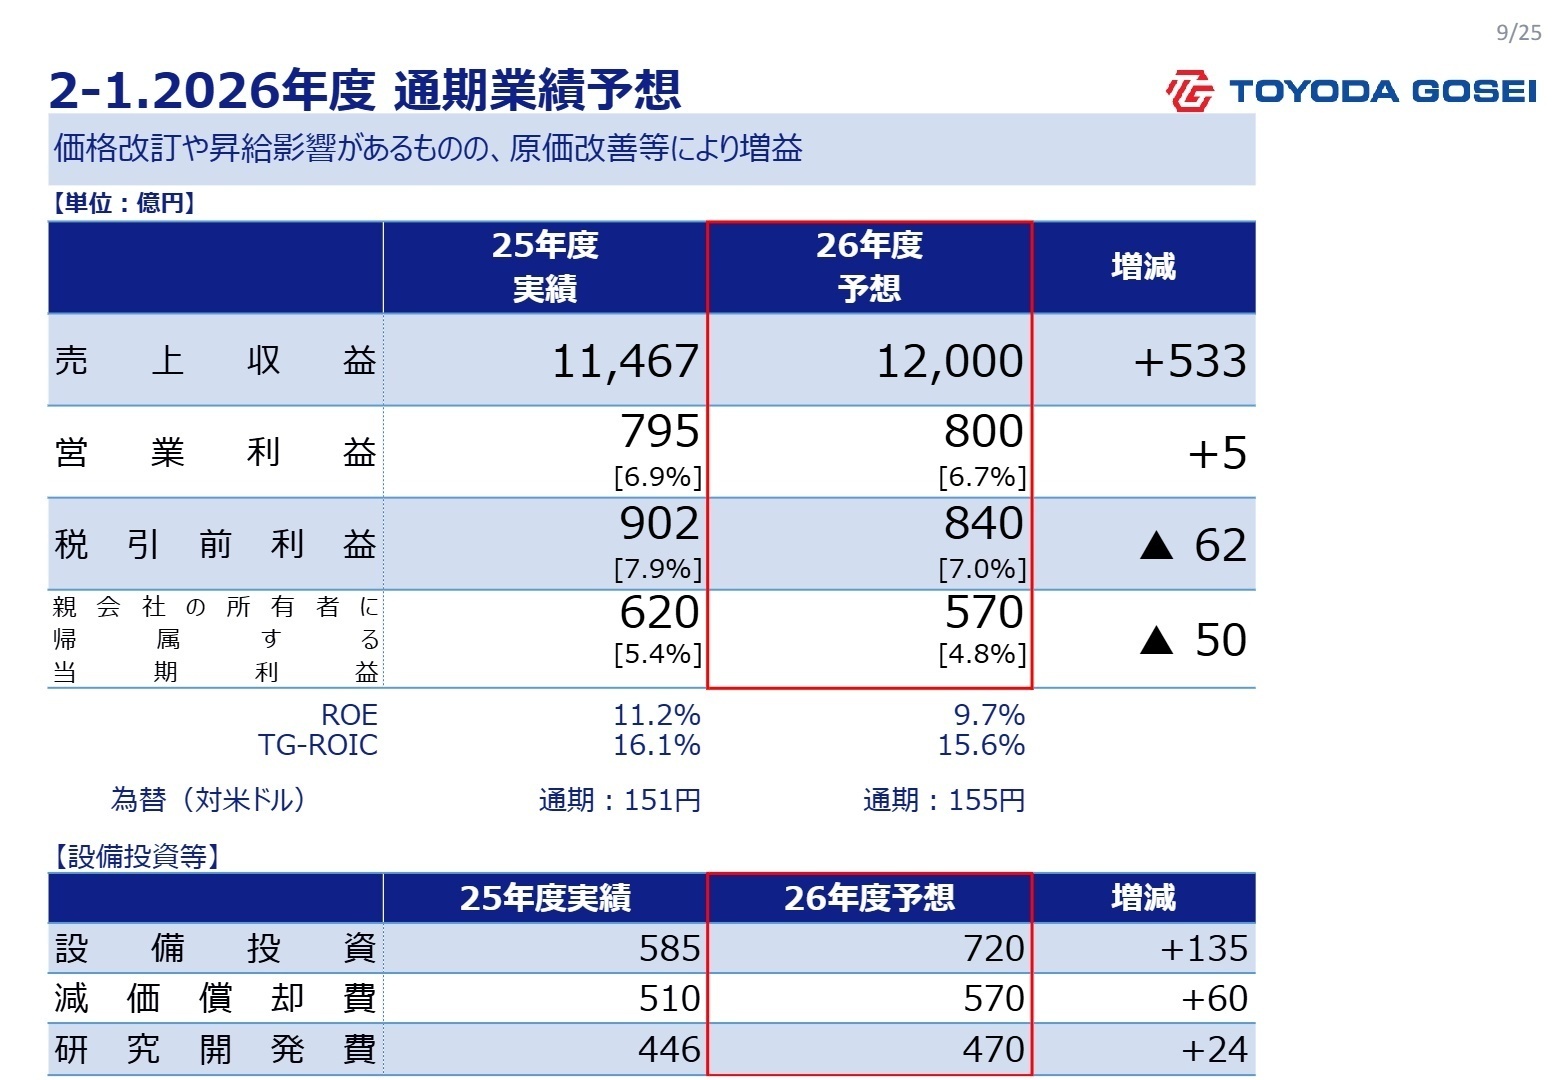
出典:00.pdf P.9
次期(2027年3月期)の通期業績予想は、売上収益1兆2,000億円(前期比+4.6%)、営業利益800億円(同+0.6%)を見込み、さらなる成長を目指す方針です。価格改定や昇給による費用増はあるものの、原価改善の継続と新製品効果により高水準の利益を確保する計画となっています。
「2030事業計画」に向けては、セーフティシステムおよび内外装部品を重点事業と位置づけ、成長著しい北米やインド等への積極投資を継続します。設備投資は720億円、研究開発費は470億円へと拡大予定であり、次世代モビリティ(BEVやFCEVなど)に対応する製品開発や、環境配慮技術(リサイクルゴム・プラスチック等)を推進できる高度な技術人材・グローバル人材の採用が強化される見通しです。
4 求職者へのアドバイス
志望動機のヒント
「2030事業計画」で掲げる「安心・安全」「快適」「脱炭素」という3つの提供価値への共感を軸に、ご自身の経験をどう還元できるかを伝えると効果的です。特に芦森工業との完全子会社化による安全システムの進化や、独自技術を活かした資源循環・脱炭素社会への貢献、グローバル市場での原価改善・稼ぐ力の強化といった具体的な事業成果と、自身の専門スキル(設計、生産技術、CAE解析、グローバル推進等)を結びつけたストーリーが強い説得力を持ちます。
面接での逆質問例
- 「芦森工業との完全子会社化を経て、エアバッグとシートベルトの統合開発が進む中で、貴社の技術開発チームに求められる新たなスキルセットや役割の変化について教えてください。」
- 「中国市場の構造改革やインド等の成長市場への投資加速が進む中で、若手~中堅社員がグローバルに挑戦できる機会や育成体制はどのようになっていますか?」
5 転職者が知っておきたい現場のリアル
誇りを持って働けます
新しい車種の開発にも参加できるため、自分の仕事がどのように形になっているのかを実感でき、誇りを持って働けます。
(20代後半・システムエンジニア・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔IFRS〕(連結)
- 2026年3月期 期末決算説明会資料







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。