


0 編集部が注目した重点ポイント
①売上・全利益が過去最高を更新する
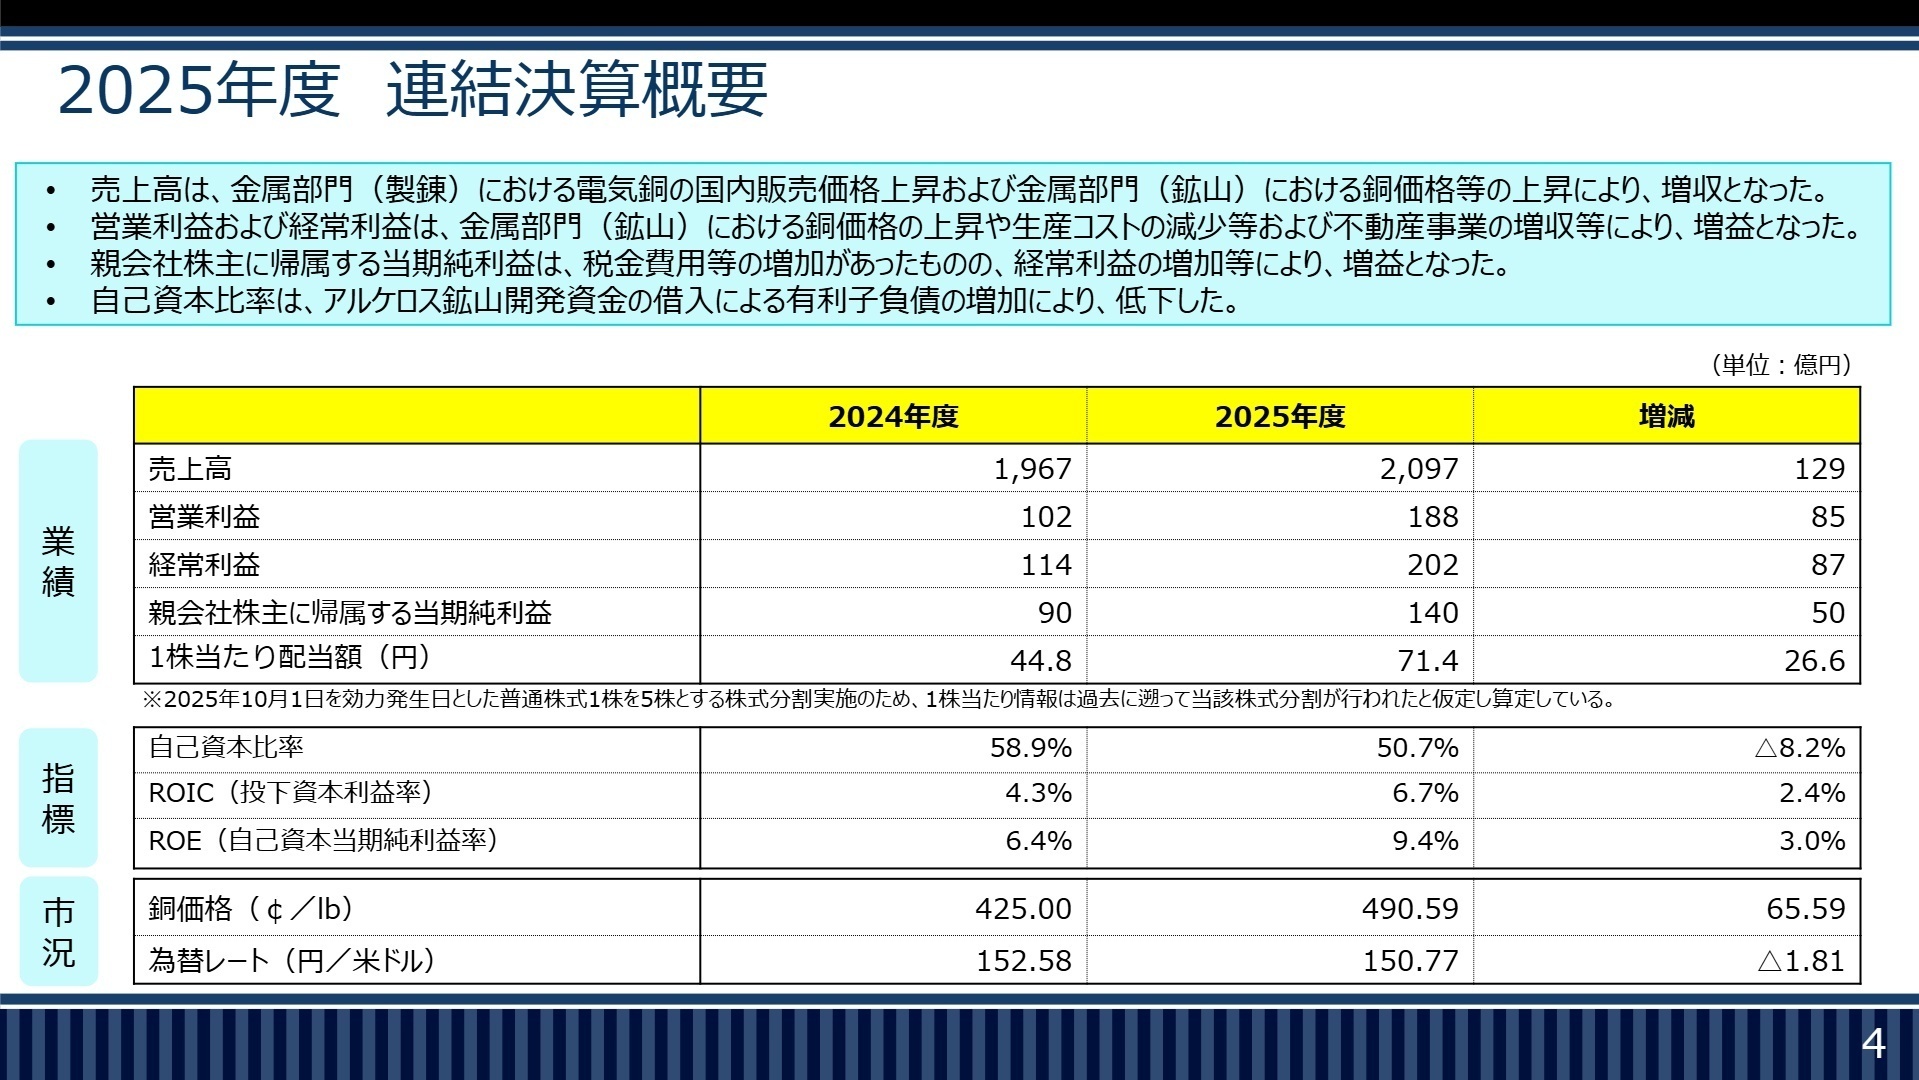
2026年3月期通期は、売上高が前期比6.6%増の2,097億円、営業利益が同83.5%増の188億円と急伸し、過去最高を更新しました。チリのアタカマ鉱山における銅価格上昇や生産コスト削減に加え、不動産事業における販売用不動産の売却が大きく貢献しています。
②アルケロス銅鉱山の立ち上げを推進する
チリの大規模開発であるアルケロス鉱山は、2026年7〜9月に操業開始を予定しており開発は最終段階にあります。2鉱山体制への移行により銅生産量は倍増する見通しで、海外鉱山開発人材の活躍領域が拡大しており、プロジェクト管理や操業技術者の採用重要性が高まっています。
③資本効率向上と株主還元を積極化する
期中に1株を5株とする株式分割を実施したほか、配当性向40%を目途とした増配や自社株買いを進め、PBR1倍超を定着させました。政策保有株式の縮減も加速させており、資本コストを意識した経営改革が進行している点は企業価値向上を目指す求職者にとって強い追い風です。
1 連結業績ハイライト
出典:2025年度(2026年3月期)決算説明資料 P.4
売上高
2,097億円
前期比 +6.6%
営業利益
188億円
前期比 +83.5%
経常利益
202億円
前期比 +76.8%
親会社株主に帰属する当期純利益
140億円
前期比 +55.6%
当連結会計年度の実績は、電気銅の国内販売価格上昇やチリ・アタカマ鉱山での銅価格上昇・生産コスト減少が牽引し、売上高2,097億17百万円、営業利益188億26百万円と大幅な増収増益を達成しました。有形固定資産の耐用年数延長に伴う減価償却費の減少(12億28百万円)も利益を押し上げています。
直近の公表予想(2026年2月6日公表)と比較しても、売上高で47億円、営業利益で23億円、親会社株主に帰属する当期純利益で35億円上振れて着地しており、通期計画に対する進捗状況は極めて堅調な達成状況となりました。
2 事業別分析:転職者が活躍できるフィールド
出典:2025年度(2026年3月期)決算説明資料 P.8
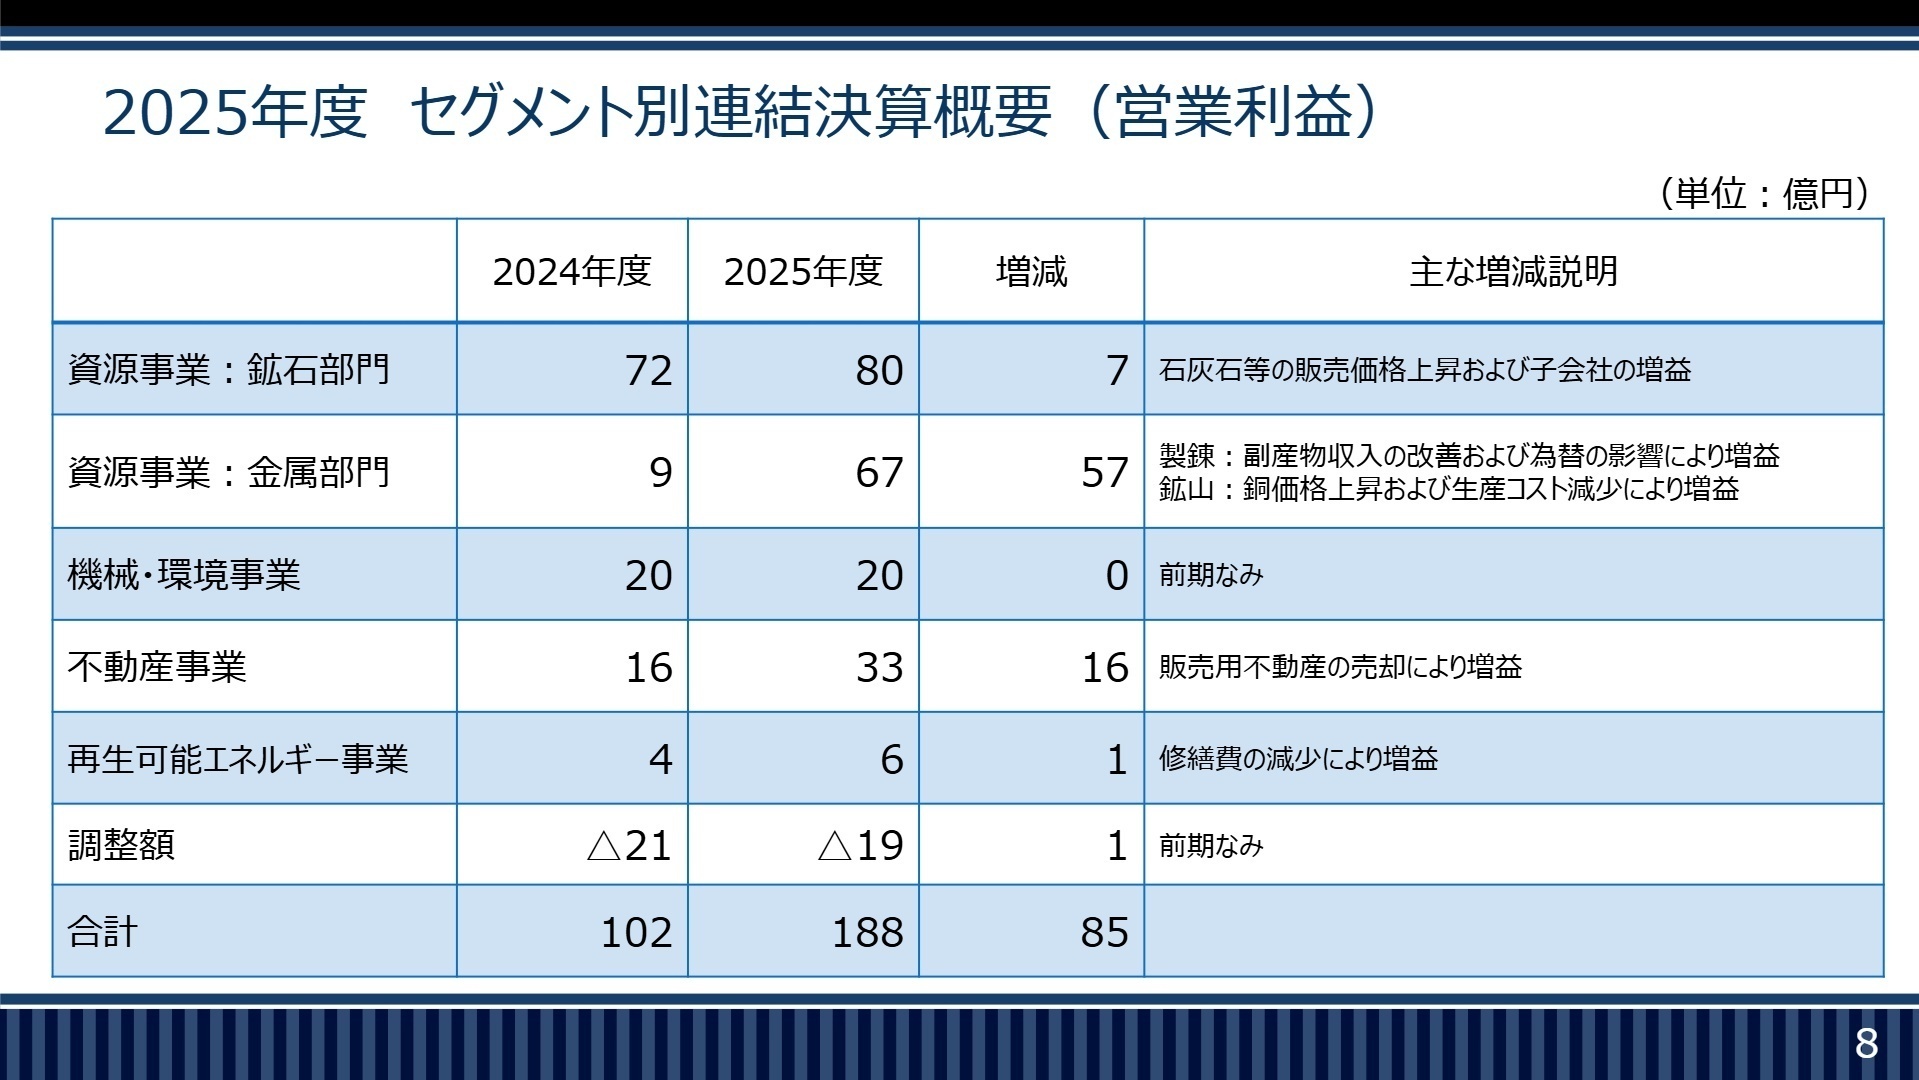
資源事業:金属部門
事業内容:アタカマ鉱山などでの銅鉱石採掘・銅精鉱販売のほか、持分法適用会社の日比共同製錬への生産委託による電気銅の製錬・販売を展開しています。
業績推移:売上高は前期比5.5%増の1,202億89百万円、営業利益は同613.3%増の67億44百万円と大幅な増益を記録しました。
注目ポイント:チリのアルケロス鉱山開発が佳境を迎えていることに加え、米国のオラクル・リッジ(Oracle Ridge)銅探鉱プロジェクトへの参入など、海外での権益拡大が加速しています。鉱山オペレーションの最適化や海外サプライチェーン管理、地質探鉱に精通した鉱山開発のスペシャリストが不可欠な状況となっています。
資源事業:鉱石部門
事業内容:主力拠点である鳥形山鉱業所等から産出される石灰石、砕石、炭酸カルシウム(タンカル)製品等の採掘・加工および販売を行っています。
業績推移:売上高は前期比5.6%増の669億7百万円、営業利益は同10.4%増の80億7百万円と手堅い増収増益となりました。
注目ポイント:主力製品である石灰石の販売価格改定が浸透し、安定した収益基盤として全社を支えています。豪州や台湾などへの海外輸出向け供給体制の強化や、鳥形山第3立坑の稼働による効率化が進んでおり、国内鉱山操業のスマート化や設備保全、サプライチェーン再構築を担う人材が強く求められています。
機械・環境事業
事業内容:鉄系無機凝集剤「ポリテツ」を中心とする水処理剤の販売や、集じん機等の環境保全装置、粉砕機などの産業機械の製造・販売を展開しています。
業績推移:売上高は前期比7.7%増の159億5百万円、営業利益は同0.7%増の20億81百万円と増収を確保しました。
注目ポイント:水処理剤「ポリテツ」の販売が好調な一方、原材料価格高騰への対応が進められています。海外需要獲得に向けた台湾工場の建設決定や国内物流拠点の整備が進んでおり、環境ソリューションの海外展開を加速させる営業職や化学・機械系のエンジニアに多様なキャリアが開かれています。
不動産事業
事業内容:都市部の社有地を活用したオフィスビル・マンション等の賃貸・経営、全国の鉱山跡地や遊休地での商業施設・物流倉庫等の賃貸および販売を展開しています。
業績推移:売上高は前期比65.1%増の47億46百万円、営業利益は同97.7%増の33億18百万円と利益が倍増しました。
注目ポイント:販売用不動産の売却が大きく貢献し、全社利益を強力に押し上げました。社有不動産の再開発や遊休地利活用を通じた安定収益の最大化が求められており、不動産ポートフォリオの最適化を推進するプロパティマネジメントや開発企画の専門人材が活躍できる局面です。
再生可能エネルギー事業
事業内容:地下探査技術を活かした地熱蒸気供給・地熱発電や、鉱山跡地等を活用した太陽光発電、坑内湧水を利用した小水力発電を行っています。
業績推移:売上高は前期比6.0%増の18億68百万円、営業利益は同35.3%増の6億45百万円と収益性が向上しました。
注目ポイント:地熱部門の蒸気供給が順調に推移し、修繕費抑制も寄与しました。鹿児島県の大霧発電所に加え、電源開発との合弁で「白水越地熱株式会社」を設立して新規開発を本格化させており、脱炭素・クリーンエネルギー開発に携わりたい地熱エンジニアや電気技術者にとって魅力的な挑戦環境です。
3 今後の見通しと採用の注目点
出典:2025年度(2026年3月期)決算説明資料 P.16
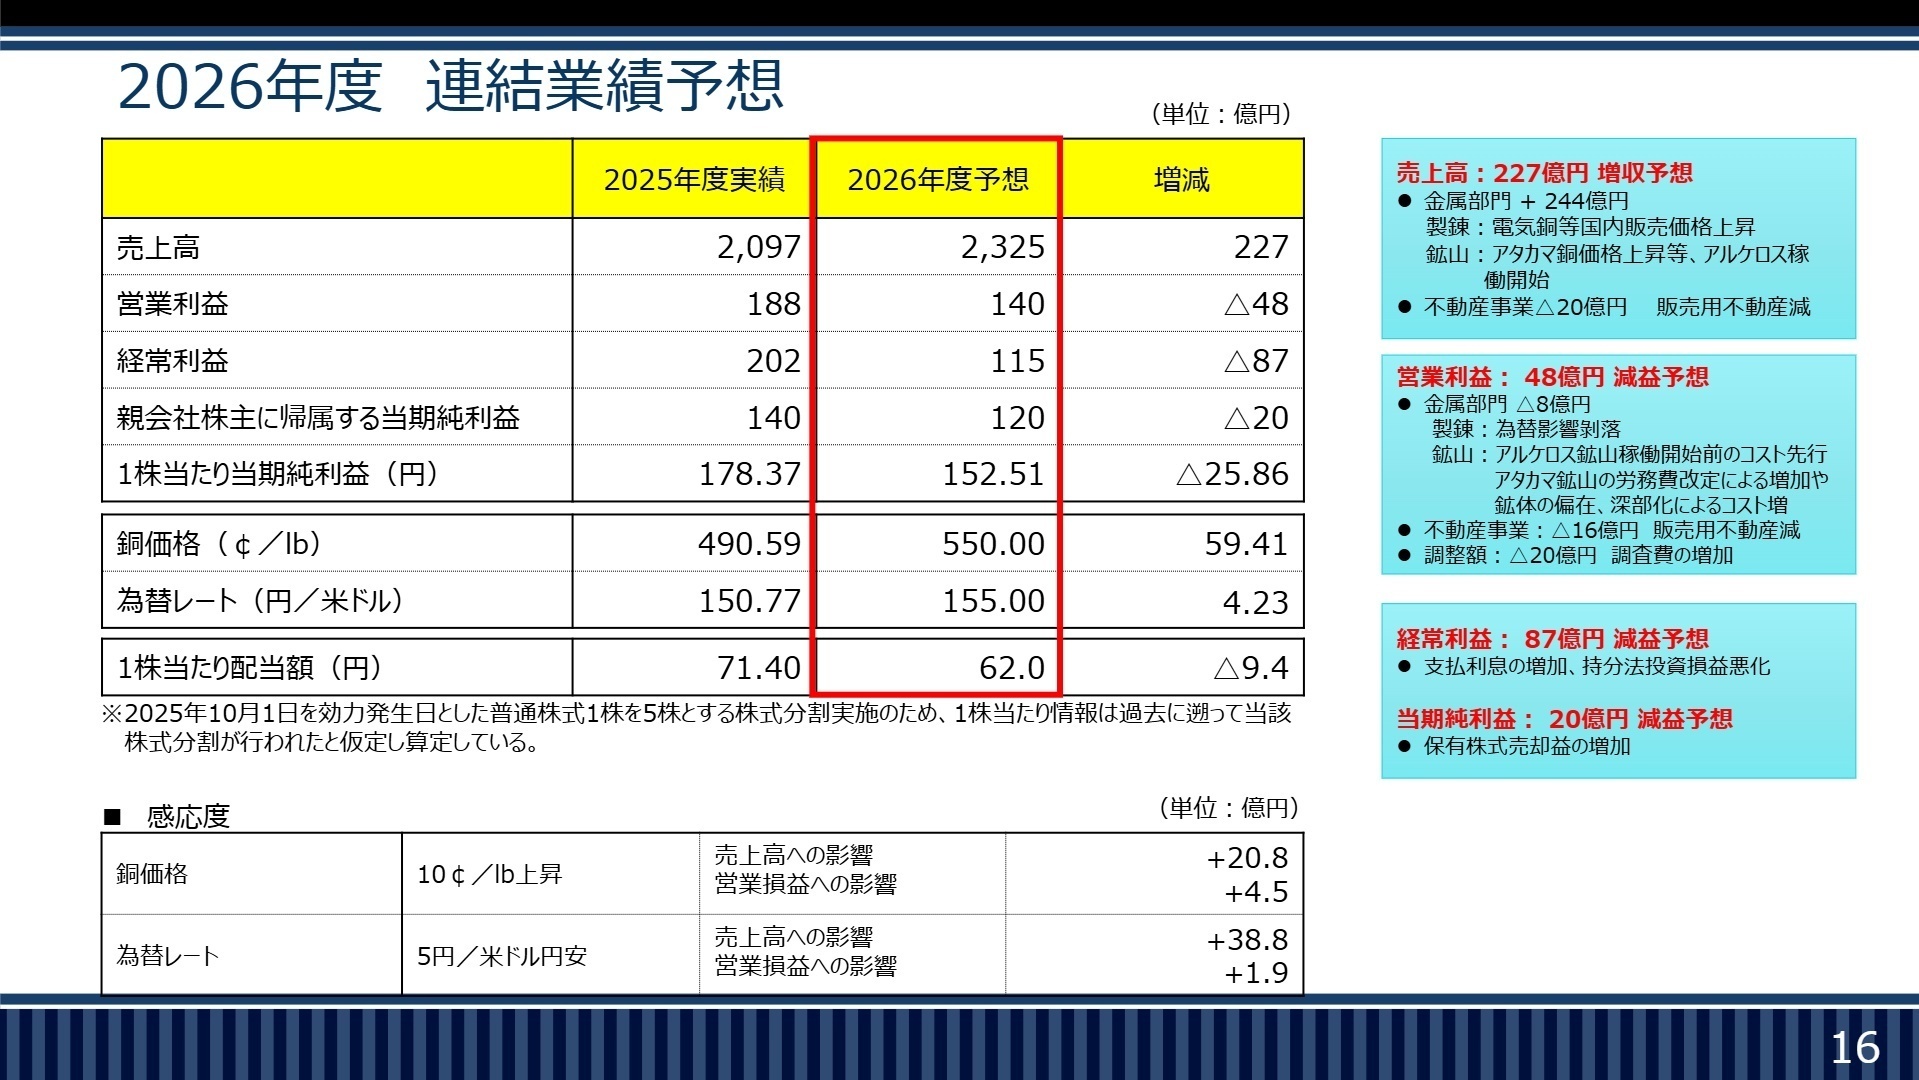
2027年3月期の通期連結業績予想は、売上高2,325億円(前期比10.9%増)、営業利益140億円(同25.6%減)、親会社株主に帰属する当期純利益120億円(同14.5%減)を見込んでいます。売上面では電気銅の国内販売価格上昇やアルケロス鉱山の稼働開始により増収基調を維持する見通しです。
利益面では、前期に計上された不動産売却益の剥落に加え、調査費等の成長投資増加やアルケロス鉱山稼働前のコスト先行が影響し一時的な減益を予想しています。しかしながら、2026年7〜9月の操業開始を経てフル寄与する次々期(FY27)以降は銅生産量の倍増による飛躍的成長が計画されており、中長期成長に向けた積極投資期にある同社では、プロジェクトを推進する高度専門人材のニーズが一段と高まっています。
4 求職者へのアドバイス
志望動機のヒント
日鉄鉱業は石灰石の国内トップクラスの供給基盤を持ちながら、海外銅鉱山開発やクリーンエネルギー事業へとダイナミックに事業を多角化させています。志望動機を構築する際は、アルケロス鉱山の操業開始に伴う海外展開の加速や、地熱開発会社の設立といった脱炭素・資源確保の挑戦に自身のスキルをどう結びつけられるかが鍵となります。
また、政策保有株式の縮減や資本コストを意識した経営(ROIC経営の導入)が進んでいるため、単に現場のオペレーションを回すだけでなく、投資対効果や資本効率の視点を持って事業成長を牽引できる姿勢をアピールすると高い評価に繋がりやすいでしょう。
面接での逆質問例
Q1. 2026年7〜9月に操業開始を控えるアルケロス鉱山について、フル稼働に向けた技術・プロジェクト管理上の最重点課題と、中途採用者に期待される役割は何でしょうか?
Q2. 白水越地熱発電プロジェクトの推進や水処理剤「ポリテツ」の海外展開など、環境領域の拡大において他事業とのシナジー創出に向けた組織連携の工夫を教えてください。
Q3. 第4次中計に向けてROIC経営や最適資本構成の開示を準備されていますが、現場部門の目標管理や意思決定プロセスにはどのような変化が生まれていますか?
5 転職者が知っておきたい現場のリアル(口コミ)
就業後や外の飲み会の強制参加やゴルフの参加が必須
就業後や外の飲み会の強制参加やゴルフの参加が必須となっている。また、飲み会はいかに酒が飲めるかということが評価基準となっており、酒が飲めないとバツをくらう。酒が飲めるやつが偉いという風潮があり、大学サークルのようなノリで飲むことが多い。ゴルフの練習をしていないと評価が下がる。
(法人営業・20代前半・男性) [キャリコネの口コミを読む]石灰石の主要顧客は新日鉄住金である
石灰石の主要顧客は新日鉄住金であるが、今後の国内の鉄需要等や中国の高炉メーカの存在を考えると石灰石事業については安心できないように思われる。ただ、かなり多くの土地や資産を保有しているので会社自体の存続性という観点からは安心であると思われる(自分がリストラされない保障はないが)。
(技術関連職・20代前半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 日鉄鉱業株式会社 2026年3月期 決算短信〔日本基準〕(連結)(2026年5月13日発表)
- 日鉄鉱業株式会社 2025年度(2026年3月期)決算説明資料(2026年5月13日発表)







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。