


0 編集部が注目した重点ポイント
① 医薬品工場の譲渡を決定し主力剤型へリソースを集中
医薬品製造子会社であるニプロファーマの工場譲渡に向けた基本合意を締結し、主力剤型である注射剤および経口剤へ経営リソースの集中を進めます。当該分野の生産体制強化や品質管理を担う専門人材のキャリア機会が拡大する見込みです。
② 医療・医薬事業が牽引し営業利益が前期比41.5%増
人件費増や物流費増をこなしつつ適正価格での販売が進展し、営業利益は前期比+41.5%の大幅増益を達成しました。事業成長とコスト構造の改善が両立する利益重視経営への転換が着実に成果を挙げています。
③ 製品群と一致したセグメント区分へ管理体制を変更
2026年度より、事業実態をより分かりやすくするため、取扱製品と一致したセグメント区分へ変更されます。ホスピタル関連やバスキュラー関連などの事業領域が明確化されることで、自身の専門性がどの部門で活かせるかがより明瞭になります。
1 連結業績ハイライト
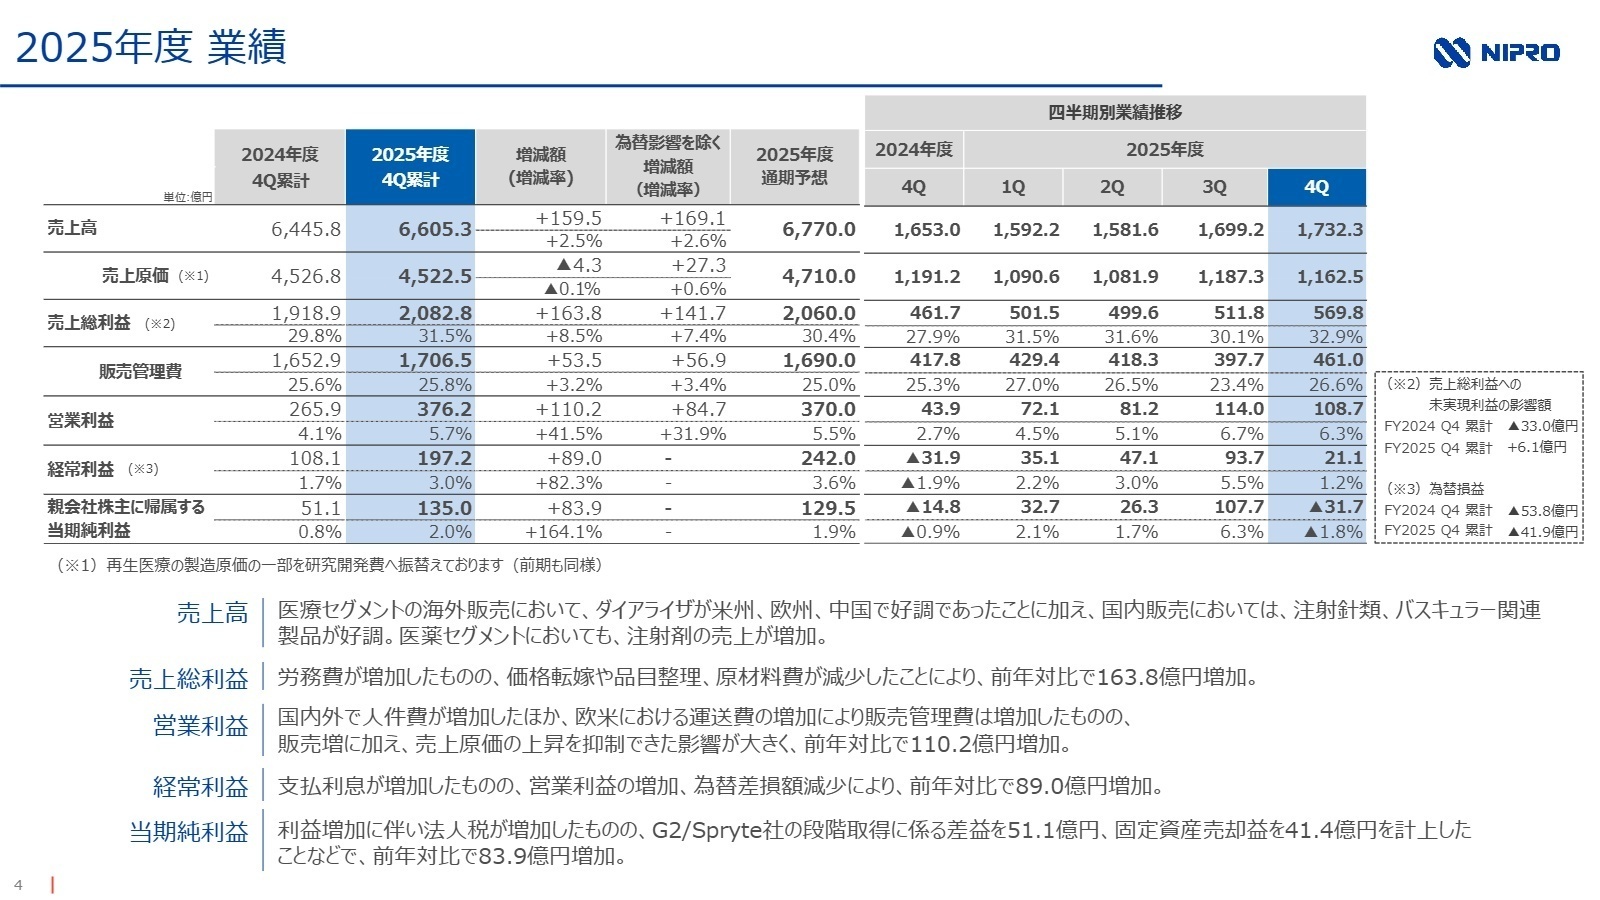
出典:IR資料 - 2026年3月期 - P.4
売上高
6,605億円
前期比 +2.5%
営業利益
376億円
前期比 +41.5%
経常利益
197億円
前期比 +82.3%
純利益
135億円
前期比 +164.1%
売上高は海外でのダイアライザ(人工腎臓透析器)の堅調な拡大などに支えられ、前期比+2.5%の増収となりました。営業利益は、原材料費の低減や価格転嫁を含む適正価格での販売が進展し、前期比+41.5%の大幅な増益を達成しています。
通期予想に対する進捗状況の評価として、売上高は一部製品の出荷制限やインドネシア政府の方針変更に伴う需要停滞等の要因により通期予想比で▲2.4%の着地となりましたが、営業利益は期初予想の370億円を上回って通期目標を達成しており、事業全体としては順調に推移しています。
2 事業別分析:転職者が活躍できるフィールド
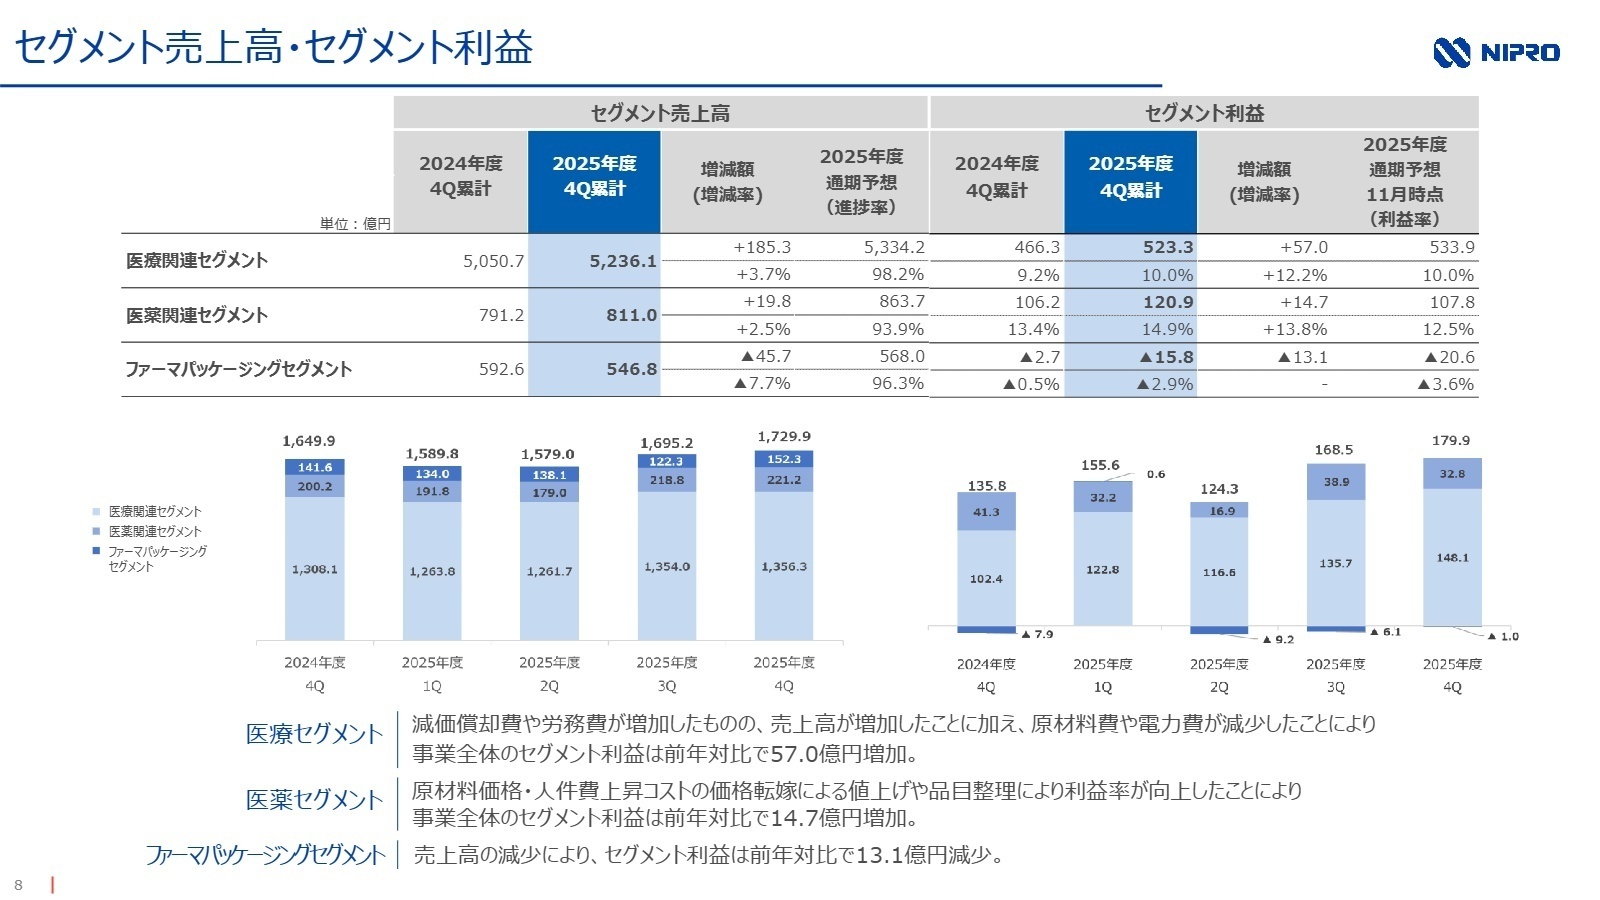
出典:IR資料 - 2026年3月期 - P.8
医療関連事業
事業内容:人工臓器関連や注射・輸液関連などの医療機器をグローバルに幅広く展開しています。
業績推移:売上高5,236億円(前期比+3.7%)、セグメント利益523億円(同+12.2%)と増収増益です。
注目ポイント:地域別では、国内で注射針類が牽引したほか、米州・欧州・中国ではダイアライザ等の販売が好調で増収となりました。一方、アジアは政策変更等により減収です。世界初の脳血管内OCTイメージングシステムの臨床試験を開始するなど高付加価値製品への投資が加速しており、最先端デバイスのグローバル展開を担う人材が求められています。
医薬関連事業
事業内容:注射剤や経口剤などの自社ブランド品、および製薬会社からの受託製造を展開しています。
業績推移:売上高811億円(前期比+2.5%)、セグメント利益120億円(同+13.8%)と順調に推移しました。
注目ポイント:抗がん剤や新規受託品の出荷増が寄与し、価格適正化の取り組みも利益率向上に貢献しています。国内における生産体制の強化や、主力剤型へのリソース集中を進めており、安定供給体制の構築に向けた製造管理や品質保証のスペシャリストの活躍機会が豊富に存在します。
ファーマパッケージング事業
事業内容:医療用ガラス管やシリンジ、バイアルなどの医薬品包装容器の製造・販売を担います。
業績推移:売上高546億円(前期比-7.7%)、セグメント損失15億円と減収減益となりました。
注目ポイント:地域別に見ると、日本は安定需要により増収でしたが、欧州やアメリカではガラス容器の在庫調整の影響を受け減収、中国・インドも減収です。現在は生産体制の最適化と製造原価低減を進めており、収益改善と体制再編を力強くリードできる生産拠点管理や戦略人材のニーズが高まっています。
その他事業
事業内容:不動産賃貸等による収益基盤を提供しています。
業績推移:売上高11億円(前期比+0.8%)、セグメント利益9億円(同+283.7%)と大幅増益です。
注目ポイント:ニプログループの事業活動を多角的に支える役割を担い、持続的かつ安定した利益貢献を継続しています。
3 今後の見通しと採用の注目点
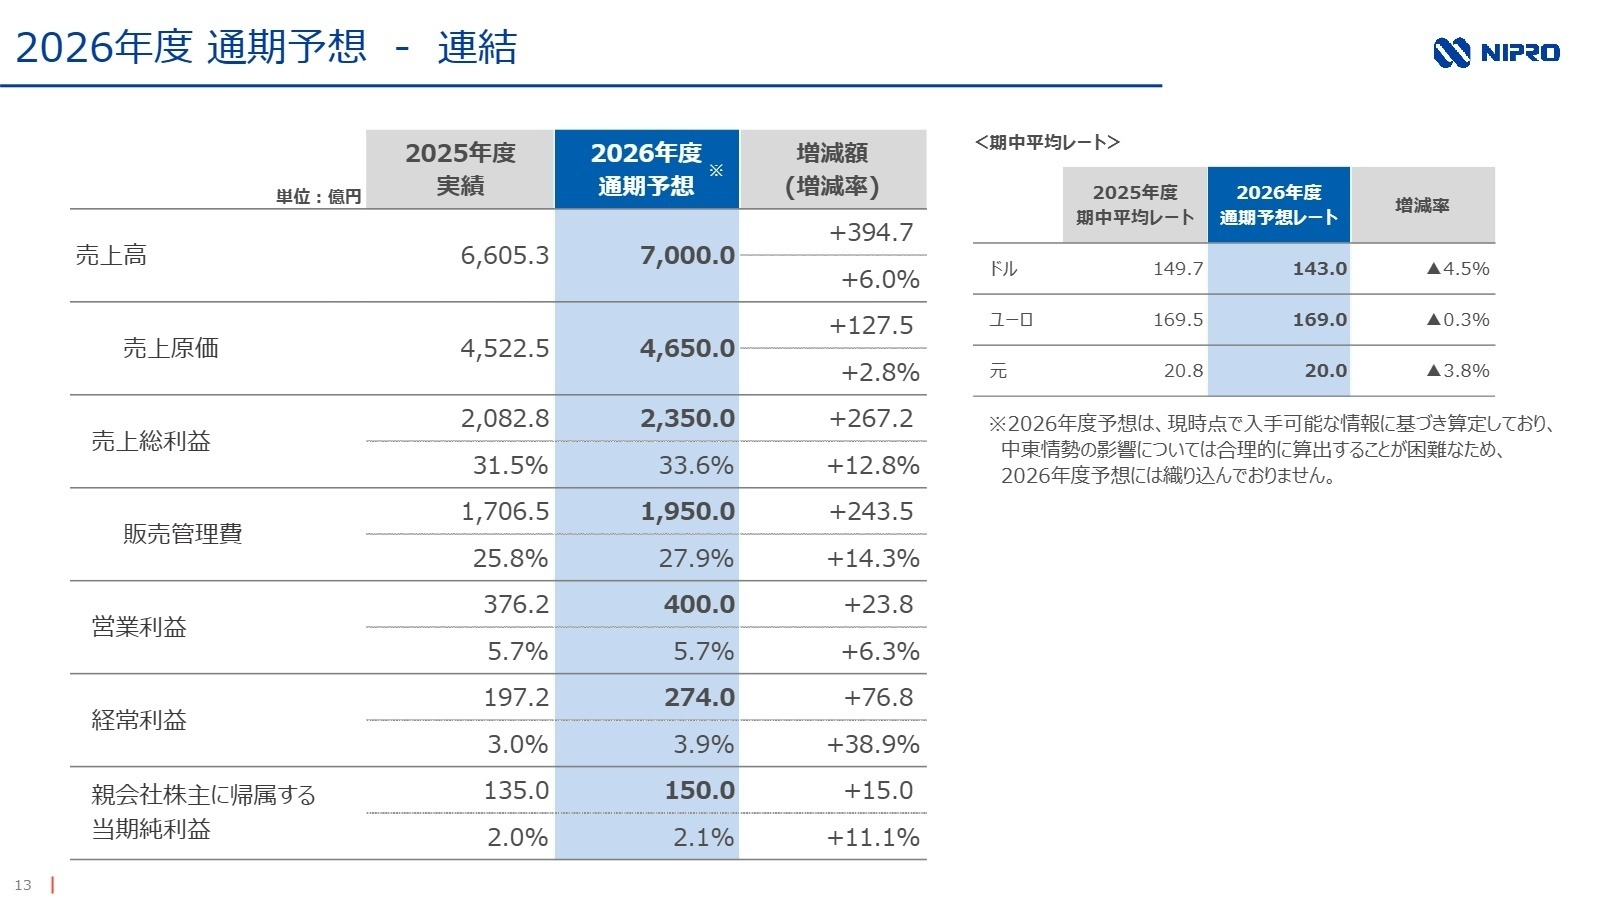
出典:IR資料 - 2026年3月期 - P.13
2027年3月期の通期予想では、売上高7,000億円(前期比+6.0%)、営業利益400億円(同+6.3%)を見込んでおり、着実な増収増益と利益率の改善を計画しています。
2026年度より新規連結するGentuity社(血管内イメージングシステム等を開発)の開発関連費用の計上等がある一方で、ダイアライザを中心とした海外での拡販や医薬品の収益性向上が寄与する見通しです。地政学的リスクに対しては、物流や原材料調達への影響を最小限に抑え、安定供給を最優先とする方針を掲げています。グローバルなサプライチェーン管理や高付加価値製品の開発を推進できる人材にとって、同社の成長フェーズは非常に魅力的な環境と言えます。
4 求職者へのアドバイス
志望動機の作成に向けて
利益重視経営への転換や高付加価値製品への投資が進む中、「グローバル市場での競争力強化」や「医療インフラの安定供給」への貢献意欲をアピールすることが有効です。自身のスキルがどの事業領域の成長に直結するかを明確に伝えましょう。
面接での逆質問例
「2026年度からのセグメント管理体制変更に伴い、現場での意思決定プロセスにどのような変化が生じるとお考えですか?」など、組織の構造的変化への適応力や、事業運営への深い関心を示す質問が推奨されます。
5 転職者が知っておきたい現場のリアル(口コミ)
※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 2026年3月期 決算短信〔日本基準〕(連結)
- IR資料 - 2026年3月期 -








上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。