


0 編集部が注目した重点ポイント
①営業利益が前期比27.9%増の279億円を達成し過去最高を更新する
当期の連結営業利益は前期比27.9%増の279億9,100万円に達し、過去最高の更新を達成しました。主力の建築設備事業において受注時や施工時の利益改善に向けた取り組みが進展し、売上総利益率は22.0%へと3.2ポイント改善しています。
②東南アジア展開と事業拡大へ向け戦略的M&Aを実行する
成長投資の一環として、邦英商興の全株式取得に加え、2026年5月にマレーシアの設備工事会社ES Matrixの株式40%を取得しました。持分法適用関連会社化により、半導体やデータセンター領域の海外工事需要を取り込み、海外事業でのキャリア機会が大きく拡大します。
③給与水準引き上げ等の人事制度改正で人財基盤を強化する
2026年4月より給与水準の引き上げや専門職処遇改善を柱とする人事制度の改正を実施しました。中期経営計画2027で掲げる売上高3,000億円体制を見据え、経験年数にとらわれない昇格制度など、転職者が実力を早期に発揮できる環境整備を推進しています。
1 連結業績ハイライト
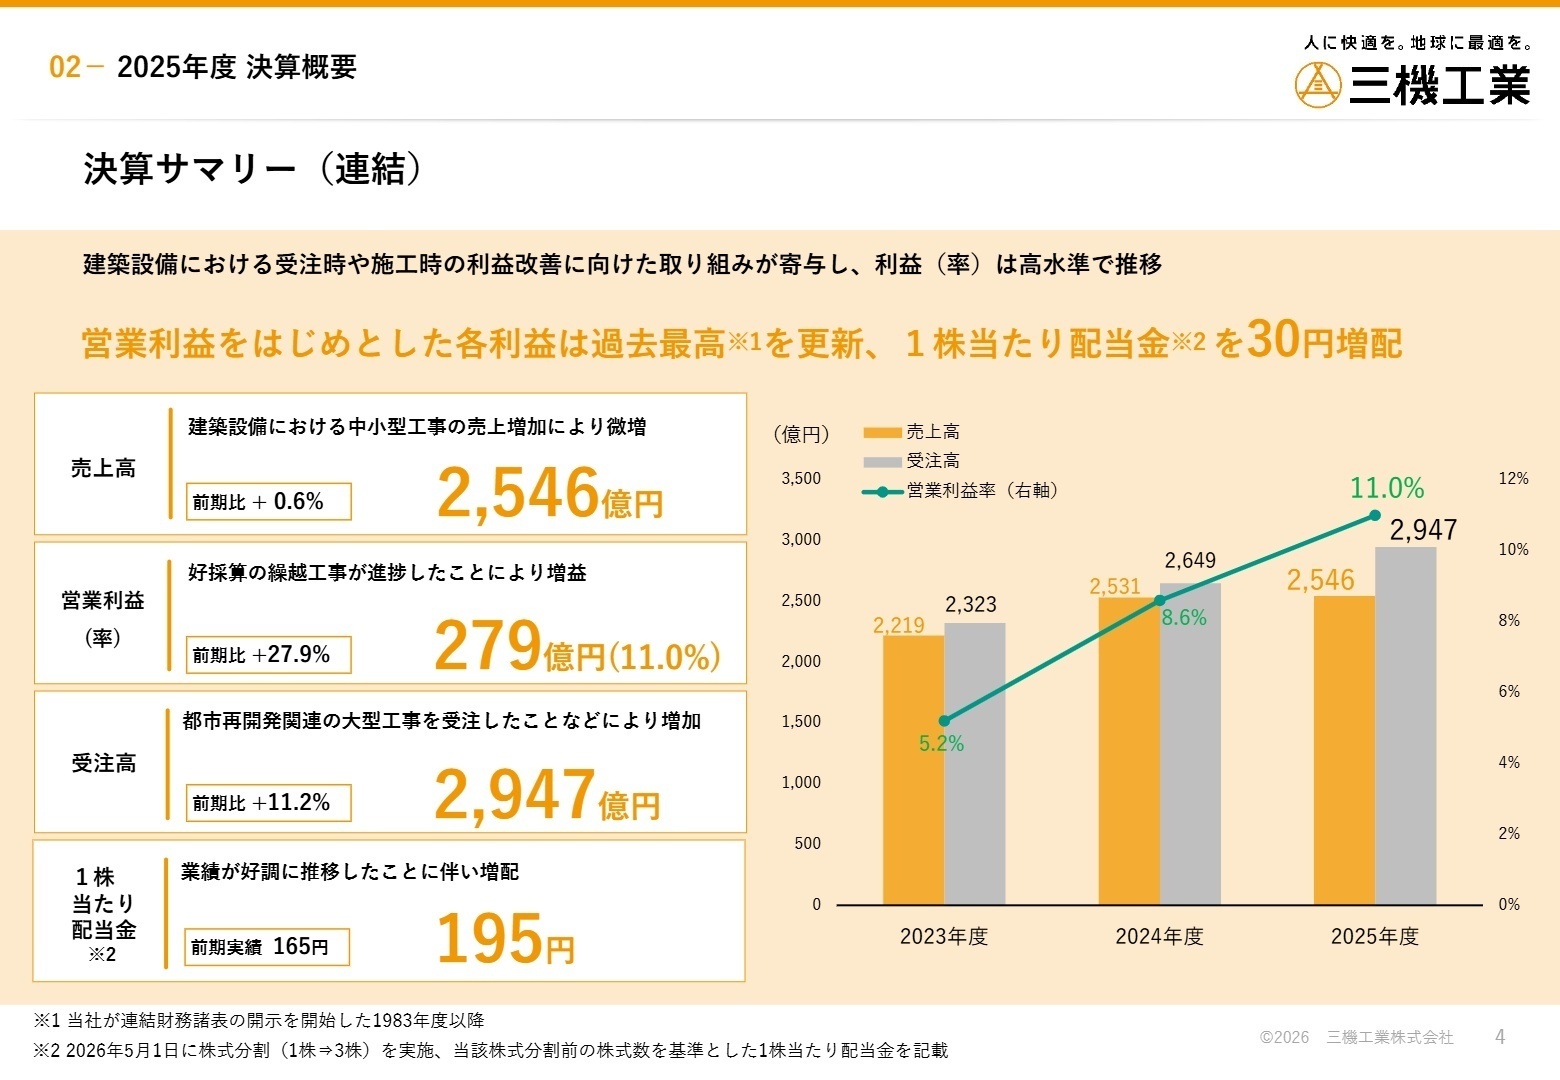
出典:2025年度 決算説明資料 P.4
売上高
2,546億円+0.6%
営業利益
279億円+27.9%
経常利益
292億円+26.9%
当期純利益
236億円+37.7%
2026年3月期通期の連結売上高は前年同期比0.6%増の2,546億7,400万円、営業利益は同27.9%増の279億9,100万円となりました。大型工事の売上端境期にあたりながらも、中小型工事が順調に進捗したことで微増収を確保しました。利益面では受注時における原価精査の徹底や施工段階での利益改善が大きく寄与し、営業利益率は前年同期の8.6%から11.0%へと大幅に向上して過去最高益の達成を実現しています。
当連結会計年度の実績は期初想定および中期経営計画の想定を上回る水準で着地しており、受注高も前年同期比11.2%増の2,947億3,800万円、次期繰越高は同19.0%増の2,507億9,400万円と潤沢に積み上がっていることから、事業運営は極めて順調に推移していると評価できます。
2 事業別分析:転職者が活躍できるフィールド
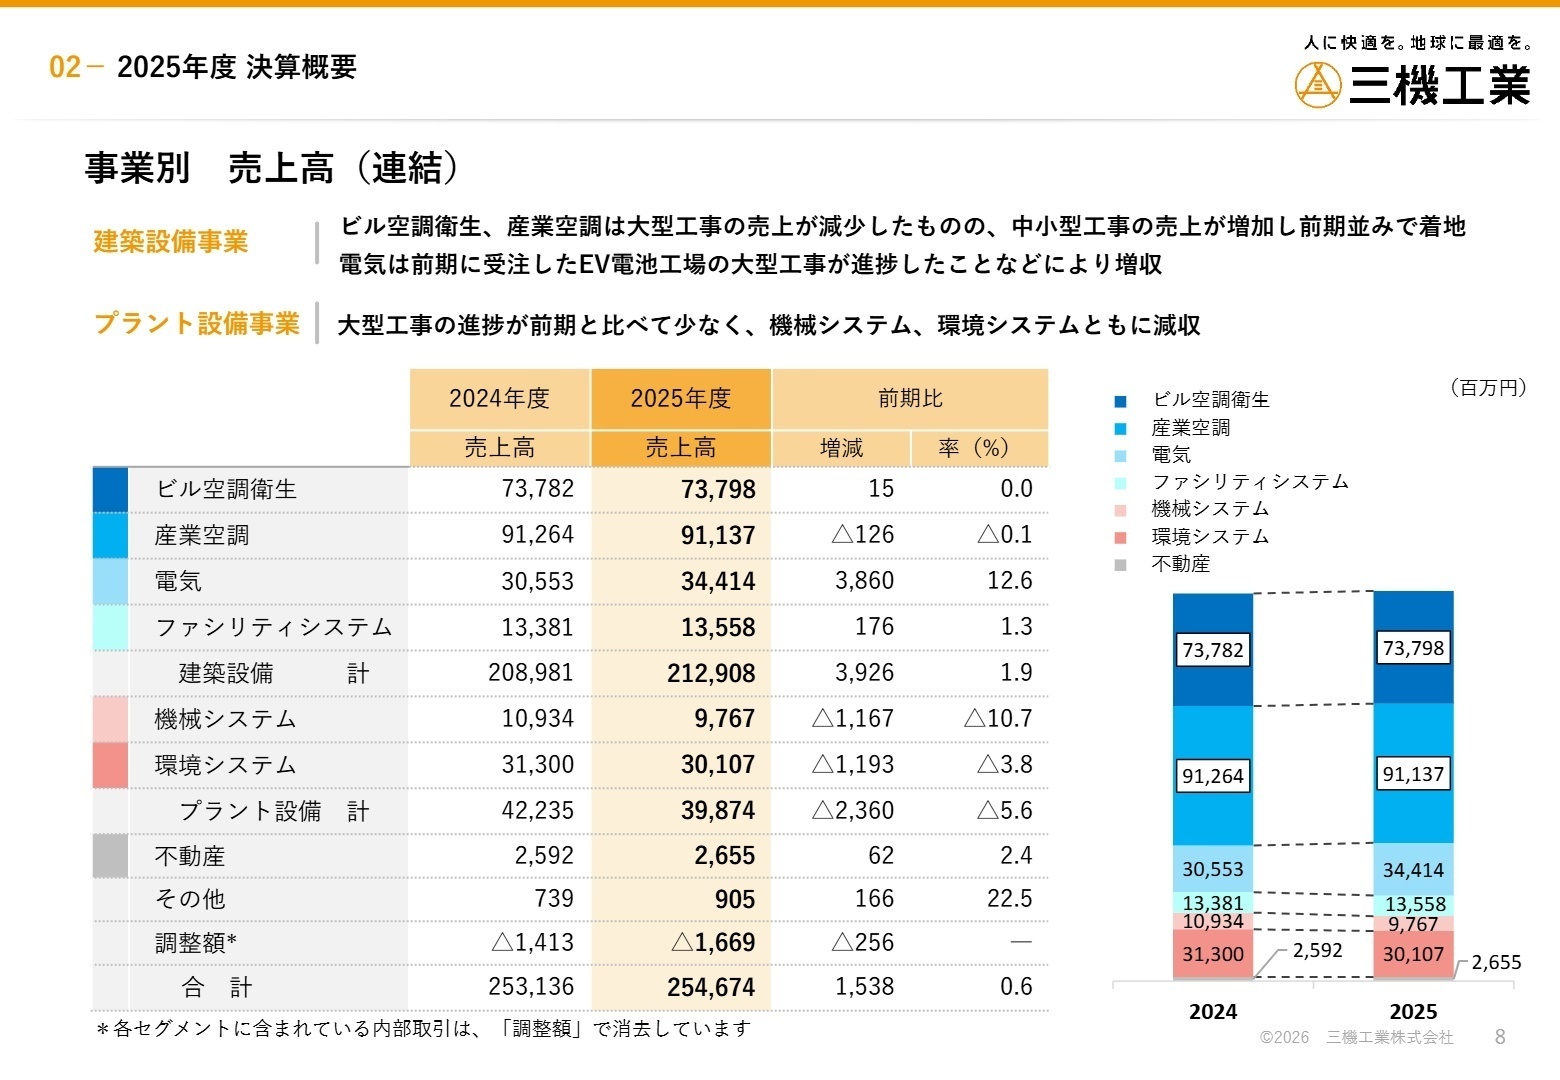
出典:2025年度 決算説明資料 P.8
建築設備事業
【事業内容】
ビル空調衛生、工場向け産業空調、電気設備およびファシリティシステム全般の設計・施工監理を手掛けています。
【業績推移】
売上高は前年同期比1.9%増の2,129億800万円、セグメント利益は同36.5%増の280億5,400万円となりました。
【注目ポイント】
都市再開発やデータセンター、半導体工場向け工事が活況を呈しています。施工プロセスのフロントローディング推進やBIM自動作図ツールの導入により、施工効率化の高度化が進行中です。大型案件を安全かつ高品質に管理できる施工管理技術者への需要が極めて高くなっています。
注目職種:建築設備施工管理職(空調・衛生・電気)、BIMエンジニア、積算技術者
機械システム事業
【事業内容】
製造業や物流施設向けの搬送システム、ファクトリーオートメーション(FA)設備等の製造販売を展開しています。
【業績推移】
売上高は前年同期比10.7%減の97億6,700万円、セグメント損失は9億1,800万円(前年同期は6億1,400万円の損失)でした。
【注目ポイント】
EV電池工場向け投資の不透明感から一時的に苦戦したものの、物流自動化ニーズは堅調です。今後は首都圏の国際空港再編計画などの大型需要を見込んでおり、搬送システムの受注体制強化が急務です。自動化・省人化設備を設計できる機械・電気制御の専門人材が求められています。
注目職種:マテハン設備機械設計エンジニア、制御システム開発職、物流設備営業職
環境システム事業
【事業内容】
官公庁発注の上下水道処理施設や一般廃棄物処理施設の設計・施工、運転管理・維持管理を行っています。
【業績推移】
売上高は前年同期比3.8%減の301億700万円、セグメント利益は同35.9%減の11億4,600万円となりました。
【注目ポイント】
前期の大型受注の反動で減収減益となったものの、温室効果ガス削減を目的としたDBO(設計・建設・運営を一括発注する手法)案件が増加しています。省エネ型水処理装置の展開を含め、脱炭素社会に対応した公共プラント提案を推進できるプロジェクトマネージャーの存在価値が高まっています。
注目職種:環境プラント設計技術者、DBO提案営業職、水処理施設施工管理職
不動産事業
【事業内容】
自社保有ビルの賃貸管理業務および建物総合管理、プロパティマネジメント業務を展開しています。
【業績推移】
売上高は前年同期比2.4%増の26億5,500万円、セグメント利益は同7.4%減の8億3,700万円となりました。
【注目ポイント】
賃貸物件の改修工事に伴う一時費用で減益となったものの、テナント稼働は堅調で安定収益基盤として機能しています。自社施設のZEB(ネット・ゼロ・エネルギー・ビル)改修など、環境不動産への進化を進めており、施設価値向上を担うアセットマネジメント実務の重要性が増しています。
注目職種:プロパティマネージャー、ビル管理技術職、不動産企画職
その他事業
【事業内容】
報告セグメントに含まれないリース事業および保険代理店事業などを多角的に展開しています。
【業績推移】
売上高は前年同期比22.5%増の9億500万円、セグメント利益は同13.3%減の5,300万円となりました。
【注目ポイント】
グループ全体の事業活動を金融・保険面から支援する重要な補完機能を担っています。グループシナジーの発揮を通じ、本体の設備工事案件に付随する各種ファイナンス提案やリスクマネジメントを円滑に推進する管理実務が求められています。
注目職種:リース営業事務、保険代理店実務担当者、グループ管理スタッフ
3 今後の見通しと採用の注目点
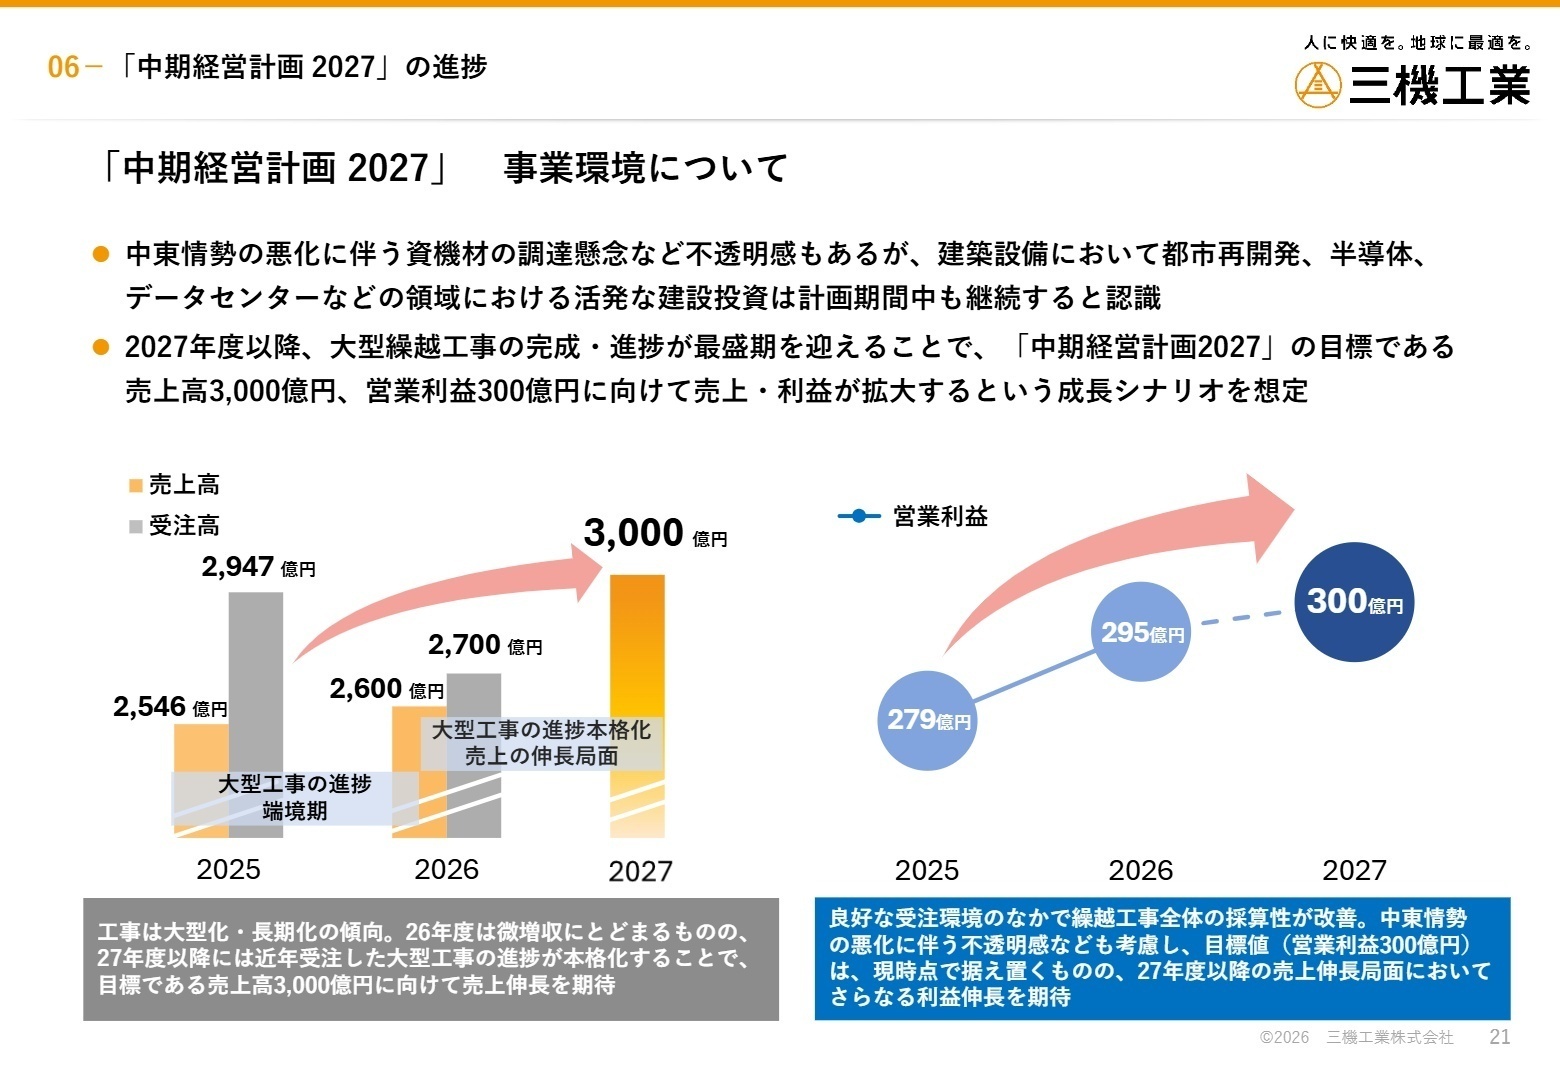
出典:2025年度 決算説明資料 P.21
2027年3月期の通期連結業績予想は、売上高2,600億円(前期比2.1%増)、営業利益295億円(同5.4%増)と続伸を見込んでいます。期首時点で2,500億円を超える豊富な繰越工事高を抱えており、2027年度以降に大型繰越工事の進捗が最盛期を迎える成長シナリオを描いています。一方で、中東情勢の悪化に伴う資機材調達への懸念や労務費・資材価格の上昇、現場技術者不足は継続的な課題として認識されています。当社は施工ロボットやDXツールの開発を進めて生産性を向上させるとともに、中途採用や人財育成を強化することで、盤石な施工体制の構築を目指しています。
4 求職者へのアドバイス
志望動機のヒント
三機工業は創業100周年を迎え、新経営ビジョン「MIRAI 2030」のもとで収益力の大幅な改革を成し遂げています。特に建築設備分野における利益率の改善や、施工支援ロボット等の自社開発に見られるデジタル化への注力は、業界内でも際立った強みです。
志望動機を構築する際は、「大型再開発やデータセンター工事を支える施工管理力」「マレーシア企業出資を起点とする海外展開への貢献」「BIMやDXを活用した現場生産性向上」など、同社が推進する深化と共創の取り組みに対し、自身の専門スキルがどう即戦力として合致するかを明快に言語化することが有効です。
面接での逆質問例
1. 「中期経営計画2027において、自動作図ソフト『S-TRANDIM』や施工支援ロボットの実現場導入が進んでいますが、中途入社者がこれらDX・自動化技術を実務で活用するための研修環境はどのように整えられていますか?」
2. 「マレーシアのES Matrix社との提携をはじめ、東南アジアでの事業拡大が進められていますが、今後国内採用者が海外プロジェクトに参画できるキャリアパスについて教えていただけますでしょうか?」
5 転職者が知っておきたい現場のリアル
現場勤務においてはこれらの休暇をとることは非常に難しいと思う
現場勤務においてはこれらの休暇をとることは非常に難しいと思う。 ただし、上席と相談しうまく認められれば、内勤への配置転換により対応してもらえることはあるのではないかと思う。
(施工管理・20代後半・男性) [キャリコネの口コミを読む]業界柄とにかく労働時間が長い
業界柄とにかく労働時間が長いことが一つ。 トップダウンで改善しようとする動きは何となく感じ始めているが、 本格的に改善されたと実感するようになるには、まだまだ長い時間がかかると思う。
(施工管理・20代後半・男性) [キャリコネの口コミを読む]※本記事は、公開されている決算短信、決算説明資料等の公開資料、および社員・元社員の口コミ情報をもとに、編集部の責任において作成しています。
使用した主な公開資料
- 三機工業株式会社 2026年3月期 決算短信〔日本基準〕(連結)(2026年5月14日)
- 三機工業株式会社 2025年度 決算説明資料(2026年5月14日)







上場企業の四半期決算から、面接で差がつく「志望動機」や「逆質問」のヒントを導き出す専門チーム。3ヶ月ごとの業績推移と戦略の遂行状況をキャリコネ独自の現場データと照合し、求人票だけでは見えない企業の「現在地」を可視化します。投資家向け情報を、転職希望者が選考を有利に進めるための武器に変える、実戦的な企業研究を配信中。